Migliori la gestione del credito e il recupero crediti
Ottimizzi la gestione del credito e il recupero crediti in Oracle Fusion: guida in 6 passaggi.
Migliori la gestione del credito e il recupero crediti
Gestione del credito e recupero crediti
Oracle Fusion

Selezioni un processo

Scelga un processo per continuare a lavorare nell’area di lavoro collegata.

Processi disponibili
Sistemi disponibili

Ottimizzare la gestione del credito e il recupero crediti in Oracle Fusion Financials

Gestire efficacemente il credito e il recupero crediti può essere complesso e spesso comporta pagamenti in ritardo e un aumento dei giorni medi di incasso. La nostra piattaforma La aiuta a individuare le inefficienze nascoste nell’intero processo dal credito all’incasso, dalla valutazione iniziale al pagamento finale. Comprenda con chiarezza dove si trovano i colli di bottiglia, così da semplificare le attività e migliorare la salute finanziaria.

Scarichi il nostro template dei dati preconfigurato e affronti le sfide più comuni per raggiungere i Suoi obiettivi di efficienza. Segua il nostro piano di miglioramento in sei fasi e consulti la guida al template dei dati per trasformare le Sue attività.

Mostra la descrizione dettagliata

Perché ottimizzare la gestione del credito e il recupero crediti in Oracle Fusion Financials

La salute finanziaria della Sua organizzazione dipende in larga misura da una gestione efficace del credito e del recupero crediti. Nel complesso ambiente di Oracle Fusion Financials, gestire il credito dei clienti, emettere le fatture nei tempi previsti e riscuotere i pagamenti può nascondere inefficienze difficili da individuare. Ritardi nell’approvazione del credito, occasioni mancate per inviare solleciti o una gestione lenta delle contestazioni incidono direttamente sul flusso di cassa, aumentano i giorni medi di incasso (DSO) e accrescono il rischio di crediti inesigibili. La complessità di Oracle Fusion Financials, pur offrendo numerose funzionalità, può rendere poco chiaro il percorso effettivo di una fattura e complicare l’individuazione dei punti in cui si perdono tempo e denaro. Comprendere come si svolge davvero il processo dal credito all’incasso è essenziale non solo per la stabilità finanziaria, ma anche per mantenere buoni rapporti con i clienti e garantire la conformità alle normative finanziarie. Senza una visione chiara, individuare le cause profonde dei ritardi nei pagamenti e ottimizzare le strategie di recupero crediti resta una sfida significativa per qualsiasi organizzazione che utilizzi Oracle Fusion Financials.

In che modo il Process Mining migliora la gestione del credito e il recupero crediti

Il Process Mining offre una visione trasparente delle attività di gestione del credito e recupero crediti in Oracle Fusion Financials. Utilizzando il «Numero fattura» come identificativo centrale del caso, consente di ricostruire l’intero percorso di ogni fattura, dall’inizio alla fine. Dalla valutazione iniziale del credito e dall’inserimento dell’ordine di vendita fino alla generazione della fattura, all’elaborazione del pagamento e alle successive attività di recupero crediti, è possibile visualizzare l’esatta sequenza degli eventi. Questa funzionalità è fondamentale per individuare i colli di bottiglia che allungano il tempo di ciclo del credito, valutare l’efficacia effettiva delle procedure di sollecito e perfezionare le strategie di recupero crediti. Può vedere con precisione quando vengono inviati i promemoria, quando vengono effettuate le chiamate di recupero e come vengono gestite le contestazioni. Questa visione completa, basata sui dati, consente di superare le supposizioni e mostra concretamente dove l’ottimizzazione dei processi può contribuire maggiormente a ridurre i giorni medi di incasso e a migliorare la gestione complessiva del flusso di cassa.

Principali aree di miglioramento individuate con il Process Mining

L’analisi dettagliata offerta dal Process Mining mette in luce diverse aree del processo di gestione del credito e recupero crediti in Oracle Fusion Financials che possono essere migliorate. È possibile individuare ritardi significativi nell’approvazione dei limiti di credito e capire perché alcune approvazioni richiedono più tempo di altre, con ripercussioni sulle vendite successive. L’analisi può rivelare inefficienze nell’invio e nell’elaborazione delle fatture, individuando gli intervalli tra la generazione di una fattura in Oracle e la sua effettiva ricezione da parte del cliente, oppure i blocchi interni che allungano il processo. Inoltre, il Process Mining chiarisce l’efficacia reale delle procedure di sollecito: mostra se i promemoria vengono inviati tempestivamente, se i clienti rispondono a determinati livelli di sollecito e se la strategia complessiva favorisce pagamenti puntuali. Può ottimizzare il flusso di lavoro del recupero crediti, assicurando che le chiamate vengano effettuate al momento opportuno e che le contestazioni siano risolte in modo rapido ed efficace. Il risultato è una riduzione del tempo complessivo del ciclo di gestione del credito e recupero crediti e un miglioramento delle attività di ottimizzazione dei processi.

Risultati attesi e vantaggi misurabili

Ottimizzare la gestione del credito e il recupero crediti sulla base delle informazioni ricavate dal Process Mining porta vantaggi concreti e misurabili alla Sua organizzazione. Può aspettarsi una riduzione significativa dei giorni medi di incasso (DSO), con un conseguente miglioramento del flusso di cassa e della liquidità. Semplificando i processi e individuando le inefficienze, ridurrà i costi operativi legati alle attività manuali di recupero e le perdite dovute ai crediti inesigibili. Una maggiore trasparenza e un controllo più efficace favoriscono inoltre la conformità alle politiche interne e alle normative esterne, riducendo i rischi finanziari. Rendendo le attività di recupero più efficienti e attente alle esigenze dei clienti, può anche migliorarne la soddisfazione: le contestazioni vengono risolte più rapidamente e i solleciti diventano più efficaci e meno invasivi. Questi risultati contribuiscono a rafforzare la posizione finanziaria e a rendere più efficienti le attività amministrative e finanziarie in Oracle Fusion Financials.

Come iniziare a ottimizzare la gestione del credito e il recupero crediti

Per migliorare la gestione del credito e il recupero crediti in Oracle Fusion Financials non è necessaria una conoscenza tecnica approfondita del Process Mining. Le soluzioni pensate per gli utenti aziendali consentono di collegarsi rapidamente ai dati Oracle e di iniziare a valutare l’andamento effettivo dei processi dal credito all’incasso. Questo approccio Le permette di comprendere a fondo lo stato attuale, individuare le aree di intervento più rilevanti e introdurre miglioramenti basati sui dati. Inizi a visualizzare il ciclo di vita delle fatture, a valutare l’efficacia delle strategie di recupero e ad adottare misure proattive per migliorare le attività finanziarie. Il percorso verso un DSO più basso, un flusso di cassa migliore e una gestione del credito e del recupero crediti più efficiente inizia dalla comprensione dei processi così come si svolgono realmente.

Gestione del credito e recupero crediti Crediti verso clienti Ottimizzazione del flusso di cassa Ciclo di vita della fattura Efficacia dei solleciti di pagamento Strategia di recupero crediti Ciclo dal credito all’incasso Gestione del rischio Controllo del credito Processo di recupero crediti Recupero dei crediti Solleciti di pagamento

Problemi e sfide comuni

Individui le sfide che La riguardano

I ritardi tra la richiesta di un limite di credito e la sua approvazione possono ostacolare gravemente il ciclo di vendita e scoraggiare i potenziali clienti. Questo collo di bottiglia nelle fasi iniziali della gestione del credito e del recupero crediti, spesso in Oracle Fusion Financials, comporta opportunità di ricavo perse e ritarda l’avvio di nuove attività. ProcessMind analizza il tempo esatto che intercorre tra le attività «Limite di credito richiesto» e «Limite di credito approvato». Individua i punti in cui le approvazioni si bloccano, i reparti o i ruoli responsabili dei ritardi e il tempo di ciclo effettivo, consentendo di semplificare la valutazione del credito.

Le procedure di sollecito, comprese le attività «Promemoria di pagamento scaduto inviato» e «Procedura di sollecito avviata», non favoriscono pagamenti puntuali e i giorni medi di incasso (DSO) restano elevati. Ciò indica che la strategia di comunicazione attuale per la gestione del credito e il recupero crediti in Oracle Fusion Financials potrebbe non essere efficace, con conseguenti ritardi nel flusso di cassa e un maggiore rischio di crediti inesigibili. ProcessMind visualizza l’efficacia di ogni fase dei solleciti, monitorando gli eventi di pagamento successivi. Mostra quali livelli di sollecito o comunicazioni producono risultati meno efficaci, consentendo di perfezionare le strategie di recupero per aumentare le risposte e accelerare il recupero degli incassi.

La Sua organizzazione registra costantemente giorni medi di incasso (DSO) elevati, segno di inefficienze sistemiche nella conversione delle vendite in liquidità. Questo incide in modo significativo sulla liquidità, aumenta il fabbisogno di capitale circolante e segnala problemi alla base dell’intero ciclo dal credito all’incasso, compresi i processi gestiti in Oracle Fusion Financials. ProcessMind offre una visione completa del ciclo di vita della fattura, da «Fattura generata» a «Pagamento ricevuto». Individua le cause profonde dei tempi di pagamento prolungati, come ritardi nell’invio delle fatture o azioni di sollecito inefficaci, consentendo interventi mirati per ridurre il DSO attraverso una migliore gestione del credito e del recupero crediti.

Le attività di recupero crediti sono ostacolate da passaggi manuali, azioni ridondanti o passaggi di consegne non ottimizzati tra i membri del team, con conseguenti costi operativi più elevati e tempi di risoluzione più lunghi per i conti scaduti. Questa inefficienza nel processo di gestione del credito e recupero crediti, spesso gestito in Oracle Fusion Financials, assorbe risorse preziose e ritarda l’incasso. ProcessMind visualizza i percorsi effettivi delle attività di recupero, come «Chiamata di recupero effettuata» o «Procedura di sollecito avviata», mettendo in evidenza le deviazioni e i cicli di rilavorazione. Aiuta a individuare i colli di bottiglia e i processi non standard, così da semplificare le strategie di recupero e migliorare la produttività degli addetti.

Il tempo che intercorre tra «Contestazione registrata» e «Contestazione risolta» è eccessivo: le fatture restano insolute e il flusso di cassa subisce ritardi. Una risoluzione prolungata delle contestazioni riduce la soddisfazione dei clienti, immobilizza il capitale circolante e aumenta il carico amministrativo del team che si occupa della gestione del credito e del recupero crediti in Oracle Fusion Financials. ProcessMind mappa l’intero percorso di risoluzione delle contestazioni e mostra le fasi specifiche e le persone coinvolte in ogni evento «Contestazione registrata». Individua le fasi o i partecipanti che causano i ritardi più lunghi, consentendo interventi mirati per accelerare la risoluzione e migliorare il flusso di cassa.

I limiti di credito possono essere troppo prudenti, frenando le vendite potenziali, oppure troppo generosi, aumentando il rischio di crediti inesigibili. Questo squilibrio nelle decisioni «Limite di credito approvato» in Oracle Fusion Financials indica una carenza di informazioni basate sui dati e porta a valutazioni del rischio non ottimali e a opportunità di ricavo perse nella gestione del credito e nel recupero crediti. ProcessMind analizza la correlazione tra «Limite di credito richiesto» e «Limite di credito approvato», i comportamenti di pagamento effettivi e gli esiti delle fatture. Aiuta a individuare i casi in cui i limiti di credito non sono adeguati ai segmenti di clientela o alle cronologie dei pagamenti, favorendo valutazioni del rischio più accurate e la crescita dei ricavi.

Un numero significativo di fatture viene infine stralciato («Fattura stralciata»), segno di problemi sistemici nelle fasi precedenti del processo di gestione del credito e recupero crediti. Ciò incide direttamente sulla redditività e indica criticità nella valutazione del credito, nell’efficacia dei solleciti o nelle attività di recupero in Oracle Fusion Financials, che potrebbero essere prevenute. ProcessMind ricostruisce l’intero ciclo di vita delle fatture stralciate e individua le attività o gli attributi ricorrenti che contribuiscono al mancato incasso. Aiuta a far emergere le debolezze sistemiche, così da introdurre misure preventive, ridurre i crediti inesigibili e migliorare i tassi di recupero.

È difficile ottenere una visione completa e aggiornata dello stato di una fattura, dalla creazione al saldo finale, soprattutto quando attraversa diverse fasi in Oracle Fusion Financials. Questa mancanza di trasparenza porta a decisioni reattive, occasioni di sollecito mancate e difficoltà nel gestire in modo proattivo la gestione del credito e il recupero crediti. ProcessMind ricostruisce il percorso completo di ogni «Numero fattura» e mostra tutte le attività, da «Fattura generata» a «Fattura saldata». Offre una rappresentazione chiara e visiva del flusso effettivo del processo, evidenziando le fatture bloccate o che si discostano dal percorso previsto e migliorando sensibilmente la trasparenza.

Le attività di recupero, come l’invio di un «Promemoria di pagamento scaduto» o l’avvio di una «Procedura di sollecito», non rispettano sempre le politiche aziendali o le linee guida normative. Questo espone l’organizzazione a rischi di conformità, possibili sanzioni e danni alla reputazione nella gestione del credito e nel recupero crediti in Oracle Fusion Financials. ProcessMind confronta l’esecuzione effettiva del processo con le regole aziendali e gli standard di conformità definiti. Individua automaticamente le deviazioni nei tempi o nella sequenza delle azioni di sollecito, segnala i casi non conformi e consente di intervenire per garantire il rispetto coerente delle politiche.

Anche dopo l’evento «Pagamento ricevuto», spesso trascorre molto tempo prima che in Oracle Fusion Financials venga registrata l’attività «Pagamento contabilizzato». Questo intervallo crea problemi di riconciliazione, rappresenta in modo inesatto i saldi dei conti dei clienti e può portare a chiamate di sollecito non necessarie, ostacolando una gestione efficace del credito e del recupero crediti. ProcessMind misura il tempo tra «Pagamento ricevuto» e «Pagamento contabilizzato» e individua i colli di bottiglia nel processo di registrazione degli incassi. Aiuta a chiarire le cause dei ritardi, che siano interventi manuali, inefficienze del sistema o carenza di risorse, consentendo di registrare gli incassi più rapidamente e con maggiore precisione.

I conti vengono assegnati agli addetti al recupero senza una segmentazione chiara, con risultati disomogenei e carichi di lavoro potenzialmente squilibrati. Alcuni addetti possono essere sovraccarichi, mentre altri non sono impiegati a pieno, con ripercussioni sull’efficienza complessiva e sui tassi di recupero in Oracle Fusion Financials. ProcessMind analizza l’attività «Addetto al recupero assegnato» in relazione agli esiti «Pagamento ricevuto» e mette a confronto i risultati degli addetti con attributi quali «Segmento cliente» o «Giorni di ritardo». Aiuta a individuare le strategie di assegnazione più efficaci, favorendo una migliore distribuzione delle risorse e risultati di recupero migliori.

Obiettivi tipici

Definisca i criteri di successo

L’obiettivo è accelerare sensibilmente l’approvazione del credito ai clienti, che incide direttamente sui cicli di vendita e sull’efficienza dell’acquisizione dei clienti. Approvazioni più rapide consentono di elaborare prima gli ordini e riconoscere i ricavi in Oracle Fusion Financials. ProcessMind individua e rimuove i colli di bottiglia nel flusso di valutazione del credito. Mappa l’intero processo di approvazione, dalla richiesta alla decisione, mettendo in evidenza ritardi e deviazioni. Analizzando la durata delle attività e i tempi dei passaggi di consegne per ogni numero di fattura, ProcessMind individua le cause profonde dei rallentamenti e consente interventi mirati per ridurre il tempo di ciclo e migliorare l’esperienza dei clienti.

L’obiettivo è rendere più efficaci le procedure di sollecito nel favorire il pagamento delle fatture scadute, riducendo così il numero di fatture che richiedono attività di recupero più incisive. Una maggiore efficacia dei solleciti contribuisce direttamente a migliorare il flusso di cassa e a ridurre i giorni medi di incasso (DSO) in Oracle Fusion Financials. ProcessMind analizza l’intero percorso dei solleciti per ogni numero di fattura, dai primi promemoria ai livelli finali. Individua le strategie e le sequenze più efficaci per i diversi segmenti di clientela, consentendo alle organizzazioni di perfezionare il proprio approccio e aumentare la probabilità di ricevere pagamenti puntuali.

Raggiungere questo obiettivo significa ridurre il numero medio di giorni necessari per incassare i pagamenti dopo una vendita, un indicatore fondamentale della salute finanziaria. Un DSO più basso segnala una gestione più efficace del flusso di cassa e un rischio minore di crediti inesigibili nella gestione del credito e nel recupero crediti. ProcessMind offre una visione completa del ciclo di vita della fattura, utilizzando il numero di fattura come identificativo del caso. Ricostruisce ogni fase, da «Fattura generata» a «Pagamento ricevuto», e mette in luce i ritardi nell’elaborazione dei pagamenti, nella risoluzione delle contestazioni o nelle attività di recupero che aumentano il DSO. Questa visione d’insieme consente di migliorare i processi in modo mirato e abbreviare il ciclo dal credito all’incasso.

L’obiettivo è semplificare l’intero processo seguito dagli addetti per recuperare i pagamenti scaduti, utilizzare al meglio le risorse e concentrare gli sforzi sulle attività più efficaci. Una maggiore efficienza riduce i costi operativi e accelera il recupero degli incassi in Oracle Fusion Financials. ProcessMind mappa il flusso di lavoro effettivo del recupero crediti per ogni numero di fattura e individua interventi manuali, passaggi superflui e rilavorazioni. Visualizza le differenze rispetto al processo previsto e mette in evidenza i colli di bottiglia in attività come «Chiamata di recupero effettuata» o «Promemoria di pagamento scaduto inviato», consentendo di standardizzare il processo e individuare opportunità di automazione.

L’obiettivo è ridurre sensibilmente il tempo necessario per risolvere le contestazioni dei clienti relative alle fatture, che spesso ritardano i pagamenti. Una risoluzione più rapida consente di incassare prima e migliora la soddisfazione dei clienti in Oracle Fusion Financials. ProcessMind ricostruisce l’intero percorso delle fatture contrassegnate con lo stato «Contestazione registrata». Individua le fasi in cui le contestazioni restano in sospeso, le cause profonde ricorrenti dei ritardi e le differenze tra i processi di risoluzione. Analizzando attività come «Contestazione risolta», ProcessMind aiuta a semplificare il processo e a ridurre il tempo medio di risoluzione.

L’obiettivo è assegnare ai clienti limiti di credito adeguati, bilanciando le opportunità di vendita e il rischio finanziario. Decisioni più accurate riducono l’esposizione ai crediti inesigibili e consentono di cogliere opportunità di vendita valide in Oracle Fusion Financials. ProcessMind analizza i dati storici di ogni numero di fattura e mette in relazione le decisioni iniziali «Limite di credito approvato» con i successivi comportamenti di pagamento, gli stralci e le attività di recupero. Aiuta a individuare i casi in cui i limiti di credito erano troppo generosi, causando stralci, o troppo restrittivi, frenando potenzialmente le vendite, e consente così di adeguare le politiche di credito sulla base dei dati.

L’obiettivo è ridurre la percentuale di fatture considerate inesigibili e infine stralciate, con un impatto diretto sulla redditività dell’azienda. Un tasso di stralcio più basso indica una gestione del credito e un recupero crediti più efficaci in Oracle Fusion Financials. ProcessMind offre informazioni sull’intero ciclo di vita delle fatture che raggiungono lo stato «Fattura stralciata». Individua i fattori ricorrenti, come determinati segmenti di clientela, solleciti inefficaci o contestazioni che si protraggono a lungo, consentendo alle organizzazioni di intervenire prima e prevenire gli stralci.

L’obiettivo è offrire una visione trasparente dello stato e dell’avanzamento di ogni fattura, dalla generazione al saldo finale. Una maggiore visibilità consente una gestione proattiva, previsioni più accurate e l’individuazione tempestiva dei potenziali problemi in Oracle Fusion Financials. ProcessMind ricostruisce con precisione l’intero percorso di ogni numero di fattura e mostra tutte le «Attività tipiche» e gli «Attributi tipici» in un formato visivo e chiaro. Gli utenti possono così seguire le singole fatture, individuare quelle bloccate e comprenderne il percorso, eliminando i punti ciechi nel processo dal credito all’incasso.

L’obiettivo è applicare le politiche di sollecito in modo coerente a tutte le fatture e a tutti i segmenti di clientela interessati, riducendo le incongruenze e i rischi legali. Un’applicazione uniforme garantisce equità e risultati prevedibili nelle attività di recupero crediti in Oracle Fusion Financials. ProcessMind confronta le attività di sollecito effettive per ogni numero di fattura con le regole definite e i modelli di processo previsti. Evidenzia le deviazioni, come l’invio di un «Promemoria di pagamento scaduto» o l’avvio di una «Procedura di sollecito» in momenti o con frequenze non corretti, consentendo alla direzione di far rispettare le politiche e garantire la conformità.

L’obiettivo è ridurre il tempo necessario per elaborare i pagamenti ricevuti e registrarli sui conti dei clienti, mantenendo dati finanziari accurati e aggiornati. Una registrazione più rapida migliora l’accuratezza delle informazioni sul flusso di cassa e riduce le richieste dei clienti sui saldi ancora dovuti in Oracle Fusion Financials. ProcessMind mappa le attività tra «Pagamento ricevuto» e «Pagamento contabilizzato» per ogni numero di fattura. Individua i passaggi manuali, i ritardi di sistema e i colli di bottiglia nella riconciliazione, consentendo alle organizzazioni di semplificare le attività e registrare tempestivamente i pagamenti.

L’obiettivo è assegnare il personale addetto al recupero alle fatture e ai clienti nel modo più efficace, massimizzando i tassi di recupero e riducendo al minimo i costi. Una strategia ottimizzata migliora la produttività degli addetti e i risultati complessivi del recupero crediti in Oracle Fusion Financials. ProcessMind analizza i risultati dei diversi addetti o team indicati nell’attività «Addetto al recupero assegnato» in relazione agli attributi «Segmento cliente» e «Giorni di ritardo» per ogni numero di fattura. Individua le prassi più efficaci e le inefficienze nelle assegnazioni, aiutando le organizzazioni a ridistribuire le risorse e migliorare i tassi di recupero sulla base dei dati.

Il percorso in 6 passaggi per migliorare la gestione del credito e il recupero crediti

1

Scaricare il template dei dati

Cosa fare

Ottenga il template Excel specifico per la gestione del credito e il recupero crediti. Il template descrive la struttura dei dati necessaria per un’analisi efficace del processo.

Perché è importante

Partire dalla struttura corretta dei dati rende l’analisi accurata e completa, evita le rilavorazioni e accelera il percorso verso informazioni utili.

Risultato atteso

Un template Excel strutturato, pronto per essere compilato con i dati di Oracle Fusion Financials.

COSA OTTERRÀ

Individui i ritardi nascosti nel processo dal credito all’incasso

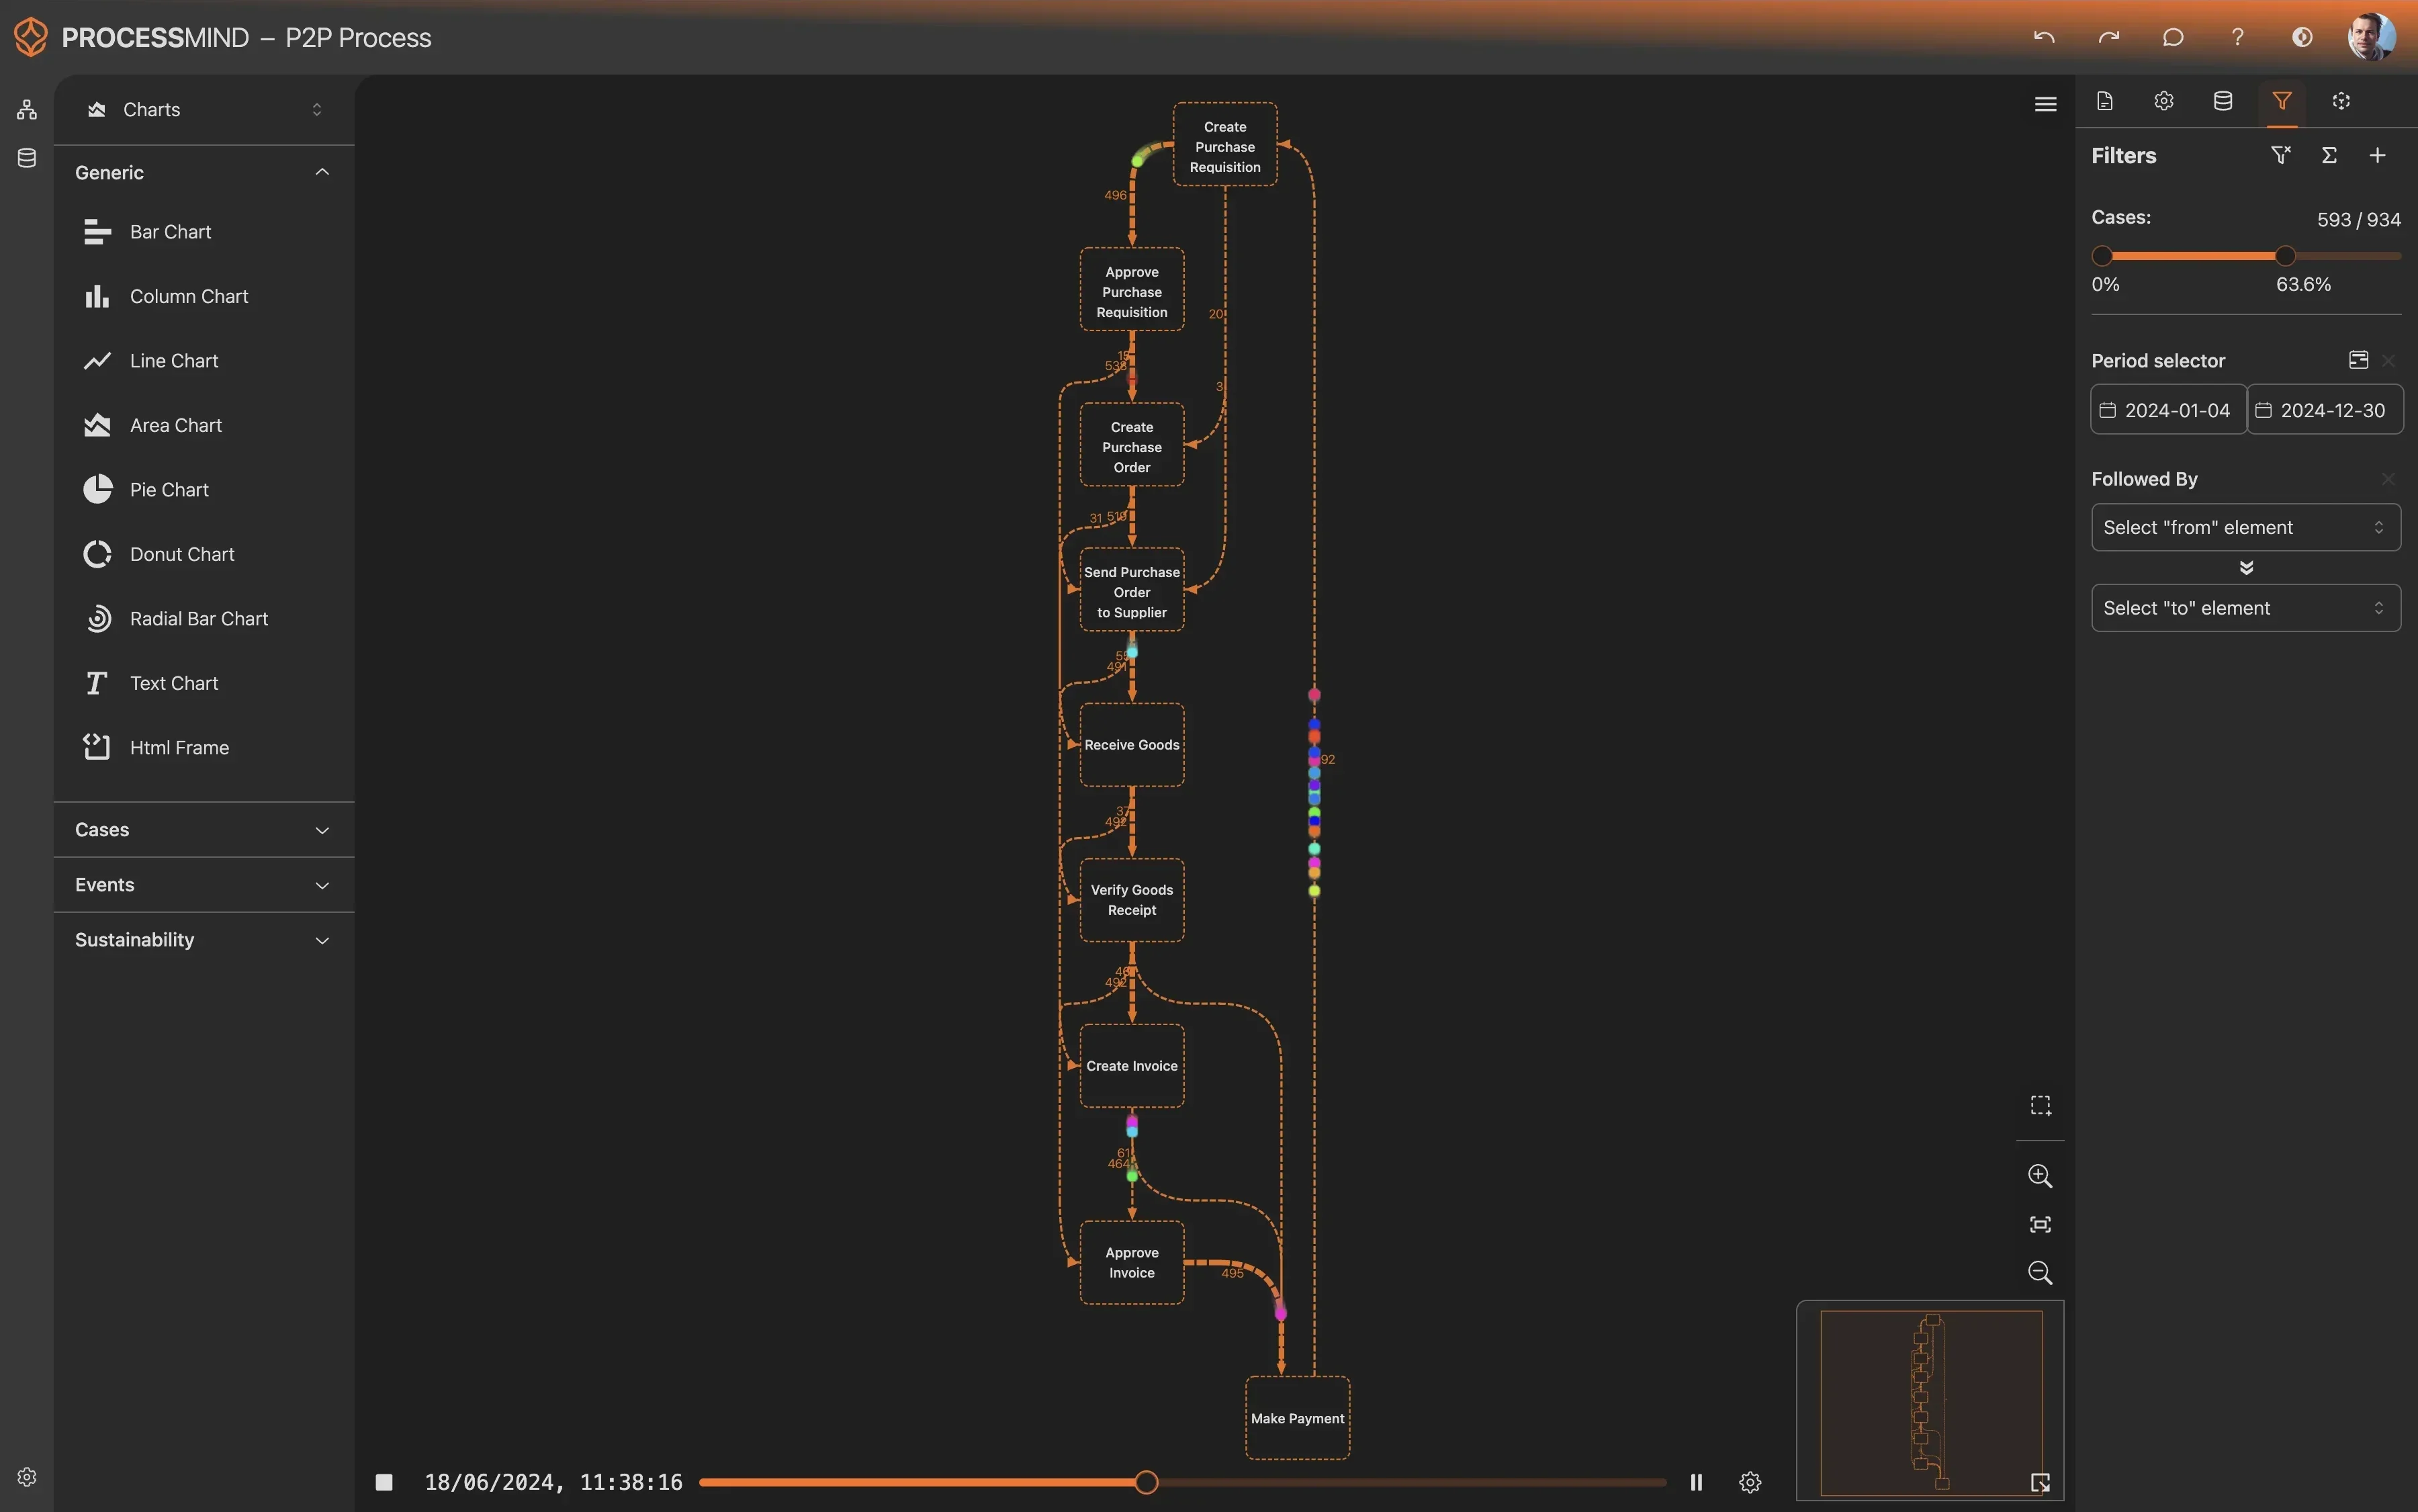
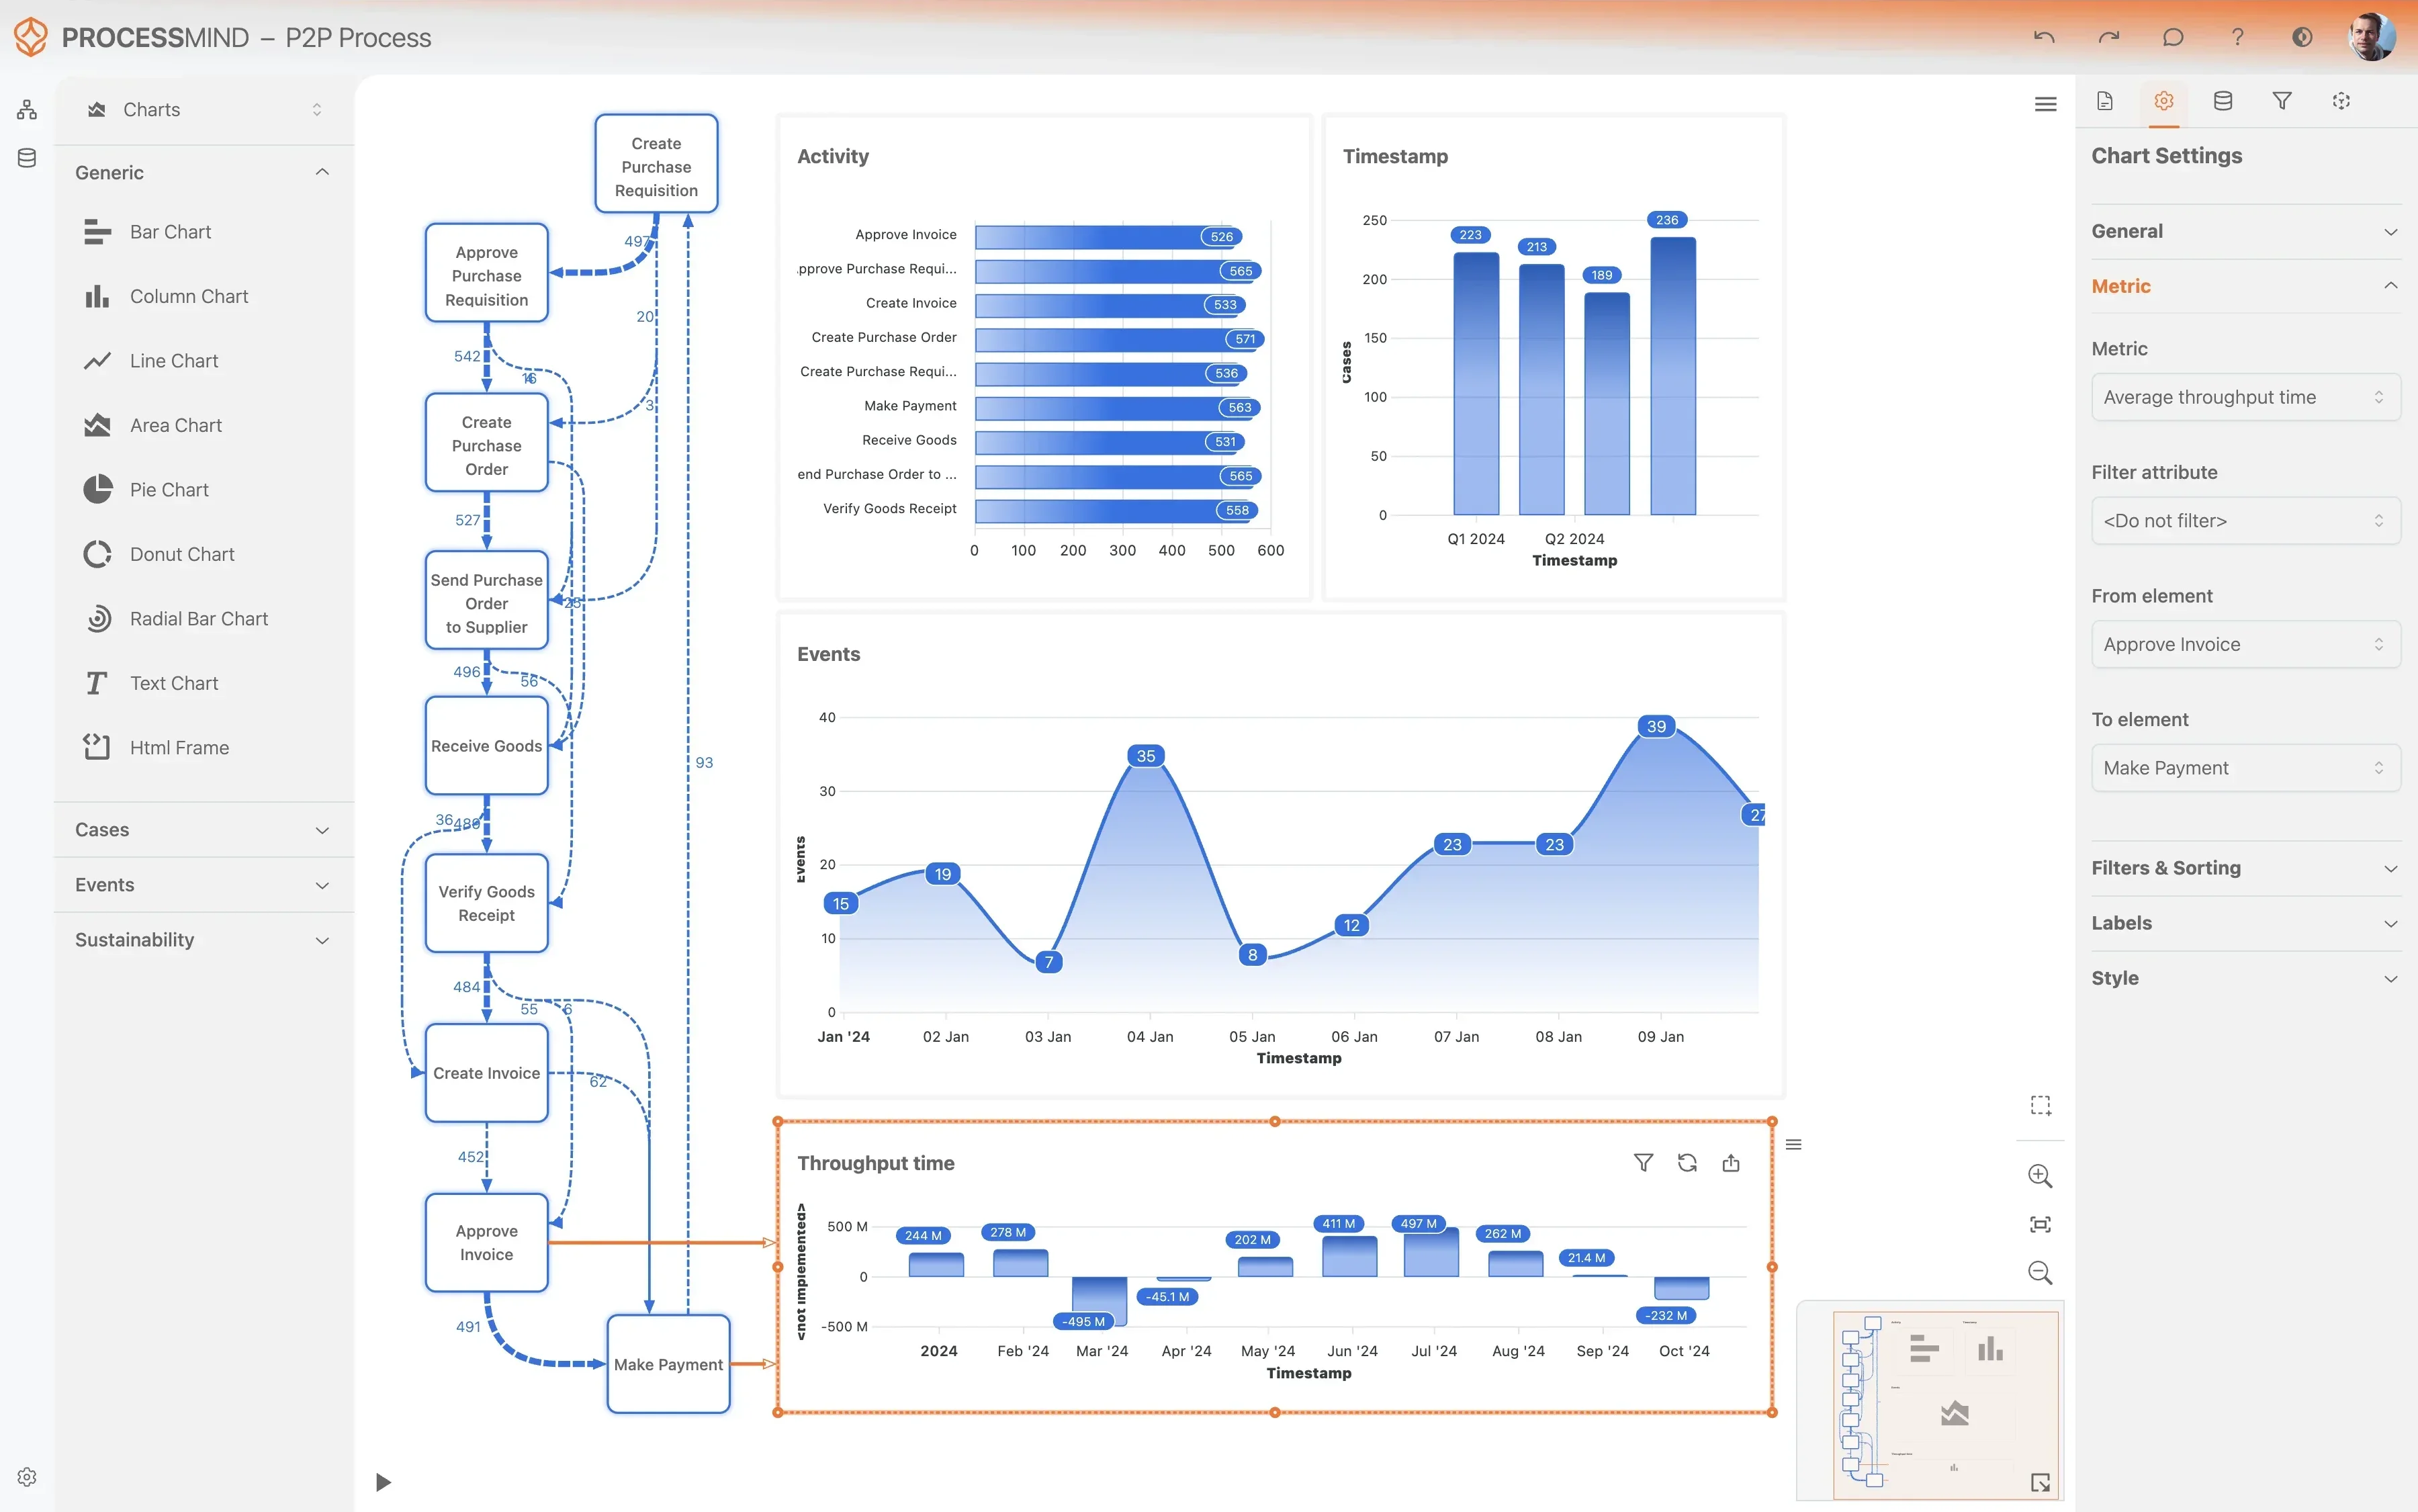
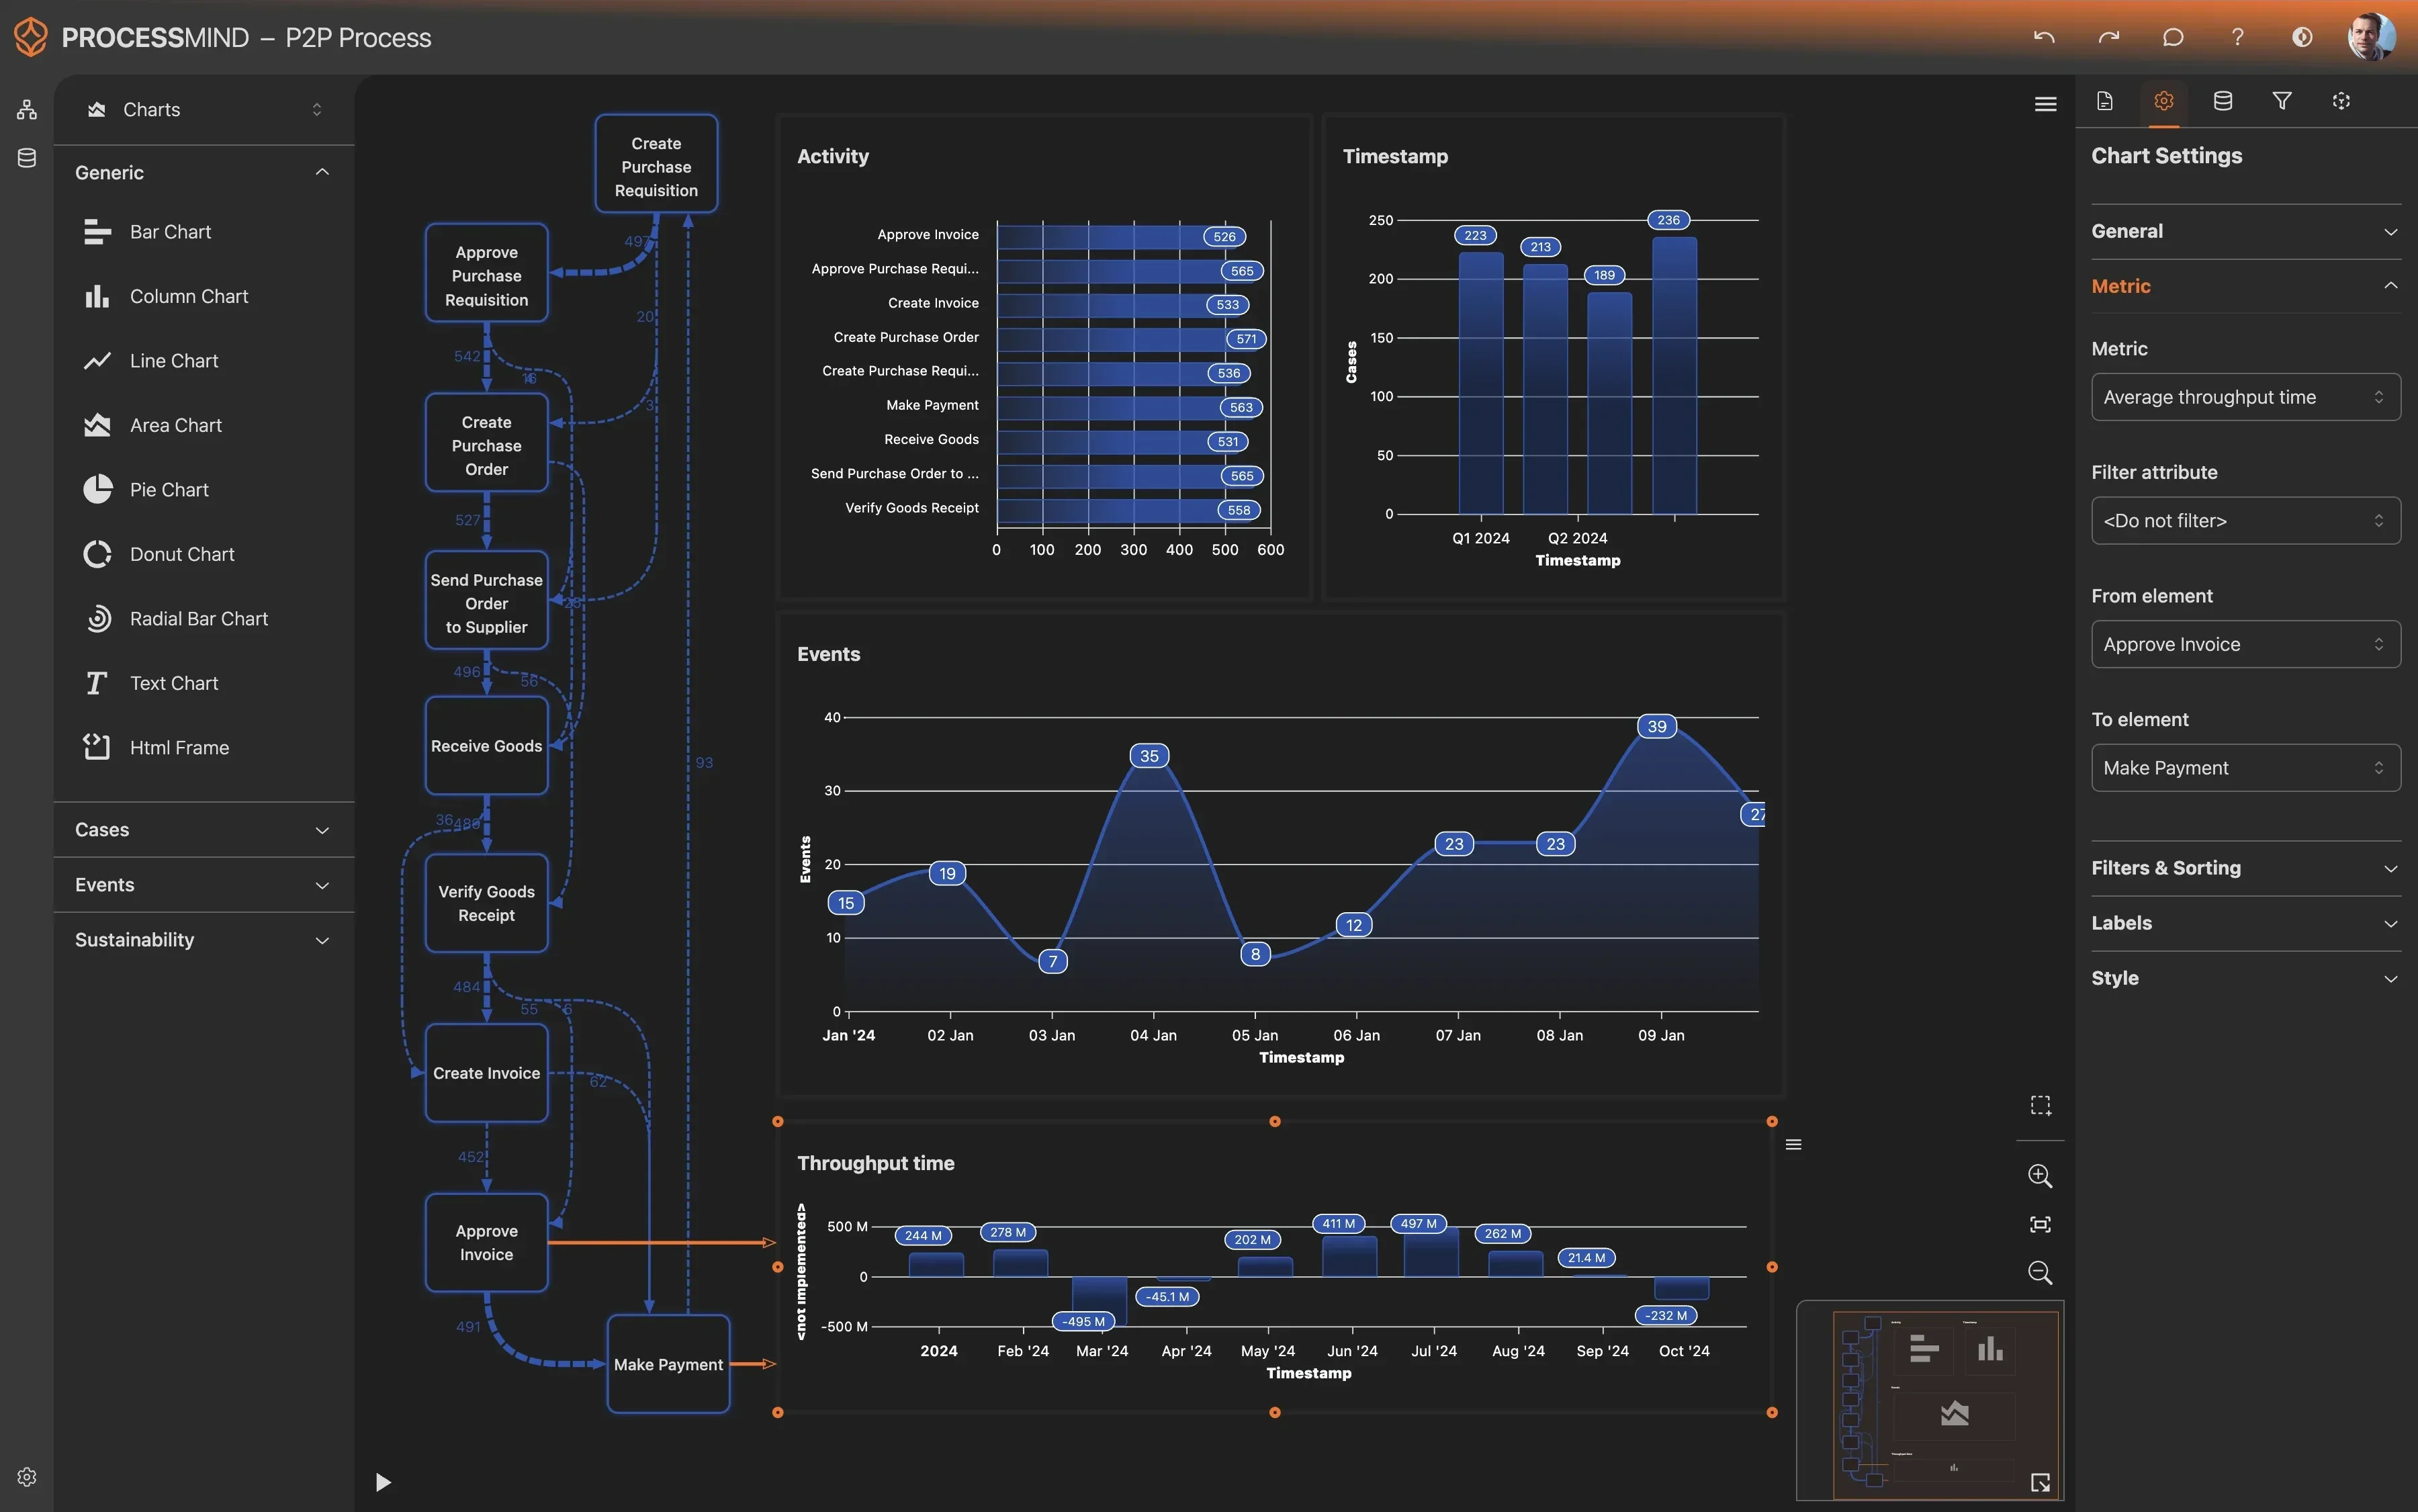
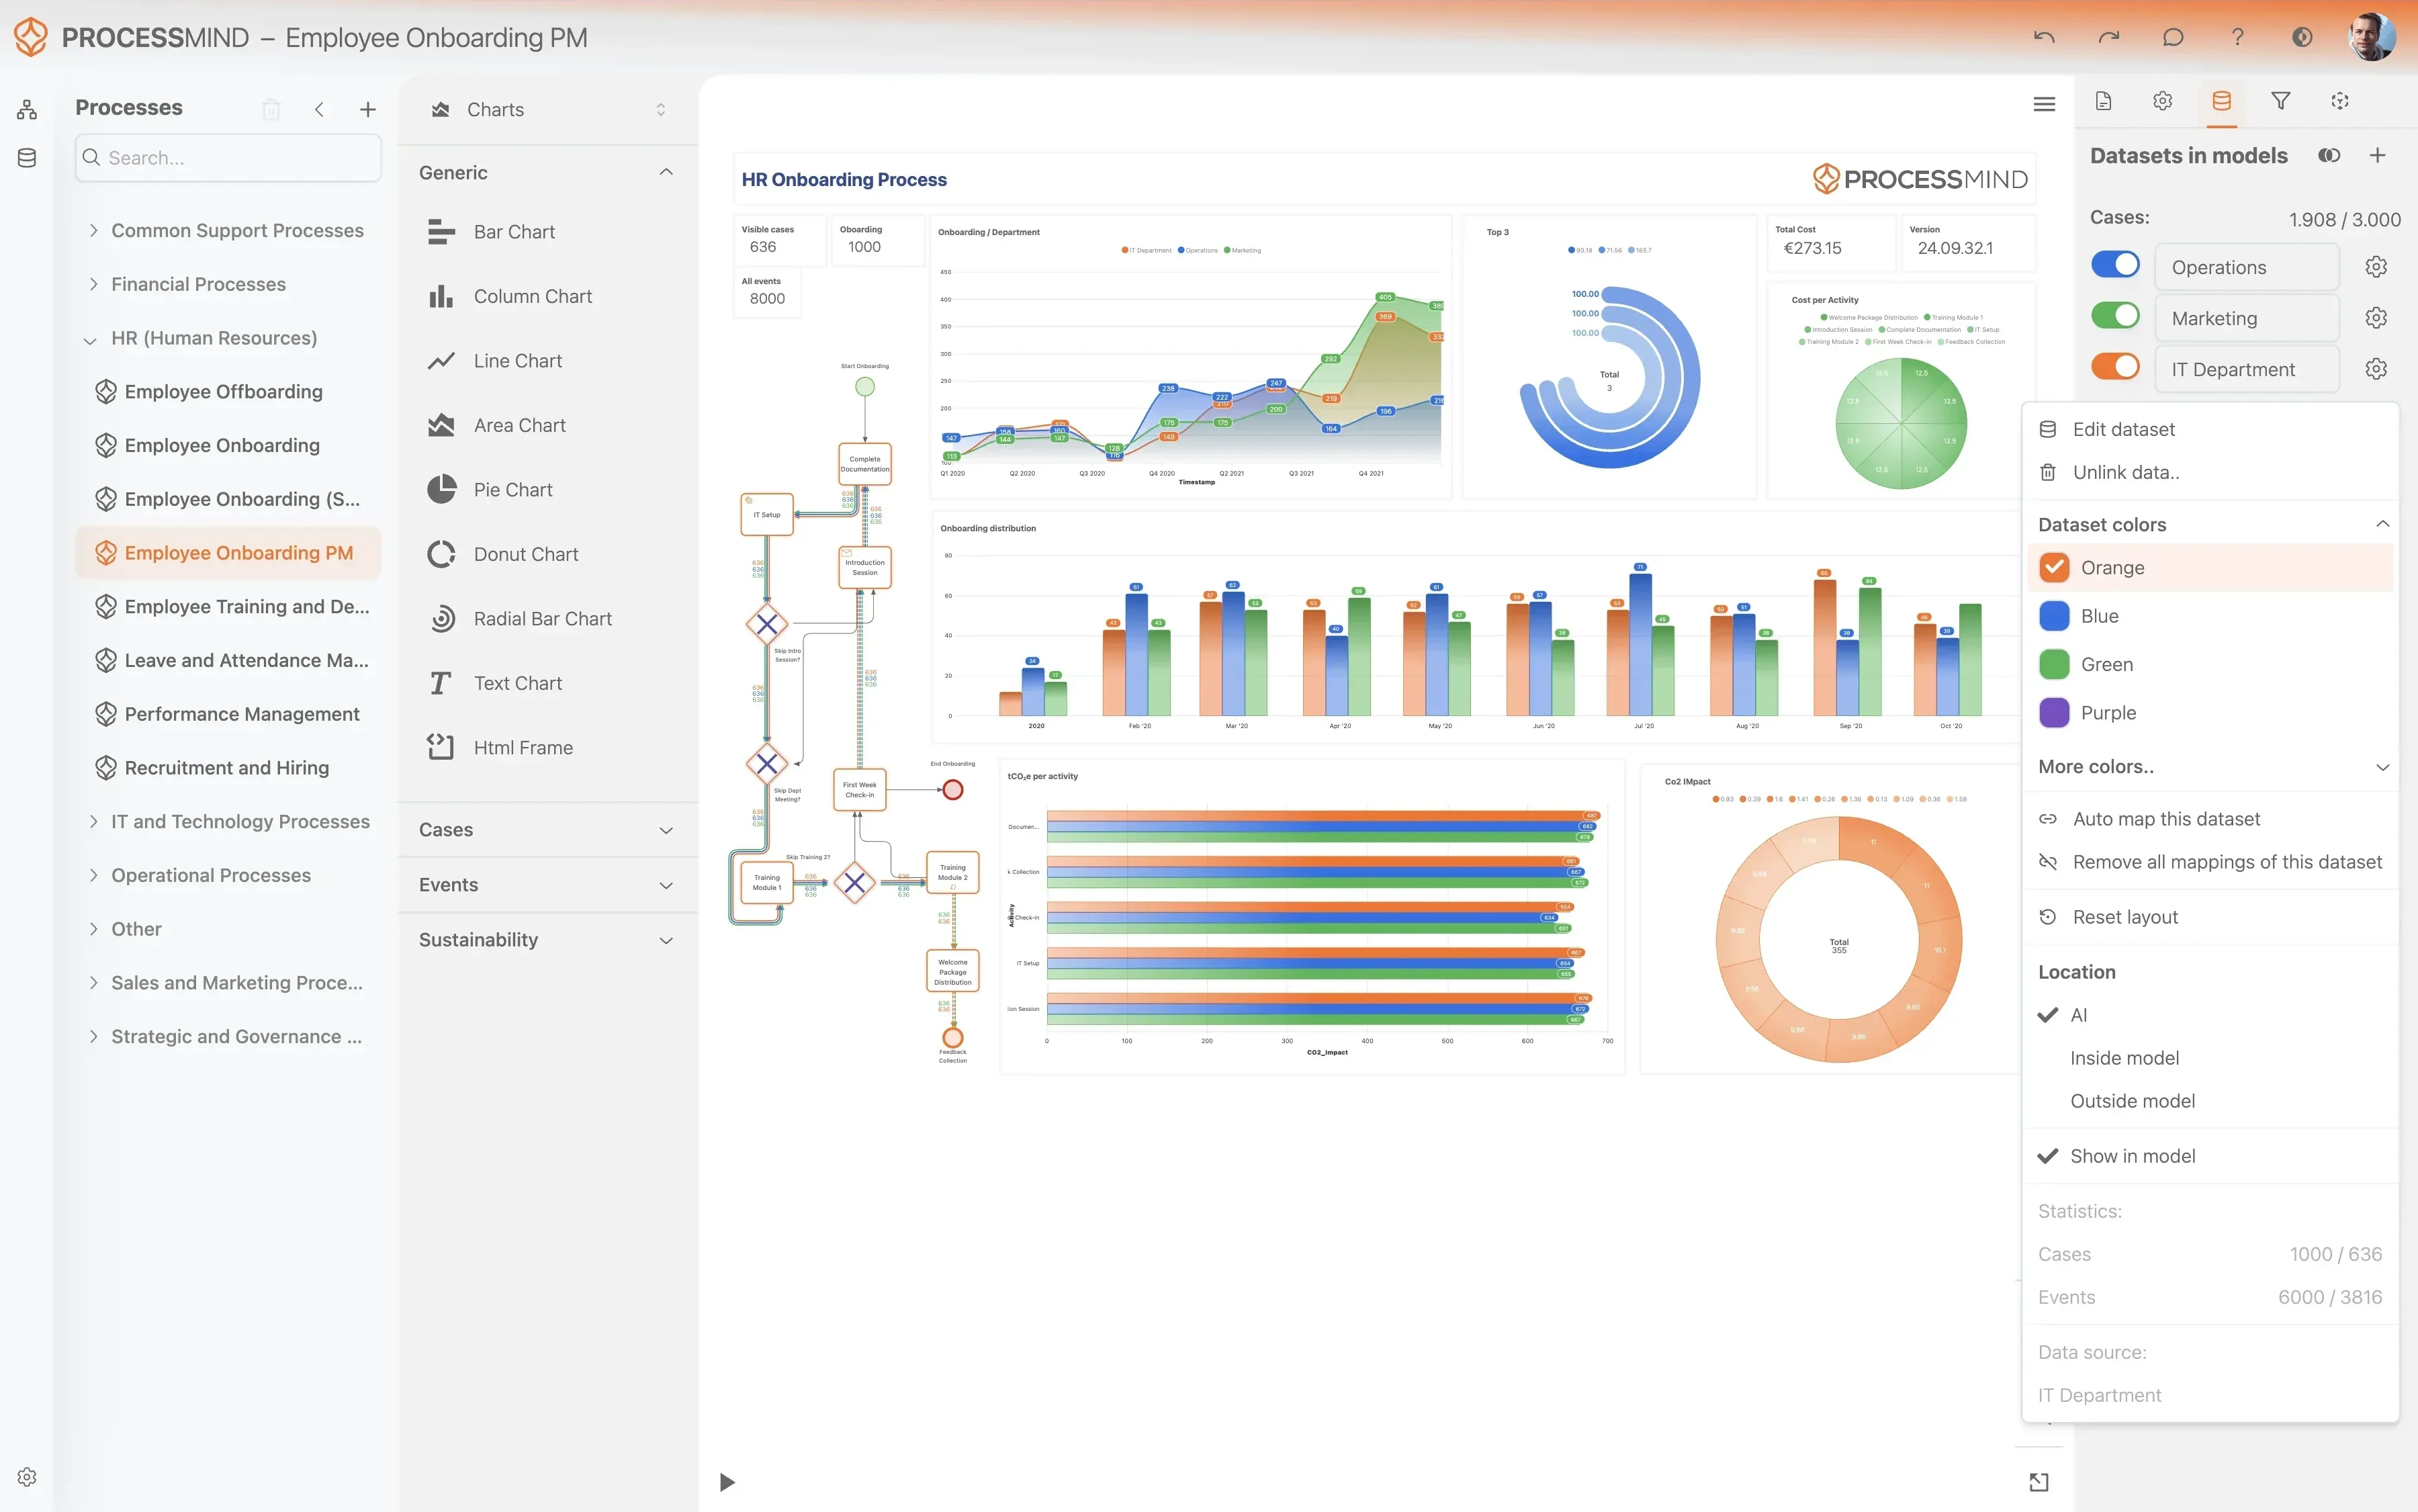
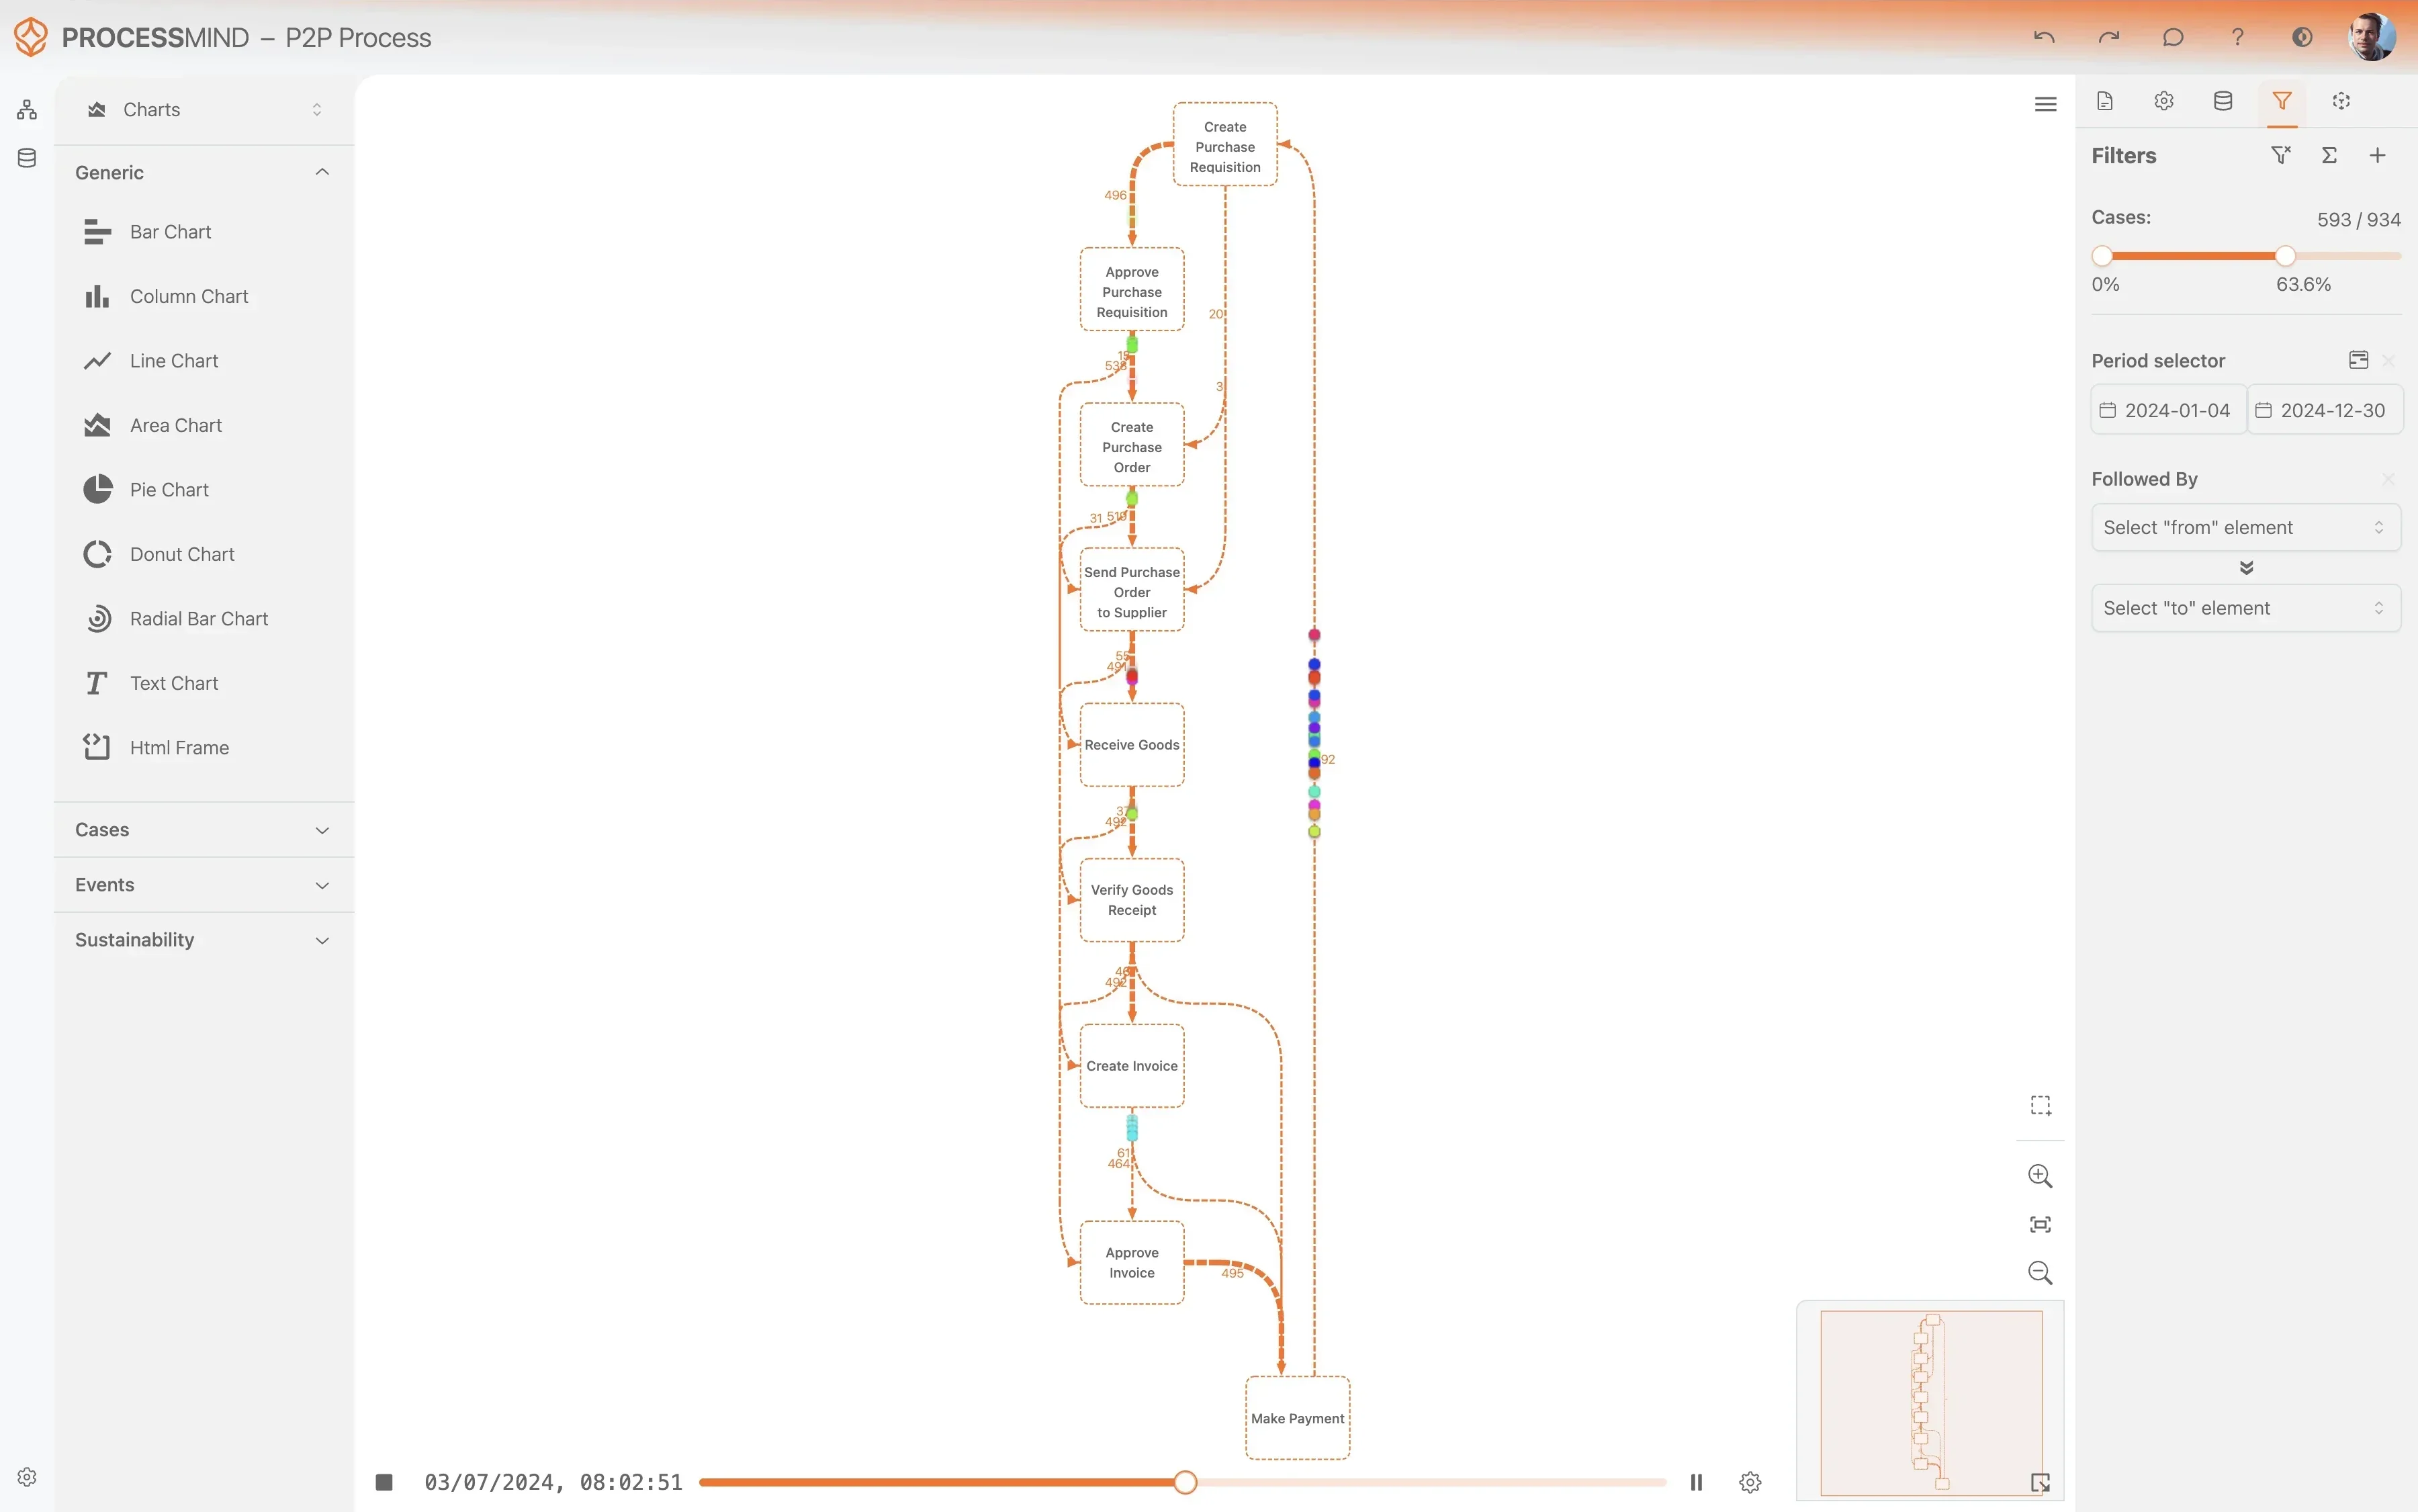
ProcessMind mostra il flusso effettivo del processo di gestione del credito e recupero crediti attraverso visualizzazioni interattive. Individui con precisione le inefficienze e le opportunità per accelerare l’incasso.
  • Visualizzi l’intero flusso di lavoro del credito
  • Individui le cause profonde dei pagamenti in ritardo
  • Ridurre i giorni medi di incasso (DSO)
  • Ottimizzi l’efficacia della strategia di recupero crediti
Discover your actual process flow
Identify bottlenecks and delays
Analyze process variants
Design your optimized process

RISULTATI TIPICI

Migliorare i risultati finanziari

Il Process Mining individua le inefficienze nei processi di gestione del credito e recupero crediti, mettendo in evidenza le aree prioritarie di intervento. Questi risultati rappresentano i benefici misurabili ottenuti ottimizzando le operazioni finanziarie in Oracle Fusion Financials.

0 %
Approvazioni del credito più rapide

Riduzione del tempo di ciclo delle approvazioni

Semplificare il processo di approvazione dei limiti di credito, riducendo i ritardi e consentendo ai team commerciali di acquisire nuovi clienti o ampliare più rapidamente le linee di credito esistenti.

0 %
Maggiore efficacia dei solleciti

Miglioramento del recupero dei pagamenti scaduti

Aumentare il tasso di successo delle procedure di sollecito, così che un maggior numero di fatture scadute venga pagato dopo l’avvio delle attività di recupero.

0 %
Meno stralci

Riduzione dei crediti inesigibili

Ridurre al minimo le perdite finanziarie individuando e affrontando le cause profonde delle fatture non recuperabili, con una conseguente diminuzione significativa degli stralci.

0 %
Risoluzione più rapida delle contestazioni

Riduzione dei tempi di risoluzione delle contestazioni sulle fatture

Accelerare la gestione e la risoluzione delle contestazioni sulle fatture, migliorando la soddisfazione dei clienti e velocizzando la conversione in liquidità.

0 %
Maggiore rispetto delle politiche

Aumento del rispetto delle politiche di sollecito

Rendere più uniformi i processi di sollecito, assicurando che tutte le fatture scadute siano gestite secondo le politiche interne e le normative vigenti.

0 days
Riduzione dei Giorni medi di incasso

Riduzione della media dei giorni di attesa per l’incasso

Ridurre il tempo medio necessario per incassare i pagamenti dei clienti dopo l’emissione di una fattura, migliorando in modo significativo il flusso di cassa e il capitale circolante.

I risultati variano in base alla complessità del processo, alla qualità dei dati e agli obiettivi specifici dell’organizzazione. Le cifre indicano i miglioramenti tipici osservati in diverse implementazioni.

Dati consigliati

Inizi dagli attributi e dalle attività più importanti, poi aggiunga altri elementi secondo necessità.
Non conosce ancora gli Event Log? Scopra come creare un Event Log per il Process Mining.

Attributi

Dati chiave da acquisire per l’analisi

Identificativo univoco di ogni fattura del cliente, utilizzato come identificativo principale del caso nel processo di gestione del credito.

Perché è importante

È l’ID del caso essenziale che collega tutti i passaggi correlati del processo e consente di ricostruire e analizzare il percorso di ogni fattura, dall’emissione alla chiusura.

Nome dell’evento aziendale o dell’attività specifica che si è verificata in un determinato momento del processo di gestione del credito.

Perché è importante

Questo attributo definisce i passaggi nella mappa del processo e consente di visualizzare e analizzare il ciclo di vita della fattura dall’inizio alla fine.

Data e ora precise in cui si è verificata l’attività, registrate come data e ora dell’evento.

Perché è importante

Questa data e ora sono essenziali per ordinare gli eventi, calcolare i tempi di ciclo e le durate e analizzare nel tempo le prestazioni del processo.

Identificativo univoco del cliente associato alla fattura.

Perché è importante

Consente di segmentare il processo per cliente e aiuta a individuare schemi ricorrenti, rischi e opportunità per definire strategie di recupero mirate.

Classificazione del cliente in un gruppo definito, per esempio in base alle dimensioni, al settore o all’importanza strategica.

Perché è importante

Consente analisi comparative approfondite, mostrando come le prestazioni e i rischi del processo variano tra i diversi gruppi di clienti.

Valore monetario totale della fattura.

Perché è importante

Fornisce il contesto finanziario del processo, consentendo di dare priorità alle fatture di valore elevato e di analizzare l’impatto economico delle inefficienze.

Nome o ID dell’addetto al recupero crediti assegnato alla fattura.

Perché è importante

Consente di analizzare le prestazioni dei singoli addetti o dei team, aiutando a ottimizzare l’allocazione delle risorse e a migliorare l’efficienza complessiva del recupero crediti.

La fase o il livello della procedura di sollecito applicata alla fattura.

Perché è importante

Tiene traccia della fase di escalation delle attività di recupero crediti, un dato fondamentale per valutare l’efficacia della strategia di sollecito.

La data entro cui deve essere pagata la fattura.

Perché è importante

Costituisce il riferimento per stabilire se una fattura è scaduta, avviare le attività di recupero crediti e analizzarne l’anzianità.

L’utente o l’ID di sistema che ha eseguito l’attività.

Perché è importante

Attribuisce le attività del processo a persone specifiche o a sistemi automatizzati, consentendo di monitorare i risultati, analizzare il carico di lavoro e svolgere verifiche.

Attività

Fasi del processo da monitorare e ottimizzare

Segna la creazione del record della transazione di fattura in Oracle Fusion Financials. È l’inizio ufficiale del ciclo di vita della fattura nel modulo dei crediti commerciali e costituisce il punto di partenza principale per l’analisi.

Perché è importante

È l’evento di inizio fondamentale del percorso della fattura. Tutti i calcoli successivi dei tempi di ciclo, come i Giorni medi di incasso (DSO) e il tempo di ciclo del pagamento della fattura, dipendono da questa data e ora iniziale.

Evento calcolato che si verifica quando la data corrente supera la data di scadenza della fattura e questa non è stata pagata per intero. Segna il passaggio della fattura dallo stato «in corso» a quello «scaduto».

Perché è importante

È una tappa fondamentale che avvia le attività di recupero crediti e di sollecito. Analizzare il numero e il valore delle fatture che superano la data di scadenza è essenziale per gestire il capitale circolante e valutare il rischio di credito.

Indica l’avvio formale della procedura di sollecito per una fattura scaduta, che spesso prevede l’invio della prima lettera ufficiale. In genere, viene registrato quando viene eseguito un processo batch di sollecito che include la fattura.

Perché è importante

Monitorare questa attività è fondamentale per misurare l’efficacia dei solleciti e il rispetto delle relative politiche. Fornisce una base di riferimento per misurare il tempo necessario affinché il sollecito porti a un pagamento.

Segna la ricezione di fondi da parte di un cliente, che potrebbero non essere ancora stati associati a una fattura specifica. L’evento viene rilevato quando il sistema crea una transazione di incasso.

Perché è importante

È una tappa importante nel processo di recupero crediti, perché indica che il pagamento è stato ricevuto. Il tempo che intercorre tra questo evento e la registrazione del pagamento misura l’efficienza delle attività interne.

Indica l’applicazione di un pagamento ricevuto a una fattura specifica, che riduce il saldo residuo della fattura. È il passaggio che collega formalmente un pagamento a una fattura.

Perché è importante

Questa attività è fondamentale per stabilire che una fattura è stata pagata. Rappresenta il vero punto finale per il calcolo dei Giorni medi di incasso (DSO) e del ciclo di registrazione del pagamento.

Indica la decisione formale di interrompere le attività di recupero e contabilizzare l’importo della fattura come credito inesigibile. Si tratta di una transazione finanziaria esplicita che porta a zero il saldo della fattura.

Perché è importante

È un esito negativo fondamentale del processo di recupero crediti. Analizzare gli stralci per segmento di clientela, area geografica o limite di credito aiuta a perfezionare le politiche creditizie e le strategie di recupero per ridurre al minimo le perdite.

Domande frequenti

Domande frequenti

Il Process Mining La aiuta a visualizzare il flusso effettivo del processo di gestione del credito e recupero crediti e a individuare colli di bottiglia come approvazioni lente o solleciti inefficaci. Fa emergere le deviazioni dalle procedure standard e mette in evidenza le opportunità per aumentare l’efficienza. In questo modo può prendere decisioni basate sui dati, ottimizzare i flussi di lavoro e ridurre il DSO.

In genere servono log degli eventi relativi alla creazione delle fatture, alle approvazioni del credito, alla registrazione dei pagamenti, alle attività di sollecito e alla risoluzione delle contestazioni. I principali campi dati includono il numero della fattura, usato come identificativo del caso, i nomi delle attività, le date e gli orari di ciascuna attività e la persona che ha eseguito ogni passaggio. Di solito, questi dati vengono estratti dalle tabelle Oracle pertinenti.

Certamente. Analizzando l’intero percorso della fattura, il Process Mining può individuare le cause precise di un DSO elevato, come ritardi nell’approvazione del credito, cicli di sollecito inefficaci o tempi lunghi per registrare i pagamenti. Mostra dove si bloccano le fatture e quali varianti del processo allungano i tempi di pagamento, fornendo indicazioni per interventi mirati.

Può aspettarsi miglioramenti significativi, come una riduzione dei Giorni medi di incasso, tempi più brevi per l’approvazione del credito e meno fatture stralciate. Il Process Mining aiuta inoltre a rendere più uniforme il rispetto delle politiche di sollecito, a ottimizzare l’assegnazione degli addetti al recupero crediti e ad abbreviare i cicli di risoluzione delle contestazioni, migliorando l’efficienza operativa e la conformità.

Spesso è possibile ottenere le prime informazioni utili entro poche settimane dall’estrazione e dall’acquisizione dei dati. Il tempo necessario per ottenere tutti i benefici, come un’accelerazione del 30% nell’approvazione del credito o un aumento del 20% dell’efficacia dei solleciti, dipende dalla complessità del processo e dalla rapidità con cui vengono attuate le modifiche suggerite. Il Process Mining consente un monitoraggio continuo a supporto del miglioramento costante.

Il requisito tecnico principale è poter accedere ai dati di Oracle Fusion Financials, in particolare estrarre i log delle transazioni dalle tabelle pertinenti. Servono inoltre una piattaforma software di Process Mining, installata in sede o disponibile nel cloud, e risorse per la modellazione iniziale dei dati e le analisi successive. In genere, non è necessario scrivere codice personalizzato per svolgere le analisi.

La BI presenta Dashboard e report basati su metriche storiche, mentre il Process Mining ricostruisce il flusso effettivo del processo da un capo all’altro a partire dai log degli eventi. Mostra come vengono realmente svolte le attività, individua le cause profonde di ritardi e deviazioni e visualizza l’intero percorso di ogni fattura. Offre così una comprensione diagnostica più approfondita rispetto a quella basata su KPI aggregati.

No, il Process Mining è scalabile e può essere utile a organizzazioni di diverse dimensioni. L’estrazione iniziale dei dati richiede alcune competenze tecniche, ma gli strumenti moderni offrono interfacce intuitive per analizzare e interpretare le informazioni sui processi. L’obiettivo è sfruttare i dati già disponibili per individuare le inefficienze, indipendentemente dalle dimensioni dell’azienda.

La privacy e la sicurezza dei dati sono prioritarie. È fondamentale attenersi alle politiche di governance dei dati della propria organizzazione, che spesso prevedono l’anonimizzazione o la pseudonimizzazione dei dati personali sensibili prima di importarli nello strumento di Process Mining. Verifichi che la soluzione scelta rispetti le normative applicabili in materia di protezione dei dati e disponga di solide misure di sicurezza.

Inizi oggi a ottimizzare la gestione del credito e il recupero crediti

Riduca del 30% il tempo di ciclo e migliori la salute finanziaria in Oracle Fusion.

Inizi la prova gratuita

Non è richiesta alcuna carta di credito. Può iniziare in pochi minuti.