Migliori il processo di concessione dei prestiti
La guida in 6 passaggi per ottimizzare i processi e concludere i prestiti più rapidamente.
Migliori il processo di concessione dei prestiti
Erogazione dei prestiti
ICE Mortgage Technology

Selezioni un processo

Scelga un processo per continuare a lavorare nell’area di lavoro collegata.

Processi disponibili
Sistemi disponibili

Ottimizzi l’erogazione dei prestiti in ICE Mortgage Technology

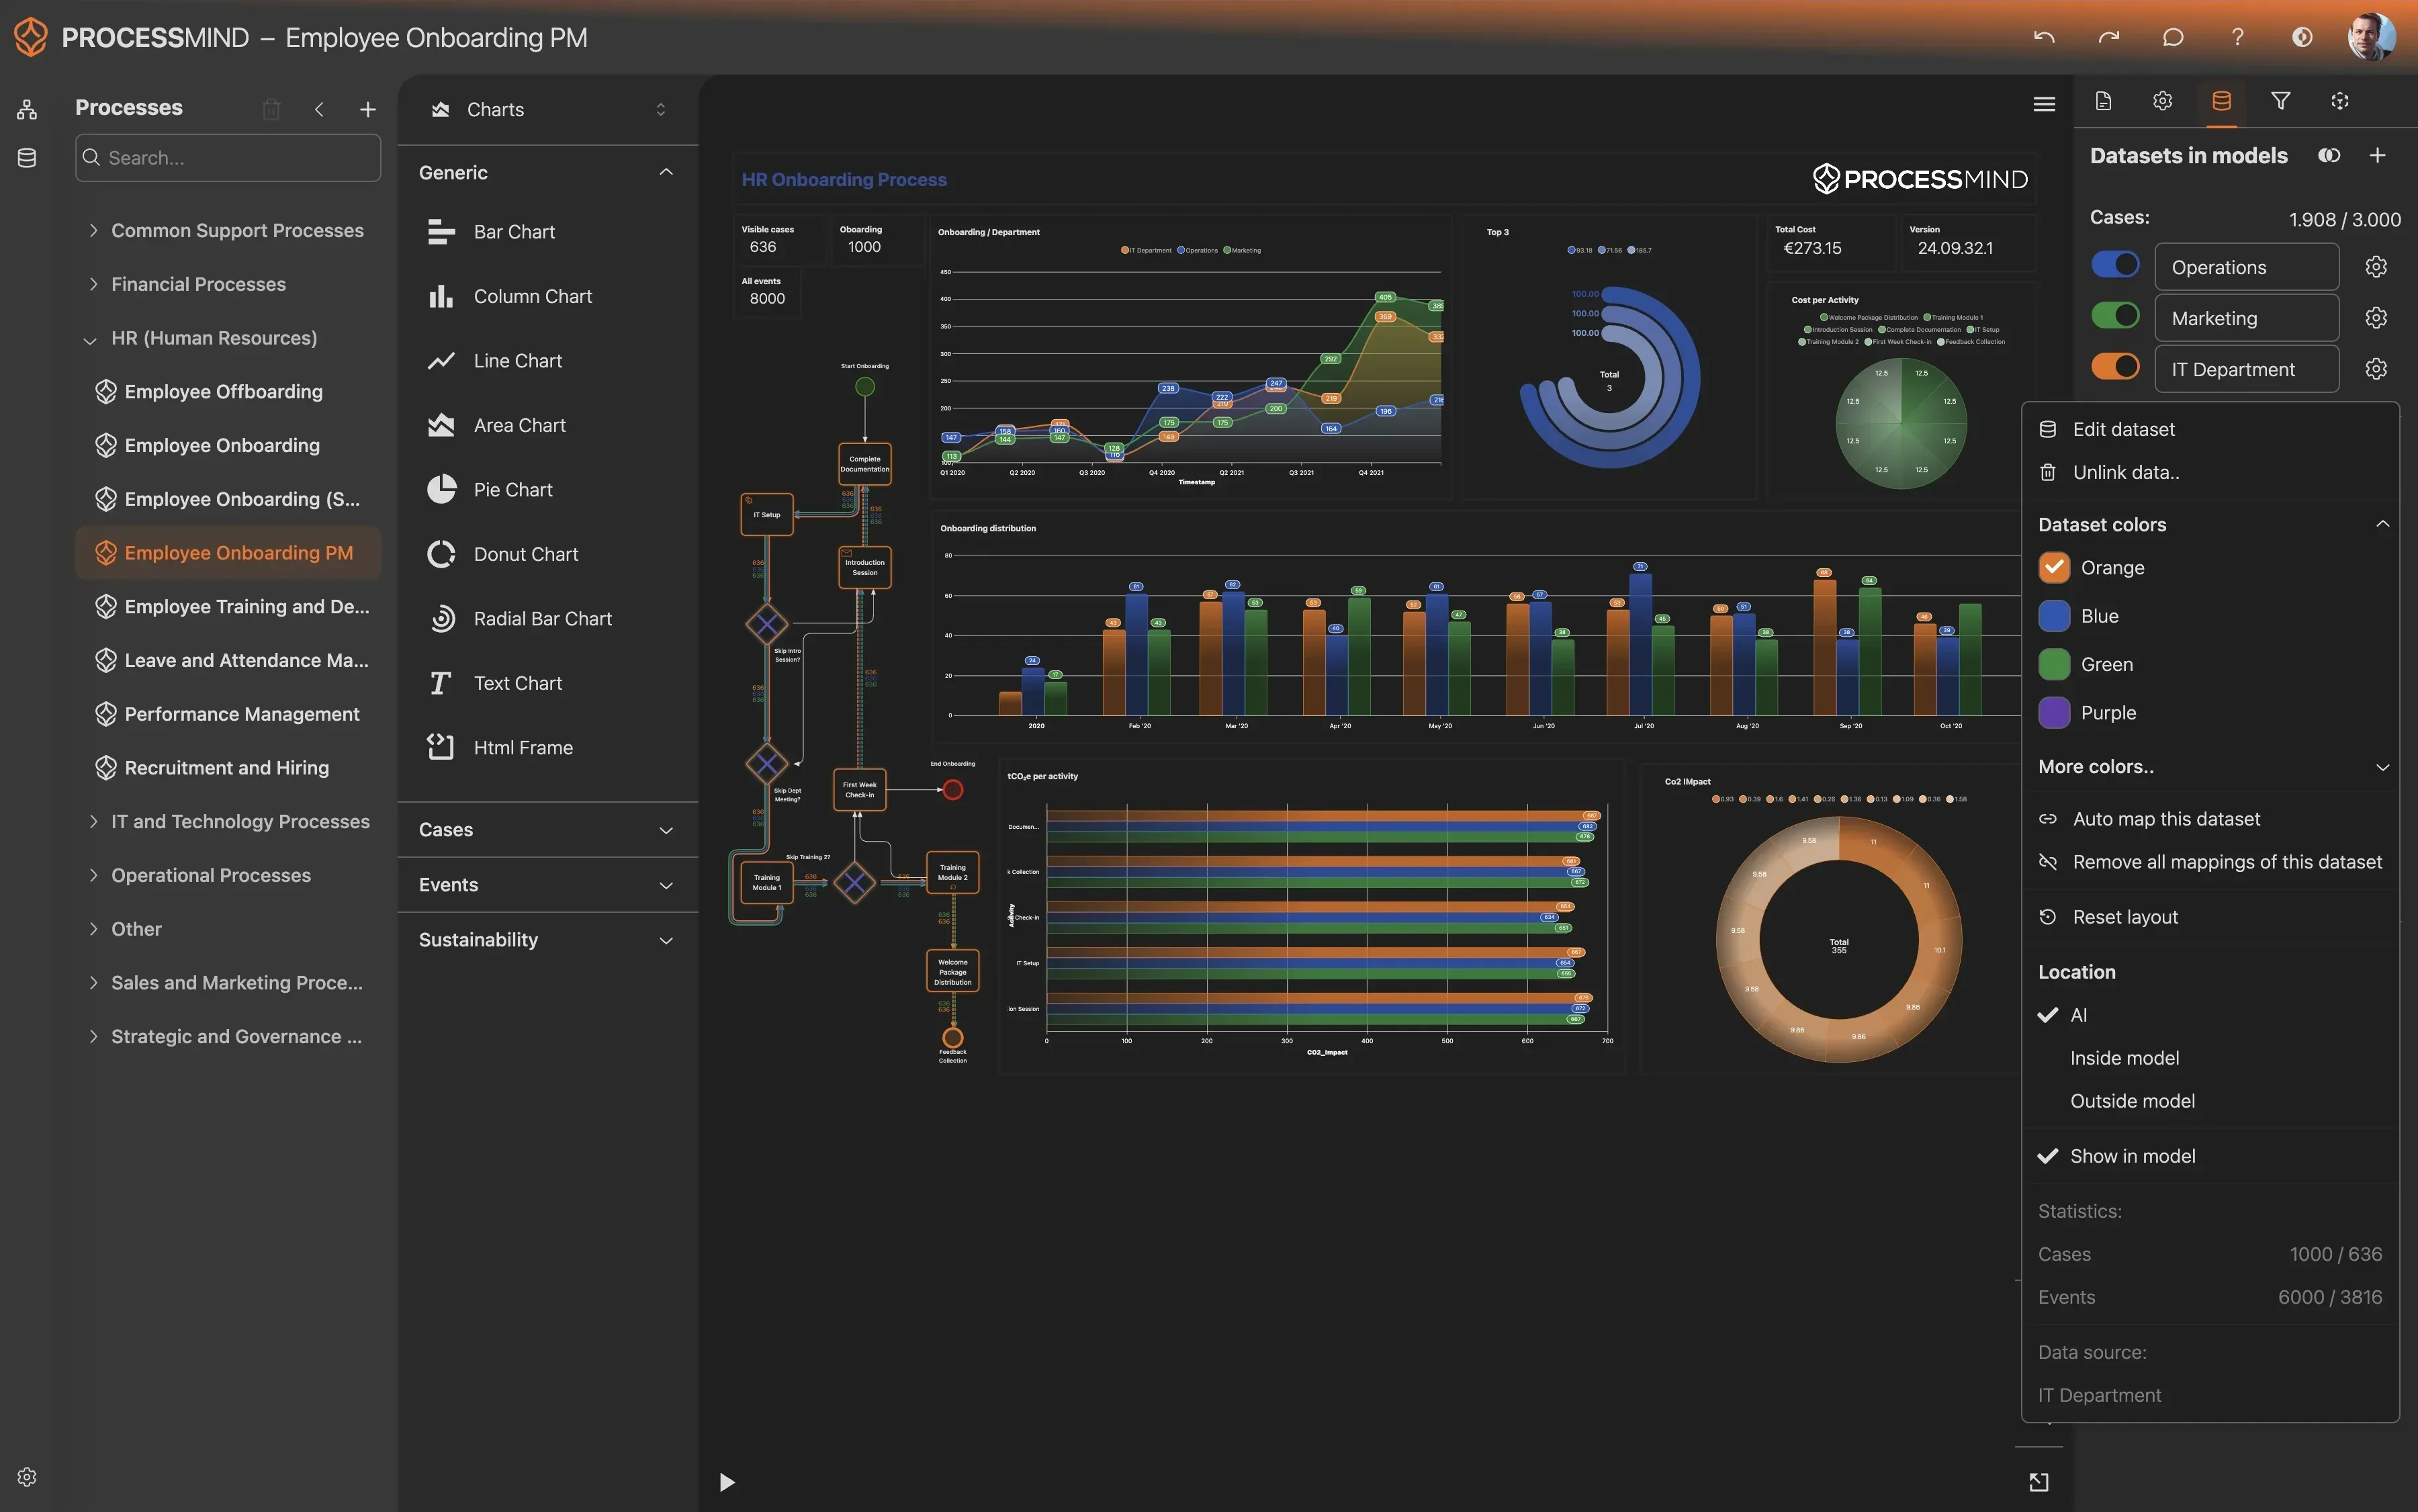
I processi di concessione dei prestiti sono spesso soggetti a ritardi, rischi di conformità e colli di bottiglia nascosti. La nostra piattaforma Le consente di individuare con precisione i punti in cui il processo rallenta e di rilevare le inefficienze. Grazie a indicazioni chiare e concrete, può definire interventi mirati per migliorare le operazioni e rendere più fluido l’intero percorso di concessione.

Scarichi il nostro template dei dati preconfigurato e affronti le sfide più comuni per raggiungere i Suoi obiettivi di efficienza. Segua il nostro piano di miglioramento in sei fasi e consulti la guida al template dei dati per trasformare le Sue attività.

Mostra la descrizione dettagliata

Perché ottimizzare l’erogazione dei prestiti è fondamentale per gli istituti di credito

Nel mercato dei mutui odierno, altamente competitivo e regolamentato, l’efficienza del processo di erogazione dei prestiti è essenziale. Gli istituti che utilizzano ICE Mortgage Technology, un sistema di riferimento nel settore, sono costantemente sotto pressione per accelerare la chiusura dei finanziamenti, ridurre i costi operativi e garantire la conformità. Le inefficienze non si limitano a rallentare il processo: incidono direttamente sui risultati economici, compromettono la fiducia dei clienti e possono comportare rischi significativi per la conformità. Ogni ritardo, ogni rilavorazione e ogni collo di bottiglia non risolto aumentano il costo per prestito, riducono le opportunità di ricavo e peggiorano l’esperienza di chi richiede un finanziamento. Per mantenere un vantaggio competitivo e favorire una crescita sostenibile, è essenziale comprendere il percorso effettivo delle richieste, dall’invio iniziale all’erogazione finale dei fondi. Ottimizzare un processo così articolato non significa limitarsi a ottenere piccoli miglioramenti, ma trasformare l’intera attività di concessione dei prestiti per rispondere alle esigenze attuali.

Come il Process Mining fa luce sul flusso di lavoro di erogazione dei prestiti

Il Process Mining offre un approccio concreto per comprendere e migliorare il processo di erogazione dei prestiti in ICE Mortgage Technology. A differenza degli strumenti tradizionali di business intelligence, che forniscono rappresentazioni statiche, il Process Mining utilizza gli Event Log generati dal sistema Encompass e dalle eventuali piattaforme integrate per ricostruire il percorso effettivo di ogni richiesta, dall’inizio alla fine. Ne risulta una rappresentazione oggettiva, basata sui dati, del funzionamento reale dei processi, che mette in evidenza le deviazioni dal percorso previsto, i colli di bottiglia nascosti e le sequenze di attività inefficienti. Può individuare con precisione i punti in cui le richieste subiscono ritardi, riconoscere i cicli di rilavorazione più frequenti e risalire alle cause profonde delle variazioni nei tempi di elaborazione. Ad esempio, il Process Mining può mostrare le attività che seguono l’evento "Richiesta inviata" e indicare quante volte le pratiche tornano alla fase "Documenti integrativi richiesti" o rimangono in attesa prima dell’avvio della valutazione del credito. Queste informazioni consentono di superare le supposizioni, mostrando con chiarezza dove è più urgente intervenire e offrendo uno strumento efficace per analizzare il rispetto delle regole di conformità e l’efficienza delle decisioni lungo tutto il percorso di concessione del prestito.

Aree chiave per migliorare il percorso di concessione dei prestiti

Grazie alle informazioni dettagliate fornite dal Process Mining, è possibile individuare diverse aree del processo di erogazione dei prestiti in cui intervenire:

  • Riduzione del tempo di ciclo: individui ed elimini le attese superflue tra attività fondamentali, ad esempio tra il completamento della verifica del credito e l’avvio della valutazione, oppure tra la decisione sul prestito e la generazione dell’offerta. Accelerare questi passaggi può ridurre sensibilmente il tempo di ciclo complessivo.
  • Semplificazione dei flussi di lavoro: individui passaggi ridondanti, procedure manuali alternative o fasi di approvazione che non aggiungono valore. Il Process Mining può mostrare con quale frequenza gli addetti riassegnano le pratiche o le richieste vengono rinviate per ottenere ulteriori informazioni dopo una prima revisione, segnalando possibili interventi di semplificazione.
  • Miglioramento del rispetto delle regole di conformità: rilevi automaticamente i casi in cui i controlli obbligatori, ad esempio quelli previsti durante la valutazione del rischio, vengono omessi, eseguiti fuori sequenza o richiedono troppo tempo. In questo modo può intervenire tempestivamente per ridurre i rischi in ICE Mortgage Technology.
  • Ottimizzazione dell’allocazione delle risorse: comprenda dove alcuni team o addetti alla gestione dei prestiti devono affrontare carichi di lavoro sproporzionati o diventano colli di bottiglia, allungando i tempi di elaborazione. Queste informazioni aiutano a bilanciare le risorse e migliorare la produttività.
  • Individuazione delle opportunità di automazione: identifichi le attività manuali ripetitive e ad alto volume, come l’inserimento di determinati dati o la convalida dei documenti, che potrebbero essere adatte all’automazione robotica dei processi (RPA) o a una migliore integrazione dei sistemi, liberando tempo per le attività più complesse.

Risultati concreti dell’ottimizzazione dei processi

L’applicazione strategica del Process Mining al processo di erogazione dei prestiti in ICE Mortgage Technology offre vantaggi significativi e misurabili:

  • Chiusura più rapida dei prestiti: individuando ed eliminando colli di bottiglia e rilavorazioni, può ridurre sensibilmente il tempo medio di ciclo, accelerare l’erogazione dei fondi e migliorare l’esperienza dei clienti.
  • Costi operativi inferiori: processi semplificati, meno attività manuali e un utilizzo più efficiente delle risorse riducono direttamente il costo per ogni prestito erogato.
  • Maggiore conformità e migliore gestione dei rischi: individuare e correggere tempestivamente le lacune in materia di conformità riduce i rischi normativi, evita sanzioni e tutela la reputazione dell’istituto.
  • Esperienza migliore per chi presenta una richiesta: un processo di concessione più rapido, fluido e trasparente favorisce la soddisfazione e la fidelizzazione dei clienti.
  • Maggiore produttività degli addetti alla gestione dei prestiti: rimuovere gli ostacoli nei processi e automatizzare le attività di routine consente al team di concentrarsi su attività di maggior valore, migliorando la soddisfazione e i risultati del lavoro.
  • Decisioni strategiche basate sui dati: ottenga dati oggettivi per decidere con cognizione di causa sugli investimenti tecnologici, sui programmi di formazione e sulle iniziative di riprogettazione dei processi, favorendo un miglioramento continuo.

Inizi il percorso verso un processo di erogazione dei prestiti più efficiente

Un processo di erogazione dei prestiti più efficiente e conforme in ICE Mortgage Technology è alla Sua portata. Con il Process Mining può trasformare le attività, passando dalla risoluzione reattiva dei problemi all’ottimizzazione proattiva dei processi. Questo approccio accessibile Le permette di comprendere lo stato effettivo del processo di concessione, individuare le aree prioritarie di miglioramento e introdurre cambiamenti capaci di generare valore nel tempo. Inizi questo percorso per ridurre sensibilmente il tempo di ciclo, migliorare la conformità e raggiungere l’eccellenza operativa in tutto il Suo ecosistema di concessione dei prestiti.

Erogazione dei prestiti Elaborazione dei mutui Processo di concessione dei prestiti Flusso di lavoro per la richiesta di prestito Efficienza della valutazione del credito Gestione della conformità Riduzione del tempo di ciclo Analisi dei colli di bottiglia Concessione di mutui Elaborazione dei prestiti Decisione sul credito Processo di erogazione dei mutui Ciclo di vita del prestito

Problemi e sfide comuni

Individui le sfide che La riguardano

La chiusura dei prestiti richiede troppo tempo, frustrando chi presenta una richiesta e facendo perdere opportunità commerciali. I ritardi spesso dipendono da passaggi inefficienti tra reparti, richieste ripetute di documenti o code di valutazione del credito non ottimizzate in ICE Mortgage Technology. Ne risentono direttamente la soddisfazione dei clienti e il numero di prestiti che è possibile elaborare.
ProcessMind visualizza l’intero percorso di erogazione dei prestiti e individua le attività e i reparti che causano ritardi. Analizzando i dati effettivi degli eventi di ICE Mortgage Technology, rileva colli di bottiglia, deviazioni dal processo e percorsi non conformi, fornendo indicazioni concrete per semplificare il flusso di lavoro e accelerare la chiusura dei prestiti.

La frequente ripresentazione di documenti o la nuova valutazione delle richieste, dovute a errori o dati incompleti, genera inefficienze significative e aumenta i costi operativi. Ogni ciclo di rilavorazione allunga i tempi di erogazione del prestito e assorbe risorse preziose del personale in ICE Mortgage Technology, riducendo la produttività e aumentando i costi di elaborazione.
ProcessMind individua con precisione le fasi e le cause profonde delle rilavorazioni, ad esempio informazioni mancanti durante la revisione iniziale o dati inseriti in modo errato. Mappando i frequenti ritorni a fasi precedenti del processo, La aiuta a introdurre miglioramenti mirati per ridurre gli errori e aumentare la percentuale di pratiche completate correttamente al primo tentativo.

In ICE Mortgage Technology i processi possono sembrare efficienti, ma in alcune fasi di approvazione si verificano ritardi critici che bloccano l’avanzamento delle richieste. Senza una visione dettagliata del processo, è difficile individuare questi colli di bottiglia nascosti, con conseguenti tempi di chiusura imprevedibili e obiettivi mancati.
ProcessMind offre una visione dettagliata dei flussi di lavoro di erogazione dei prestiti, mostrando dove le richieste si bloccano e per quale motivo. Quantifica l’impatto di ogni collo di bottiglia, consentendo di dare priorità agli interventi, ottimizzare l’allocazione delle risorse e rendere più fluido il processo nell’ecosistema ICE Mortgage Technology.

Le differenze rispetto alle procedure operative standard o alle linee guida normative comportano rischi per la conformità e possibili sanzioni finanziarie. Senza una supervisione chiara, il personale potrebbe saltare passaggi obbligatori o seguire percorsi non approvati, compromettendo l’integrità del processo di erogazione dei prestiti in ICE Mortgage Technology.
ProcessMind individua automaticamente tutti i percorsi effettivi del processo e mette in evidenza ogni caso in cui l’erogazione dei prestiti si discosta dalle regole di conformità definite. Indica con precisione dove si verificano azioni non conformi, consentendo di intervenire tempestivamente sui rischi e garantire che tutti i prestiti rispettino le norme e le politiche interne.

Una distribuzione disomogenea del carico di lavoro o la mancanza di competenze tra gli addetti alla gestione dei prestiti e i responsabili della valutazione del credito possono sovraccaricare alcuni team e lasciare risorse inutilizzate in altri. Questo squilibrio allunga i tempi di elaborazione, aumenta i costi operativi e incide sul morale del personale del reparto che gestisce l’erogazione dei prestiti tramite ICE Mortgage Technology.
ProcessMind analizza l’utilizzo delle risorse lungo l’intero percorso di erogazione dei prestiti e mostra dove sono sovraccariche o sottoutilizzate. Rivela le attività con una domanda elevata e individua opportunità per riassegnare il personale, bilanciare i carichi di lavoro e ottimizzare i livelli di organico in ICE Mortgage Technology.

La raccolta e la verifica di documenti giustificativi, come dichiarazioni dei redditi o rapporti sul credito, sono spesso tra le principali cause di ritardo nell’erogazione dei prestiti. Le procedure manuali, gli scambi continui con chi presenta la richiesta e le fasi di convalida inefficienti in ICE Mortgage Technology possono allungare sensibilmente il ciclo di vita del prestito.
ProcessMind mappa l’intero processo di gestione dei documenti, individua le fasi che causano ritardi e ne quantifica l’impatto sul tempo di ciclo complessivo. Aiuta a trovare opportunità per semplificare le richieste di documenti, automatizzare le fasi di convalida e ridurre il lavoro manuale, accelerando il processo di erogazione in ICE Mortgage Technology.

L’applicazione incoerente dei criteri di valutazione del credito da parte di diversi addetti o filiali produce risultati imprevedibili e può sollevare dubbi di equità per chi presenta una richiesta. In ICE Mortgage Technology, la mancanza di standardizzazione può inoltre esporre l’organizzazione a rischi maggiori o far perdere opportunità, ad esempio respingendo richiedenti idonei.
ProcessMind offre una visione dettagliata di ogni punto decisionale nel processo di erogazione dei prestiti e mostra dove e perché vengono prese decisioni diverse. Aiuta a individuare le variazioni nei criteri decisionali, così da standardizzare le regole di valutazione e garantire risultati coerenti, equi ed efficienti per tutte le richieste di prestito.

L’inserimento manuale dei dati e il loro trasferimento tra sistemi durante il processo di erogazione dei prestiti aumentano il rischio di errore umano e rallentano l’elaborazione. Ciò accade spesso quando ICE Mortgage Technology interagisce con altre piattaforme, causando duplicazioni del lavoro e possibili discrepanze nei dati.
ProcessMind visualizza il flusso dei dati e delle attività, mettendo in evidenza i punti in cui gli interventi manuali sono frequenti e dove è possibile valutare l’automazione. Quantifica il tempo impiegato e l’impatto degli errori associati a questi passaggi, aiutando a individuare le aree in cui integrare i sistemi o introdurre l’automazione robotica dei processi, per migliorare l’efficienza in ICE Mortgage Technology.

Inefficienze, rilavorazioni e tempi di ciclo prolungati aumentano nel complesso il costo operativo di ogni prestito elaborato. Senza informazioni dettagliate sui costi del processo, è difficile individuare le attività o le risorse che incidono maggiormente sulle spese in ICE Mortgage Technology.
ProcessMind collega le attività del processo ai relativi costi e mostra chiaramente dove si concentrano le spese durante il ciclo di vita dell’erogazione. Questa visibilità consente di individuare le aree più costose, ottimizzare i flussi di lavoro e ridurre il costo complessivo di ogni prestito erogato.

Il mancato rispetto degli accordi sui livelli di servizio, interni o esterni, per l’elaborazione dei prestiti può comportare sanzioni, minore soddisfazione dei clienti e danni alla reputazione. Nel complesso processo di erogazione dei prestiti in ICE Mortgage Technology, può essere difficile individuare le cause specifiche degli obiettivi mancati.
ProcessMind monitora costantemente il rispetto degli SLA in ogni fase del processo di erogazione dei prestiti. La avvisa automaticamente di possibili violazioni degli SLA e individua le attività o i colli di bottiglia che le causano, consentendo di intervenire tempestivamente e raggiungere con regolarità gli obiettivi di servizio.

Chi presenta una richiesta e le parti interessate interne spesso non conoscono in tempo reale lo stato esatto della pratica né i passaggi successivi. Ne derivano frequenti richieste di aggiornamento, un maggiore carico amministrativo e un’esperienza peggiore durante l’intero processo di erogazione dei prestiti in ICE Mortgage Technology.
ProcessMind offre una visione completa e in tempo reale dell’avanzamento di ogni richiesta lungo l’intero flusso di lavoro. Consente alle parti interessate di individuare rapidamente lo stato corrente, le azioni in sospeso e i tempi di completamento stimati, aumentando sensibilmente la trasparenza e riducendo il tempo dedicato alle comunicazioni.

Obiettivi tipici

Definisca i criteri di successo

L’obiettivo è ridurre sensibilmente il tempo totale necessario affinché una richiesta di prestito passi dall’invio all’erogazione dei fondi in ICE Mortgage Technology. In questo modo, chi presenta una richiesta riceve un servizio più rapido, l’istituto aumenta il numero di pratiche elaborate e l’efficienza operativa migliora, con effetti diretti sulla soddisfazione dei clienti e sulla crescita dell’attività di erogazione dei prestiti. ProcessMind contribuisce a raggiungere questo risultato mappando con precisione il processo effettivo dall’inizio alla fine e misurando ogni passaggio e la sua durata. Individua i percorsi critici e i colli di bottiglia e quantifica i ritardi associati a specifiche attività o risorse, fornendo dati utili per ridurre i tempi di elaborazione del 25% o più.

L’obiettivo è individuare e rimuovere gli ostacoli non evidenti che causano ritardi o blocchi nella sequenza di approvazione dei prestiti in ICE Mortgage Technology. Eliminare questi colli di bottiglia rende il flusso di lavoro più fluido e prevedibile, accelera le decisioni e previene attese superflue nel processo di erogazione dei prestiti. ProcessMind offre una visione completa del flusso effettivo delle richieste e mette in evidenza le deviazioni e i tempi di attesa che segnalano la presenza di colli di bottiglia. Mostra le attività o i passaggi in cui le richieste si bloccano, consentendo di intervenire in modo mirato e semplificare efficacemente il flusso di approvazione.

L’obiettivo è migliorare la coerenza con cui vengono rispettate tutte le regole normative e interne durante il processo di erogazione dei prestiti in ICE Mortgage Technology. Una maggiore conformità riduce il rischio di sanzioni, danni alla reputazione e problemi legali, assicurando che l’istituto operi nel rispetto delle regole stabilite. ProcessMind confronta l’esecuzione effettiva del processo per ogni ID di richiesta di prestito con i percorsi conformi definiti in precedenza. Rileva e segnala automaticamente le deviazioni, come passaggi omessi o scorciatoie non autorizzate, fornendo indicazioni concrete per migliorare il rispetto delle regole di conformità del 15% o più e ridurre i rischi.

L’obiettivo è ridurre la frequenza con cui le richieste di prestito devono essere elaborate di nuovo, i documenti devono essere presentati nuovamente o le pratiche devono essere rivalutate a causa di errori, informazioni mancanti o procedure errate in ICE Mortgage Technology. Ridurre le rilavorazioni permette di risparmiare sui costi operativi, velocizzare l’elaborazione e migliorare l’efficienza complessiva del processo di erogazione dei prestiti. ProcessMind individua i punti esatti in cui si verificano cicli di rilavorazione e ne identifica le cause profonde. Analizzando i frequenti ritorni alle attività precedenti, aiuta a introdurre miglioramenti mirati, come controlli iniziali più efficaci o istruzioni più chiare, per ridurre le rilavorazioni del 20% o più.

L’obiettivo è assicurare che le risorse umane e di sistema coinvolte nell’erogazione dei prestiti in ICE Mortgage Technology siano assegnate in modo efficiente, evitando sia il sovraccarico sia il sottoutilizzo. Un utilizzo ottimale delle risorse consente di bilanciare i carichi di lavoro, ridurre i costi operativi e completare più rapidamente il processo. ProcessMind mostra come vengono utilizzate le risorse nelle diverse attività e varianti del processo. Individua i colli di bottiglia causati da risorse sovraccariche e mette in evidenza la capacità inutilizzata, consentendo ai responsabili di riassegnare le attività in modo strategico e garantire prestazioni ottimali per ogni ID di richiesta di prestito.

L’obiettivo è velocizzare la raccolta, l’invio, la revisione e l’approvazione di tutti i documenti giustificativi necessari per le richieste di prestito in ICE Mortgage Technology. Accelerare queste fasi iniziali fondamentali riduce sensibilmente il tempo di ciclo complessivo e migliora l’esperienza di chi presenta la richiesta. ProcessMind analizza il tempo dedicato alle attività relative ai documenti e individua i ritardi nelle richieste, negli invii e nelle fasi di convalida. Fa emergere passaggi inefficienti o tempi di attesa tra i diversi stati dei documenti, indicando chiaramente come accelerare l’elaborazione e la convalida e ridurre la durata della fase iniziale.

L’obiettivo è garantire che richieste di prestito simili ricevano decisioni coerenti e prevedibili in ICE Mortgage Technology. Standardizzare i criteri decisionali riduce le variazioni, favorisce l’equità, limita i rischi e rende il processo di erogazione dei prestiti più affidabile e trasparente. ProcessMind visualizza i diversi percorsi e risultati delle decisioni di valutazione del credito in base agli attributi delle richieste. Mette in evidenza i casi simili che seguono percorsi diversi o ricevono decisioni incoerenti, consentendo di individuare le pratiche migliori e standardizzare i protocolli decisionali.

Questo obiettivo mira a ridurre o eliminare l’inserimento manuale e ripetitivo dei dati e i trasferimenti tra sistemi durante il processo di erogazione dei mutui in ICE Mortgage Technology. Automatizzare queste attività riduce il rischio di errore umano, accelera l’elaborazione e consente al personale di dedicarsi ad attività a maggior valore. ProcessMind analizza gli Event Log per individuare le attività che richiedono molto lavoro manuale e comportano frequenti trasferimenti di dati. Segnala le opportunità più adatte all’automazione robotica dei processi (RPA) o all’integrazione tra sistemi, aiutando le organizzazioni a capire dove l’automazione può migliorare maggiormente efficienza e accuratezza.

L’obiettivo è ridurre le spese complessive sostenute per ogni mutuo, dalla richiesta all’erogazione, in ICE Mortgage Technology. Raggiungerlo incide direttamente sulla redditività, rafforza la competitività e migliora i risultati finanziari del reparto di erogazione dei mutui. ProcessMind fa emergere i costi nascosti legati a passaggi inefficienti, rilavorazioni, tempi di ciclo prolungati e risorse inattive. Offrendo una visione trasparente dei costi di processo, aiuta a individuare le aree in cui una maggiore efficienza operativa può ridurre del 10% o più il costo per mutuo erogato.

Questo obiettivo punta a rispettare o superare con regolarità i target prestabiliti per i tempi di elaborazione e i tempi di risposta delle richieste di mutuo in ICE Mortgage Technology. Raggiungere il 95% degli obiettivi SLA migliora la soddisfazione dei clienti, rafforza la fiducia e consolida la reputazione dell’istituto come finanziatore affidabile. ProcessMind monitora costantemente l’avanzamento di ogni ID della richiesta di mutuo rispetto ai relativi obiettivi SLA. Segnala in anticipo i casi a rischio di violazione degli SLA e analizza le cause profonde delle violazioni passate, fornendo indicazioni utili per adottare misure correttive e migliorare le prestazioni SLA complessive.

L’obiettivo è offrire informazioni accurate e aggiornate in tempo reale sulla fase e sull’avanzamento di ogni richiesta di mutuo in ICE Mortgage Technology. Una maggiore visibilità riduce le richieste di aggiornamento da parte delle persone coinvolte, migliora la comunicazione interna e consente di intervenire in anticipo sui possibili ritardi, rendendo il processo di erogazione dei mutui più trasparente e attento alle esigenze dei clienti. ProcessMind contribuisce a raggiungere questo obiettivo offrendo una visione completa del processo di erogazione dei mutui e mostrando con precisione a che punto si trova ogni ID della richiesta. Evidenzia i possibili ritardi, individua le attività che li causano e fornisce un’unica fonte affidabile per consultare lo stato delle richieste, così che tutte le persone coinvolte dispongano di informazioni coerenti e aggiornate.

Il percorso di miglioramento in 6 passaggi per l’erogazione dei mutui

1

Scarichi il template

Cosa fare

Acceda al template Excel, predisposto per i dati di erogazione dei mutui di ICE Mortgage Technology. Il template descrive la struttura dei dati necessaria per ottenere un’analisi efficace.

Perché è importante

Partire dalla struttura corretta dei dati consente di ottenere informazioni accurate e significative, evitando rilavorazioni e agevolando l’analisi.

Risultato atteso

Un template Excel strutturato, pronto per raccogliere i dati relativi agli eventi e ai casi del processo di erogazione dei mutui.

COSA OTTERRÀ

Individui i ritardi nascosti nel processo di concessione dei prestiti

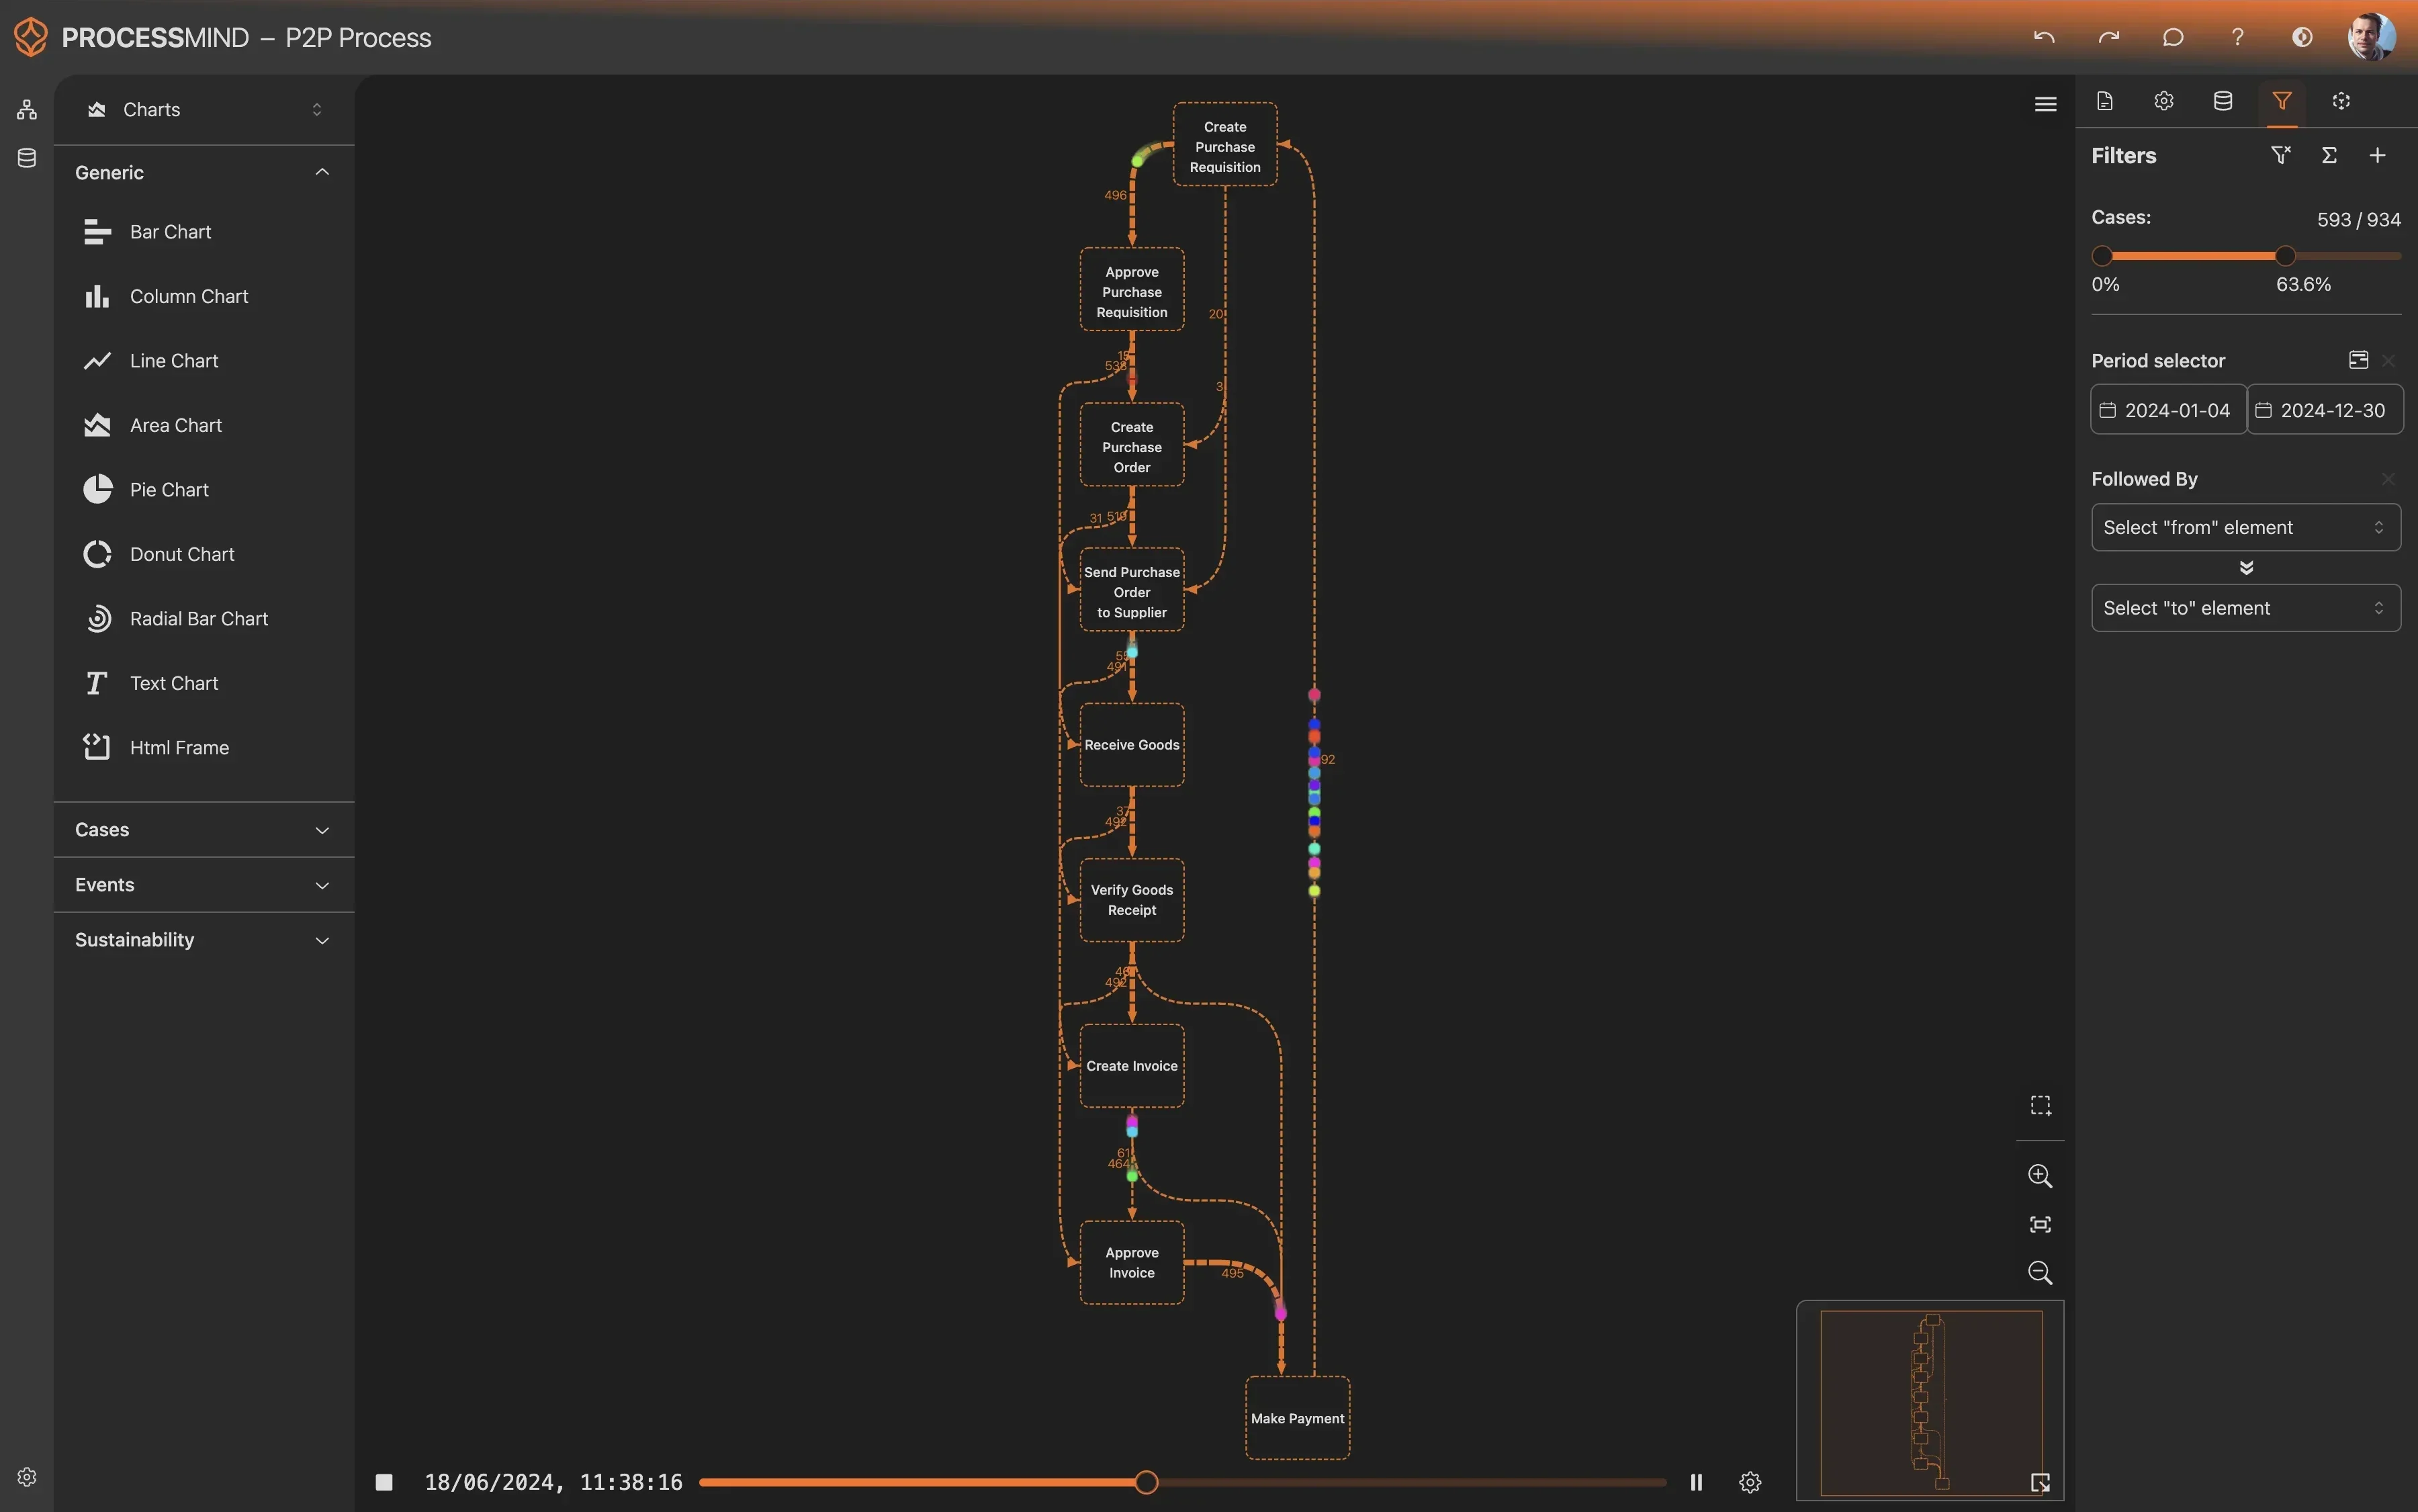
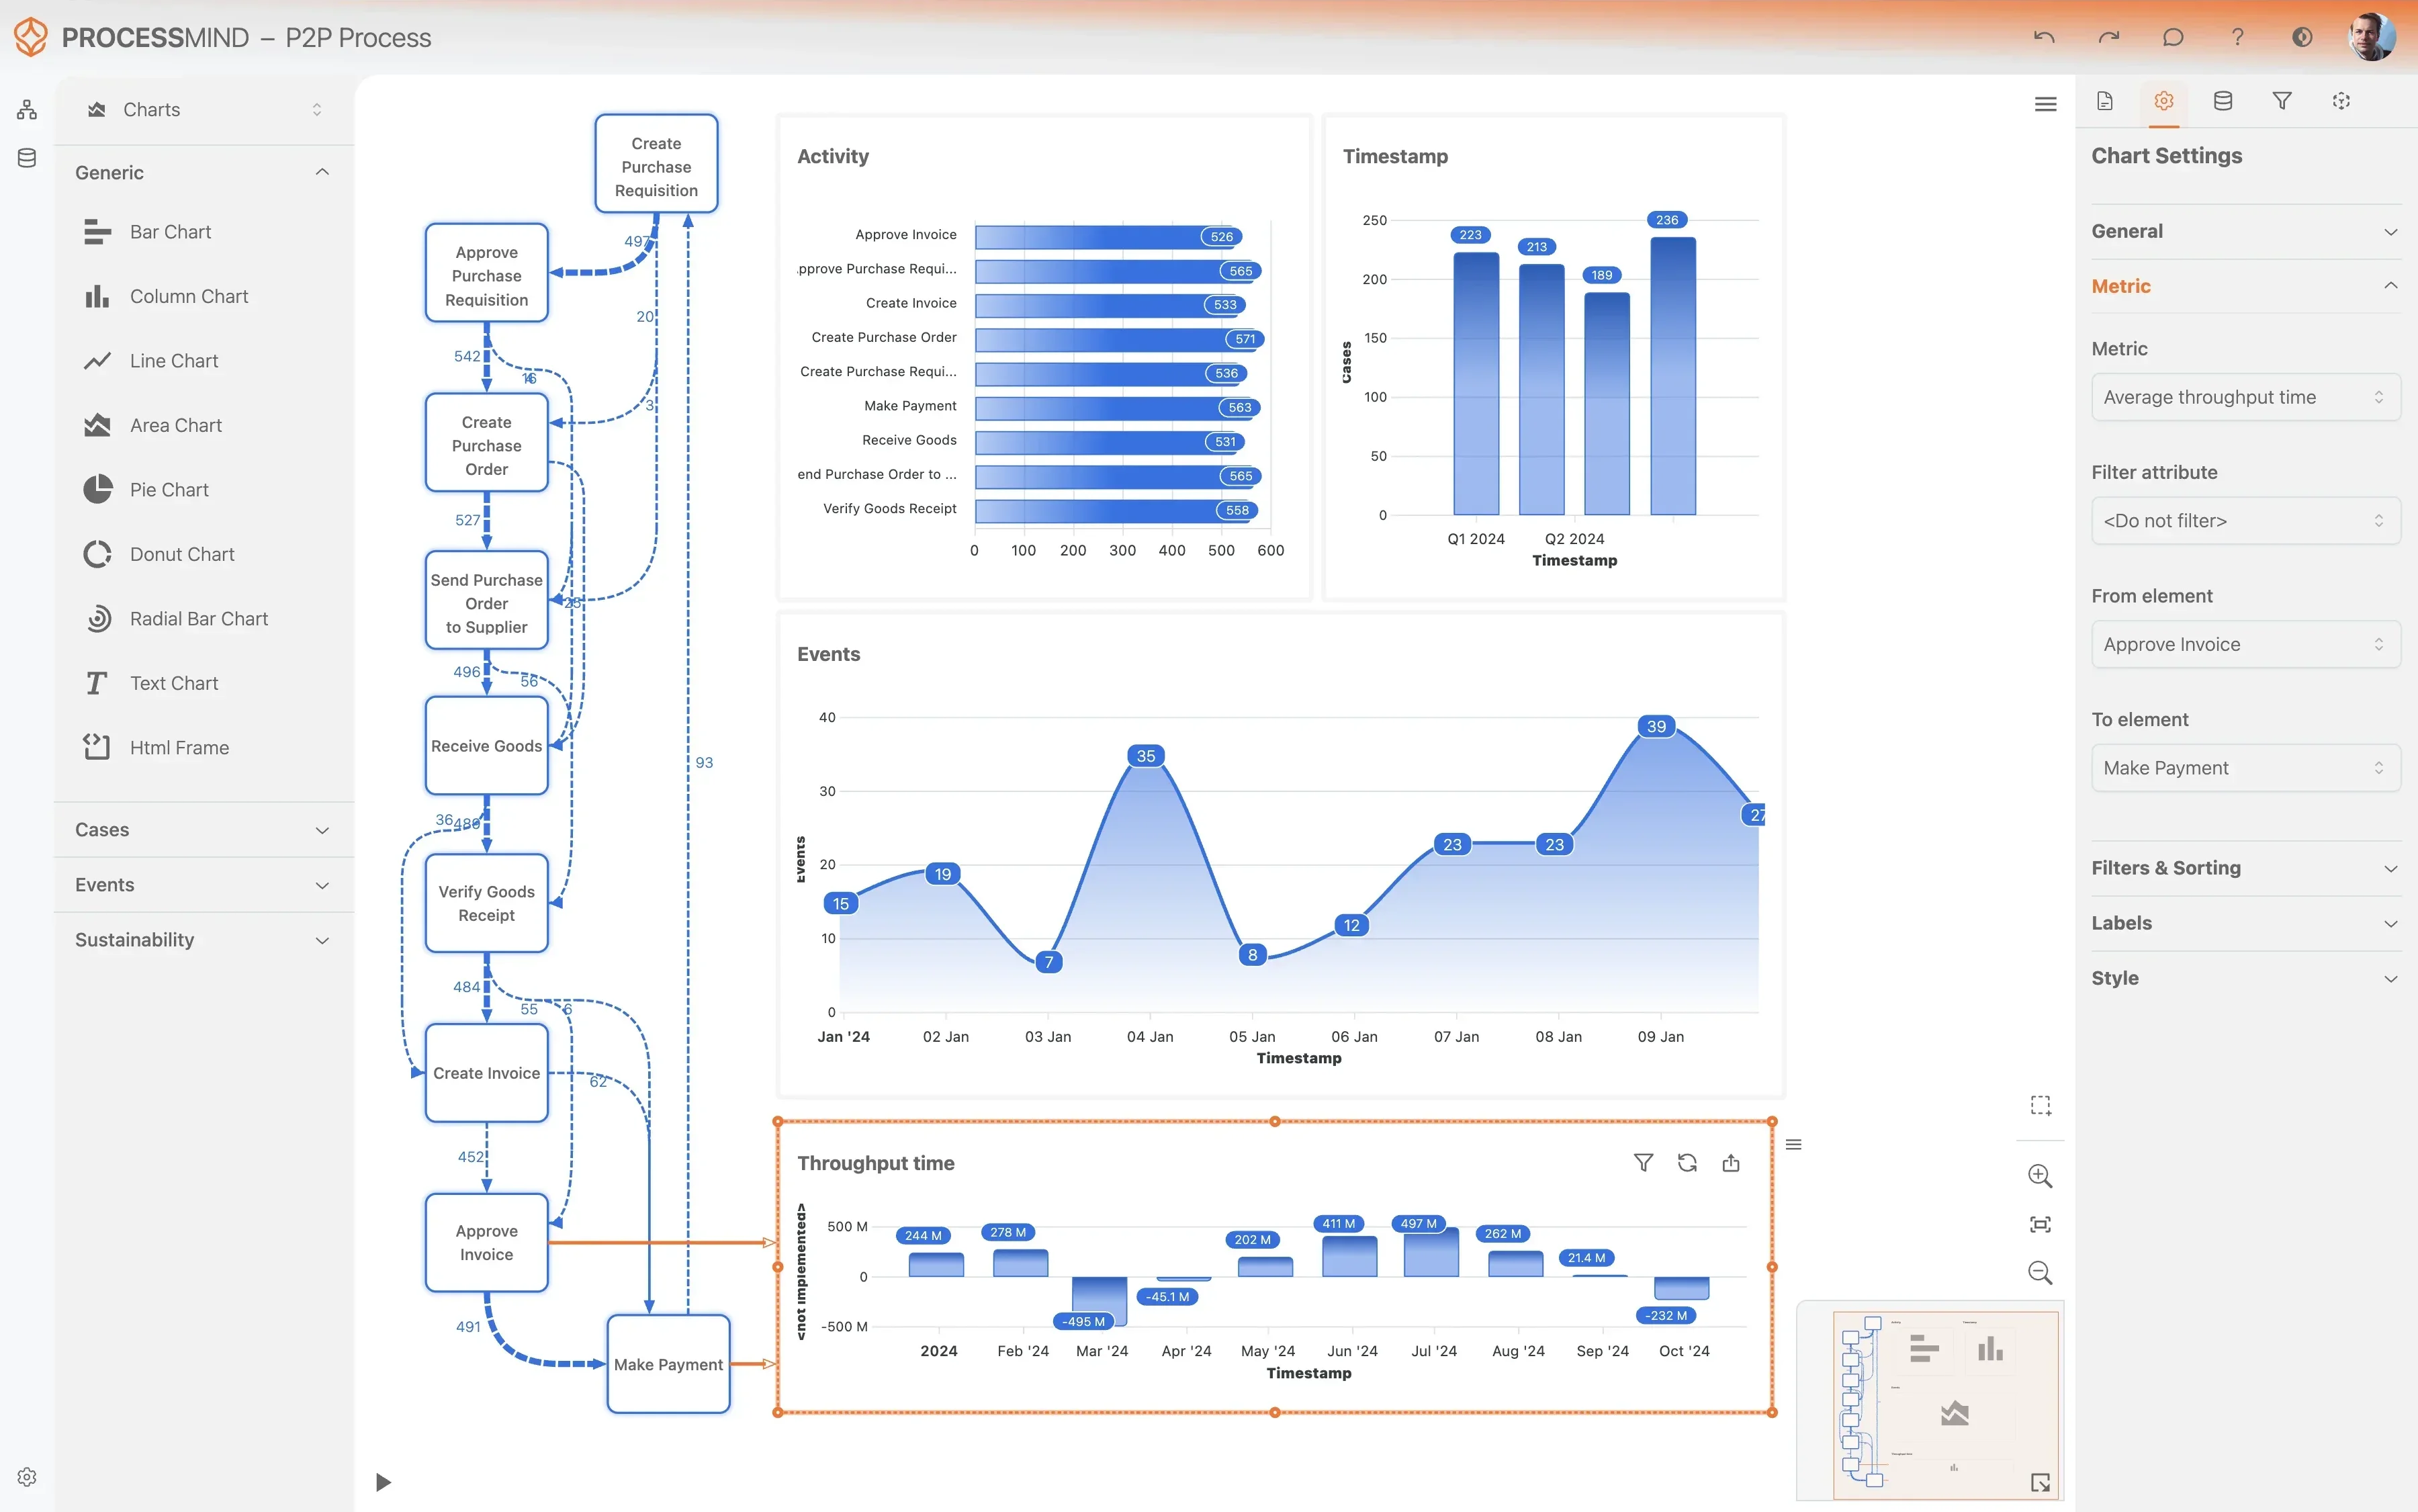
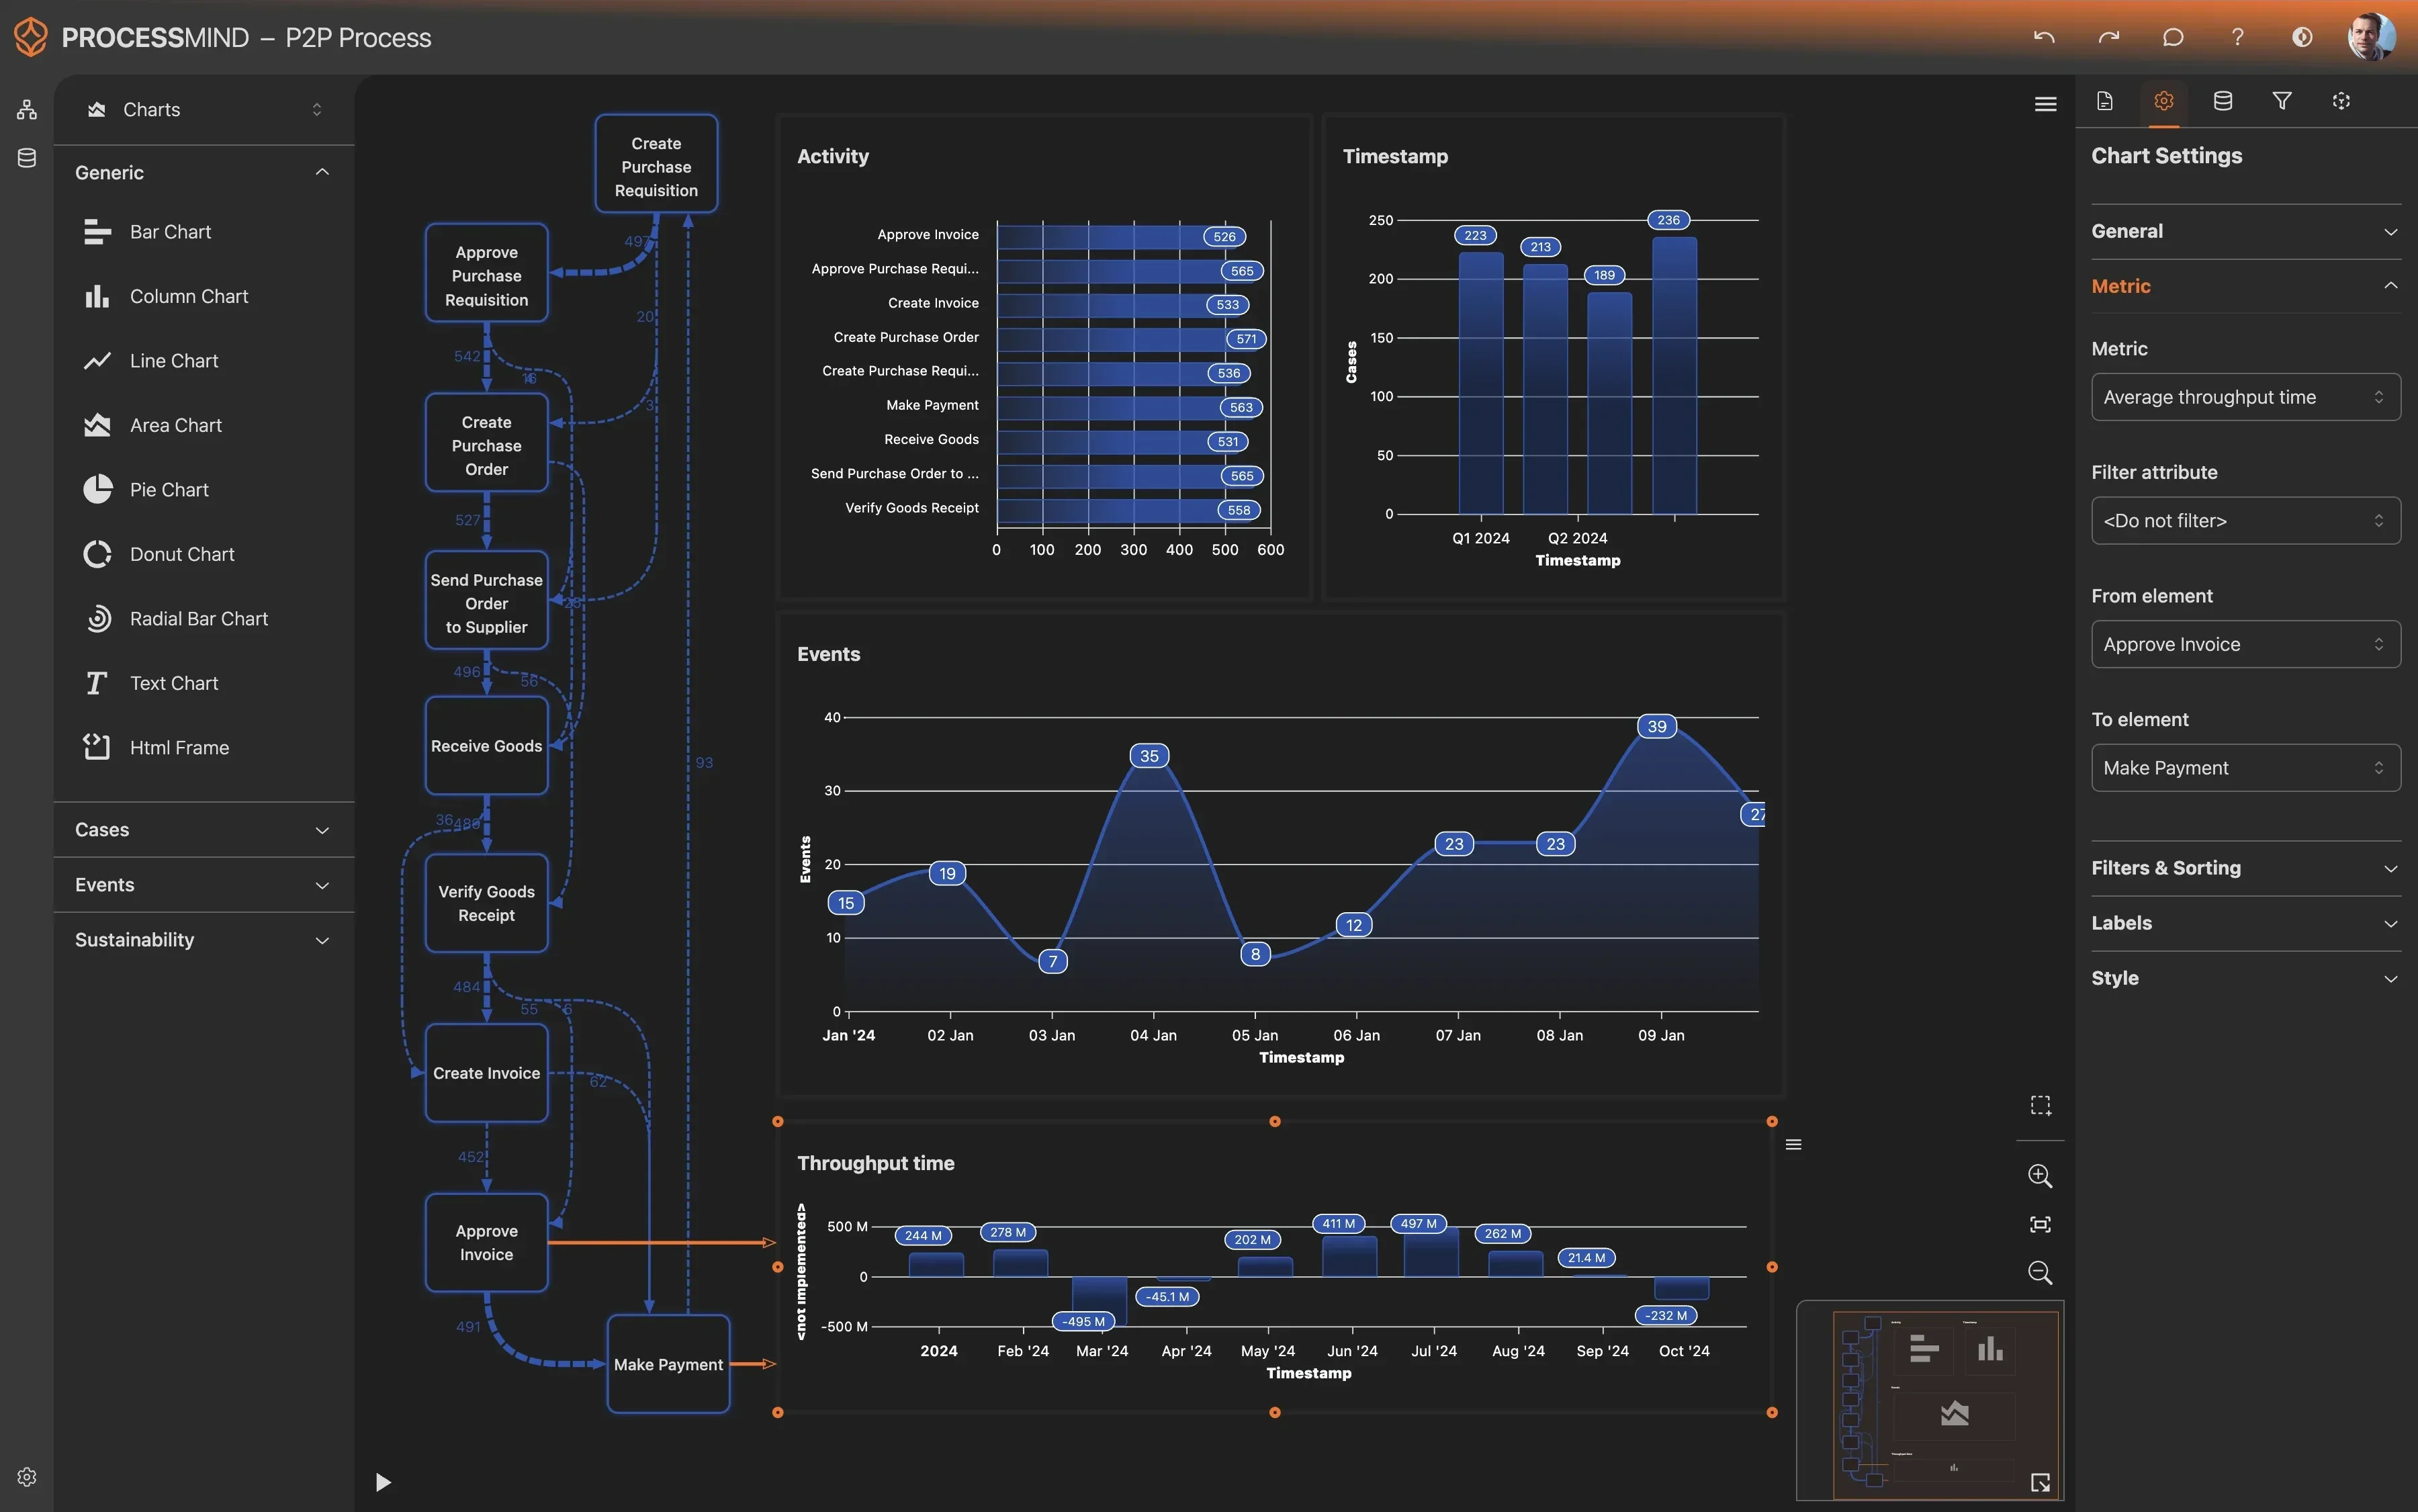
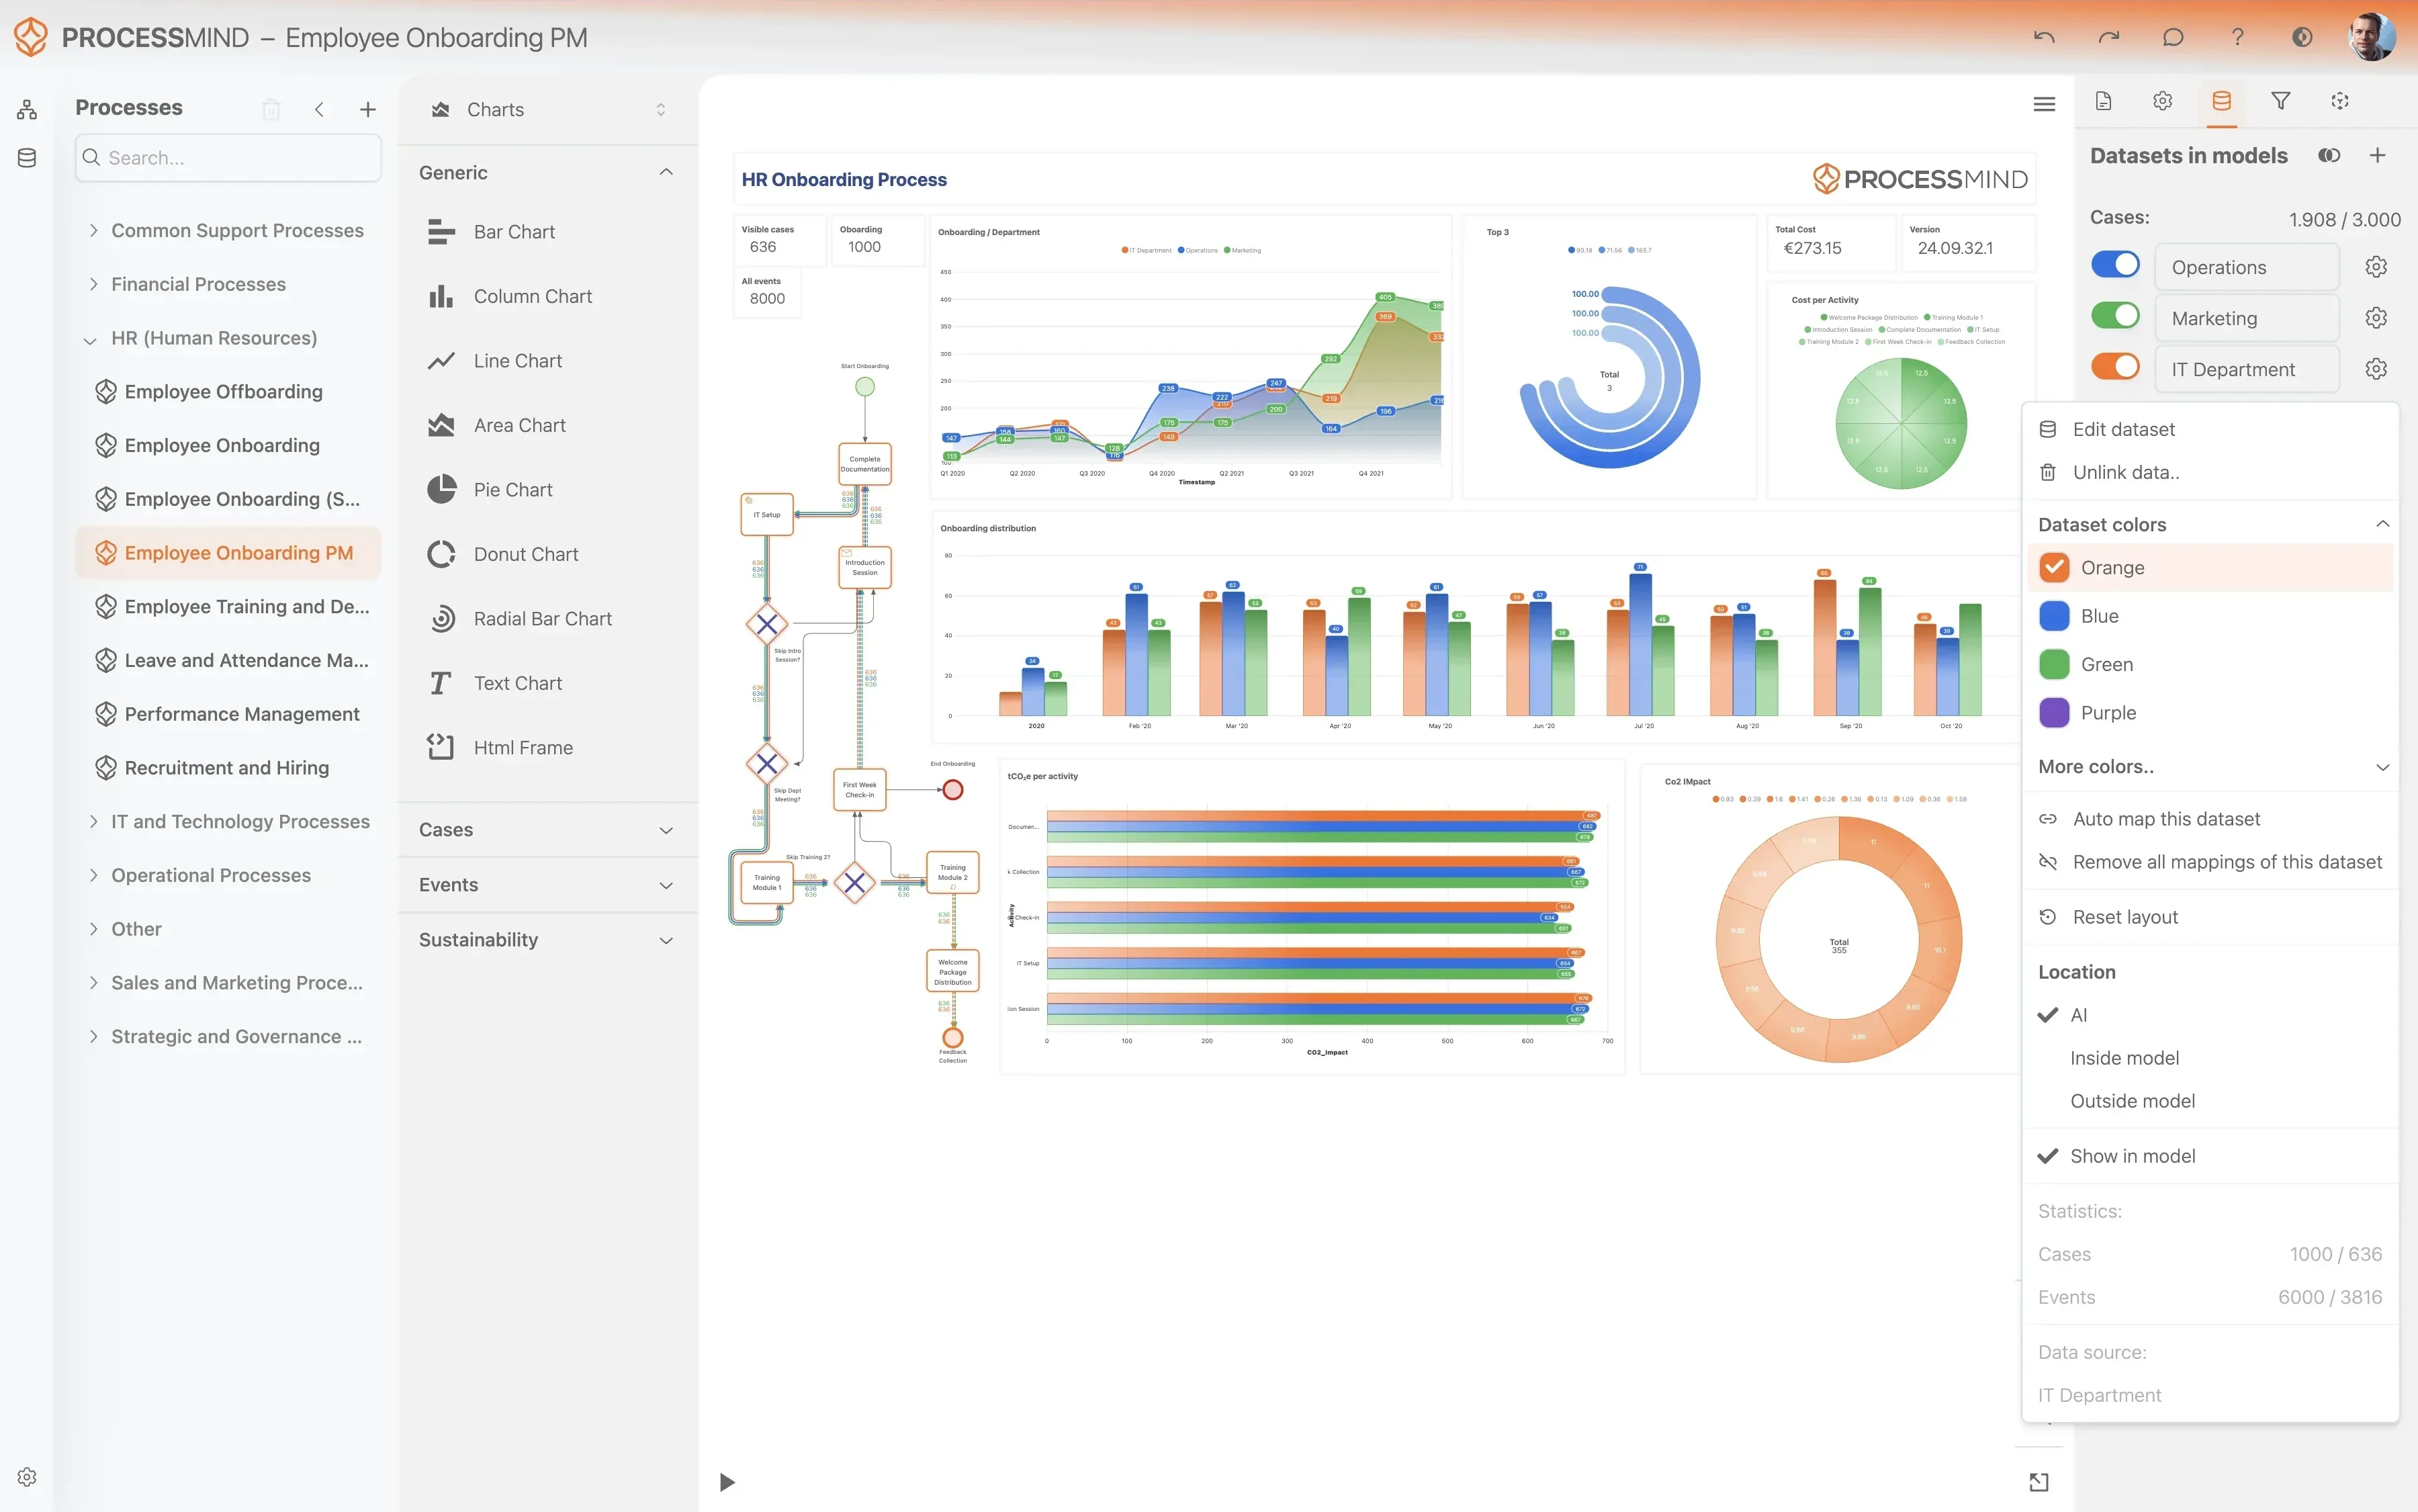
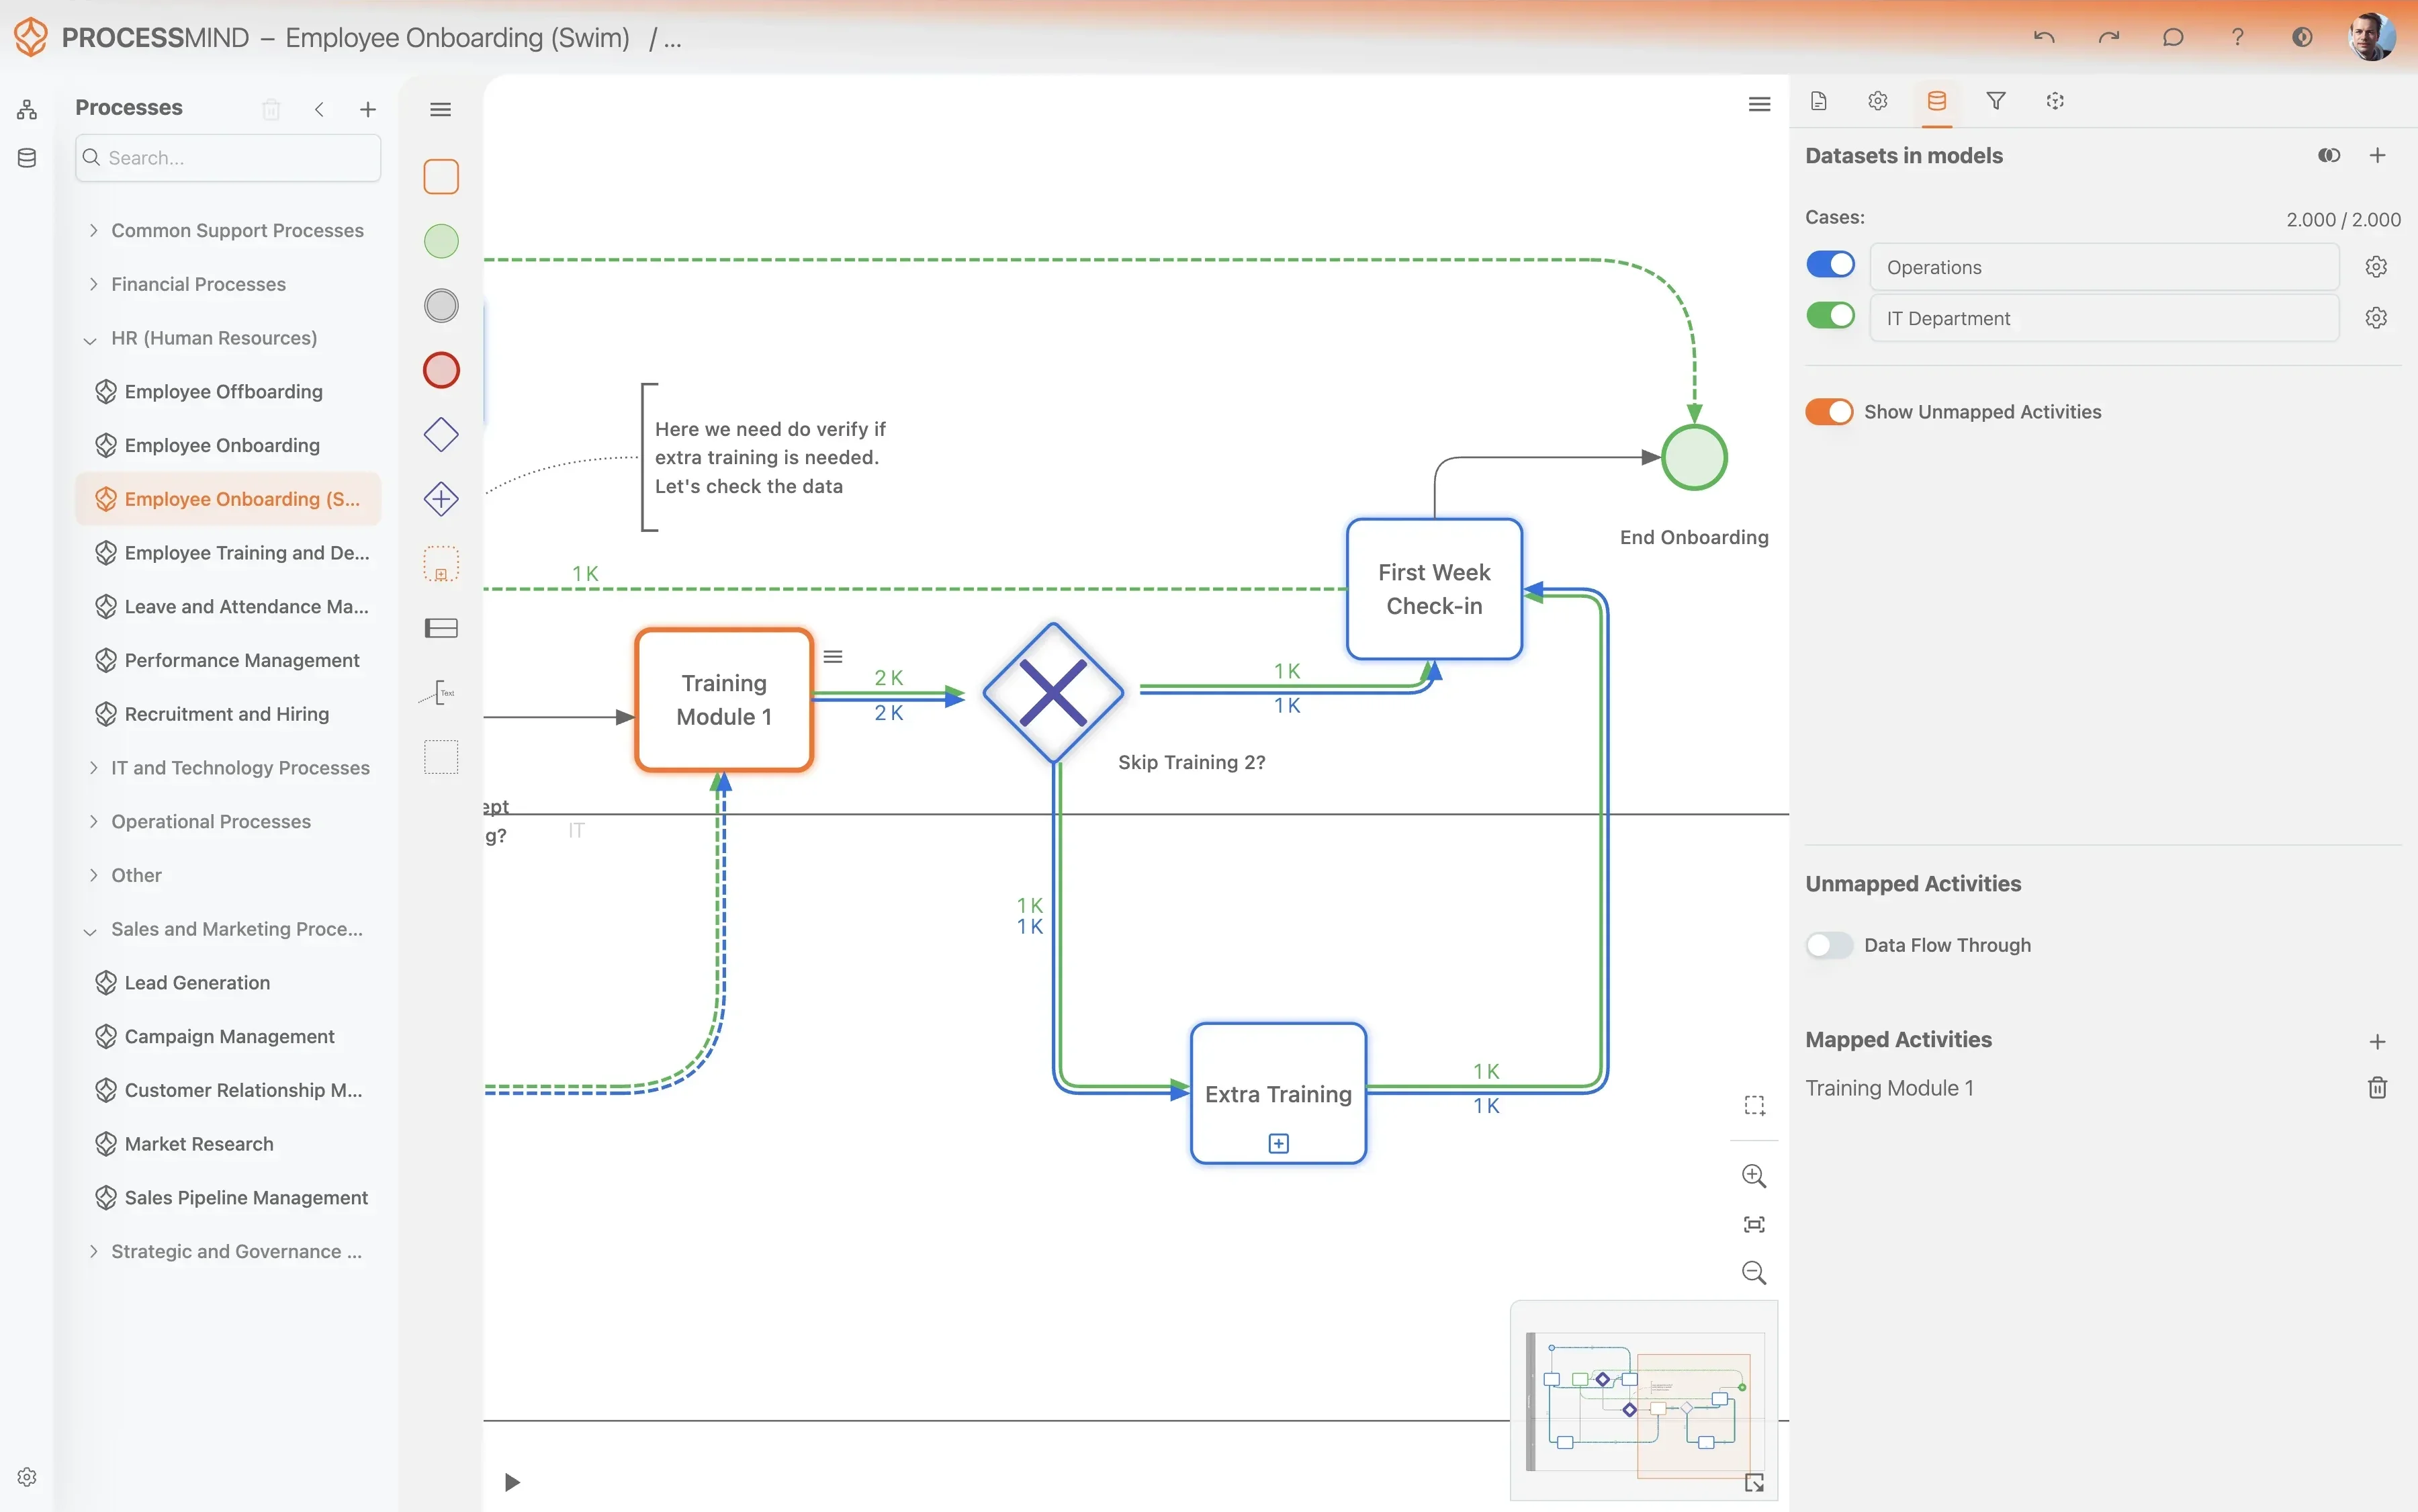
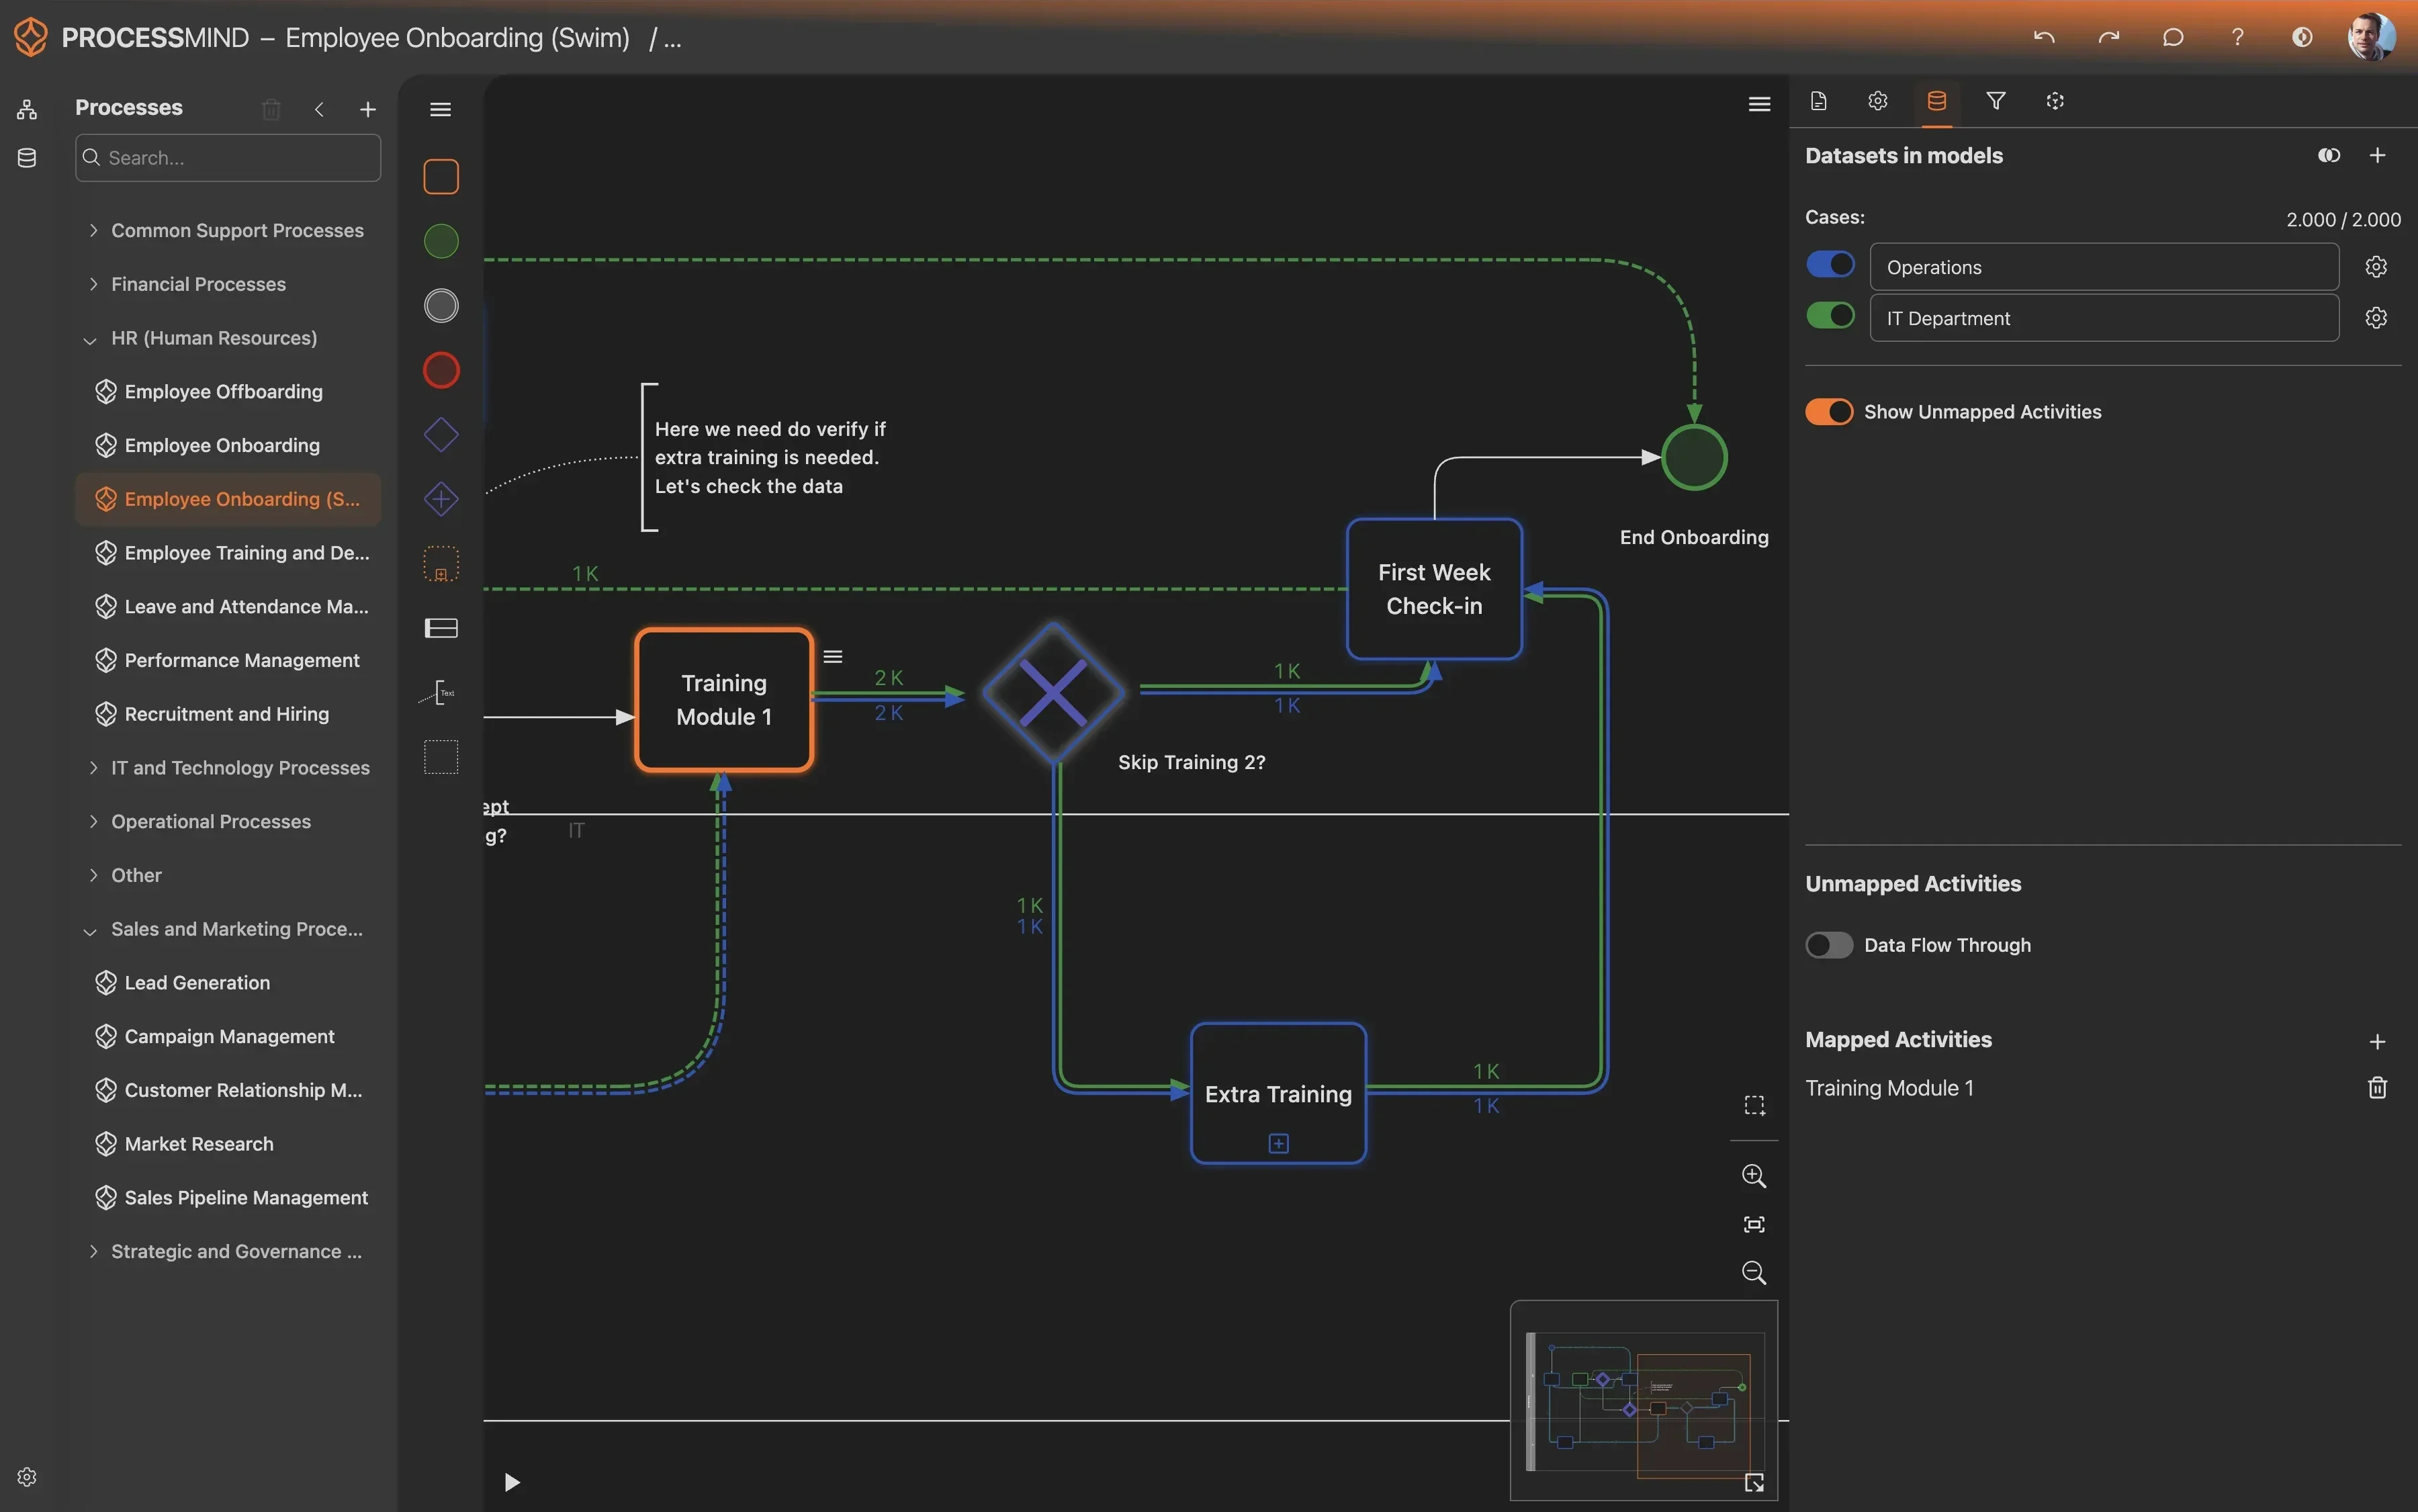
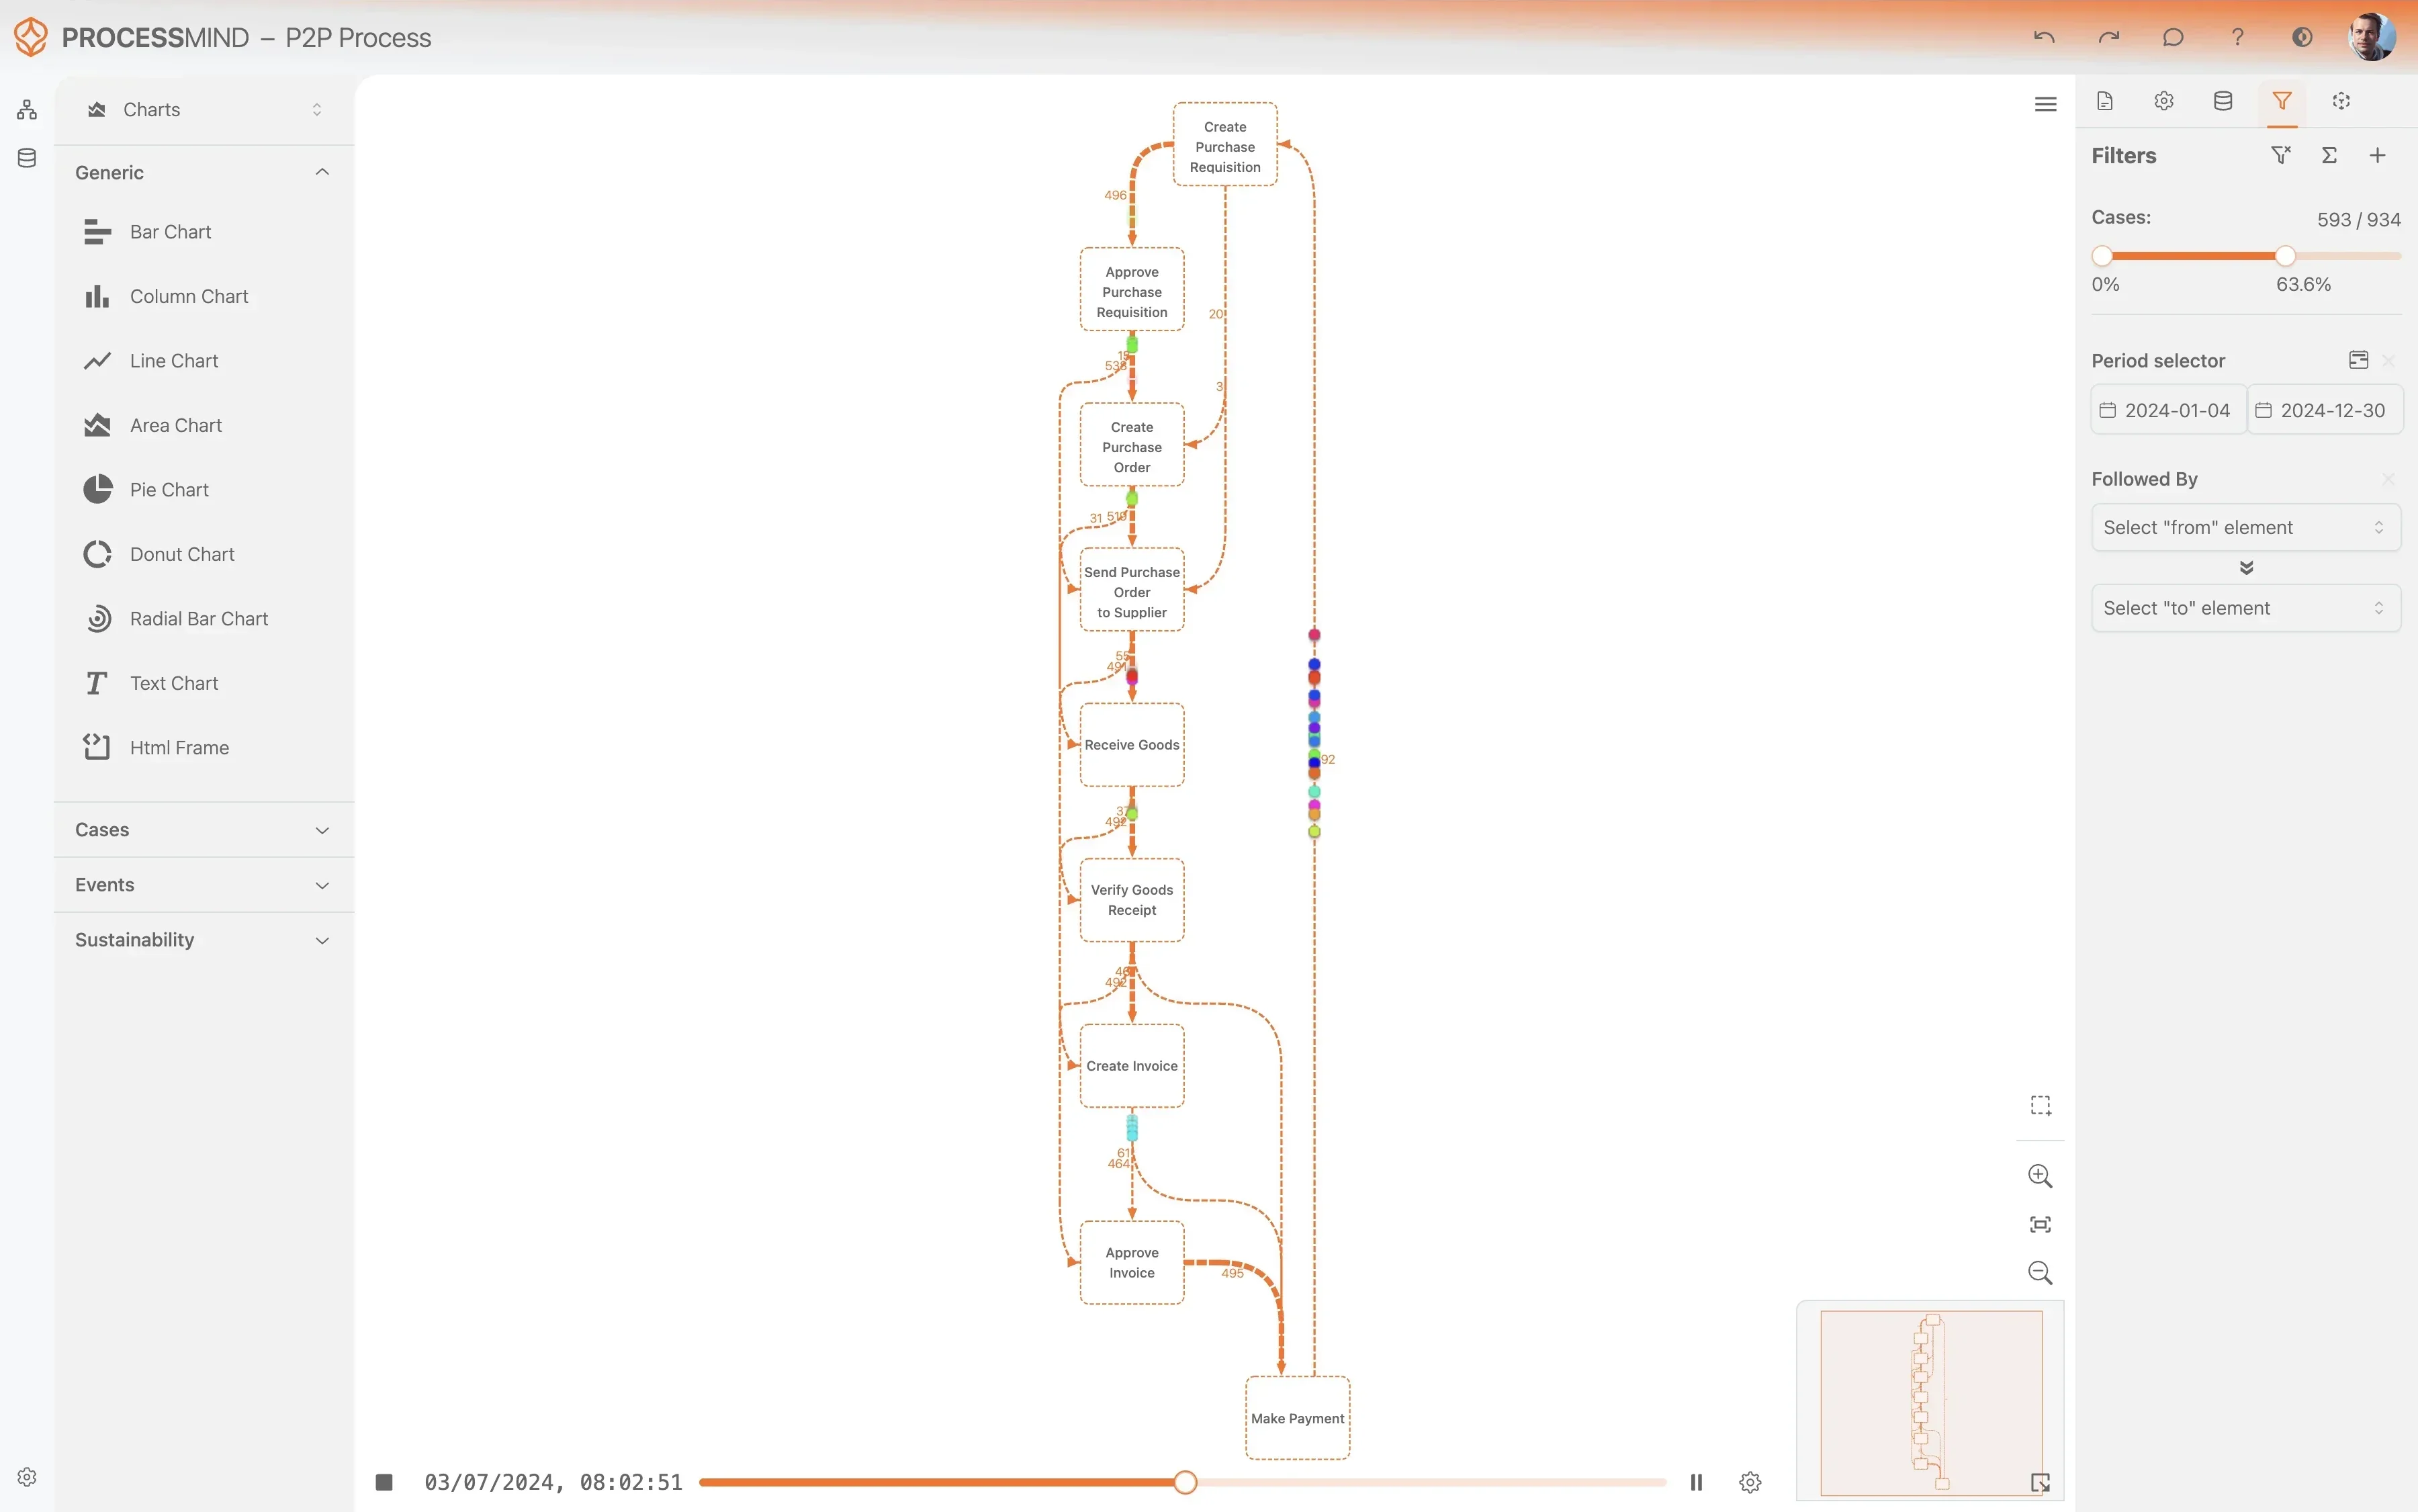
ProcessMind mostra il flusso effettivo del processo di concessione dei prestiti, evidenziando i punti in cui si verificano colli di bottiglia e rischi di conformità. Ottenga rappresentazioni visive chiare e indicazioni concrete per promuovere miglioramenti significativi.
  • Visualizzi i percorsi effettivi di concessione dei prestiti.
  • Individui i colli di bottiglia e i ritardi nel processo.
  • Rilevi i rischi di conformità in ogni fase.
  • Accelera la conclusione dei prestiti con interventi basati sui dati.
Discover your actual process flow
Identify bottlenecks and delays
Analyze process variants
Design your optimized process

RISULTATI TIPICI

Risultati concreti nell’erogazione dei mutui

Questi risultati illustrano i miglioramenti che le organizzazioni ottengono in genere applicando il Process Mining ai dati di erogazione dei mutui di ICE Mortgage Technology, individuando i colli di bottiglia e semplificando le attività.

0 %
Approvazione più rapida dei mutui

Riduzione media del tempo complessivo

Individui ed elimini i ritardi nel processo di erogazione del mutuo, dall’invio della richiesta all’erogazione dei fondi. In questo modo le approvazioni arrivano prima e migliora l’esperienza di chi presenta la richiesta.

0 %
Maggiore conformità

Riduzione delle deviazioni del processo

Rilevi automaticamente i flussi di processo e le attività non conformi nelle richieste di mutuo. In questo modo si rispettano i requisiti normativi e si riducono i potenziali rischi in sede di audit.

0 %
Riduzione dei costi di erogazione

Riduzione del costo per mutuo

Semplifichi i flussi di lavoro e automatizzi le attività manuali per ridurre i costi operativi associati all’elaborazione di ogni richiesta di mutuo. Questo incide direttamente sui risultati economici.

0 %
Meno rilavorazioni

Riduzione delle attività ripetute

Individui le cause profonde dei cicli di rilavorazione e degli errori nelle richieste di mutuo, dall’invio dei documenti alle decisioni di valutazione del credito. In questo modo migliorano la qualità e l’efficienza del processo.

~ 0 days
Gestione più rapida dei documenti

Riduzione del tempo di attraversamento per la raccolta

Ottimizzi la raccolta, la convalida e l’elaborazione dei documenti giustificativi, riducendo i ritardi dovuti a invii incompleti o alla gestione manuale. In questo modo si accelera l’intero processo di richiesta.

I risultati variano in base alla complessità del processo, alla qualità dei dati e agli obiettivi specifici dell’organizzazione. Le cifre riportate riflettono i miglioramenti tipici osservati in diverse implementazioni del Process Mining nell’erogazione dei mutui.

Dati consigliati

Inizi dagli attributi e dalle attività più importanti, poi aggiunga altri elementi secondo necessità.
Non conosce ancora gli Event Log? Scopra come creare un Event Log per il Process Mining.

Attributi

Dati chiave da acquisire per l’analisi

Identificativo univoco assegnato a ogni domanda di prestito, utilizzato come chiave primaria per tracciare l’intero processo di erogazione, dall’invio al completamento.

Perché è importante

È l’ID del caso essenziale che collega tutte le attività correlate in un’unica istanza di processo e consente di analizzare l’intero percorso di erogazione del prestito.

Il nome di uno specifico evento aziendale o passaggio del processo di erogazione del prestito, ad esempio «Verifica del credito completata» o «Avvio della valutazione del credito».

Perché è importante

Questo attributo definisce i passaggi del processo e consente di visualizzare la mappa del processo, analizzare il flusso e individuare colli di bottiglia o deviazioni.

La data e l’ora esatte in cui una specifica attività o un evento è stato registrato nel sistema.

Perché è importante

Questa data e ora definisce la sequenza cronologica di tutte le attività ed è alla base dei calcoli di durata, tempo di ciclo e prestazioni.

La data e l’ora in cui un’attività è stata completata. Insieme all’ora di inizio, consente di calcolare il tempo effettivo di elaborazione dell’evento.

Perché è importante

Consente di calcolare il tempo effettivo di elaborazione delle attività e di distinguere il tempo di lavoro attivo da quello di attesa, per un’analisi più precisa dei colli di bottiglia.

Il nome o l’ID del responsabile del prestito o del valutatore del credito incaricato di svolgere o gestire una specifica attività.

Perché è importante

Questo attributo è fondamentale per l’analisi basata sulle risorse: consente di misurare le prestazioni, bilanciare i carichi di lavoro e confrontare l’efficienza dei diversi responsabili del prestito e dei team.

Il tipo specifico di prodotto di prestito richiesto, ad esempio «Mutuo convenzionale a tasso fisso di 30 anni» o «Prestito FHA».

Perché è importante

Consente di confrontare le prestazioni dei diversi tipi di prestito e di individuare i prodotti con processi più complessi o meno efficienti.

L’importo totale del prestito richiesto dal richiedente.

Perché è importante

Consente di segmentare il processo per verificare se l’importo del prestito incide sui tempi di elaborazione, sulle rilavorazioni o sui tassi di approvazione, fornendo un contesto utile per analizzare le prestazioni.

Il risultato finale di un’attività decisionale, in particolare della valutazione del credito.

Perché è importante

Questo attributo è essenziale per misurare l’efficacia del processo, ad esempio attraverso i tassi di approvazione, e analizzare i motivi dei rifiuti o dei ritiri delle domande di prestito.

Il canale o la modalità con cui è stata presentata inizialmente la domanda di prestito.

Perché è importante

Consente di confrontare le prestazioni e l’efficienza dei diversi canali di presentazione, individuando quelli più efficaci o che richiedono miglioramenti del processo.

Attività

Fasi del processo da monitorare e ottimizzare

Questa attività segna l’avvio ufficiale del processo di erogazione del mutuo, quando un responsabile crea una nuova pratica nel sistema. L’evento viene registrato al primo salvataggio della pratica e assegna un ID univoco alla richiesta di mutuo.

Perché è importante

In quanto evento di inizio principale, questa attività è essenziale per calcolare il tempo di ciclo complessivo del mutuo e analizzare i volumi delle richieste ricevute. Costituisce la base di riferimento per tutte le successive misurazioni del processo e per l’analisi dei volumi elaborati.

Segna l’avvio ufficiale della valutazione del credito, quando il valutatore inizia l’esame formale della richiesta di mutuo e di tutti i documenti giustificativi. La pratica viene inoltrata formalmente alla coda di valutazione o assegnata a un valutatore.

Perché è importante

È il punto di partenza per misurare il tempo di ciclo della valutazione del credito, un KPI fondamentale per l’efficienza operativa. Aiuta ad analizzare il carico di lavoro dei valutatori e a individuare i colli di bottiglia che si verificano prima della valutazione.

Questa attività rappresenta il completamento della prima valutazione del credito, che si conclude con una decisione: approvazione, sospensione o rifiuto. Segna una tappa importante nel ciclo di vita del mutuo.

Perché è importante

Questo evento conclude la misurazione del tempo di ciclo della valutazione del credito e rappresenta un momento decisionale fondamentale. Analizzare gli esiti e i tempi consente di valutare le prestazioni della valutazione e di individuare i fattori che causano rilavorazioni.

Notifica formale che conferma il soddisfacimento di tutte le condizioni e la disponibilità del finanziatore a fissare la chiusura e a erogare il mutuo. È una tappa fondamentale che indica che il mutuo è pronto per la fase finale.

Perché è importante

È un passaggio decisivo del processo, che segna la fine delle attività di valutazione del credito e di elaborazione. Consente di misurare il tempo trascorso dalla richiesta all’approvazione definitiva.

Segna il completamento e la conclusione positiva del processo di erogazione del mutuo, con il pagamento dell’importo concesso. Questo evento conclude il percorso del mutuo dalla richiesta all’erogazione dei fondi.

Perché è importante

In quanto evento finale che indica il completamento positivo del processo, è fondamentale per calcolare il tempo di ciclo complessivo dei mutui erogati. Viene inoltre utilizzato per misurare il volume delle richieste completate.

Domande frequenti

Domande frequenti

Il Process Mining analizza gli Event Log di ICE Mortgage Technology per visualizzare il flusso effettivo delle richieste di mutuo. Aiuta a individuare colli di bottiglia, cicli di rilavorazione e deviazioni non conformi che allungano i tempi di ciclo e aumentano i costi. Queste informazioni approfondite consentono di prendere decisioni basate sui dati per ottimizzare il processo.

Servono principalmente i dati dell’Event Log, che includono un identificativo del caso, come l’ID della richiesta di mutuo, il nome dell’attività per ogni passaggio e la data e l’ora in cui si è verificata ciascuna attività. Altri attributi, come il responsabile del mutuo, la filiale o la tipologia di mutuo, possono arricchire l’analisi. In genere, questi dati si estraggono dalle tracce di audit o dai registri delle transazioni del sistema.

È possibile ridurre sensibilmente i tempi di ciclo delle richieste di mutuo, spesso del 20-25%, e diminuire il tasso di rilavorazione delle richieste. Il Process Mining fa emergere inefficienze nascoste, favorendo una migliore allocazione delle risorse e una maggiore conformità, con una conseguente riduzione del costo per mutuo erogato.

Per estrarre i dati da ICE Mortgage Technology si utilizzano in genere le funzioni di reportistica, i data warehouse o interrogazioni dirette del database. La complessità dipende dalla configurazione specifica del sistema e dalla familiarità del team con gli strumenti di estrazione dei dati. Molte organizzazioni si avvalgono dei processi ETL esistenti o collaborano con un team di ingegneri dei dati.

Spesso è possibile ottenere le prime informazioni utili entro poche settimane dall’estrazione e dall’acquisizione dei dati. Il tempo necessario per arrivare a risultati concreti dipende dalla qualità dei dati e dall’ambito dell’analisi. I miglioramenti più significativi possono richiedere alcuni mesi, durante i quali le modifiche individuate vengono introdotte e monitorate.

Una conoscenza di base della struttura dei dati di ICE Mortgage Technology è utile, ma la maggior parte delle piattaforme di Process Mining offre interfacce semplici da usare. L’estrazione dei dati richiede spesso la collaborazione tra le funzioni aziendali e l’IT, mentre gli strumenti di analisi sono pensati per gli analisti di processo. In genere sono disponibili formazione e assistenza per aiutare il team a iniziare rapidamente.

Gli strumenti BPM tradizionali si concentrano sulla modellazione del processo ideale, mentre il Process Mining ricostruisce il processo effettivo, così come viene svolto, direttamente dai dati del sistema. Fa emergere tutte le varianti e le deviazioni, offrendo una visione oggettiva basata su evidenze che integra e convalida le iniziative BPM. Questo consente di individuare con maggiore precisione i punti critici.

Sì, il Process Mining è particolarmente utile per la conformità. Rappresenta visivamente tutti i percorsi seguiti dal processo, consentendo di individuare facilmente le deviazioni dalle procedure operative standard o dai requisiti normativi. Aiuta così a intervenire in modo proattivo sulle attività non conformi e a mantenersi sempre pronti per gli audit.

Il Process Mining può essere utile anche quando i dati non sono perfetti. La fase di individuazione spesso mette in luce proprio i problemi di qualità dei dati, che possono quindi essere affrontati. Dati più puliti consentono di ottenere informazioni più precise, ma anche le prime analisi possono rivelare inefficienze importanti e aree in cui migliorare i dati.

Ottimizzi la concessione dei prestiti e acceleri le chiusure

Riduca del 50% i tempi decisionali, eliminando arretrati e rischi.

Inizi la prova gratuita

Non è richiesta la carta di credito; l’attivazione richiede pochi minuti.