Migliori il processo di erogazione dei prestiti
Ottimizzi Finastra Fusion Mortgagebot con la nostra guida in 6 passaggi
Migliori il processo di erogazione dei prestiti
Concessione dei prestiti
Finastra Fusion Mortgagebot

Selezioni un processo

Scelga un processo per continuare a lavorare nell’area di lavoro collegata.

Processi disponibili
Sistemi disponibili

Ottimizzi i flussi di lavoro per la concessione dei prestiti in Finastra Fusion Mortgagebot

La nostra piattaforma aiuta a individuare inefficienze nascoste e colli di bottiglia nei processi aziendali più importanti. Permette di identificare con facilità i punti in cui si verificano ritardi, dalla richiesta iniziale al completamento, e di valutarne l’impatto sulla velocità complessiva e sulla conformità. Visualizzando i flussi del processo, è possibile semplificare le operazioni, ridurre le rilavorazioni e ottenere risultati più rapidi e conformi.

Scarichi il nostro template dei dati preconfigurato e affronti le sfide più comuni per raggiungere i Suoi obiettivi di efficienza. Segua il nostro piano di miglioramento in sei fasi e consulti la guida al template dei dati per trasformare le Sue attività.

Mostra la descrizione dettagliata

Perché ottimizzare il processo di concessione dei prestiti?

La concessione dei prestiti è fondamentale per qualsiasi istituto di credito e comprende un percorso complesso, dalla richiesta iniziale all’erogazione finale dei fondi. Per le organizzazioni che utilizzano Finastra Fusion Mortgagebot, l’efficienza di questo processo incide direttamente sulla redditività, sulla soddisfazione dei clienti e sulla conformità normativa. Anche con sistemi sofisticati, la complessità intrinseca dei processi, i passaggi manuali tra operatori e le variazioni impreviste possono creare colli di bottiglia significativi, aumentare i costi operativi e allungare i tempi di ciclo dei prestiti. In un mercato competitivo, approvare i prestiti rapidamente e nel rispetto delle norme non è soltanto un obiettivo, ma una necessità per fidelizzare i clienti e conquistare quote di mercato.

Le inefficienze nella concessione dei prestiti possono tradursi in attese prolungate per i richiedenti, un carico di lavoro maggiore per gli addetti ai prestiti, un aumento delle richieste abbandonate e persino possibili violazioni della conformità. Per mantenere un vantaggio competitivo e offrire un’esperienza fluida sia ai clienti sia al team, è fondamentale capire come si svolge davvero il processo, individuare i punti in cui le richieste rallentano o si discostano dal percorso previsto e risalire alle cause profonde dei problemi.

Come il Process Mining trasforma l’analisi della concessione dei prestiti

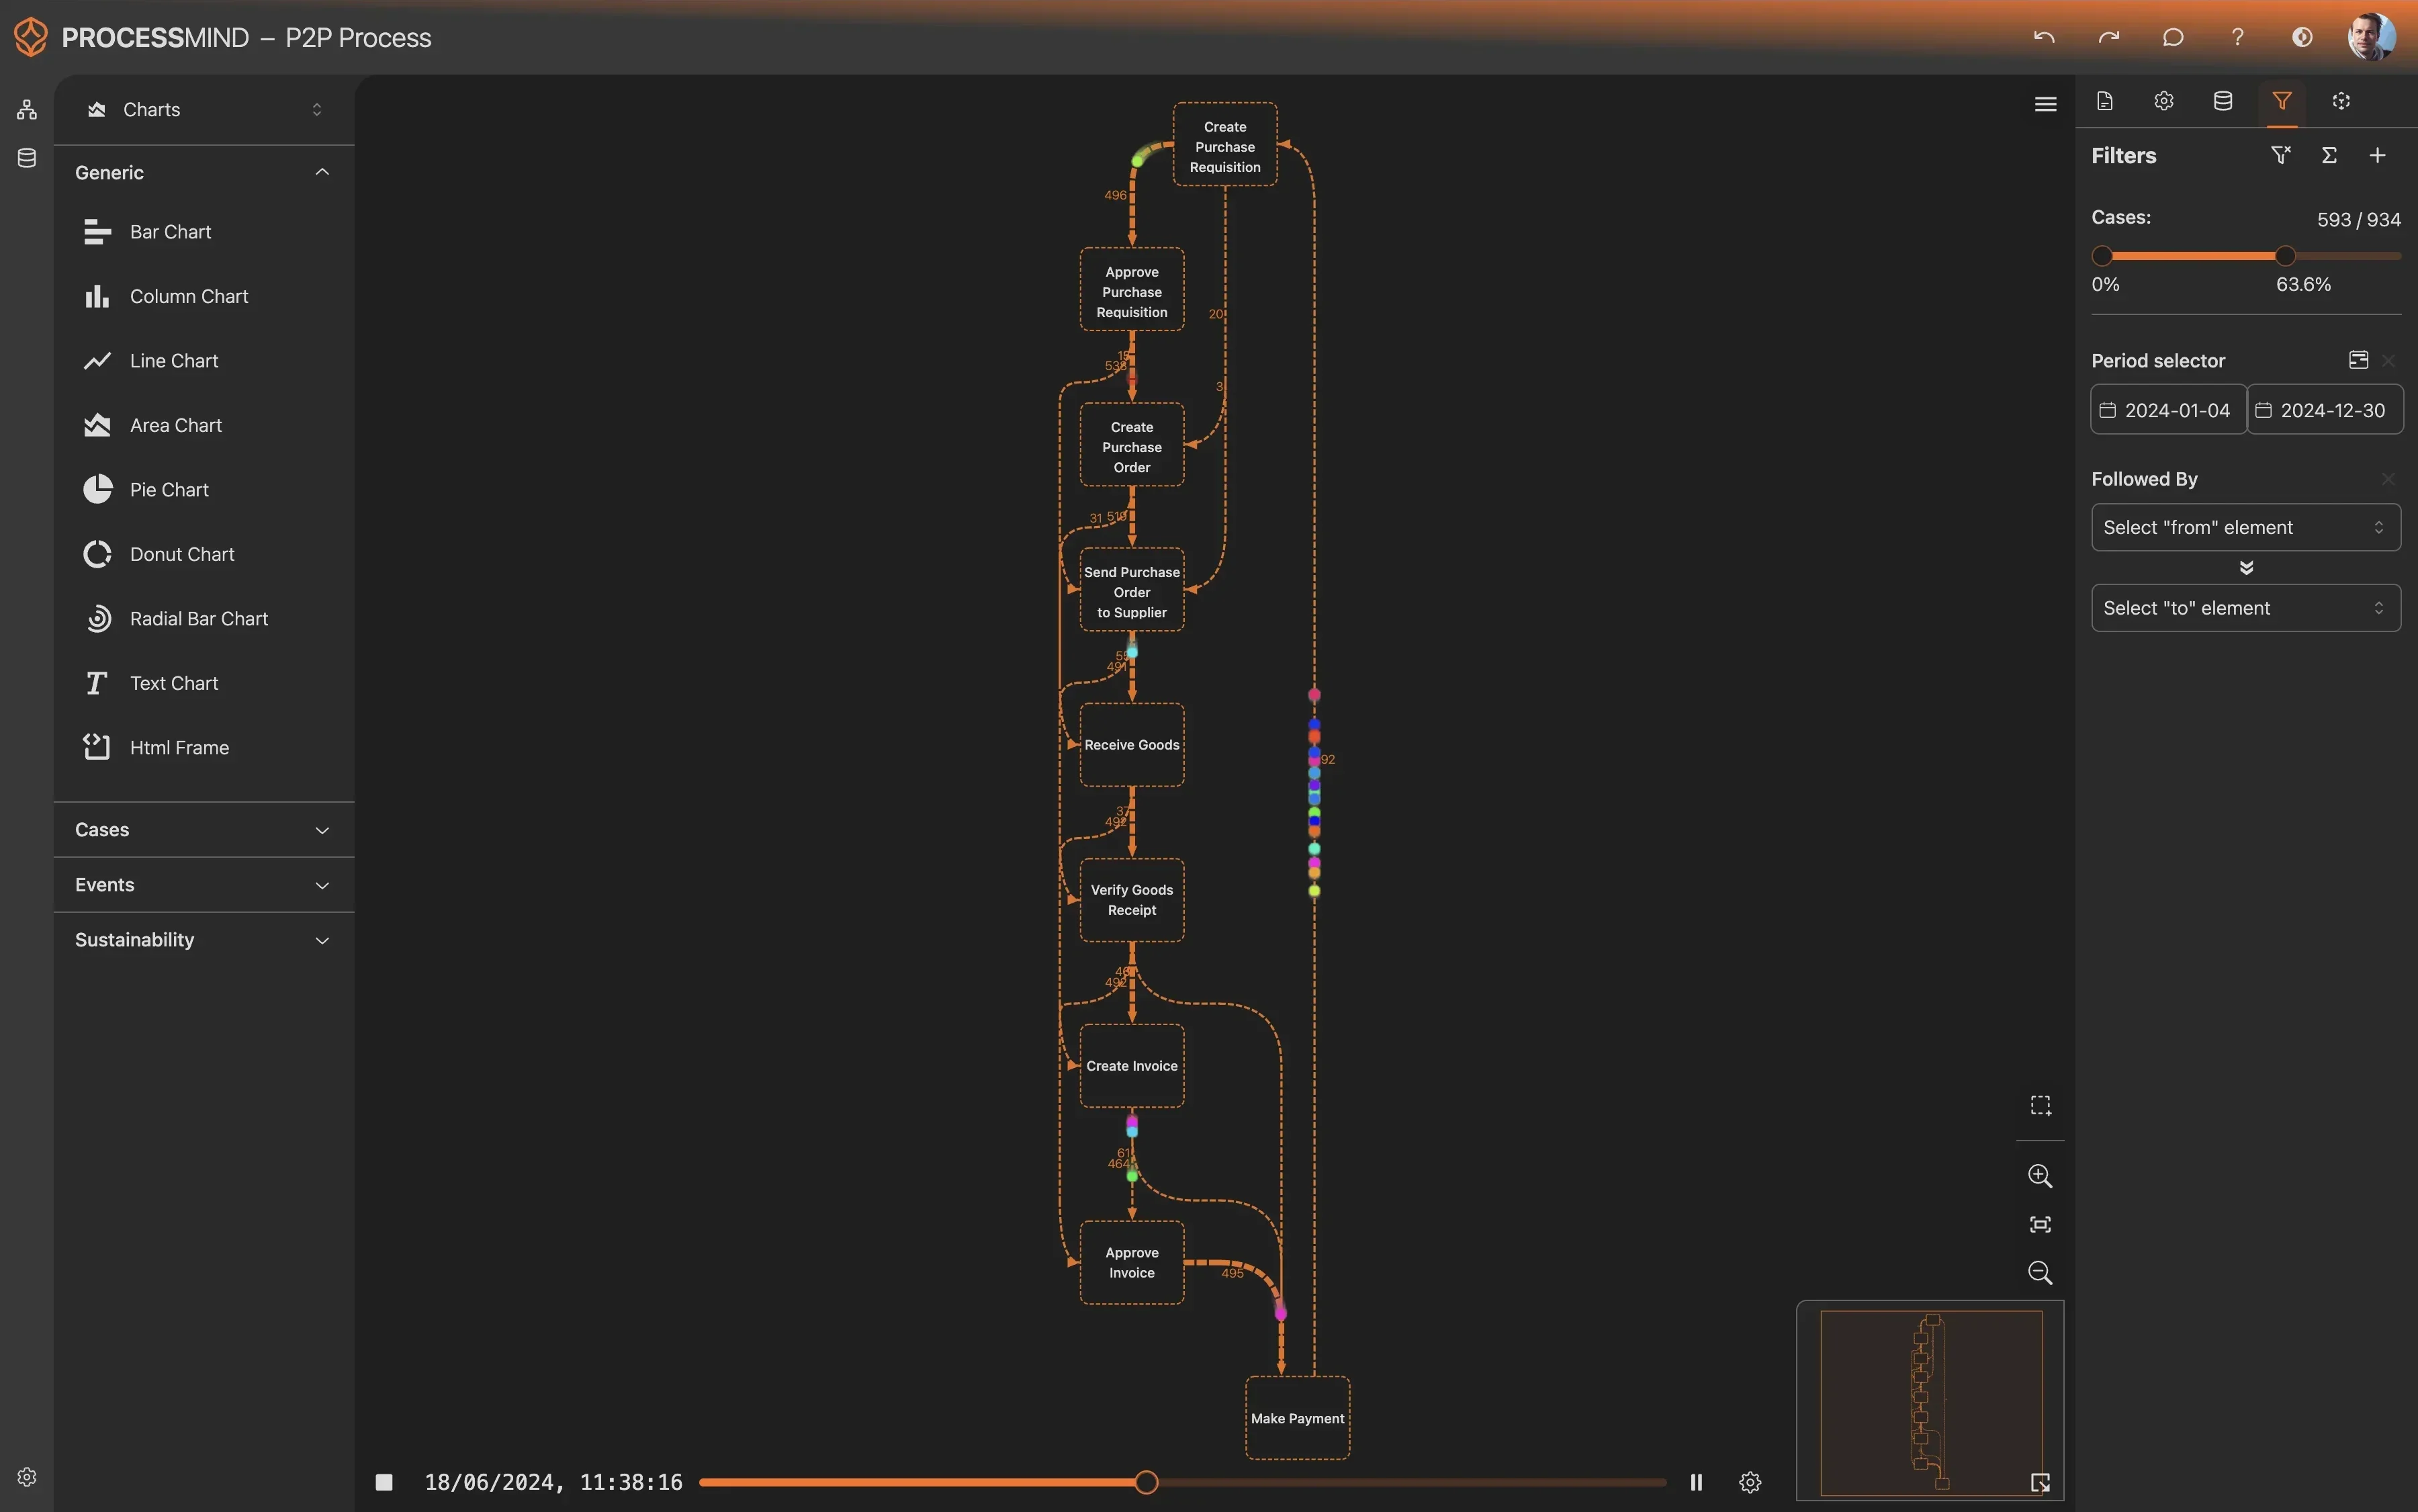
Il Process Mining offre un metodo oggettivo, basato sui dati, per analizzare il processo di concessione dei prestiti in Finastra Fusion Mortgagebot. Esaminando gli Event Log generati dal sistema, ricostruisce il percorso effettivo di ogni richiesta, dall’inizio alla fine. In questo modo è possibile vedere come si svolge realmente il processo, non soltanto come dovrebbe svolgersi.

Per la concessione dei prestiti, ciò significa poter seguire con precisione ogni richiesta dallo stato "Richiesta inviata" a "Controllo del credito completato", "Istruttoria avviata", "Decisione sul prestito emessa" e infine "Fondi erogati". Questa visibilità completa consente di:

  • Visualizzare i flussi di lavoro effettivi: individuare tutte le varianti di processo esistenti, comprese le deviazioni dalle procedure operative standard.
  • Individuare i colli di bottiglia: identificare i passaggi o i trasferimenti di attività in cui le richieste si bloccano, che si tratti di un team istruttorio sovraccarico, di ritardi nel recupero dei documenti o di code di approvazione impreviste.
  • Misurare con precisione le prestazioni: ottenere metriche precise per ogni attività e per i tempi di ciclo complessivi, così da capire dove e perché i tempi di elaborazione sono eccessivi.
  • Individuare i cicli di rilavorazione: rilevare i casi in cui le richieste vengono rinviate più volte per ottenere ulteriori informazioni o per una revisione, segnalando possibili problemi nella raccolta iniziale dei dati o nel processo decisionale.

Grazie ai dati dettagliati di Finastra Fusion Mortgagebot, il Process Mining fornisce le informazioni necessarie per superare le supposizioni e prendere decisioni di miglioramento basate sui dati.

Principali aree di miglioramento individuate dal Process Mining

L’analisi dei dati di concessione dei prestiti di Finastra Fusion Mortgagebot con il Process Mining fa spesso emergere diverse aree in cui è possibile intervenire:

  • Semplificare la raccolta e la convalida dei documenti: individuare i tipi di documenti o le fasi di verifica che causano i ritardi più lunghi, così da valutare l’automazione o la revisione dei flussi di lavoro.
  • Ottimizzare l’istruttoria e la valutazione del rischio: individuare code, attività parallele o dipendenze sequenziali che prolungano inutilmente queste fasi cruciali. L’analisi può mostrare dove servono risorse aggiuntive o dove è possibile rivedere le politiche.
  • Rendere più efficienti le decisioni: analizzare i percorsi che portano a esiti diversi, come approvazione, rifiuto o ritiro, per individuare incoerenze o opportunità di accelerare le approvazioni condizionate.
  • Ridurre i passaggi manuali e le rilavorazioni: individuare le fasi in cui le richieste tornano spesso a passaggi precedenti, segnalando la necessità di istruzioni più chiare, una migliore integrazione dei sistemi o una formazione più efficace.
  • Migliorare il rispetto delle norme: rilevare automaticamente le deviazioni dai requisiti normativi o dalle politiche interne, così da ridurre i rischi in modo proattivo e prepararsi agli audit.

Queste informazioni consentono di concentrarsi su interventi specifici e ad alto impatto, anziché avviare iniziative ampie e basate su ipotesi.

Risultati attesi: vantaggi misurabili per le attività di finanziamento

Applicando le informazioni ricavate dal Process Mining, la Sua organizzazione può ottenere miglioramenti concreti e misurabili nel processo di concessione dei prestiti gestito con Finastra Fusion Mortgagebot:

  • Riduzione dei tempi di ciclo dei prestiti: accelerare l’intero percorso, approvare ed erogare i fondi più rapidamente e migliorare la soddisfazione dei clienti e la reputazione dell’istituto.
  • Riduzione dei costi operativi: eliminare i passaggi inefficienti, ridurre le rilavorazioni e ottimizzare l’allocazione delle risorse, ottenendo risparmi significativi.
  • Miglioramento della conformità e della gestione dei rischi: individuare e correggere in modo proattivo le deviazioni del processo, rispettare i requisiti normativi e ridurre i rischi legati agli audit.
  • Miglioramento dell’esperienza dei clienti: fornire risposte più rapide e semplificare il processo di richiesta, favorendo la fidelizzazione e il passaparola positivo.
  • Aumento della capacità di elaborazione: gestire un numero maggiore di richieste di prestito con le risorse esistenti, aumentando la capacità di finanziamento dell’istituto.
  • Migliore utilizzo delle risorse: fare in modo che gli addetti ai prestiti e il personale di supporto si concentrino sulle attività a maggior valore, migliorando il morale e la produttività.

In definitiva, ottimizzare i processi rende le attività di finanziamento più agili, conformi e redditizie.

Come iniziare a ottimizzare il processo di concessione dei prestiti

Avviare un percorso di ottimizzazione del processo di concessione dei prestiti in Finastra Fusion Mortgagebot è una scelta strategica che può produrre risultati chiari e misurabili. Il nostro approccio di Process Mining offre gli strumenti e il metodo per collegarsi rapidamente ai dati, visualizzare i processi effettivi e individuare informazioni utili per intervenire. Inizi oggi a utilizzare i dati per trasformare le attività di finanziamento, ridurre i colli di bottiglia e migliorare efficienza e conformità.

Concessione dei prestiti Finanziamenti ipotecari Processo di istruttoria Approvazione del credito Elaborazione del prestito Efficienza dei finanziamenti Gestione della conformità Servizi finanziari Flusso di lavoro della richiesta Decisione sul credito Processo di concessione del mutuo Ciclo di vita del prestito

Problemi e sfide comuni

Individui le sfide che La riguardano

Tempi di ciclo lunghi, dalla presentazione della richiesta all’erogazione dei fondi, incidono sulla soddisfazione dei clienti e sugli obiettivi di ricavo. I ritardi in fasi cruciali, come l’istruttoria o la convalida dei documenti, possono frustrare i richiedenti e aumentare i costi operativi.
ProcessMind mostra con precisione i passaggi e i percorsi che causano questi tempi prolungati nel processo di concessione dei prestiti in Finastra Fusion Mortgagebot. Individua i colli di bottiglia nascosti e mette in evidenza i punti in cui le varianti del processo allungano i tempi di completamento, consentendo di intervenire in modo mirato e accelerare i finanziamenti.

La fase istruttoria diventa spesso un punto di congestione, causando arretrati e il mancato rispetto degli accordi sui livelli di servizio. Un carico eccessivo per gli addetti ai prestiti, la gestione di casi complessi o processi di revisione inefficienti possono ritardare sensibilmente le approvazioni e rallentare l’intero flusso di lavoro in Finastra Fusion Mortgagebot.
ProcessMind visualizza il flusso dell’istruttoria, mostra i tempi di attesa in coda, individua le risorse o le tipologie di prestito che causano i ritardi maggiori e aiuta a risalire alle cause profonde di questi colli di bottiglia, così da risolverli più rapidamente.

Un numero significativo di richieste di prestito viene rifiutato nelle fasi avanzate del processo, con uno spreco di risorse preziose e la frustrazione dei richiedenti. Spesso ciò indica che le richieste non idonee non vengono individuate in anticipo o che i criteri decisionali variano tra canali o addetti.
ProcessMind individua i percorsi più comuni che portano al rifiuto delle richieste in Finastra Fusion Mortgagebot. Rileva i segnali di allarme precoci e i passaggi in cui un intervento potrebbe migliorare la valutazione dei richiedenti o favorire esiti più positivi, ottimizzando l’allocazione delle risorse.

Le deviazioni dai passaggi normativi richiesti o dalle politiche interne nel processo di concessione dei prestiti espongono l’organizzazione a rischi significativi di non conformità e a possibili esiti negativi degli audit. Queste variazioni non autorizzate possono comportare sanzioni, danni alla reputazione e inefficienze operative.
ProcessMind rileva automaticamente tutte le varianti del processo e le sequenze non standard nell’ambiente Finastra Fusion Mortgagebot. Evidenzia i singoli casi di non conformità, consentendo di applicare flussi di lavoro standardizzati e verificare che ogni prestito rispetti i requisiti normativi.

Le richieste ripetute degli stessi documenti, i ritardi nella ricezione della documentazione necessaria o lo smarrimento dei moduli inviati allungano il ciclo di erogazione del prestito. Queste inefficienze frustrano i richiedenti e comportano per i team un inutile aumento del lavoro manuale e dei tempi di elaborazione.
ProcessMind mappa l’intero ciclo di richiesta e ricezione dei documenti in Finastra Fusion Mortgagebot. Individua i casi in cui i documenti vengono richiesti più volte o arrivano in ritardo, aiutando a ottimizzare le strategie di comunicazione e raccolta.

La mancanza di trasparenza o di criteri standardizzati nel processo decisionale sui prestiti può produrre esiti incoerenti, compromettendo l’equità, la conformità e la fiducia dei richiedenti. I diversi addetti ai prestiti o le diverse filiali potrebbero applicare criteri differenti, con risultati imprevedibili.
ProcessMind ricostruisce l’intero percorso decisionale di ogni prestito in Finastra Fusion Mortgagebot. Collega gli esiti finali alle attività specifiche, ad attributi come il punteggio di credito e alle motivazioni associate, facendo emergere le incoerenze e aiutando a standardizzare il processo per rendere le decisioni di finanziamento più eque e prevedibili.

Alcuni addetti ai prestiti, team o filiali sono costantemente sovraccarichi, mentre altri dispongono di capacità inutilizzata. Questo squilibrio può causare esaurimento, tempi di elaborazione più lunghi in alcune aree e inefficienze operative complessive.
ProcessMind analizza la distribuzione delle attività tra le risorse di Finastra Fusion Mortgagebot. Mostra chi svolge quali attività e per quanto tempo, mettendo in evidenza gli squilibri nei carichi di lavoro e fornendo indicazioni utili per ottimizzare il personale e l’assegnazione delle attività.

L’organizzazione non riesce a rispettare con regolarità gli accordi sui livelli di servizio, interni o esterni, per l’elaborazione dei diversi tipi di prestito o delle singole fasi. Questo può danneggiare la soddisfazione dei clienti e la reputazione sul mercato, oltre a comportare sanzioni.
ProcessMind monitora costantemente il processo di erogazione dei prestiti in Finastra Fusion Mortgagebot rispetto agli obiettivi SLA definiti. Individua le fasi o i percorsi che causano il mancato rispetto degli SLA e ne analizza le cause profonde, aiutando a prevenire future violazioni.

Le domande di prestito tornano spesso alle fasi di verifica o correzione, oppure attraversano passaggi ridondanti e non necessari, con un notevole spreco di tempo e risorse. Questi cicli di rilavorazione aumentano i costi operativi e allungano i tempi di elaborazione.
ProcessMind visualizza tutti i cicli di rilavorazione e le attività ridondanti nei flussi di lavoro di Finastra Fusion Mortgagebot. Ne quantifica la frequenza e l’impatto, consentendo di snellire i processi ed eliminare i passaggi superflui.

I richiedenti devono spesso affrontare lunghe attese, comunicazioni incoerenti o procedure complesse, con conseguente frustrazione e possibile perdita di opportunità. Un’esperienza negativa può danneggiare la reputazione del brand e ridurre le segnalazioni da parte dei clienti.
ProcessMind mappa l’intero percorso del richiedente nel processo di Finastra Fusion Mortgagebot, dall’invio della domanda all’erogazione dei fondi. Evidenzia i tempi di inattività prolungati, le frequenti richieste di chiarimenti e i ritardi imprevisti, aiutando a rendere l’esperienza più fluida.

Obiettivi tipici

Definisca i criteri di successo

L’obiettivo è ridurre il tempo complessivo che intercorre tra l’invio della domanda e l’erogazione dei fondi per i prestiti gestiti con Finastra Fusion Mortgagebot. Tempi di elaborazione più brevi consentono di generare ricavi prima e migliorano sensibilmente la soddisfazione dei richiedenti, riducendo il rischio che si rivolgano ad altri finanziatori. ProcessMind rileva i tempi effettivi di elaborazione da un capo all’altro, individua i ritardi e le relative cause profonde in ogni fase dell’erogazione e mette in luce i colli di bottiglia. Analizzando la durata delle attività e l’allocazione delle risorse, aiuta a definire interventi mirati che potrebbero ridurre il tempo medio di elaborazione del 15-20%.

L’obiettivo è rendere più efficiente la fase di valutazione del credito nell’erogazione dei prestiti con Finastra Fusion Mortgagebot, eliminando i passaggi superflui e riducendo i tempi di inattività. Un processo ottimizzato consente di prendere decisioni più rapidamente e di far avanzare prima le domande di prestito, intervenendo su un collo di bottiglia critico. ProcessMind visualizza i percorsi complessi della valutazione del credito, facendo emergere gli scostamenti dal processo previsto e individuando le attività o i vincoli di risorse che causano ritardi. Aiuta ad analizzare la produttività, individuare i cicli di rilavorazione e simulare modifiche al processo, con l’obiettivo di migliorare fino al 25% il tempo di ciclo della valutazione.

L’obiettivo è ridurre la percentuale di domande di prestito rifiutate in Finastra Fusion Mortgagebot, mantenendo invariati i criteri di rischio. Un tasso di rifiuto più basso può indicare una migliore valutazione iniziale dei requisiti, indicazioni più chiare per la domanda e un processo più efficace, con conseguenti tassi di conversione e risultati aziendali migliori. ProcessMind analizza il percorso delle domande rifiutate, individuando schemi ricorrenti, specifici punti decisionali o attività precedenti che spesso portano al rifiuto. Evidenzia i casi in cui i richiedenti potrebbero ricevere indicazioni inadeguate o emergono problemi di qualità dei dati, aiutando a ridurre i rifiuti del 10-15% intervenendo sulle fasi iniziali del processo.

L’obiettivo è garantire che ogni processo di erogazione dei prestiti in Finastra Fusion Mortgagebot rispetti rigorosamente tutte le normative finanziarie applicabili e le politiche interne. La mancata conformità può comportare sanzioni ingenti, danni alla reputazione e problemi legali: rispettare le regole è quindi essenziale per la sostenibilità dell’attività nel lungo periodo. ProcessMind confronta l’esecuzione effettiva del processo con modelli di conformità predefiniti tramite il controllo di conformità, segnalando subito eventuali scostamenti o passaggi non autorizzati. Offre una visione chiara dei percorsi non conformi e della loro frequenza, consentendo di intervenire in modo proattivo per garantire la conformità di tutte le domande di prestito.

Ottimizzare la raccolta dei documenti significa accelerare la richiesta, la ricezione e la convalida della documentazione a supporto delle domande di prestito in Finastra Fusion Mortgagebot. Raccogliere i documenti più rapidamente riduce i ritardi di elaborazione, migliora l’esperienza dei richiedenti e lascia agli addetti ai prestiti più tempo per altre attività importanti. ProcessMind mappa il sottoprocesso di raccolta dei documenti, mettendo in luce i colli di bottiglia, le richieste ripetute e le lunghe attese tra attività come «Documenti di supporto richiesti» e «Documenti di supporto ricevuti». Aiuta a individuare le opportunità per digitalizzare, automatizzare o riprogettare la raccolta, con una possibile riduzione del 30% della durata di questa fase.

L’obiettivo è ridurre le differenze nelle decisioni relative a domande di prestito simili in Finastra Fusion Mortgagebot, garantendo equità e prevedibilità. Decisioni coerenti rafforzano la fiducia, riducono i ricorsi e migliorano l’efficienza operativa, limitando i pregiudizi soggettivi e assicurando il rispetto dei criteri di finanziamento stabiliti. ProcessMind analizza i percorsi che portano a diversi valori dell’attributo «Esito della decisione» per casi con «Tipo di richiedente» e «Categoria di rischio» simili, individuando dove e perché si verificano incoerenze. Fa emergere le differenze nelle attività «Valutazione del credito avviata» o «Valutazione del rischio eseguita», fornendo indicazioni per uniformare il processo decisionale e ridurre la variabilità del 20%.

L’obiettivo è distribuire in modo più uniforme le attività relative alle domande di prestito tra gli addetti ai prestiti che utilizzano Finastra Fusion Mortgagebot, prevenendo l’esaurimento e migliorando la produttività complessiva del team. Un carico di lavoro equilibrato evita che alcuni addetti siano sovraccarichi mentre altri siano sottoutilizzati, favorendo un’elaborazione più efficiente e un servizio migliore. ProcessMind analizza l’allocazione delle risorse e la distribuzione delle attività usando l’attributo «Addetto ai prestiti assegnato», individuando gli squilibri nelle code di lavoro e nei tempi di elaborazione dei singoli addetti. Evidenzia i colli di bottiglia dovuti a una distribuzione disomogenea e aiuta a definire strategie di riallocazione che possono aumentare la produttività complessiva del 10-15%.

L’obiettivo è garantire che tutte le domande di prestito gestite con Finastra Fusion Mortgagebot rispettino o superino gli obiettivi definiti negli accordi sui livelli di servizio (SLA), in particolare il «Target SLA della valutazione del credito». Il rispetto costante degli SLA rafforza la fiducia dei clienti, evita sanzioni e riflette un processo ben gestito e prevedibile. ProcessMind confronta direttamente la durata effettiva del processo con il «Target SLA della valutazione del credito» e con gli altri SLA impliciti, individuando chiaramente i casi che non rispettano gli obiettivi e la fase in cui si verifica il problema. Identifica le cause profonde del mancato rispetto degli SLA, consentendo interventi mirati per migliorarlo del 20% o più.

L’obiettivo è eliminare le ripetizioni e le attività duplicate non necessarie nel processo di erogazione dei prestiti in Finastra Fusion Mortgagebot. Ridurre le rilavorazioni abbassa i costi di elaborazione, accorcia i tempi di ciclo e migliora l’efficienza e la qualità complessive dell’attività di finanziamento. ProcessMind individua visivamente i cicli del processo e le attività ripetute, ad esempio una nuova «Richiesta di documenti di supporto» dopo la prima, quando la documentazione inviata inizialmente è incompleta. Quantifica l’impatto delle rilavorazioni e aiuta a riprogettare il processo per eliminare i passaggi ridondanti e migliorarne l’efficienza del 15-20%.

L’obiettivo è rendere più fluido, trasparente e meno frustrante l’intero processo di richiesta di un prestito in Finastra Fusion Mortgagebot. Un’esperienza migliore aumenta la soddisfazione, migliora i tassi di conversione, favorisce le segnalazioni positive e rafforza la fedeltà dei clienti. Analizzando il percorso da «Domanda inviata» a «Fondi erogati», ProcessMind individua gli attriti, le lunghe attese e i passaggi poco chiari dal punto di vista del richiedente. Evidenzia eventuali problemi di comunicazione o scambi eccessivi, aiutando a definire miglioramenti che possono aumentare del 10% i punteggi di soddisfazione dei richiedenti.

L’obiettivo è ridurre sensibilmente il tempo necessario affinché una domanda di prestito in Finastra Fusion Mortgagebot riceva la decisione finale «Decisione sul prestito emessa». Approvazioni più rapide migliorano la competitività, riducono gli abbandoni e aumentano la produttività complessiva, con un impatto diretto sui ricavi. ProcessMind monitora con precisione la durata del sottoprocesso di approvazione, dalla revisione iniziale ai controlli del credito e alla valutazione, fino alla decisione finale. Individua le attività o i punti decisionali che causano ritardi, consentendo interventi mirati per ridurre fino al 20% il ciclo di approvazione e offrire un servizio più rapido.

Il percorso di miglioramento in 6 fasi per l’erogazione dei prestiti

1

Scaricare il template

Cosa fare

Scarichi il template Excel preconfigurato per l’erogazione dei prestiti, predisposto per i dati di Finastra Fusion Mortgagebot. Il template fornisce la struttura corretta per i dati del processo.

Perché è importante

Un template standardizzato garantisce coerenza dei dati e compatibilità con ProcessMind, semplifica la configurazione dell’analisi e previene i problemi più comuni durante l’importazione.

Risultato atteso

Avrà a disposizione il template corretto da compilare con i dati di Finastra Fusion Mortgagebot.

COSA OTTERRÀ

Migliori l’efficienza dell’erogazione dei prestiti con Finastra

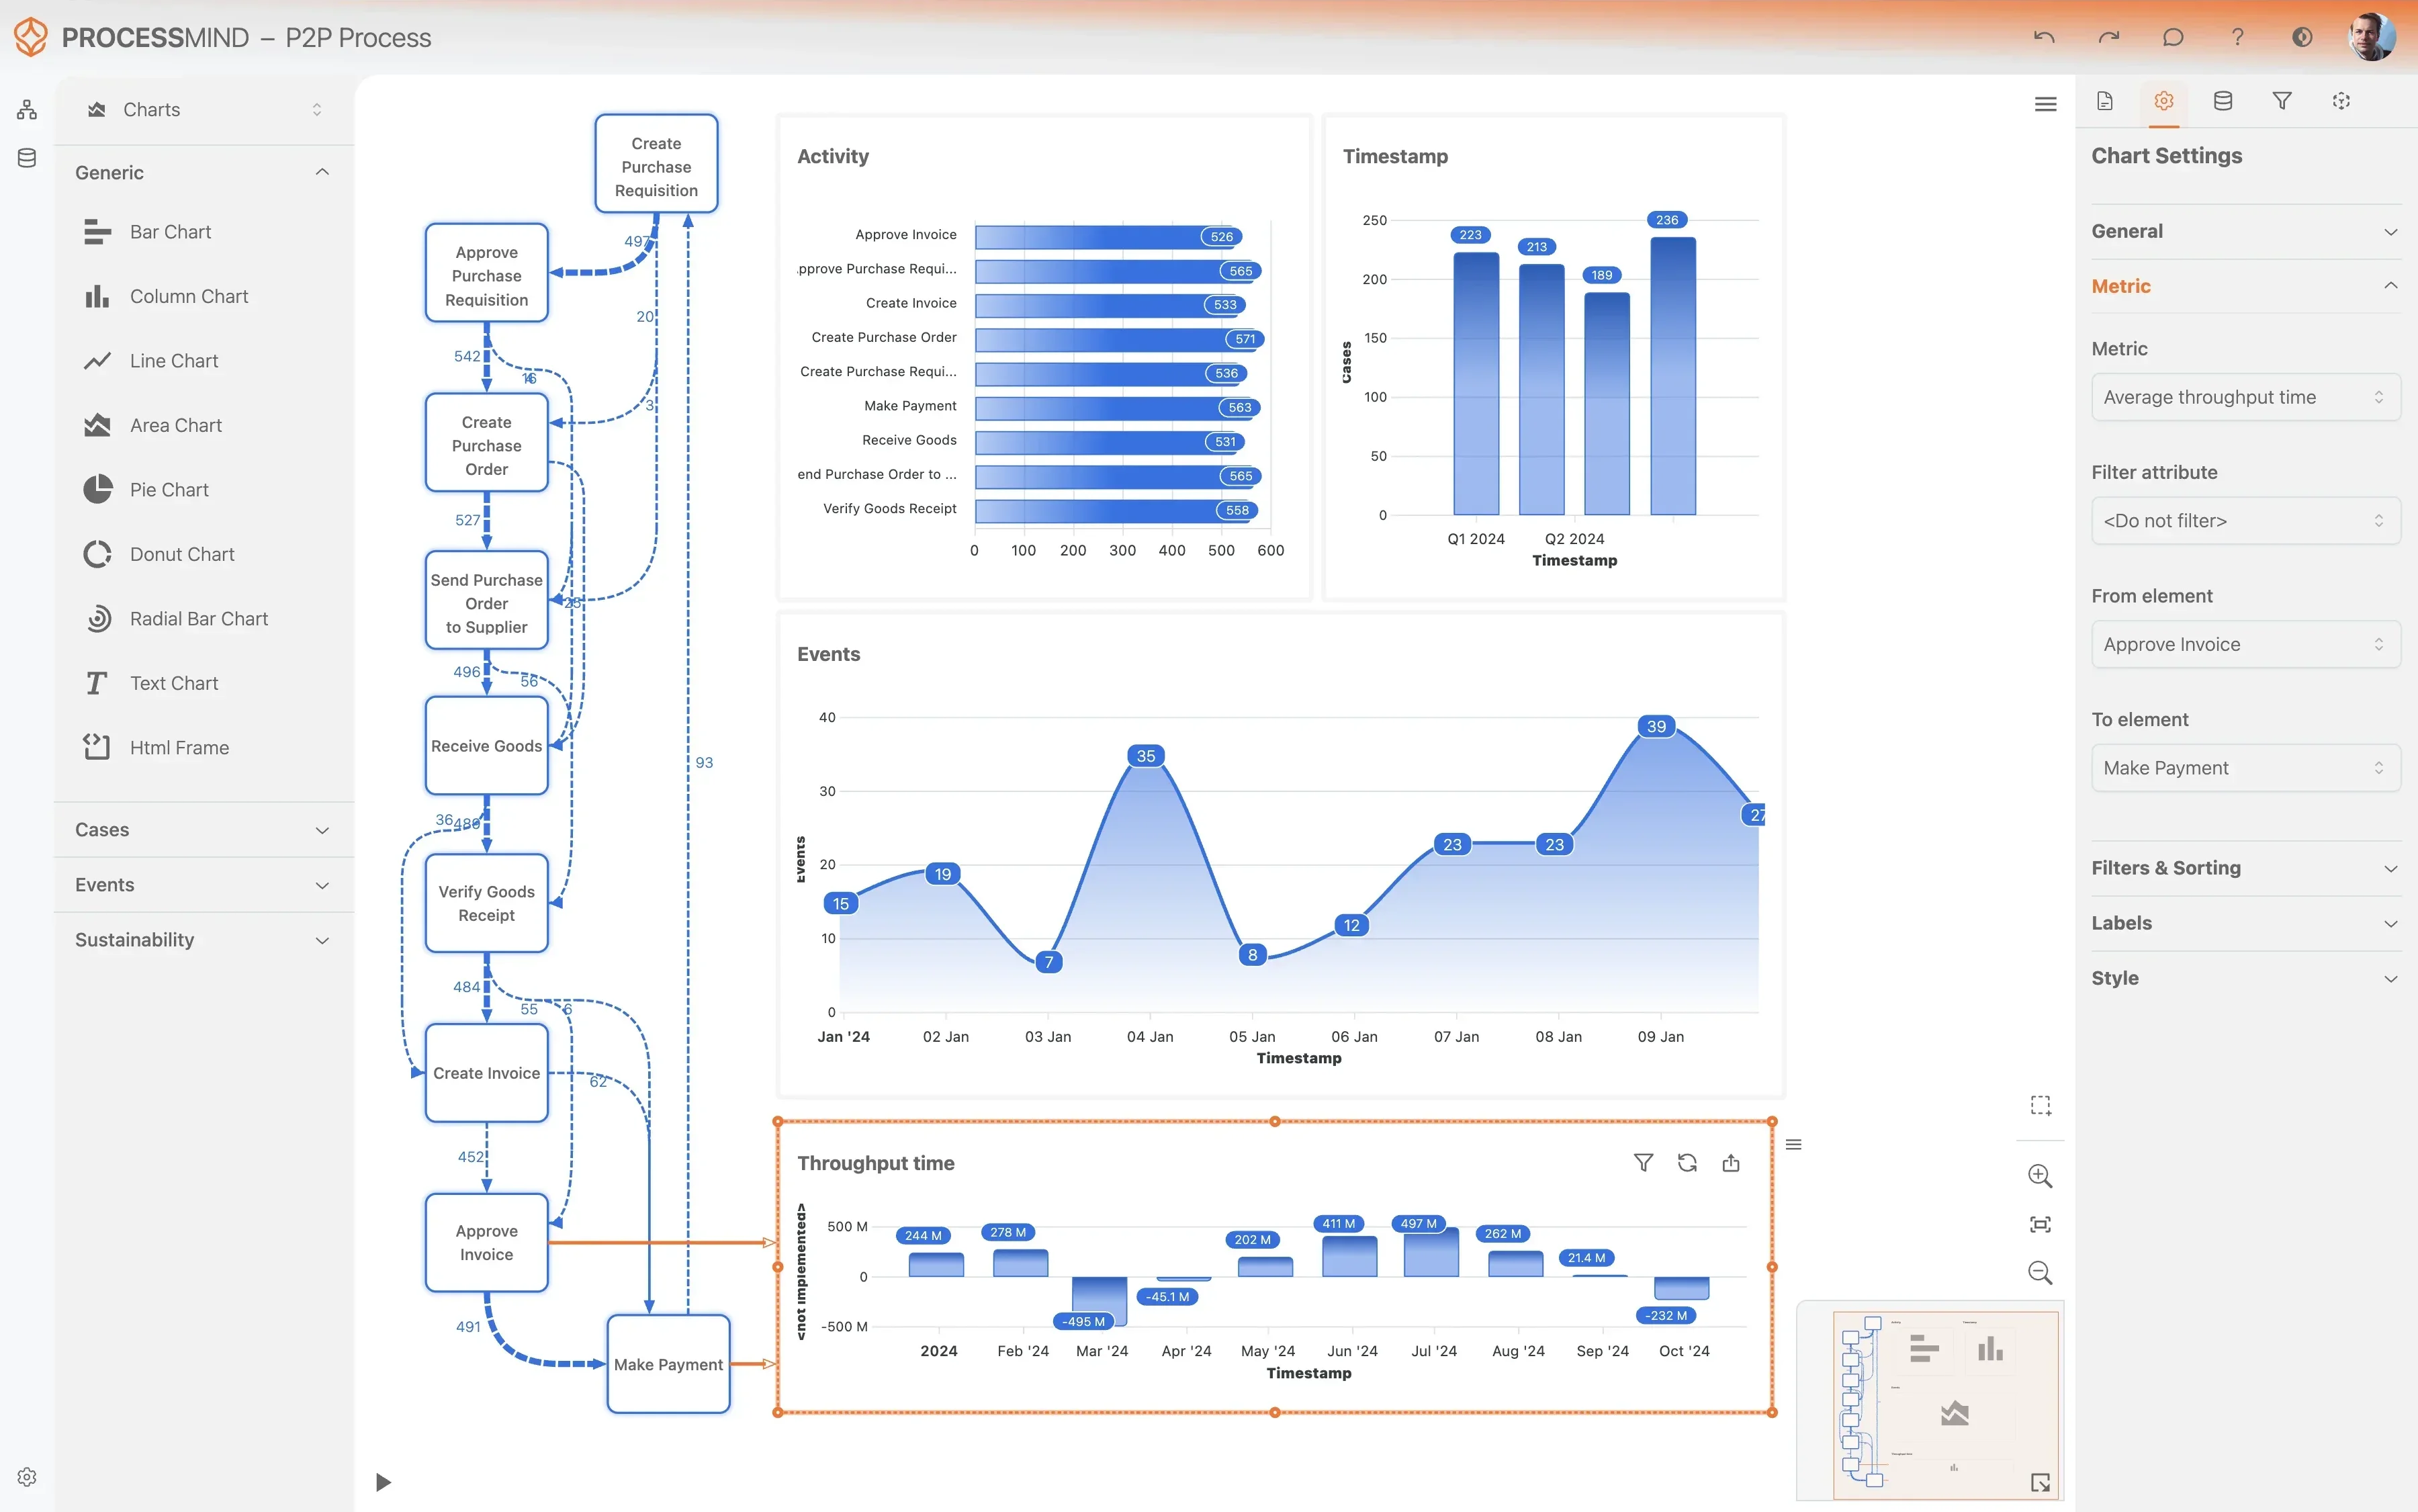
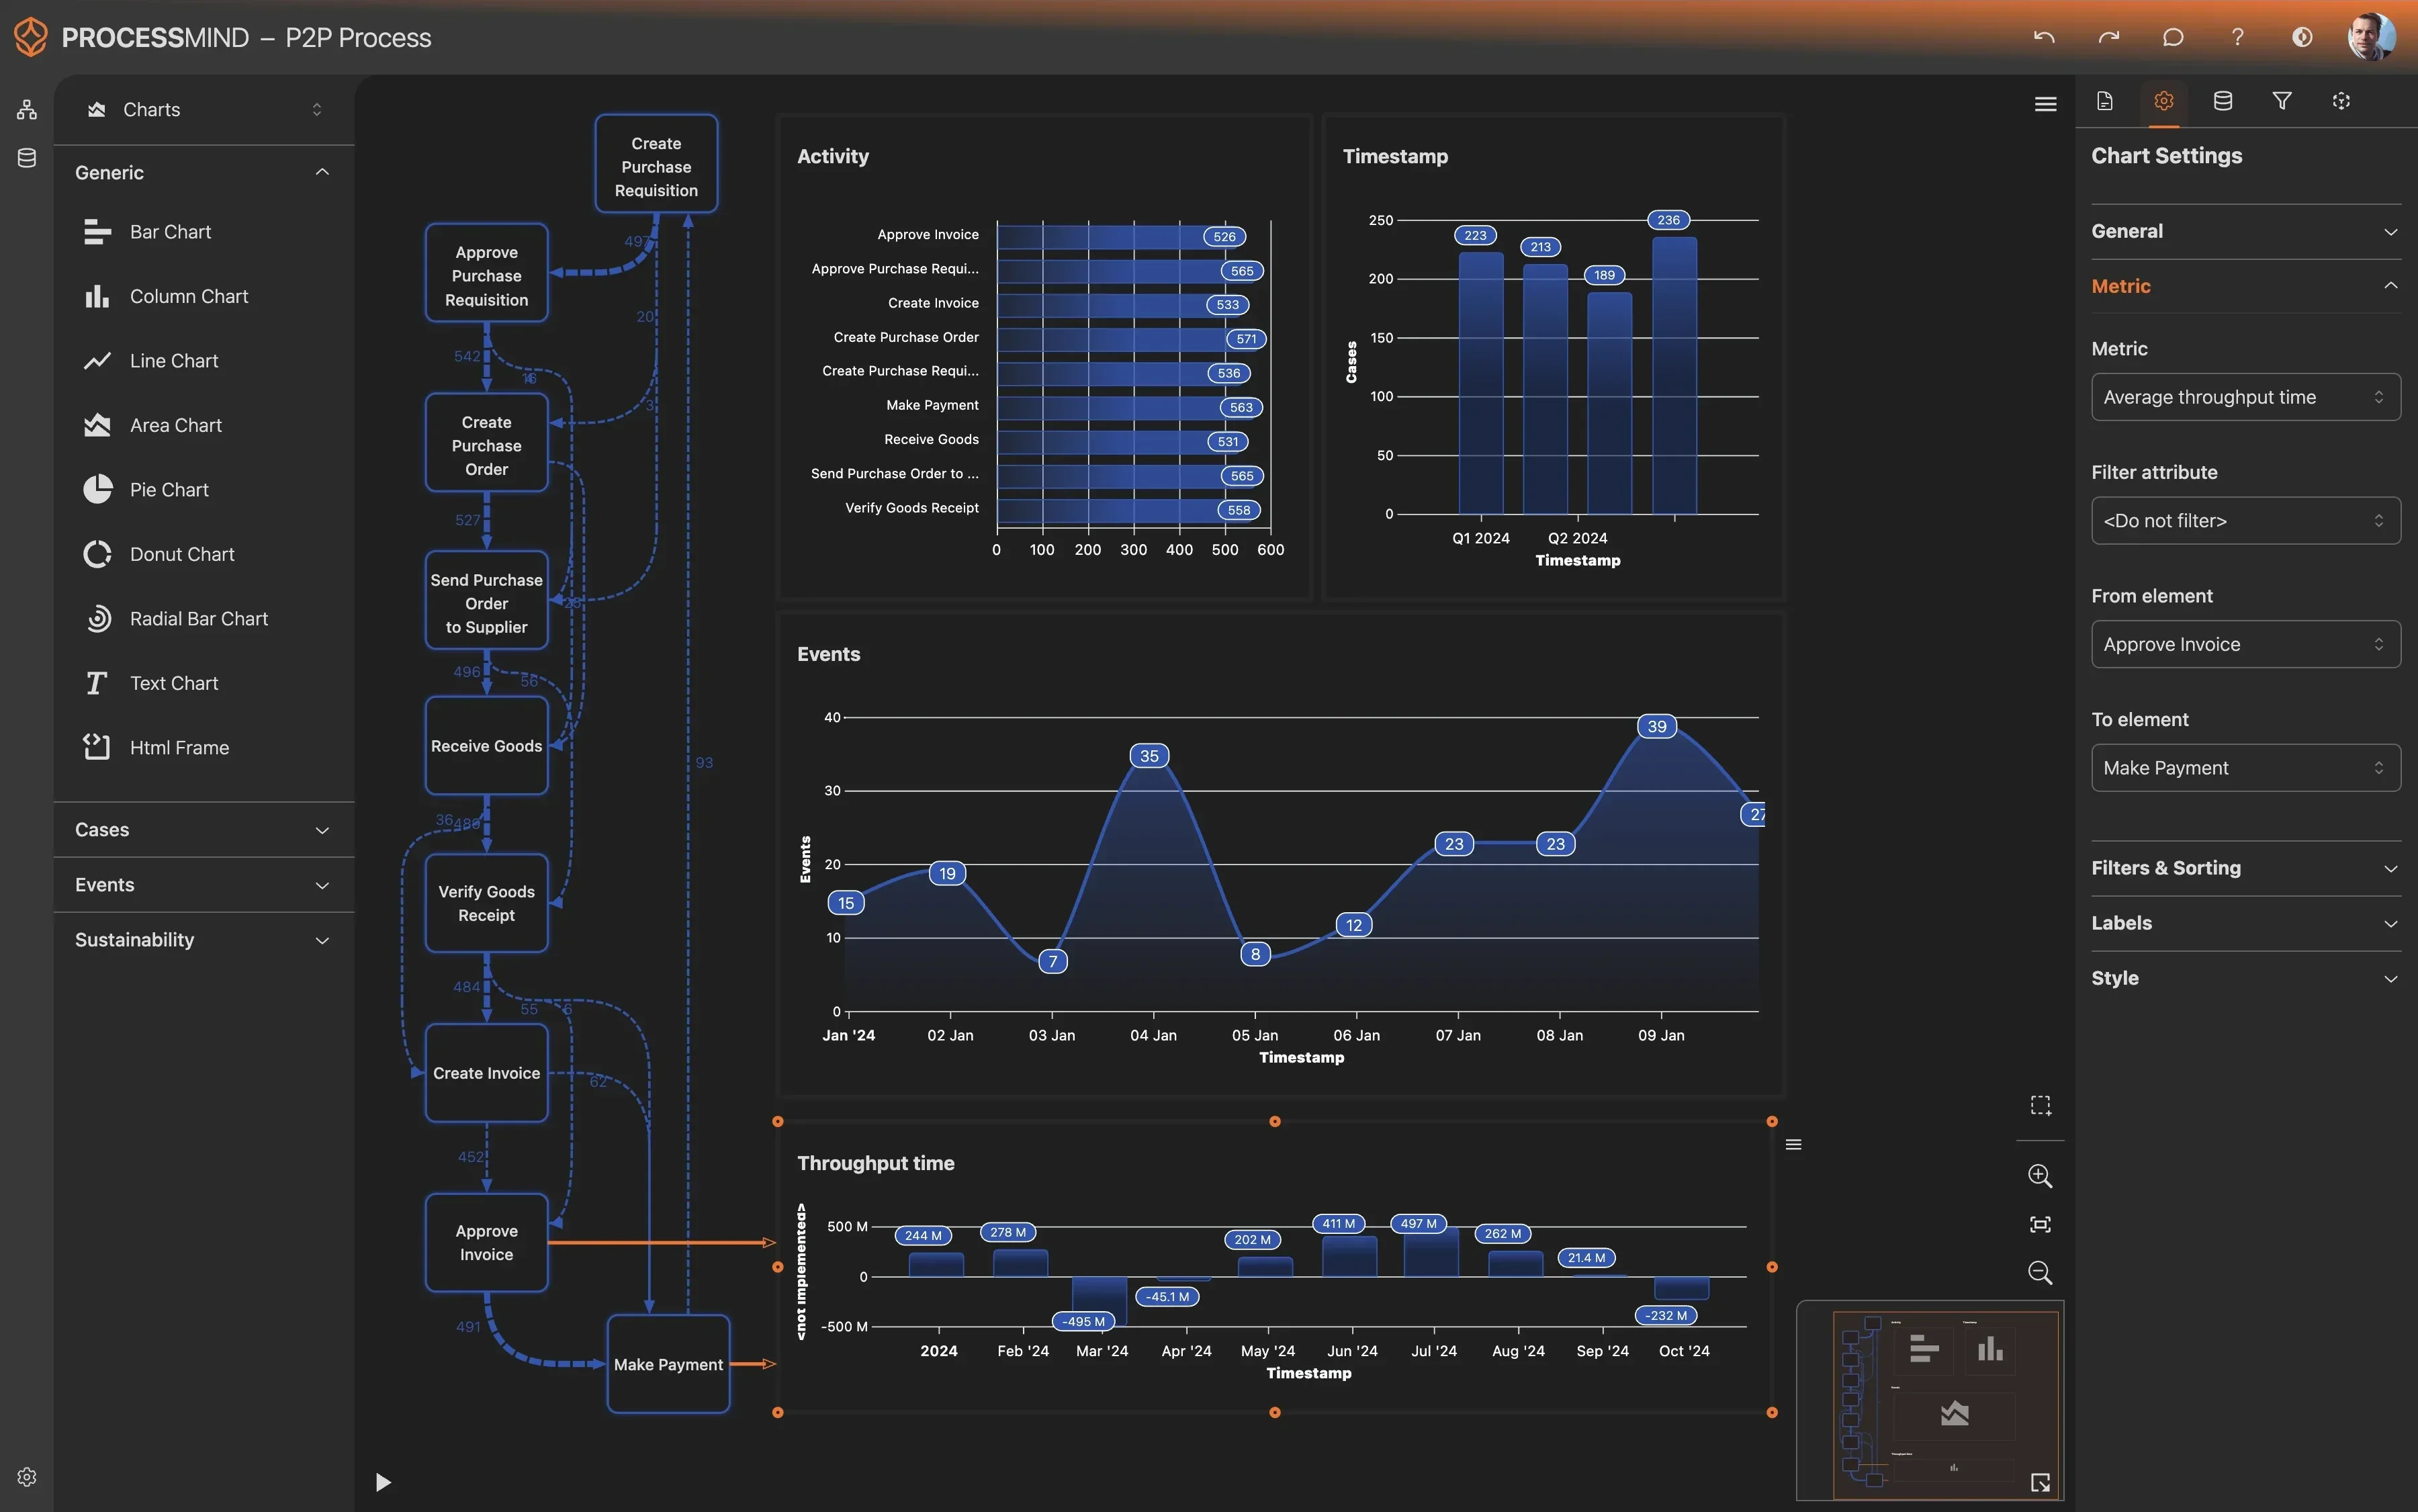
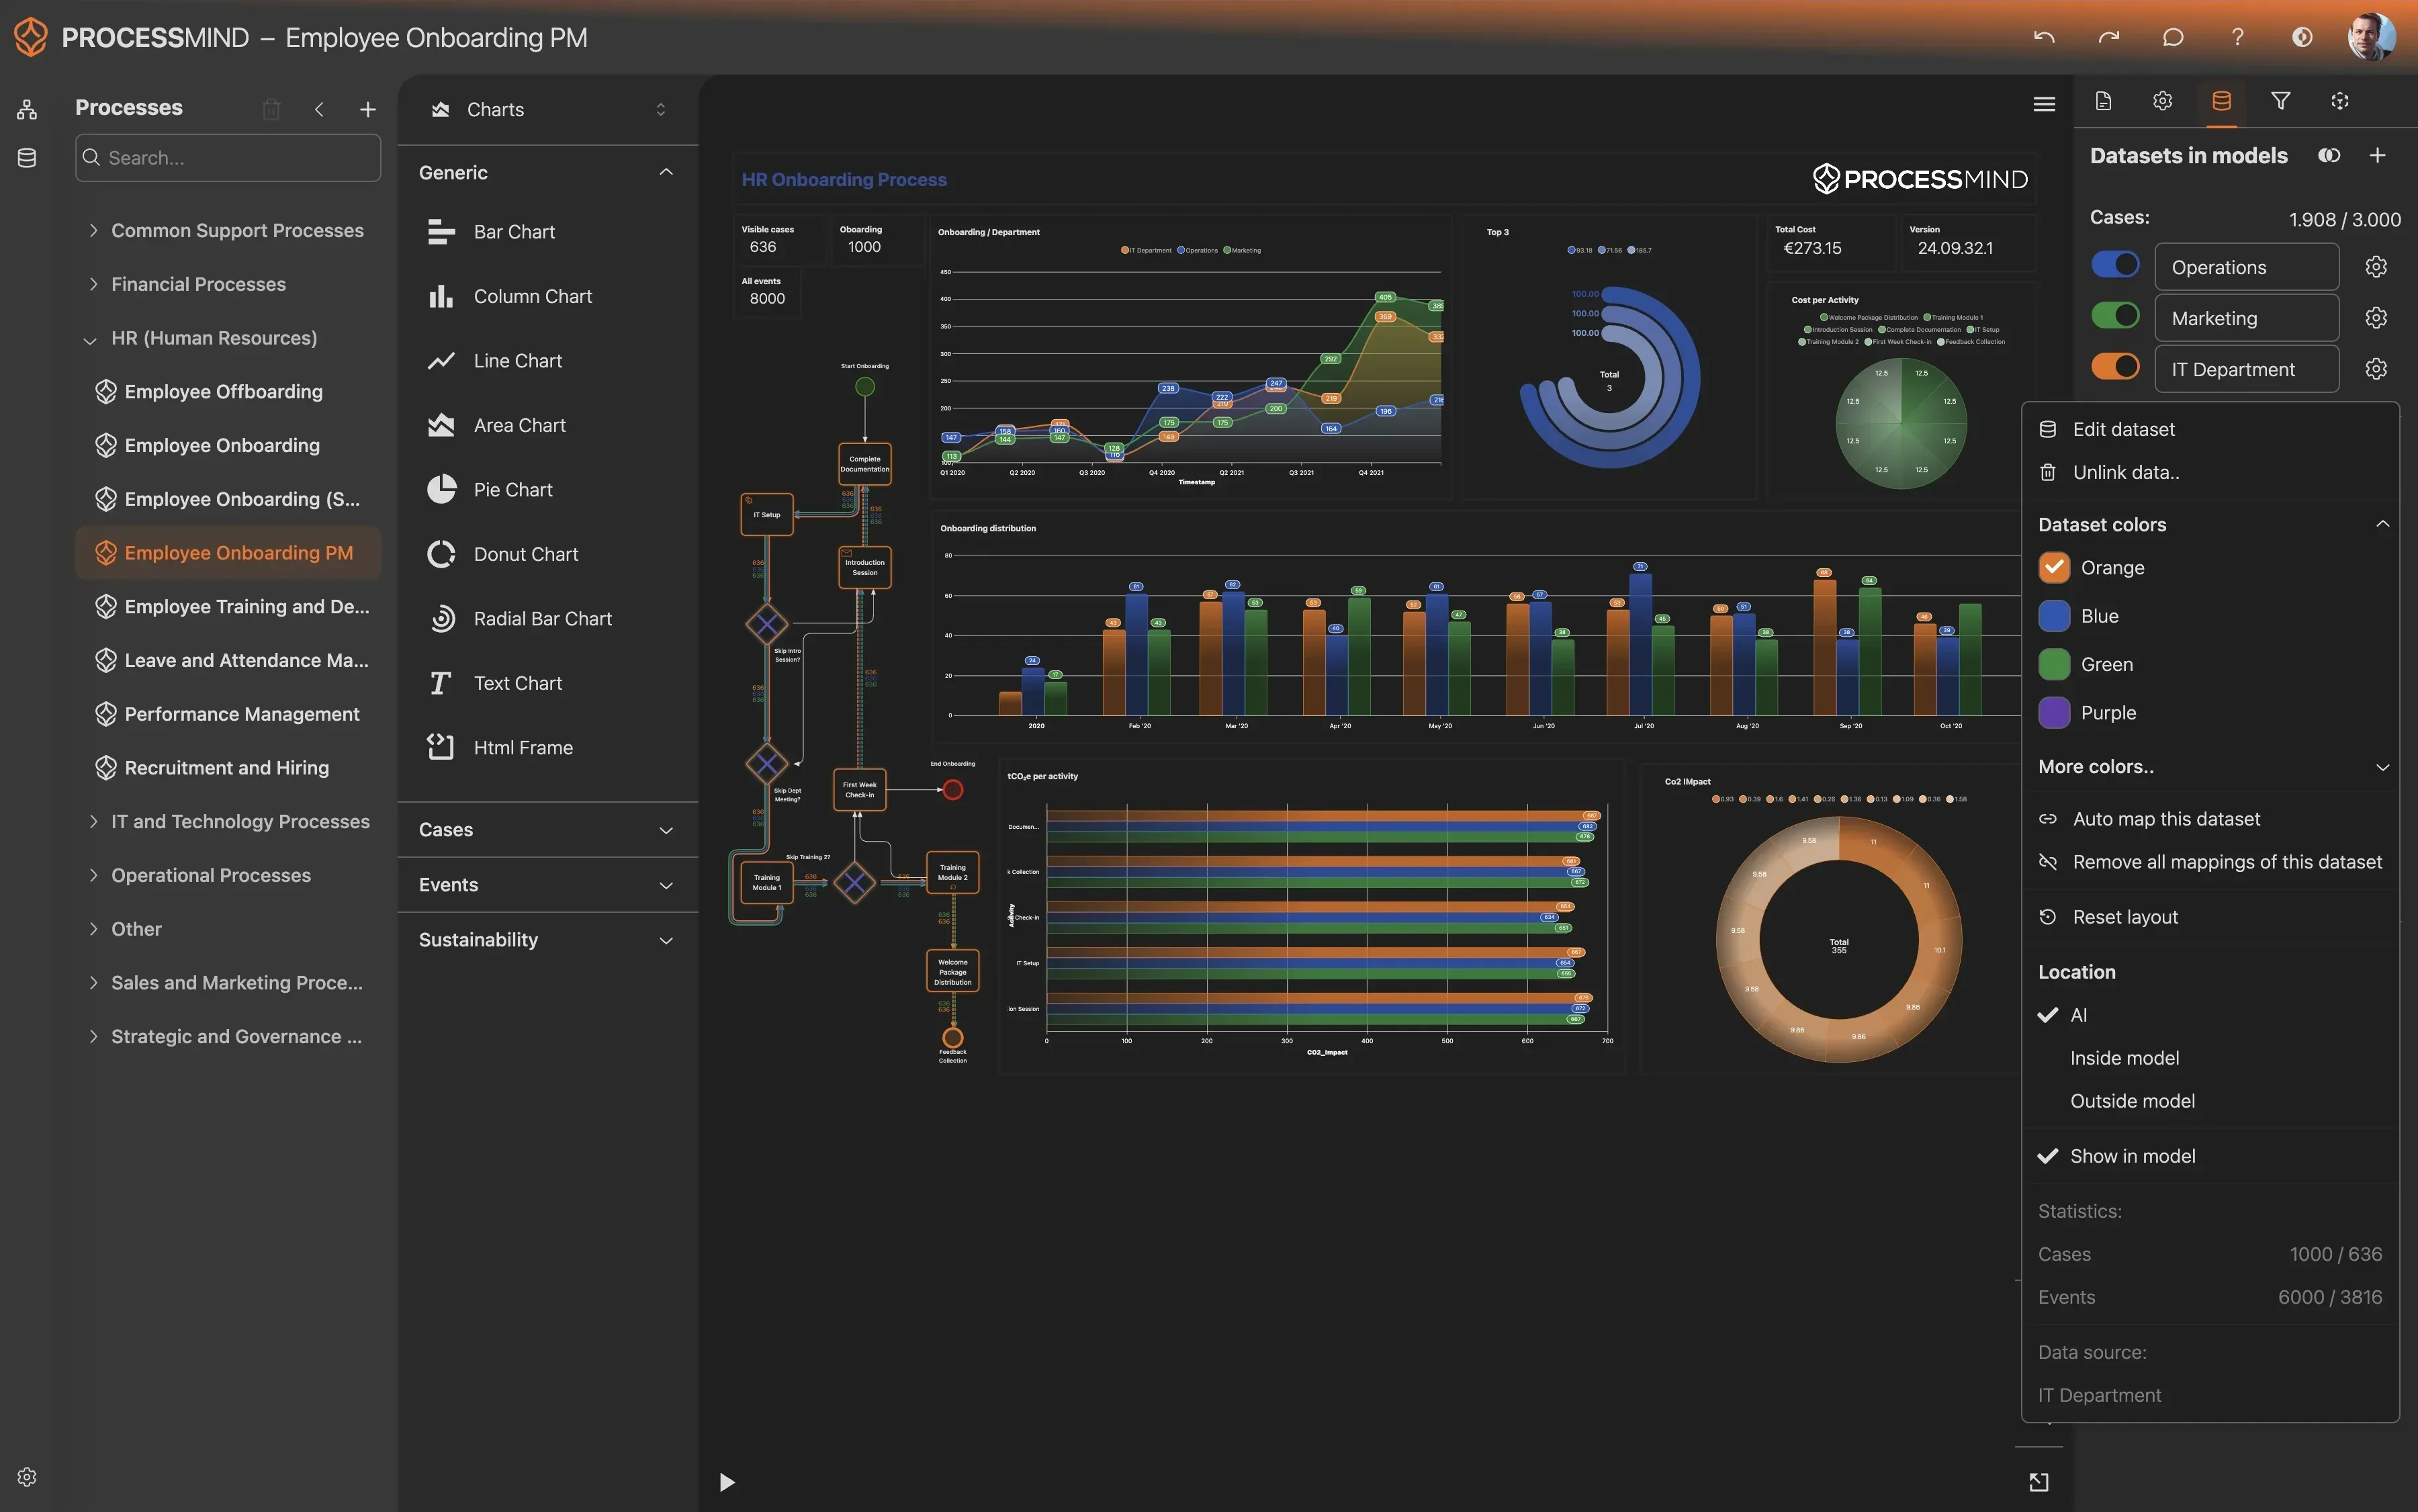
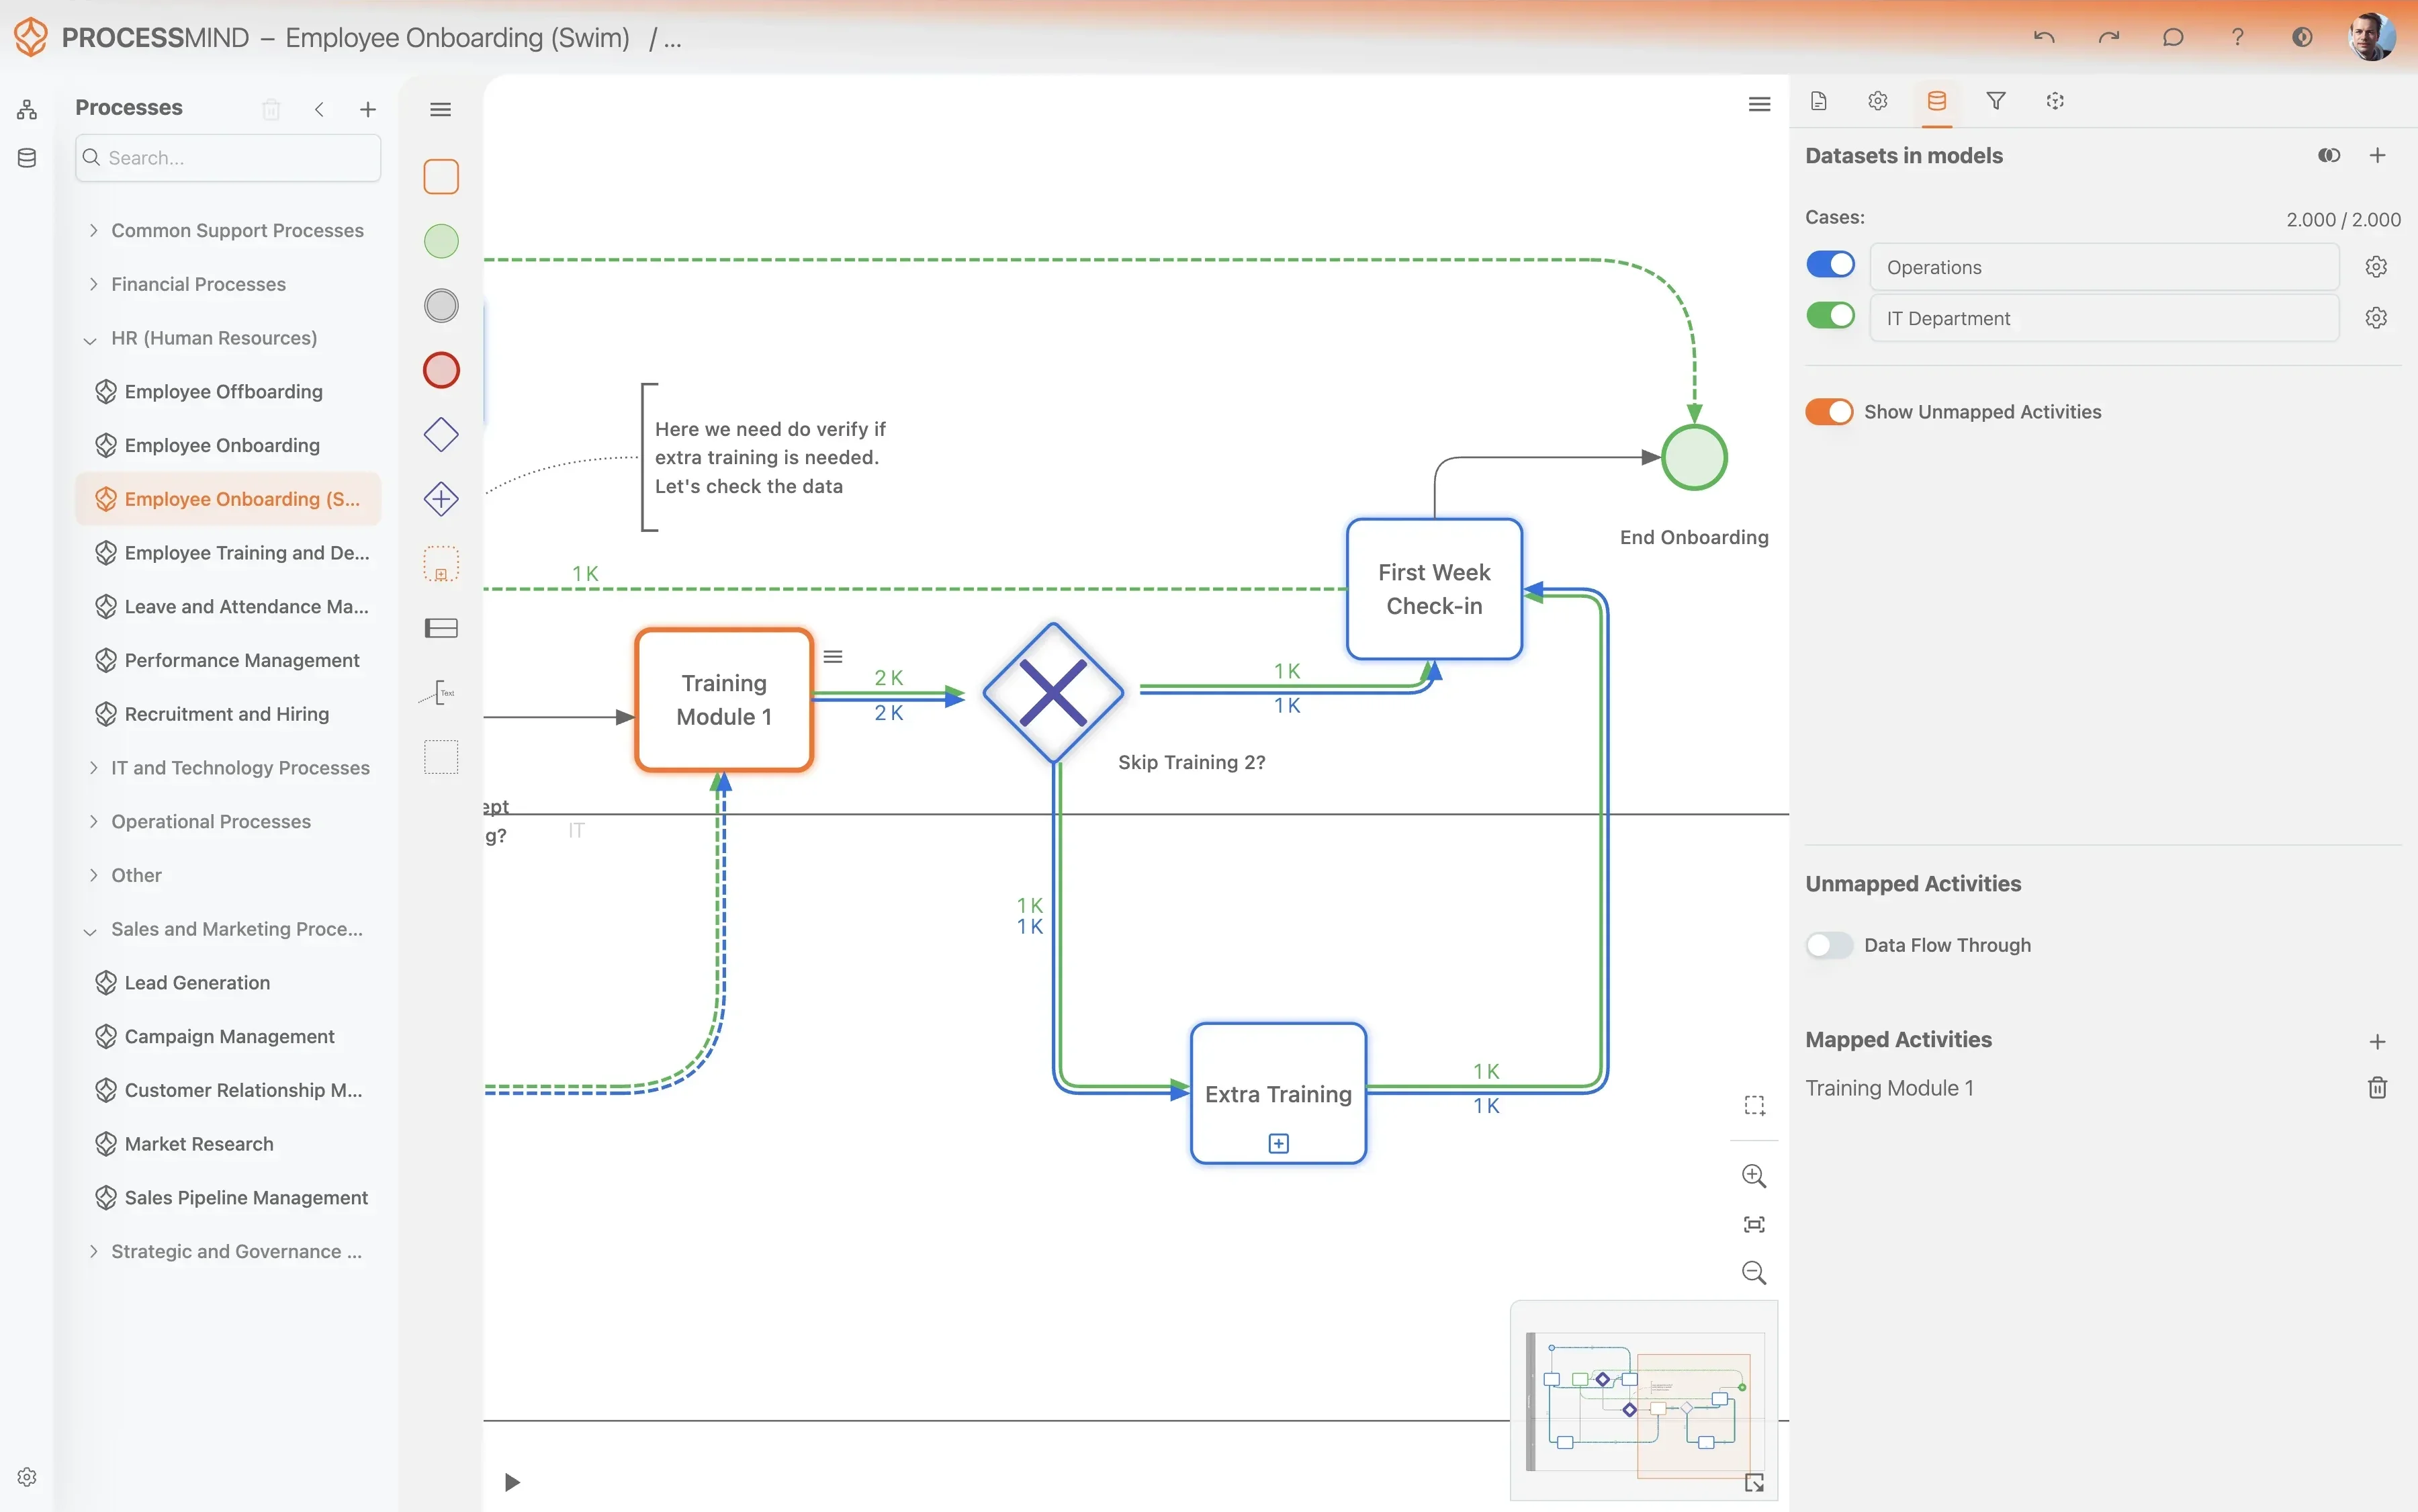
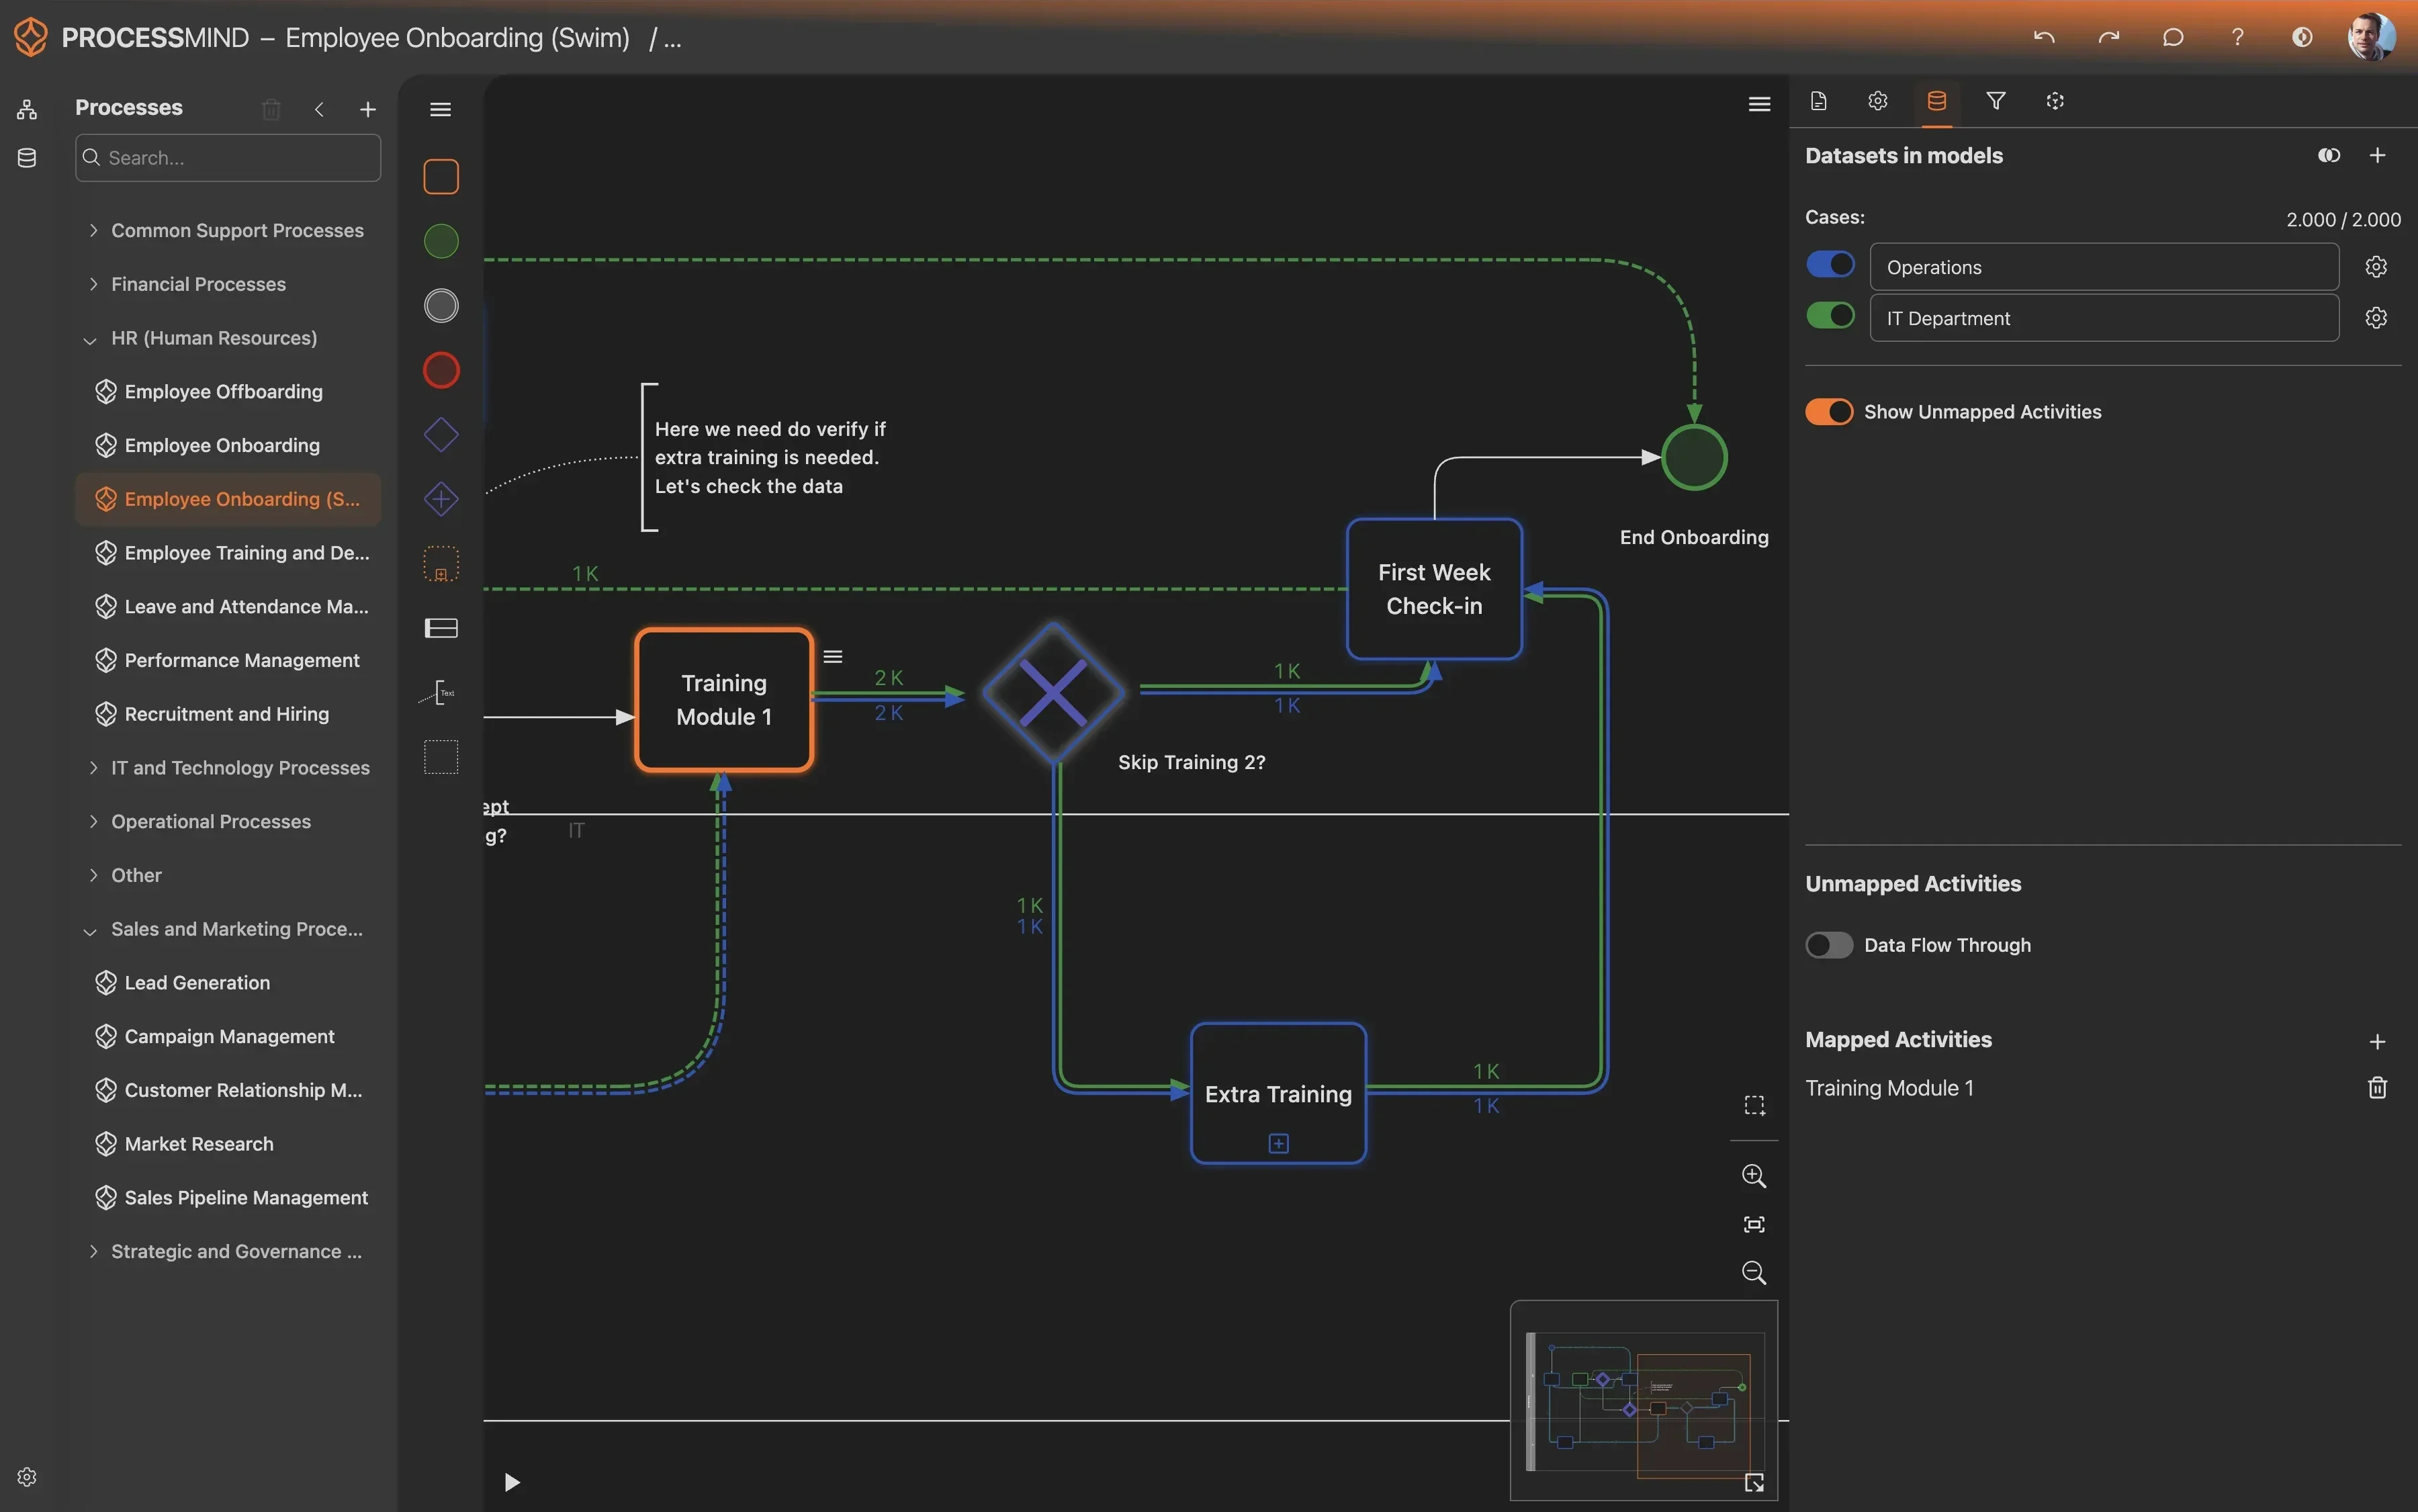
ProcessMind visualizza ogni fase del flusso di lavoro di erogazione dei prestiti in Finastra, facendo emergere inefficienze nascoste e rischi per la conformità. Ottenga indicazioni precise per accelerare le approvazioni e migliorare le prestazioni complessive dell’attività di erogazione.
  • Visualizzi i percorsi effettivi di erogazione dei prestiti
  • Individui i ritardi tra la richiesta e l’erogazione
  • Individui i rischi per la conformità e le deviazioni
  • Ottimizzi i tempi di approvazione e l’impiego delle risorse
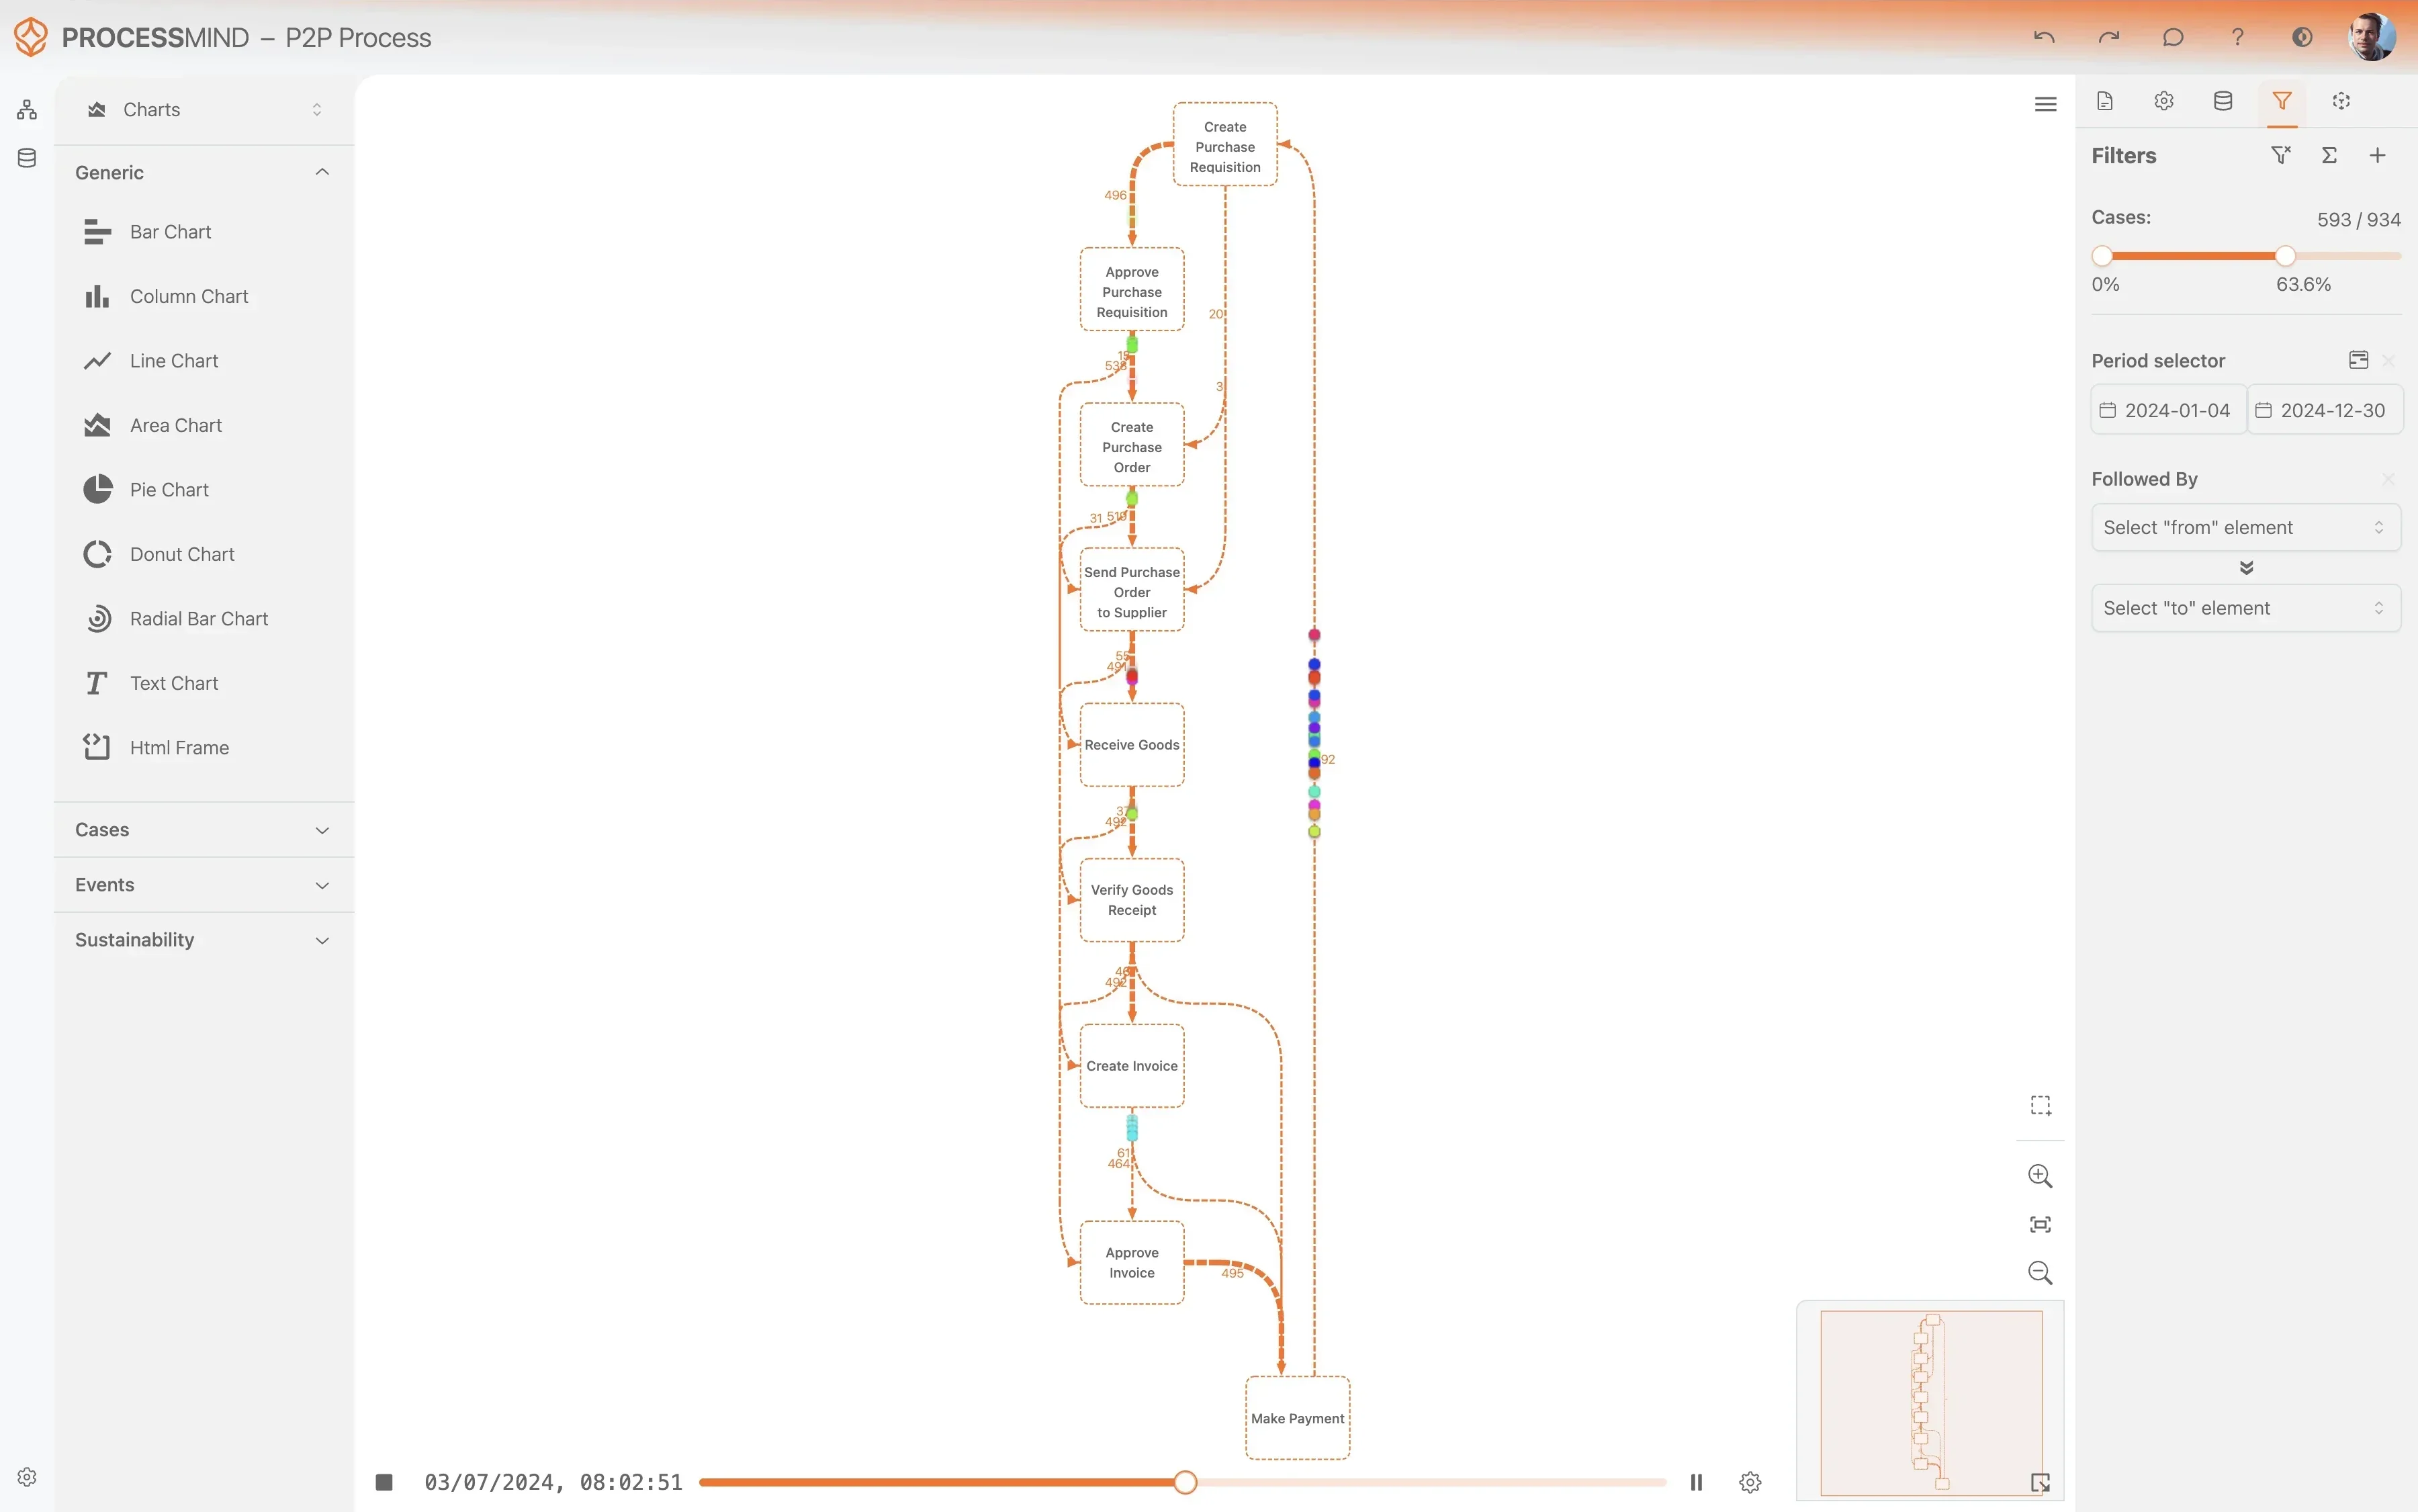
Discover your actual process flow
Identify bottlenecks and delays
Analyze process variants
Design your optimized process

RISULTATI TIPICI

Eccellenza nell’erogazione dei prestiti

Questi risultati illustrano i miglioramenti operativi e i vantaggi economici che le organizzazioni ottengono in genere ottimizzando i processi di erogazione dei prestiti basati su Finastra Fusion Mortgagebot. Analizzando in modo approfondito i dati dell’ID della domanda di prestito, la nostra piattaforma individua colli di bottiglia e inefficienze, aprendo la strada a operazioni più snelle e a una maggiore soddisfazione dei clienti.

0 %
Approvazioni dei prestiti più rapide

Riduzione media del tempo di ciclo da un capo all’altro

Individuare ed eliminare i colli di bottiglia per accelerare sensibilmente l’intero processo di erogazione dei prestiti e far arrivare prima i fondi ai richiedenti.

0 %
Valutazione del credito più efficiente

Riduzione dei tempi di elaborazione della valutazione del credito

Ottimizzare il flusso di lavoro di valutazione del credito individuando i tempi di inattività e i passaggi di consegne inefficienti, per arrivare a decisioni più rapide e utilizzare meglio le risorse.

0 %
Riduzione del tasso di rifiuto

Riduzione delle domande di prestito non ammesse

Comprendere le cause profonde dei rifiuti per perfezionare le procedure di domanda e i criteri decisionali, aumentando così le approvazioni e il volume di attività.

0 %
Miglior rispetto degli SLA

Aumento del rispetto degli accordi sui livelli di servizio

Monitorare e garantire il rispetto degli accordi sui livelli di servizio e dei requisiti normativi più importanti, riducendo i rischi di non conformità e assicurando tempi di elaborazione adeguati.

0 %
Rilavorazioni eliminate

Riduzione dei passaggi ridondanti del processo

Individuare ed eliminare ripetizioni e cicli superflui nel processo di erogazione dei prestiti, riducendo i costi operativi e aumentando la produttività.

0 %
Maggiore soddisfazione dei richiedenti

Aumento del tasso di accettazione delle offerte di prestito

Semplificare le interazioni con i richiedenti, ad esempio durante la raccolta dei documenti, e migliorare la comunicazione per offrire un’esperienza più positiva e aumentare l’accettazione delle offerte.

I risultati variano in base alla complessità del processo e alla qualità dei dati. Le cifre indicano i miglioramenti tipici osservati nelle implementazioni.

Dati consigliati

Inizi dagli attributi e dalle attività più importanti, quindi aggiunga altri elementi secondo necessità.
Non conosce ancora gli Event Log? Scopra come creare un Event Log per il Process Mining.

Attributi

Dati chiave da acquisire per l’analisi

Identificativo univoco assegnato a ogni richiesta di prestito al momento della creazione nel sistema.

Perché è importante

È l’ID del caso essenziale che collega tutti gli eventi correlati in una singola istanza di processo, alla base di qualsiasi analisi di Process Mining.

Nome dello specifico evento aziendale o task che si è verificato in un determinato momento del processo di erogazione del prestito.

Perché è importante

Le attività definiscono i passaggi del processo. Analizzarne la sequenza, la frequenza e la durata è fondamentale per comprendere e migliorare il flusso del processo.

La data e l’ora esatte in cui una specifica attività è iniziata o si è verificata.

Perché è importante

Le date e le ore definiscono l’ordine cronologico degli eventi e sono essenziali per calcolare tutte le metriche di prestazione, come i tempi di ciclo e di attesa.

La data e l’ora esatte in cui una specifica attività è stata completata.

Perché è importante

Consente di calcolare con precisione il tempo di elaborazione dell’attività, distinguendolo dal successivo tempo di attesa e rendendo più accurata l’analisi dei colli di bottiglia.

Nome o ID dell’addetto ai prestiti responsabile della gestione della richiesta.

Perché è importante

Consente di analizzare la distribuzione del carico di lavoro e le prestazioni delle risorse, nonché di individuare i colli di bottiglia legati alle risorse e le buone pratiche.

Nome o ID del responsabile della valutazione del rischio incaricato di valutare il rischio della richiesta di prestito.

Perché è importante

È fondamentale per un’analisi dettagliata della fase di valutazione del rischio, perché consente di confrontare le prestazioni e gestire il carico di lavoro del team.

Decisione finale sulla richiesta di prestito, ad esempio approvata, rifiutata o ritirata.

Perché è importante

Definisce l’esito aziendale di ogni caso e consente di confrontare i flussi di processo riusciti e non riusciti per individuarne le cause profonde.

Canale attraverso il quale è stata inviata inizialmente la richiesta di prestito.

Perché è importante

Consente di confrontare le prestazioni dei diversi canali rivolti ai clienti, contribuendo a ottimizzare i processi specifici di ciascun canale e l’allocazione delle risorse.

Attività

Fasi del processo da monitorare e ottimizzare

Questa attività segna l’avvio ufficiale del processo di erogazione del prestito, quando il potenziale mutuatario invia formalmente la domanda tramite il sistema. L’evento viene in genere registrato esplicitamente quando viene creato un nuovo record della domanda di prestito e gli viene assegnato un ID univoco.

Perché è importante

È l’evento iniziale principale del processo, essenziale per misurare il tempo di ciclo complessivo del prestito e il tempo necessario per la decisione di preapprovazione.

Indica il completamento del controllo, automatico o manuale, della storia creditizia del richiedente. L’evento viene spesso registrato quando i risultati restituiti da un’agenzia di credito esterna integrata vengono associati alla pratica del prestito.

Perché è importante

È una tappa fondamentale prima dell’inizio della valutazione del credito e fornisce dati essenziali per la valutazione del rischio e il processo decisionale.

Questa attività segna l’inizio della fase di valutazione del credito, quando il responsabile avvia ufficialmente l’esame approfondito della pratica. Quasi sempre si deduce da una modifica dello stato, ad esempio «In valutazione del credito», o dall’assegnazione formale di un responsabile.

Perché è importante

È il punto iniziale per misurare il tempo di elaborazione della valutazione del credito e il punto finale per misurare il tempo di attesa in coda. Indica quanto a lungo le domande attendono l’intervento del responsabile.

Indica il completamento della revisione del responsabile e il momento in cui la pratica è pronta per la decisione finale sul prestito. L’evento si deduce dal passaggio dallo stato «In valutazione del credito» a «Valutazione del credito completata» o «In attesa della decisione finale».

Perché è importante

È l’evento finale per misurare il KPI del tempo di elaborazione della valutazione del credito e segna il completamento della fase di valutazione del rischio.

Questo è l’evento decisivo in cui viene presa la decisione finale sulla richiesta di prestito, ad esempio 'Approved', 'Conditionally Approved' o 'Rejected'. L’evento si deduce dalla data e ora in cui il sistema registra lo stato della decisione finale.

Perché è importante

È una tappa fondamentale per misurare i tempi decisionali e analizzare i tassi di rifiuto. È essenziale per comprendere la coerenza delle decisioni e i relativi esiti.

È l’ultima attività di un processo di erogazione del prestito completato con successo e indica il momento in cui vengono versati i fondi. Si tratta di una transazione finanziaria fondamentale, registrata nel sistema come evento esplicito con data e ora.

Perché è importante

Questa attività segna la conclusione positiva del processo ed è il punto finale per calcolare il tempo medio complessivo del ciclo del prestito.

Attività finale che indica che la richiesta di prestito è stata chiusa ufficialmente con stato finale 'Rejected'. È distinta dalla decisione e rappresenta la chiusura amministrativa definitiva della pratica.

Perché è importante

Fornisce un punto finale certo per le richieste rifiutate, consentendo un’analisi accurata del tempo di ciclo per questo gruppo e supportando il KPI del tasso di rifiuto delle richieste di prestito.

Domande frequenti

Domande frequenti

Il Process Mining analizza i dati esistenti sull’erogazione dei prestiti per ricostruire il flusso effettivo del processo e individuare colli di bottiglia, scostamenti e cicli di rilavorazione. Aiuta a identificare le inefficienze, a garantire la conformità e, in definitiva, ad accelerare i tempi di elaborazione dei prestiti.

In genere serve un Event Log con un identificativo del caso, ad esempio l’ID della domanda di prestito, il nome di un’attività per ogni fase e la data e l’ora in cui si è svolta. Altri attributi, come i dati del richiedente, il tipo di prestito o l’addetto ai prestiti, possono arricchire l’analisi.

È possibile ridurre sensibilmente il tempo medio di elaborazione dei prestiti e il numero di domande rifiutate. Si possono inoltre migliorare la conformità normativa, la coerenza delle decisioni sui prestiti e l’esperienza complessiva dei richiedenti.

Sì. Il Process Mining consente di visualizzare e quantificare con precisione i ritardi nelle singole fasi, come la valutazione del credito. Può individuare i punti esatti in cui le domande si bloccano, le risorse sovraccariche e i percorsi decisionali che causano sistematicamente ritardi. Queste informazioni aiutano a definire interventi mirati per rendere più efficiente il flusso di lavoro di valutazione.

Il Process Mining ricostruisce automaticamente l’intero processo di erogazione dei prestiti in una mappa dinamica. La mappa mostra il percorso previsto, ma anche gli scostamenti frequenti e occasionali, i cicli di rilavorazione e i percorsi alternativi seguiti dalle domande. Offre una visione oggettiva del flusso effettivo del lavoro.

No. Il Process Mining è una tecnica di analisi non invasiva, che utilizza esportazioni di dati storici e non interferisce con i sistemi in uso né con le attività di elaborazione dei prestiti. L’analisi si svolge in modo indipendente e le attività possono proseguire normalmente.

Dopo aver estratto e preparato i dati necessari, spesso è possibile ottenere le prime indicazioni nel giro di pochi giorni o di un paio di settimane. I tempi esatti dipendono dalla complessità dei dati e dal livello di preparazione dell’infrastruttura dati.

Il requisito tecnico principale è poter accedere al database o ai log di sistema di Finastra Fusion Mortgagebot per estrarre i dati degli eventi. Questi dati vengono poi acquisiti e analizzati con uno strumento di Process Mining. In genere, per configurare i connettori iniziali e aggiornare periodicamente i dati è sufficiente un supporto IT limitato.

Il Process Mining consente di definire regole di conformità e verificare automaticamente ogni percorso seguito da una domanda di prestito rispetto a tali regole. Segnala rapidamente i percorsi o i passaggi non conformi, consentendo di intervenire in modo proattivo e garantire il rispetto dei requisiti normativi.

Sì. Il Process Mining può analizzare come le attività vengono distribuite e svolte dai diversi addetti ai prestiti e dai team. Individua gli squilibri nei carichi di lavoro e i casi in cui alcune risorse sono costantemente sovraccariche o sottoutilizzate. Questi dati aiutano a bilanciare l’allocazione delle risorse e a migliorare l’efficienza.

Semplifichi l’erogazione dei prestiti e riduca i ritardi, da subito

Individui i ritardi in Finastra Fusion Mortgagebot e ottenga approvazioni più rapide del 50%.

Inizi la prova gratuita

Non è richiesta alcuna carta di credito. La configurazione richiede pochi minuti.