Mejore la gestión del crédito y los cobros
Optimice la gestión del crédito y los cobros en Oracle Fusion: guía de 6 pasos.
Mejore la gestión del crédito y los cobros
Gestión del crédito y los cobros
Oracle Fusion

Seleccione un proceso

Elija un proceso para seguir trabajando en su espacio de trabajo conectado.

Procesos disponibles
Sistemas disponibles

Optimice la gestión del crédito y los cobros en Oracle Fusion Financials

Gestionar eficazmente el crédito y los cobros puede ser complejo y, a menudo, provoca pagos vencidos y un aumento de los días pendientes de cobro. Nuestra plataforma le ayuda a detectar ineficiencias ocultas en todo el proceso de crédito a cobro, desde la evaluación inicial hasta el pago final. Identifique con claridad los cuellos de botella para agilizar las operaciones y mejorar la salud financiera.

Descargue nuestro Template de datos preconfigurado y aborde los desafíos habituales para alcanzar sus objetivos de eficiencia. Siga nuestro plan de mejora de seis pasos y consulte la guía del Template de datos para transformar sus operaciones.

Mostrar descripción detallada

Por qué optimizar la gestión del crédito y los cobros en Oracle Fusion Financials

La salud financiera de su organización depende en gran medida de una gestión eficaz del crédito y los cobros. En el complejo entorno de Oracle Fusion Financials, gestionar el crédito de los clientes, emitir facturas a tiempo y cobrar los pagos puede presentar ineficiencias difíciles de detectar. Los retrasos en la aprobación del crédito, las oportunidades de cobro desaprovechadas o la resolución lenta de disputas afectan directamente al flujo de caja, elevan los Días pendientes de cobro (DSO) y aumentan el riesgo de incobrabilidad. Aunque Oracle Fusion Financials ofrece numerosas capacidades, su complejidad también puede ocultar el recorrido real de una factura y dificultar la identificación de los puntos donde se pierden tiempo y dinero. Comprender cómo funciona en la práctica el proceso de crédito a cobro es esencial para mantener la estabilidad financiera, cuidar las relaciones con los clientes y cumplir la normativa financiera. Sin una visión clara, resulta difícil encontrar las causas de los retrasos en los pagos y optimizar las estrategias de cobro en cualquier organización que utilice Oracle Fusion Financials.

Cómo mejora Process Mining la gestión del crédito y los cobros

Process Mining ofrece una visión detallada de las operaciones de gestión del crédito y los cobros en Oracle Fusion Financials. Al utilizar el «Número de factura» como identificador central del caso, permite reconstruir el recorrido completo de cada factura. Desde la evaluación inicial del crédito y la creación del pedido de venta hasta la generación de la factura, el procesamiento del pago y las actividades de cobro posteriores, puede visualizar la secuencia exacta de los eventos. Esta capacidad es fundamental para detectar cuellos de botella que alargan el tiempo de ciclo del crédito, evaluar la eficacia real de los procedimientos de cobro y ajustar las estrategias de recuperación. Puede ver exactamente cuándo se envían los recordatorios, cuándo se realizan las llamadas de cobro y cómo se gestionan las disputas. Esta perspectiva integral, basada en datos, permite dejar atrás las suposiciones y muestra con pruebas concretas dónde la optimización de procesos puede reducir más los Días pendientes de cobro y mejorar la gestión general del flujo de caja.

Principales oportunidades de mejora que revela Process Mining

El análisis detallado de Process Mining permite detectar varias oportunidades importantes de mejora en el proceso de gestión del crédito y los cobros de Oracle Fusion Financials. Puede identificar retrasos considerables en las aprobaciones de límites de crédito y entender por qué algunas tardan más que otras y cómo afectan a las ventas posteriores. El análisis también puede revelar ineficiencias en la entrega y el procesamiento de facturas, como demoras entre la generación de una factura en Oracle y su recepción por parte del cliente, o retenciones internas que prolongan el proceso. Además, Process Mining muestra la eficacia real de los procedimientos de cobro: permite comprobar si los recordatorios se envían a tiempo, si los clientes responden a determinados niveles de cobro y si la estrategia general consigue que paguen con prontitud. Puede optimizar el flujo de trabajo de cobros para que las llamadas se realicen en el momento oportuno y las disputas se resuelvan con rapidez y eficacia. El resultado es un ciclo de gestión del crédito y los cobros más corto y un mayor potencial para optimizar los procesos.

Resultados previstos y beneficios medibles

La optimización de la gestión del crédito y los cobros con información obtenida mediante Process Mining ofrece beneficios concretos y medibles para su organización. Puede reducir considerablemente los Días pendientes de cobro (DSO), lo que se traduce directamente en una mejora del flujo de caja y la liquidez. Al agilizar los procesos y detectar ineficiencias, reducirá los costes operativos asociados a las tareas manuales de cobro y las pérdidas por deudas incobrables. Una mayor transparencia y control también favorecen el cumplimiento de las políticas internas y la normativa externa, y ayudan a mitigar los riesgos financieros. Además, al hacer que los procesos de cobro sean más eficientes y estén más centrados en el cliente, puede mejorar su satisfacción: las disputas se resuelven antes y las gestiones de cobro son más eficaces y menos intrusivas. Estos resultados fortalecen la posición financiera y mejoran la eficiencia de las operaciones financieras en Oracle Fusion Financials.

Cómo empezar a optimizar la gestión del crédito y los cobros

Mejorar la gestión del crédito y los cobros en Oracle Fusion Financials no requiere conocimientos técnicos avanzados de Process Mining. Con soluciones diseñadas para usuarios de negocio, puede conectarse rápidamente a sus datos de Oracle y empezar a descubrir el rendimiento real de los procesos de crédito a cobro. Así podrá conocer a fondo la situación actual, identificar las oportunidades de cambio con mayor impacto y aplicar mejoras basadas en datos. Empiece por visualizar los ciclos de vida de las facturas, evaluar la eficacia de sus estrategias de cobro y tomar medidas proactivas para mejorar las operaciones financieras. El camino hacia un DSO más bajo, un mejor flujo de caja y una gestión del crédito y los cobros más ágil comienza por comprender cómo funcionan realmente sus procesos.

Gestión del crédito y los cobros Cuentas por cobrar Optimización del flujo de caja Ciclo de vida de las facturas Eficacia de la gestión de cobros Estrategia de cobro Ciclo de crédito a cobro Gestión de riesgos Control del crédito Proceso de cobro Recuperación de deudas Gestión de cobros

Problemas y desafíos frecuentes

Identifique los desafíos que le afectan

Los retrasos entre la solicitud de un límite de crédito y su aprobación pueden frenar considerablemente los ciclos de venta y frustrar a los posibles clientes. Este cuello de botella en las primeras etapas de la gestión del crédito y los cobros, a menudo dentro de Oracle Fusion Financials, supone oportunidades de ingresos perdidas y retrasa la llegada de nuevos negocios al mercado. ProcessMind analiza el tiempo exacto entre las actividades «Límite de crédito solicitado» y «Límite de crédito aprobado». Señala dónde se atascan las aprobaciones, identifica los departamentos o Roles que causan los retrasos y revela el tiempo de ciclo real para que pueda agilizar el proceso de evaluación del crédito.

Sus procedimientos de cobro, incluidas las actividades «Recordatorio de vencimiento enviado» y «Procedimiento de cobro iniciado», no consiguen que los clientes paguen a tiempo, por lo que los Días pendientes de cobro (DSO) siguen siendo elevados. Esto indica que la estrategia de comunicación actual para la gestión del crédito y los cobros en Oracle Fusion Financials podría no ser la adecuada, lo que retrasa el flujo de caja y aumenta el riesgo de incobrabilidad. ProcessMind muestra la eficacia de cada etapa de cobro mediante el seguimiento de los pagos posteriores. Revela qué niveles de cobro o comunicaciones tienen menos efecto, para que pueda ajustar sus estrategias y mejorar la respuesta de los clientes y acelerar la recuperación del efectivo.

Su organización mantiene unos Días pendientes de cobro (DSO) elevados, lo que indica ineficiencias sistémicas para convertir las ventas en efectivo. Esto afecta considerablemente a la liquidez, aumenta las necesidades de capital de trabajo y apunta a problemas en todo el ciclo de crédito a cobro, incluidos los procesos gestionados en Oracle Fusion Financials. ProcessMind ofrece una visión integral del ciclo de vida de las facturas, desde «Factura generada» hasta «Pago recibido». Identifica las causas de los plazos de pago prolongados, como los retrasos en la entrega de facturas o la falta de eficacia en el seguimiento, para que pueda introducir mejoras específicas en la gestión del crédito y los cobros y reducir el DSO.

Las tareas manuales, las acciones redundantes y los traspasos poco eficaces entre integrantes del equipo dificultan las gestiones de cobro. Esto eleva los costes operativos y prolonga la resolución de las cuentas vencidas. Esta ineficiencia en la gestión del crédito y los cobros, que suele llevarse a cabo en Oracle Fusion Financials, consume recursos valiosos y retrasa la recuperación del efectivo. ProcessMind visualiza los recorridos reales de las actividades de cobro, como «Llamada de cobro realizada» o «Procedimiento de cobro iniciado», y destaca las desviaciones y los ciclos de retrabajo. Ayuda a detectar cuellos de botella y procesos no estandarizados para que pueda agilizar las estrategias de cobro y mejorar la productividad del personal encargado.

El tiempo entre «Disputa registrada» y «Disputa resuelta» es excesivo, por lo que las facturas siguen pendientes y se retrasa el flujo de caja. La resolución prolongada de disputas perjudica la satisfacción del cliente, inmoviliza capital de trabajo y aumenta la carga administrativa del equipo de gestión del crédito y los cobros en Oracle Fusion Financials. ProcessMind traza el recorrido completo de la resolución de disputas y revela las etapas y las partes implicadas en cada caso de «Disputa registrada». Señala las etapas o las personas que generan los mayores retrasos para que pueda tomar medidas específicas, acelerar la resolución y mejorar el flujo de caja.

Los límites de crédito pueden ser demasiado conservadores y frenar posibles ventas, o demasiado flexibles y aumentar el riesgo de incobrabilidad. Este desequilibrio en las decisiones de «Límite de crédito aprobado» en Oracle Fusion Financials indica que faltan conclusiones basadas en datos, lo que conduce a una evaluación de riesgos poco acertada y a oportunidades de ingresos perdidas en la gestión del crédito y los cobros. ProcessMind analiza la relación entre «Límite de crédito solicitado» y «Límite de crédito aprobado», y el comportamiento de pago y los resultados de las facturas. Ayuda a detectar patrones en los que los límites de crédito no se ajustan a los segmentos de clientes o a su historial de pagos, lo que permite evaluar mejor los riesgos y aumentar los ingresos.

Se da de baja un número considerable de facturas («Factura dada de baja»), lo que indica fallos sistémicos en las primeras etapas del proceso de gestión del crédito y los cobros. Esto afecta directamente a la rentabilidad y apunta a problemas prevenibles en la evaluación del crédito, la eficacia de la gestión de cobros o las tareas de recuperación en Oracle Fusion Financials. ProcessMind rastrea todo el ciclo de vida de las facturas dadas de baja e identifica las actividades o los atributos previos que suelen impedir el cobro. Ayuda a descubrir debilidades sistémicas para que pueda tomar medidas preventivas, reducir las deudas incobrables y mejorar las tasas de recuperación.

Es difícil obtener una visión integral y en tiempo real del estado de una factura, desde su creación hasta su liquidación, sobre todo cuando pasa por distintas etapas de Oracle Fusion Financials. Esta falta de transparencia lleva a tomar decisiones reactivas, desaprovechar oportunidades de seguimiento y no poder gestionar de forma proactiva el crédito y los cobros. ProcessMind reconstruye el recorrido completo de cada «Número de factura» y muestra todas las actividades, desde «Factura generada» hasta «Factura liquidada». Representa visualmente el flujo real del proceso y destaca las facturas atascadas o que se desvían del recorrido previsto, lo que mejora considerablemente la transparencia.

Las actividades de cobro, como enviar un «Recordatorio de vencimiento enviado» o iniciar un «Procedimiento de cobro iniciado», no siempre se ajustan a las políticas de la empresa ni a las directrices normativas. Esto expone a la organización a riesgos de incumplimiento, posibles multas y daños a su reputación en la gestión del crédito y los cobros de Oracle Fusion Financials. ProcessMind compara la ejecución real del proceso con las reglas de negocio y los estándares de cumplimiento definidos. Identifica automáticamente las desviaciones en el momento o la secuencia de las acciones de cobro, señala los casos que no cumplen las políticas y permite tomar medidas correctivas para garantizar su aplicación uniforme.

Incluso después del evento «Pago recibido», a menudo transcurre demasiado tiempo antes de que se registre la actividad «Pago contabilizado» en Oracle Fusion Financials. Esta demora genera problemas de conciliación, presenta saldos incorrectos en las cuentas de los clientes y puede dar lugar a llamadas de seguimiento innecesarias, lo que dificulta la gestión eficaz del crédito y los cobros. ProcessMind mide el tiempo transcurrido entre «Pago recibido» y «Pago contabilizado» e identifica los cuellos de botella en la aplicación de cobros. Ayuda a descubrir las causas de los retrasos, ya sean intervenciones manuales, ineficiencias del sistema o falta de recursos, para que pueda registrar los pagos con mayor rapidez y precisión.

Las cuentas se asignan al personal de cobro sin una segmentación clara, lo que genera resultados desiguales y cargas de trabajo potencialmente desequilibradas. Algunas personas pueden tener demasiado trabajo y otras, muy poco, lo que afecta a la eficiencia general y a las tasas de recuperación del efectivo en la gestión del crédito y los cobros de Oracle Fusion Financials. ProcessMind analiza la relación entre «Persona encargada del cobro asignada» y los resultados de «Pago recibido», y los atributos «Segmento de cliente» y «Días de atraso». Ayuda a identificar las estrategias de asignación más eficaces para distribuir mejor los recursos y mejorar los resultados de cobro.

Objetivos habituales

Defina cómo se ve el éxito

Este objetivo busca acelerar considerablemente la aprobación del crédito de los clientes, un factor que afecta directamente a los ciclos de venta y la eficiencia de la incorporación de clientes. Una aprobación más rápida permite procesar los pedidos y reconocer los ingresos antes en Oracle Fusion Financials. ProcessMind identifica y elimina los cuellos de botella en el flujo de evaluación del crédito. Traza el proceso completo de aprobación, desde la solicitud hasta la decisión, y destaca los retrasos y las desviaciones. Al analizar la duración de las actividades y los tiempos de traspaso de cada número de factura, ProcessMind señala las causas de la lentitud para que pueda tomar medidas específicas, reducir el tiempo de ciclo y mejorar la experiencia del cliente.

Este objetivo busca que los procedimientos de cobro consigan que los clientes paguen las facturas vencidas y reducir así el número de facturas que requieren gestiones de cobro más intensivas. Una mayor eficacia contribuye directamente a mejorar el flujo de caja y reducir los Días pendientes de cobro (DSO) en Oracle Fusion Financials. ProcessMind analiza el recorrido completo de cobro de cada número de factura, desde los primeros recordatorios hasta los últimos niveles de gestión. Identifica qué estrategias y secuencias dan mejores resultados en cada segmento de clientes, para que las organizaciones puedan optimizar su enfoque y aumentar la probabilidad de recibir los pagos a tiempo.

Este objetivo consiste en reducir el promedio de días que se tarda en cobrar después de una venta, un indicador clave de la salud financiera. Un DSO más bajo refleja una gestión más eficiente del flujo de caja y un menor riesgo de incobrabilidad en la gestión del crédito y los cobros. ProcessMind ofrece una visión integral del ciclo de vida de las facturas y utiliza el número de factura como identificador del caso. Traza cada etapa, desde «Factura generada» hasta «Pago recibido», y revela los retrasos en el procesamiento de pagos, la resolución de disputas o las actividades de cobro que elevan el DSO. Esta perspectiva integral permite introducir mejoras específicas para acortar el ciclo de crédito a cobro.

Este objetivo busca agilizar todo el proceso que sigue el personal de cobro para recuperar los pagos vencidos, aprovechar mejor los recursos y centrar los esfuerzos en las actividades de mayor impacto. Una mayor eficiencia reduce los costes operativos y acelera la recuperación del efectivo en Oracle Fusion Financials. ProcessMind traza el flujo de trabajo real de cobros de cada número de factura e identifica las intervenciones manuales, los pasos innecesarios y el retrabajo. Muestra las diferencias respecto al proceso diseñado y destaca los cuellos de botella en actividades como «Llamada de cobro realizada» o «Recordatorio de vencimiento enviado», lo que permite estandarizar el proceso e identificar oportunidades de automatización.

Este objetivo busca reducir considerablemente el tiempo necesario para resolver las disputas de los clientes relacionadas con las facturas, que a menudo retrasan los pagos. Resolverlas antes permite recibir los pagos más rápido y mejorar la satisfacción del cliente en Oracle Fusion Financials. ProcessMind traza el recorrido completo de las facturas con el estado «Disputa registrada». Señala las etapas en las que se prolongan las disputas, identifica las causas habituales de los retrasos y revela las diferencias entre los procesos de resolución. Al analizar actividades como «Disputa resuelta», ProcessMind ayuda a agilizar el proceso y reducir el tiempo promedio de resolución.

Este objetivo busca asignar límites de crédito adecuados a los clientes y equilibrar las oportunidades de venta con el riesgo financiero. Las decisiones más precisas reducen el riesgo de incobrabilidad y permiten aprovechar oportunidades de venta legítimas en Oracle Fusion Financials. ProcessMind analiza los datos históricos de cada número de factura y relaciona las decisiones iniciales de «Límite de crédito aprobado» con el comportamiento de pago posterior, las bajas de facturas y las gestiones de cobro. Ayuda a detectar patrones en los que los límites de crédito fueron demasiado generosos y dieron lugar a bajas, o demasiado restrictivos y pudieron frenar las ventas, para que pueda ajustar las políticas de crédito con base en datos.

Este objetivo busca reducir el porcentaje de facturas que finalmente se consideran incobrables y se dan de baja, lo que afecta directamente a la rentabilidad de la empresa. Una menor tasa de bajas refleja una gestión del crédito y los cobros más eficaz en Oracle Fusion Financials. ProcessMind ofrece información sobre el ciclo de vida completo de las facturas que terminan con el estado «Factura dada de baja». Identifica factores previos habituales, como determinados segmentos de clientes, fallos en la gestión de cobros o ciclos de resolución de disputas prolongados, para que las organizaciones puedan intervenir antes y evitar las bajas.

Este objetivo busca ofrecer una visión completa del estado y el avance de cada factura, desde su generación hasta su liquidación. Una mayor visibilidad permite gestionar los procesos de forma proactiva, elaborar mejores previsiones e identificar antes los posibles problemas en Oracle Fusion Financials. ProcessMind reconstruye el recorrido completo y preciso de cada número de factura y muestra las «Actividades habituales» y los «Atributos habituales» en un formato visual claro. Así, los usuarios pueden seguir cada factura, identificar dónde se atasca y entender el recorrido que sigue, sin puntos ciegos en el proceso de crédito a cobro.

Este objetivo busca garantizar que las políticas de cobro se apliquen de forma uniforme a todas las facturas y segmentos de clientes pertinentes, y reducir las incoherencias y los riesgos legales. Una aplicación estandarizada favorece la equidad y permite prever los resultados de las gestiones de cobro en Oracle Fusion Financials. ProcessMind compara las actividades reales de cobro de cada número de factura con las reglas de las políticas definidas y los modelos de proceso previstos. Destaca las desviaciones, como el envío de un «Recordatorio de vencimiento enviado» o el inicio de un «Procedimiento de cobro iniciado» en un momento o con una frecuencia incorrectos, para que la dirección pueda hacer cumplir las políticas y garantizar su cumplimiento.

Este objetivo busca reducir el tiempo necesario para procesar y registrar los pagos recibidos en las cuentas de los clientes, y mantener registros financieros precisos y actualizados. Registrar los pagos con mayor rapidez mejora la precisión de los informes de flujo de caja y reduce las consultas de los clientes sobre saldos pendientes en Oracle Fusion Financials. ProcessMind traza las actividades entre «Pago recibido» y «Pago contabilizado» para cada número de factura. Identifica los pasos manuales, los retrasos del sistema y los cuellos de botella en el proceso de conciliación, para que las organizaciones puedan agilizar las operaciones y reflejar los pagos cuanto antes.

Este objetivo busca asignar las facturas y cuentas de clientes al personal de cobro de la forma más eficaz, maximizar las tasas de recuperación y reducir los costes de cobro. Una estrategia optimizada mejora la productividad del personal y el rendimiento general de los cobros en Oracle Fusion Financials. ProcessMind analiza el rendimiento de las distintas personas o equipos asignados al cobro en relación con los atributos «Segmento de cliente» y «Días de atraso» de cada número de factura. Identifica buenas prácticas e ineficiencias en la asignación para ayudar a las organizaciones a redistribuir los recursos y mejorar las tasas de recuperación con base en datos.

Los 6 pasos para mejorar la gestión del crédito y los cobros

1

Descargar la plantilla de datos

Qué hacer

Obtenga la plantilla de Excel específica para la gestión del crédito y los cobros. En ella se describe la estructura de datos necesaria para analizar los procesos de forma eficaz.

Por qué es importante

Empezar con la estructura de datos adecuada garantiza que el análisis sea preciso y completo, evita el retrabajo y acelera la obtención de conclusiones.

Resultado esperado

Una plantilla de Excel estructurada, lista para completar con sus datos de Oracle Fusion Financials.

QUÉ OBTENDRÁ

Detecte retrasos ocultos en el proceso de crédito a cobro

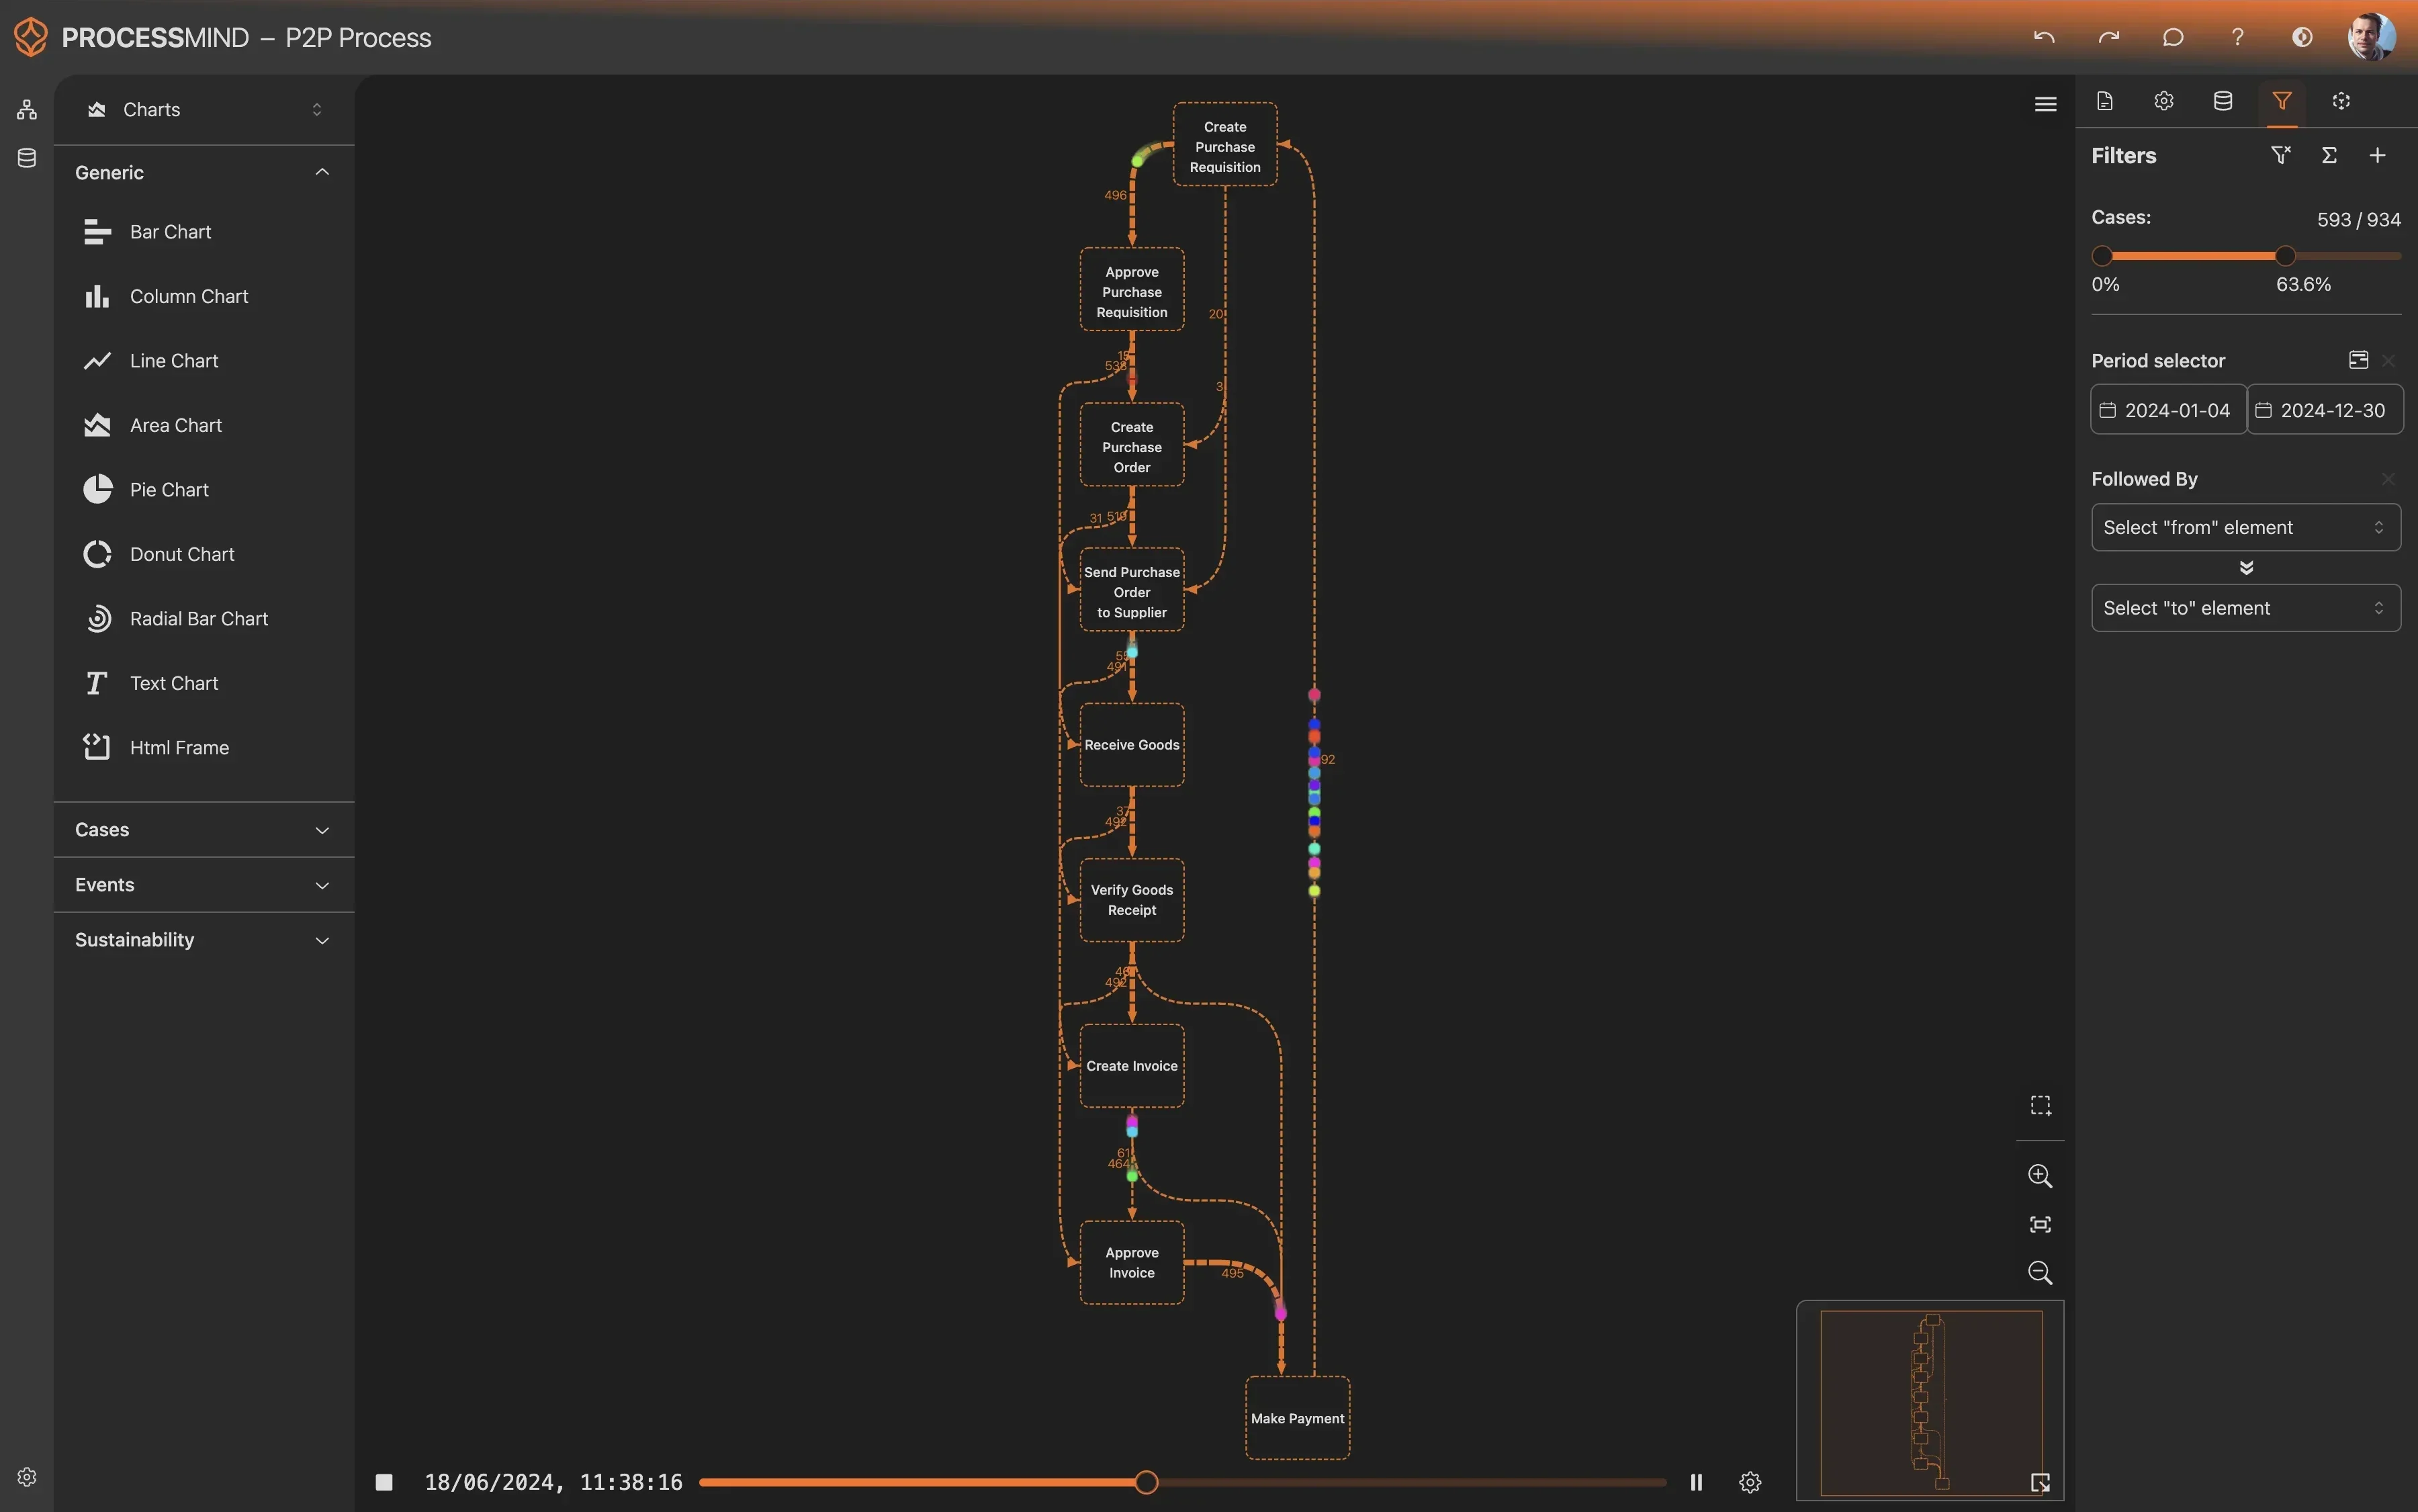
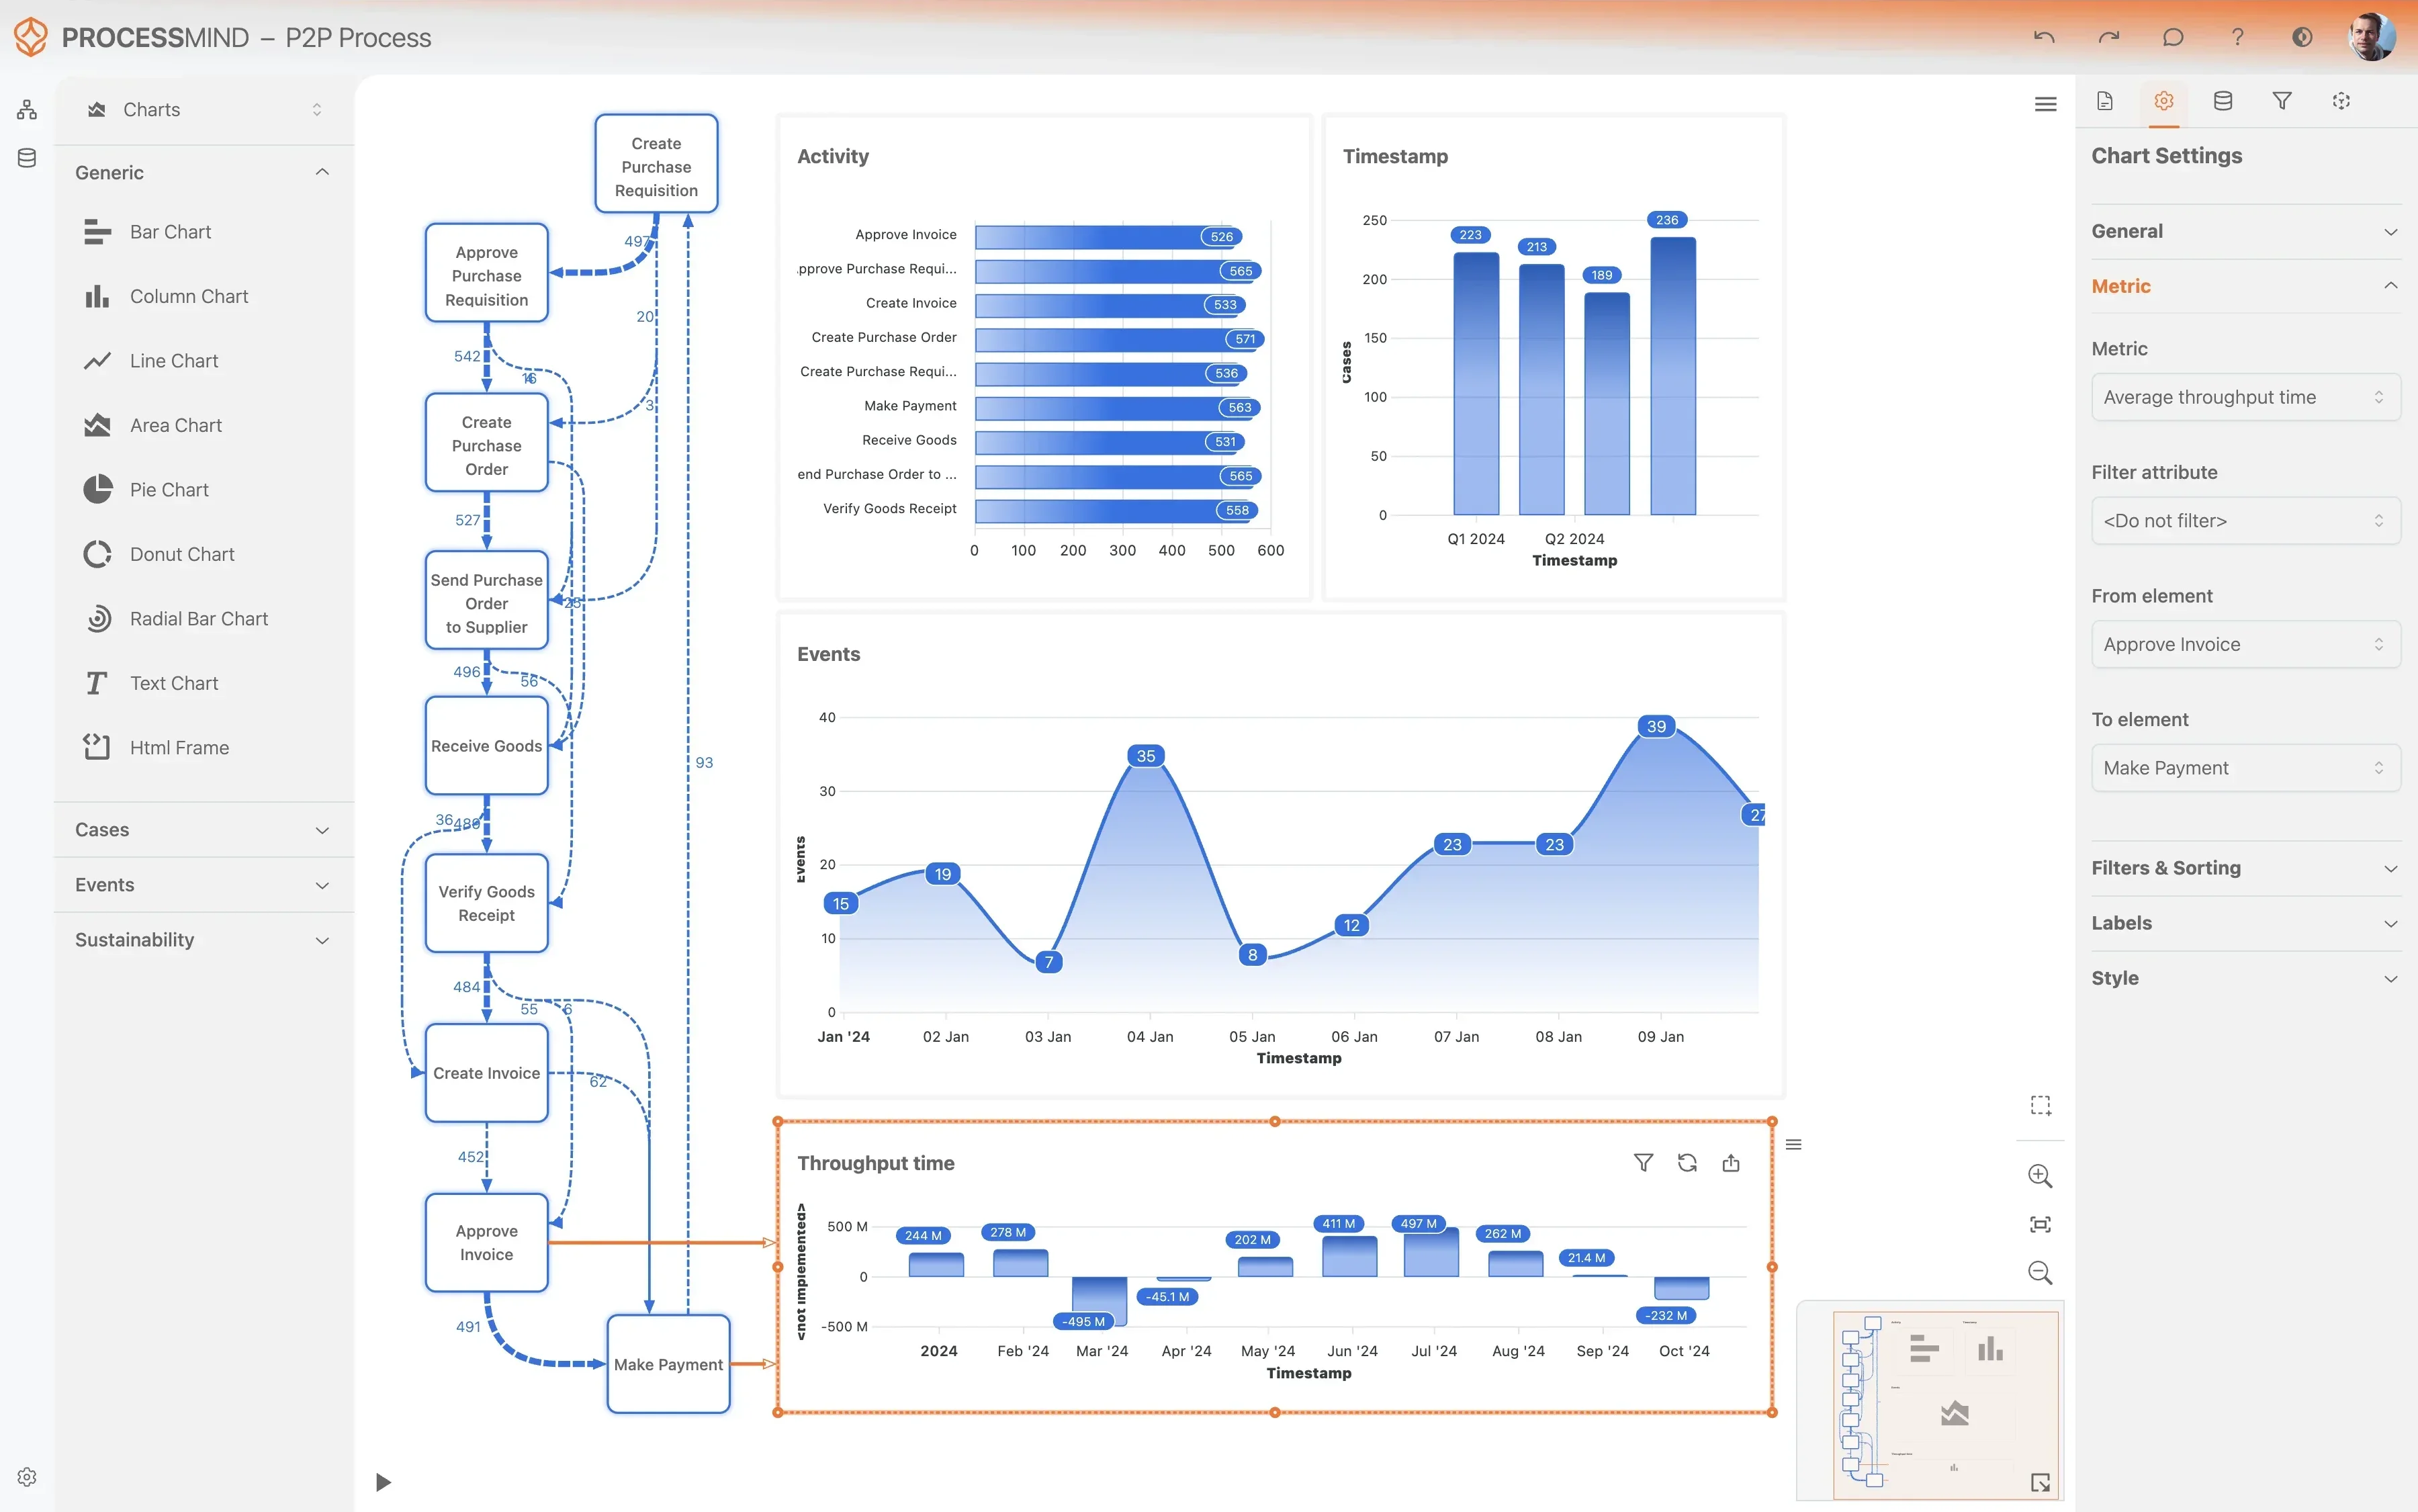
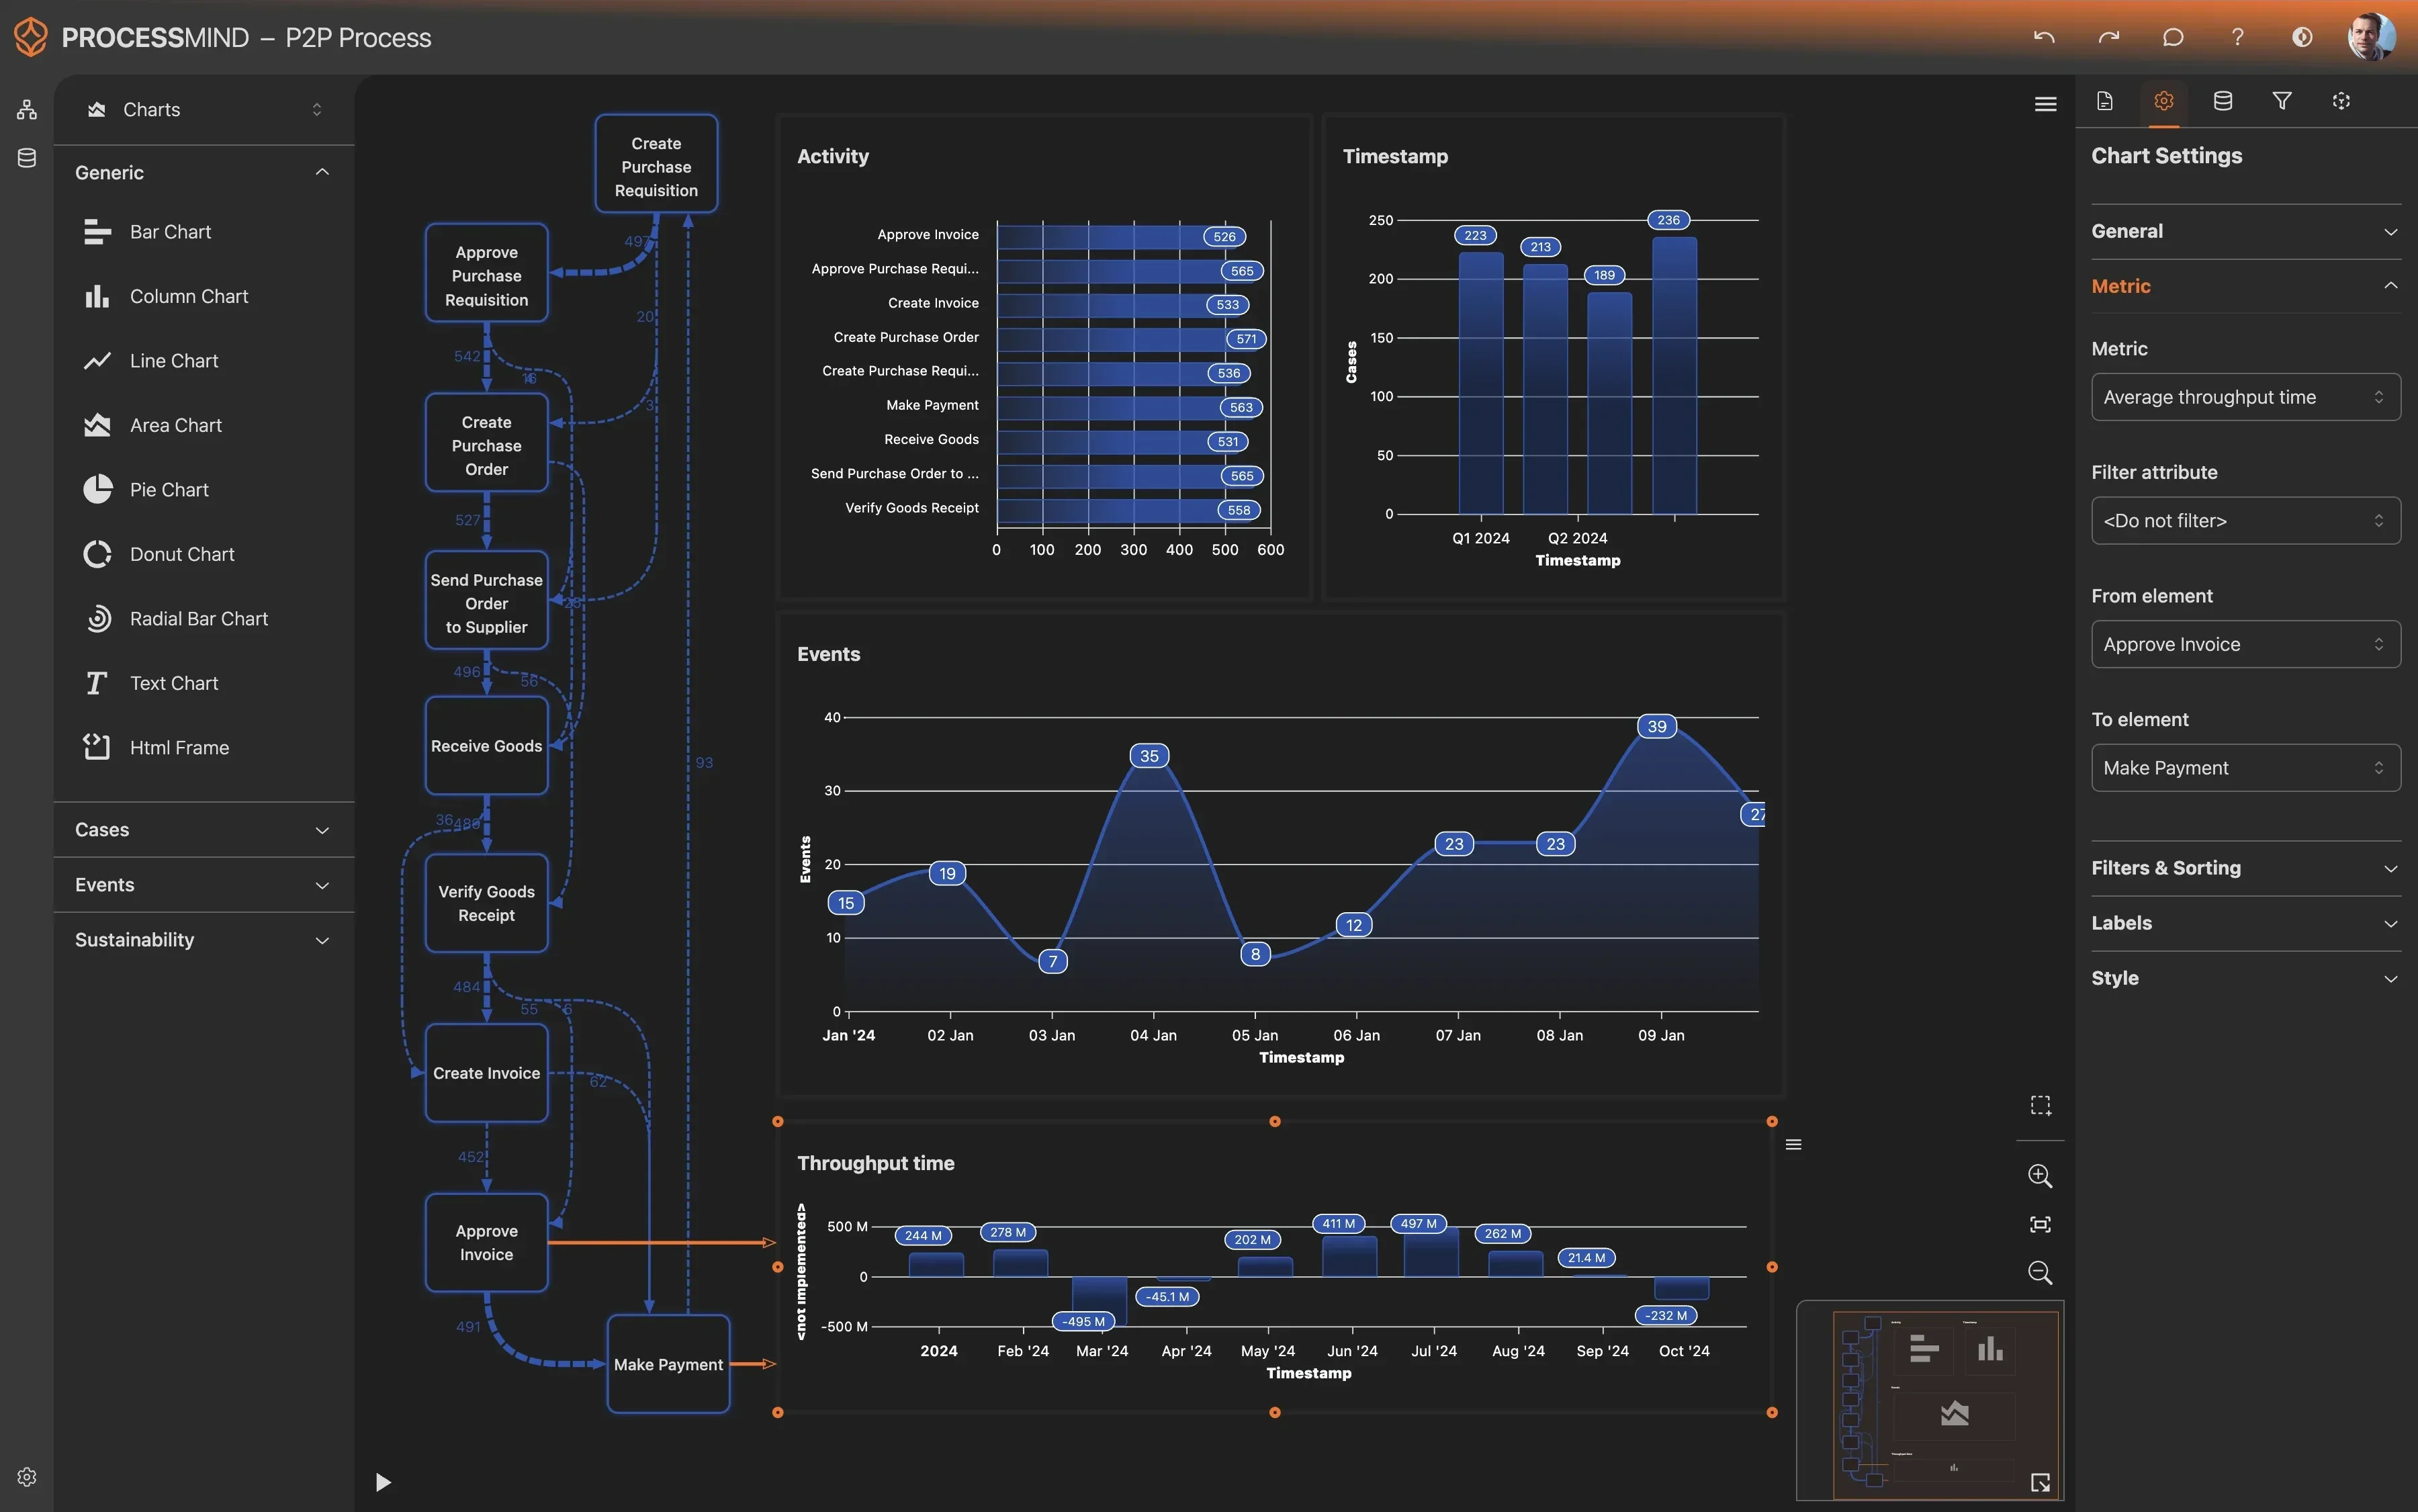
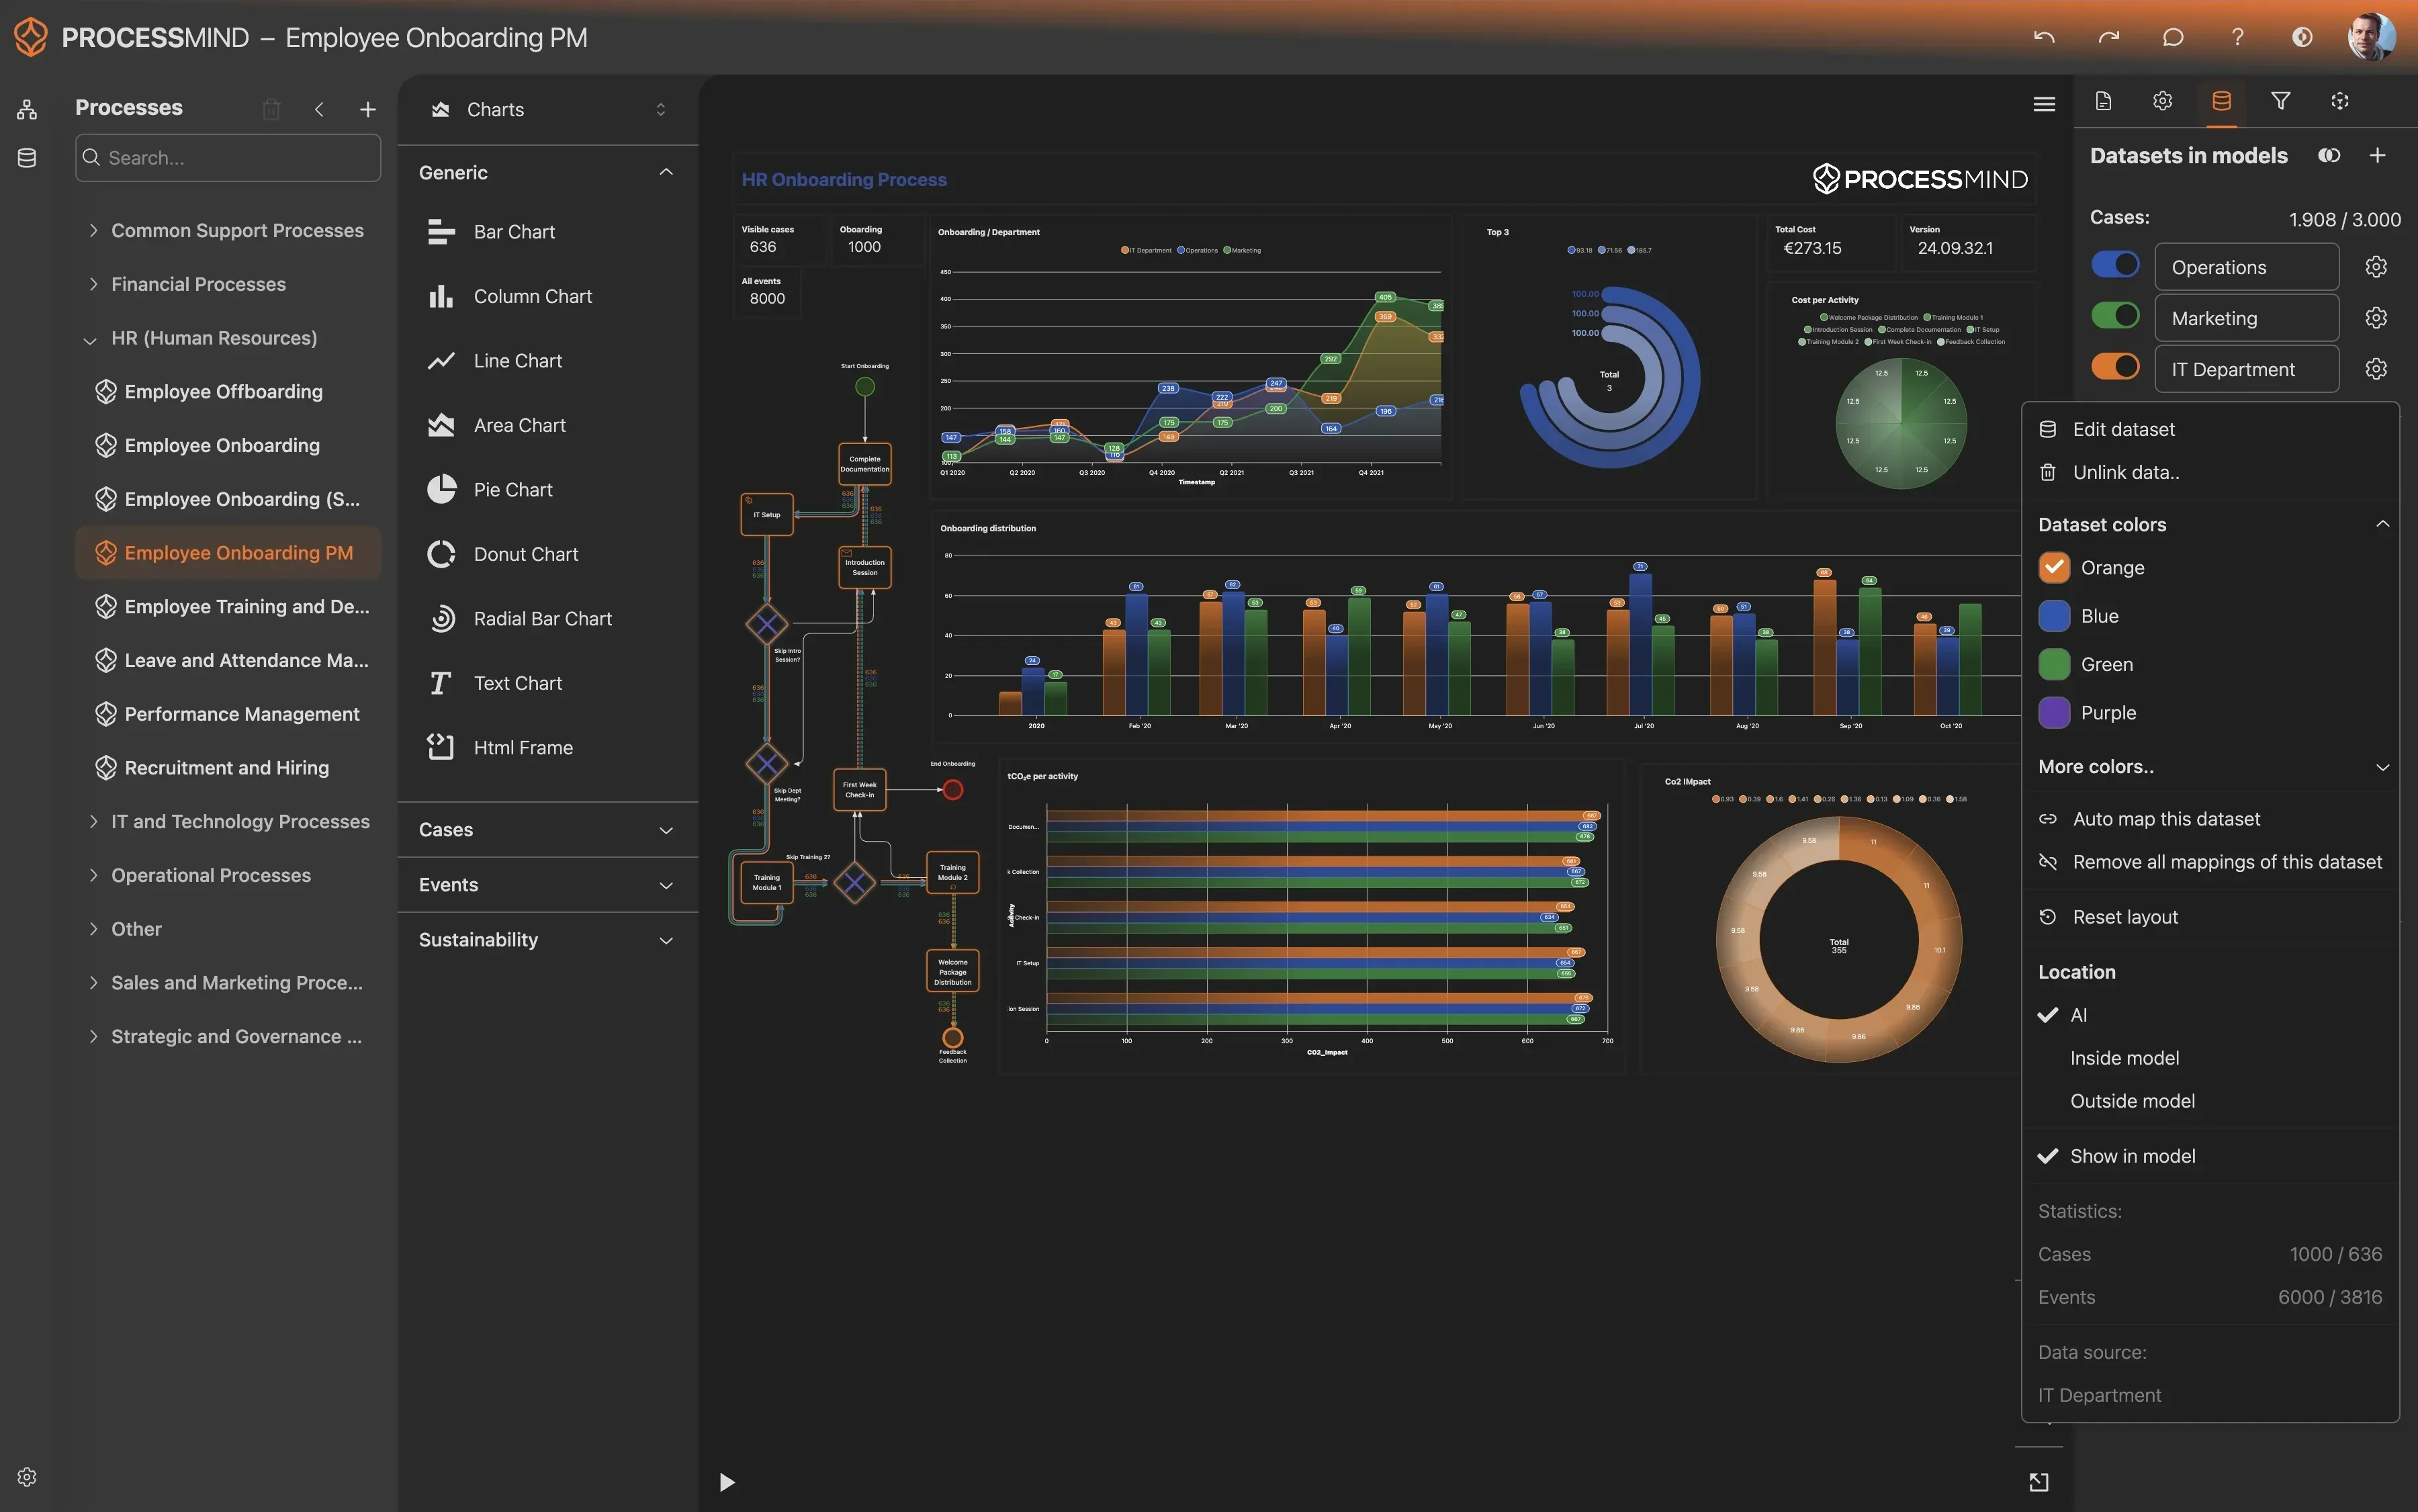
ProcessMind muestra el flujo real del proceso de gestión del crédito y los cobros mediante visualizaciones interactivas. Identifique ineficiencias concretas y oportunidades para acelerar la conversión en efectivo.
  • Visualice todo el flujo de trabajo del crédito
  • Identifique las causas de fondo de los pagos vencidos
  • Reducir los Días pendientes de cobro (DSO)
  • Optimice la eficacia de su estrategia de cobros
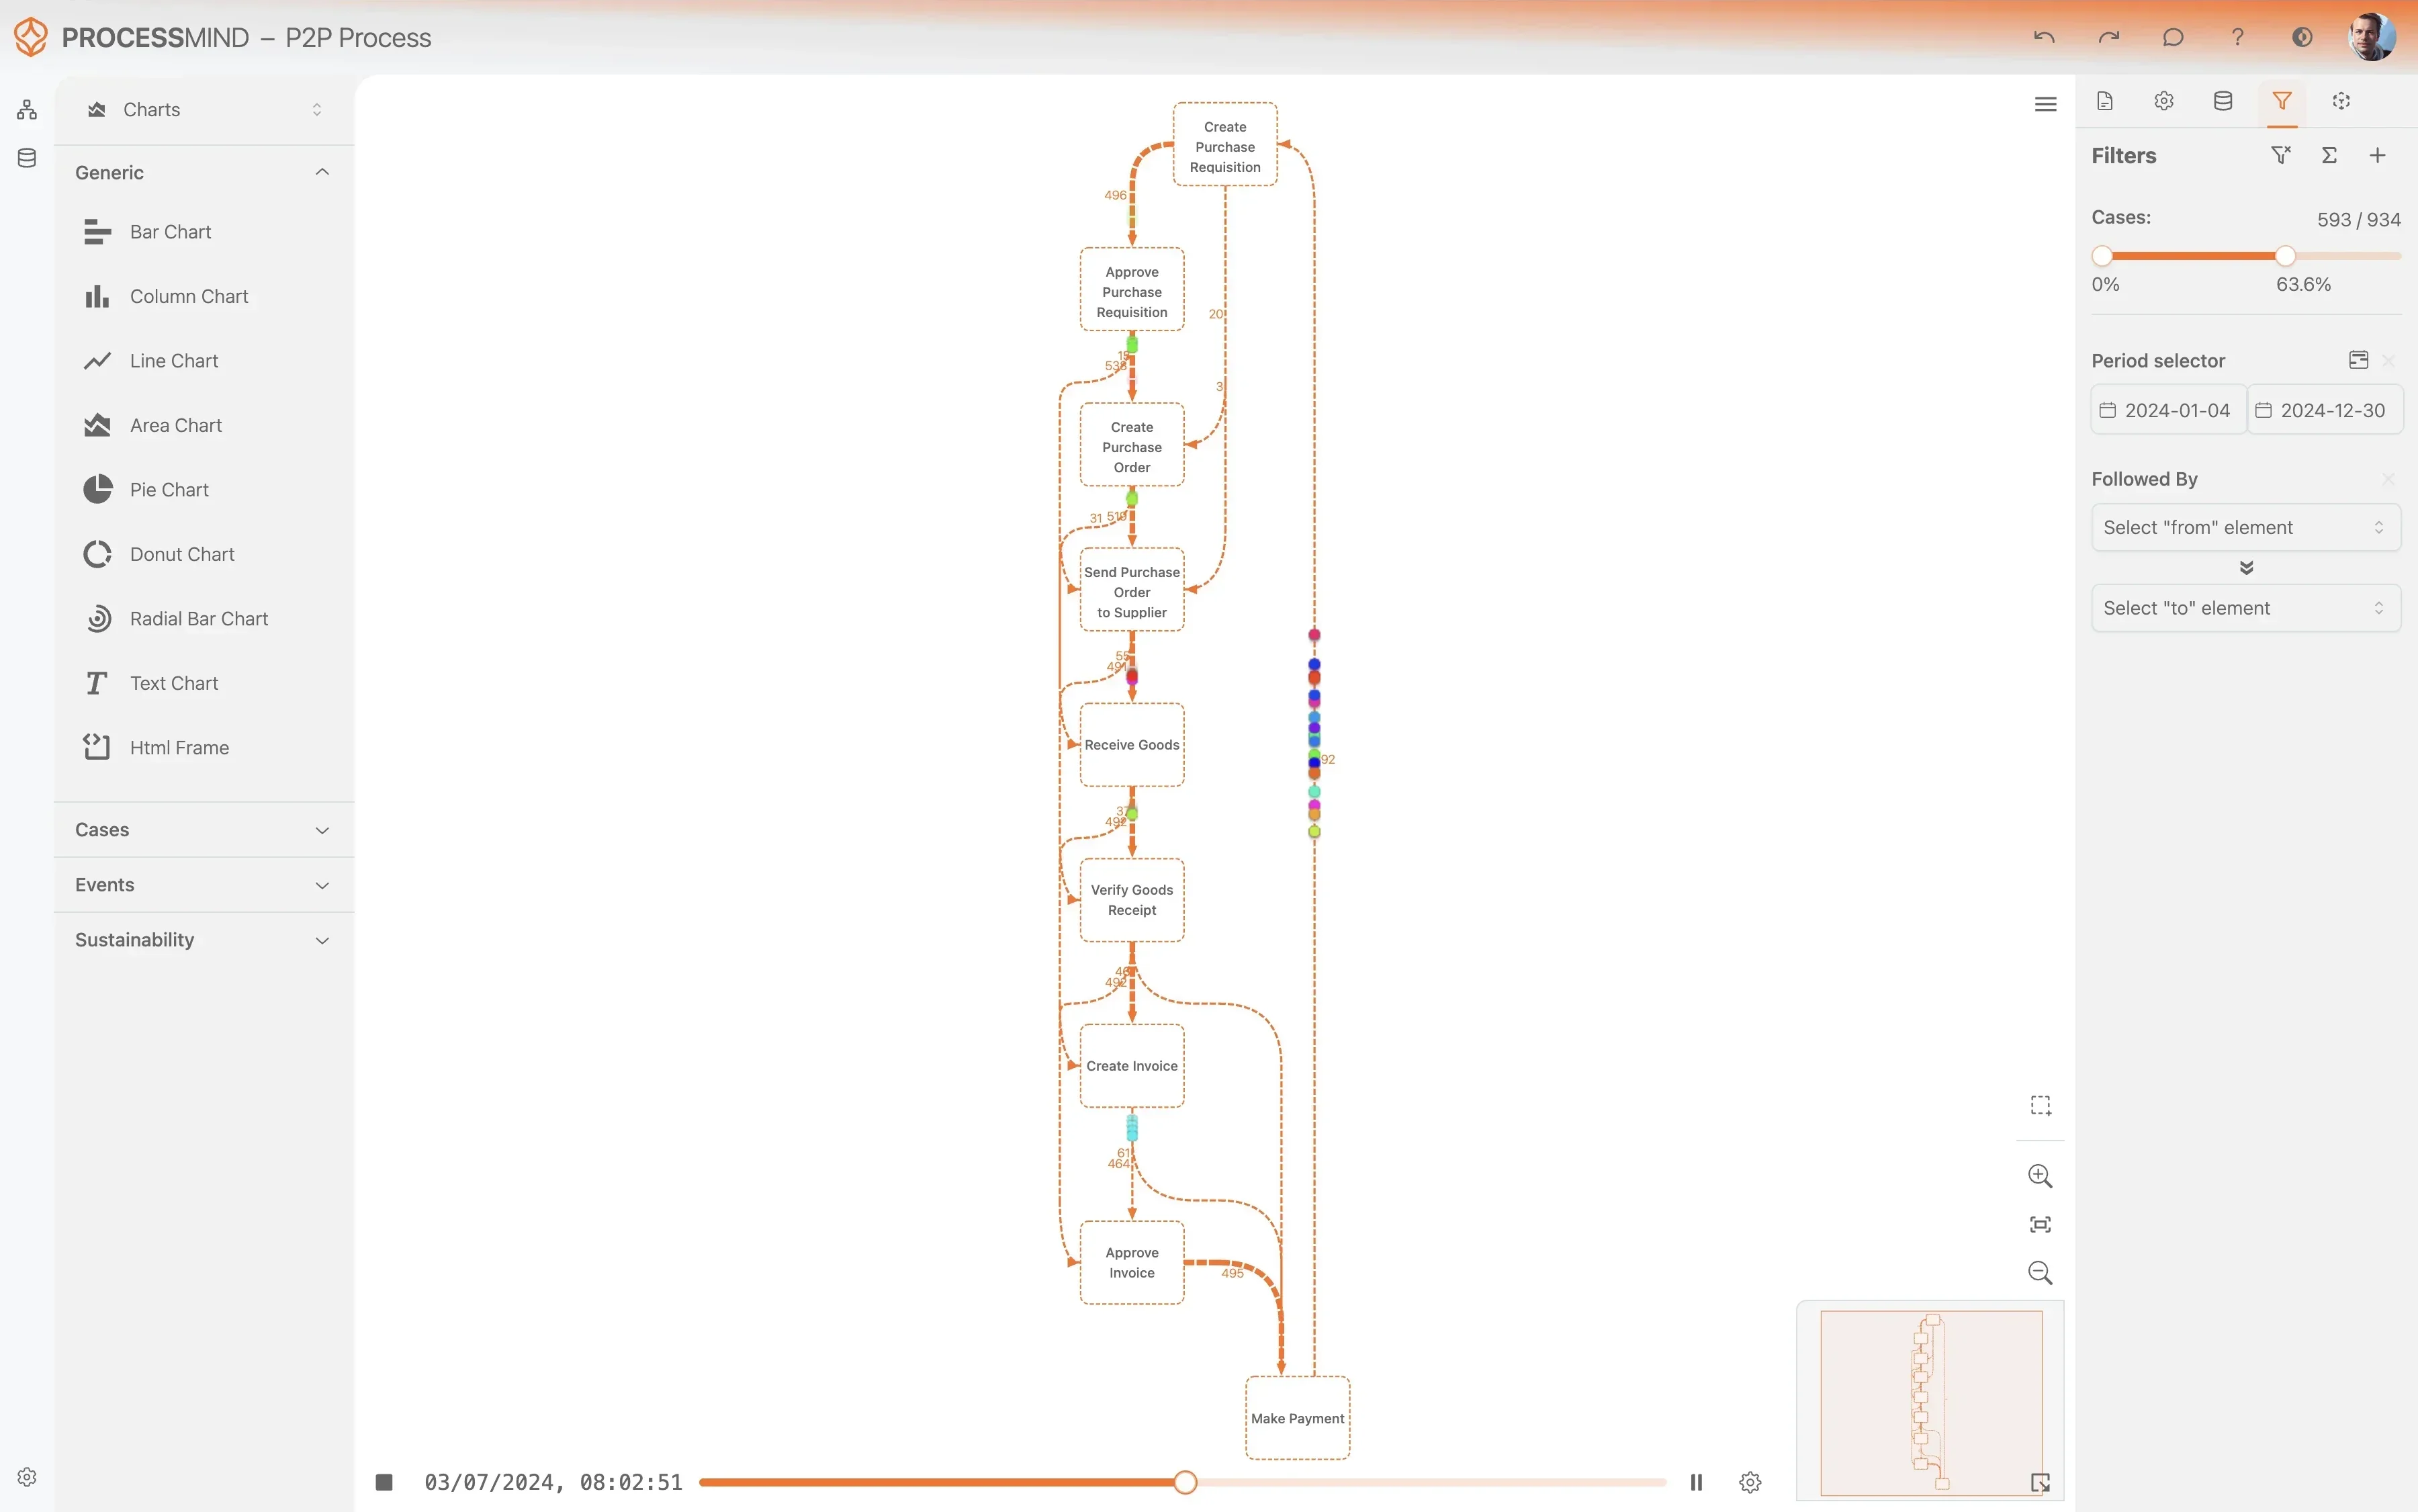
Discover your actual process flow
Identify bottlenecks and delays
Analyze process variants
Design your optimized process

RESULTADOS HABITUALES

Mejore el rendimiento financiero

Process Mining detecta ineficiencias en los procesos de gestión de crédito y cobros, e identifica áreas prioritarias de mejora. Estos resultados representan los beneficios cuantificables que se obtienen al optimizar las operaciones financieras en Oracle Fusion Financials.

0 %
Aprobaciones de crédito más rápidas

Reducción del tiempo del ciclo de aprobación

Agilice el proceso de aprobación de límites de crédito para reducir las demoras y permitir que los equipos de ventas incorporen nuevos clientes o amplíen las líneas de crédito existentes con mayor rapidez.

0 %
Mayor eficacia de las gestiones de cobro

Mejora en el cobro de pagos vencidos

Aumente la tasa de éxito de los procedimientos de cobro para que se paguen más facturas vencidas una vez iniciadas las gestiones de cobro.

0 %
Menos facturas castigadas

Reducción de la deuda incobrable

Reduzca las pérdidas financieras al identificar y abordar las causas raíz de las facturas incobrables, lo que permite disminuir considerablemente los castigos.

0 %
Resolución más rápida de disputas

Menos tiempo para resolver disputas sobre facturas

Agilice la gestión y resolución de disputas sobre facturas, mejore la satisfacción del cliente y acelere la conversión de efectivo.

0 %
Mayor cumplimiento de las políticas

Aumento del cumplimiento de las políticas de cobro

Aumente la coherencia de los procesos de cobro y asegúrese de que todas las facturas vencidas se gestionen de acuerdo con las políticas internas y la normativa aplicable.

0 days
Reducción de los Días pendientes de cobro

Disminución del promedio de días pendientes de cobro

Reduzca el tiempo promedio que se tarda en cobrar a los clientes después de emitir una factura para mejorar significativamente el flujo de caja y el capital de trabajo.

Los resultados varían según la complejidad del proceso, la calidad de los datos y los objetivos específicos de cada organización. Estas cifras reflejan mejoras habituales observadas en distintas implementaciones.

Datos recomendados

Empiece por los atributos y las actividades más importantes y amplíe el análisis según sea necesario.
¿Es nuevo en los registros de eventos? Aprenda a crear un Registro de eventos para Process Mining.

Atributos

Datos clave que debe recopilar para el análisis

Identificador único de cada factura de cliente, que sirve como identificador principal del caso para el proceso de gestión de crédito.

Por qué es importante

Este es el ID del caso esencial que conecta todos los pasos relacionados del proceso y permite reconstruir y analizar el recorrido de cada factura desde su emisión hasta su cierre.

Nombre del evento de negocio o la tarea específica que tuvo lugar en un momento determinado del proceso de gestión de crédito.

Por qué es importante

Este atributo define los pasos del mapa de procesos y permite visualizar y analizar el ciclo de vida de la factura de principio a fin.

Fecha y hora exactas en que se produjo la actividad, que sirven como marca de tiempo del evento.

Por qué es importante

Esta marca de tiempo es esencial para ordenar los eventos, calcular los tiempos de ciclo y las duraciones, y analizar el rendimiento del proceso a lo largo del tiempo.

Identificador único del cliente asociado a la factura.

Por qué es importante

Permite segmentar el proceso por cliente para identificar patrones, riesgos y oportunidades de adaptar las estrategias de cobro.

Clasificación del cliente en un grupo definido, por ejemplo, según su tamaño, sector o importancia estratégica.

Por qué es importante

Permite realizar comparativas y descubrir cómo varían el rendimiento y los riesgos del proceso entre distintos grupos de clientes.

Valor monetario total de la factura.

Por qué es importante

Aporta contexto financiero al proceso y permite priorizar las facturas de mayor valor y analizar el impacto monetario de las ineficiencias.

Nombre o ID del agente de cobro asignado a la factura.

Por qué es importante

Permite analizar el rendimiento de cada gestor de cobro o equipo, optimizar la asignación de recursos y mejorar la eficiencia general de los cobros.

La etapa o el nivel del procedimiento de gestión de cobros aplicado a la factura.

Por qué es importante

Registra la etapa de escalamiento de las gestiones de cobro, un dato clave para evaluar la eficacia de la estrategia de cobro.

La fecha límite para pagar la factura.

Por qué es importante

Sirve de referencia para determinar si una factura está vencida, iniciar las gestiones de cobro y analizar su antigüedad.

El usuario o ID del sistema que realizó la actividad.

Por qué es importante

Asocia las actividades del proceso con personas o sistemas automatizados específicos, lo que permite hacer un seguimiento del rendimiento, analizar la carga de trabajo y realizar auditorías.

Actividades

Pasos del proceso que debe supervisar y optimizar

Indica la creación del registro de transacción de la factura en Oracle Fusion Financials. Es el inicio oficial del ciclo de vida de la factura en el módulo de cuentas por cobrar y el punto de partida principal del análisis.

Por qué es importante

Este es el evento de inicio clave del recorrido de la factura. Todos los cálculos posteriores del tiempo de ciclo, como los Días pendientes de cobro (DSO) y el tiempo del ciclo de pago de la factura, dependen de esta marca de tiempo inicial.

Evento calculado que se produce cuando la fecha actual supera la fecha de vencimiento de la factura y esta aún no se ha pagado por completo. Marca el paso de la factura del estado «al día» al estado «vencida».

Por qué es importante

Este hito clave activa los procesos de cobro y las gestiones de cobro. Analizar el volumen y el valor de las facturas que superan su fecha de vencimiento es esencial para gestionar el capital de trabajo y evaluar el riesgo de crédito.

Indica el inicio formal del proceso de cobro de una factura vencida, que suele incluir el envío de la primera notificación oficial de cobro. Por lo general, se registra cuando se ejecuta un proceso por lotes de cobro que incluye la factura.

Por qué es importante

El seguimiento de esta actividad es fundamental para medir la eficacia de las gestiones de cobro y el cumplimiento de las políticas correspondientes. Proporciona una referencia para medir cuánto tiempo tardan estas gestiones en dar lugar a un pago.

Indica la recepción de fondos de un cliente, que quizá aún no se hayan aplicado a una factura específica. Se registra cuando se crea una transacción de recibo de efectivo en el sistema.

Por qué es importante

Este es un hito importante del proceso de cobro, ya que indica que se han recibido los fondos. El tiempo transcurrido hasta la aplicación del pago permite medir la eficiencia del procesamiento interno.

Representa la aplicación de un pago recibido a una factura específica, lo que reduce el saldo pendiente de la factura. Este paso vincula formalmente el pago con la factura.

Por qué es importante

Esta actividad es fundamental para reconocer que una factura se ha pagado. Marca el punto final real del cálculo de los Días pendientes de cobro (DSO) y del ciclo de contabilización del pago.

Representa la decisión formal de dejar de intentar cobrar la factura y asumir su importe como deuda incobrable. Es una transacción financiera explícita que ajusta el saldo de la factura a cero.

Por qué es importante

Este es un punto final crítico que indica un resultado desfavorable del proceso de cobro. Analizar los castigos por segmento de clientes, región o límite de crédito ayuda a perfeccionar las políticas de crédito y las estrategias de cobro para reducir las pérdidas.

Preguntas frecuentes

Preguntas frecuentes

Process Mining le ayuda a visualizar el flujo real del proceso de gestión del crédito y los cobros, e identificar cuellos de botella como las aprobaciones de crédito lentas o una gestión de cobros ineficaz. Detecta desviaciones respecto a los procedimientos estándar y señala oportunidades para mejorar la eficiencia. Así podrá tomar decisiones basadas en datos, optimizar los flujos de trabajo y reducir los Días pendientes de cobro.

Normalmente necesitará registros de eventos relacionados con la creación de facturas, las aprobaciones de crédito, la aplicación de pagos, las gestiones de cobro y la resolución de disputas. Entre los campos de datos clave se incluyen el número de factura como identificador del caso, los nombres de las actividades, las marcas de tiempo de cada actividad y la persona responsable de cada paso. Estos datos suelen extraerse de las tablas pertinentes de Oracle.

Sí. Al analizar todo el recorrido de una factura, Process Mining puede identificar las causas concretas de un DSO elevado, como demoras en la aprobación de crédito, ciclos de cobro ineficientes o lentitud al aplicar los pagos. Permite ver dónde quedan atascadas las facturas y qué variantes del proceso alargan los tiempos de pago, lo que ayuda a orientar las mejoras.

Puede esperar mejoras importantes, como reducir los Días pendientes de cobro, agilizar las aprobaciones de crédito y disminuir la tasa de facturas castigadas. Process Mining también ayuda a estandarizar el cumplimiento de las políticas de cobro, optimizar la asignación de gestores de cobro y acortar los ciclos de resolución de disputas. Todo ello contribuye a mejorar la eficiencia operativa y el cumplimiento.

A menudo es posible obtener las primeras conclusiones en unas semanas, una vez que la extracción y la carga de datos se han completado correctamente. El tiempo necesario para alcanzar todos los beneficios, como acelerar un 30 % las aprobaciones de crédito o mejorar un 20 % la eficacia de las gestiones de cobro, depende de la complejidad del proceso y de la rapidez con que se implementen los cambios recomendados. Process Mining permite realizar un seguimiento continuo para impulsar mejoras constantes.

El principal requisito técnico es tener acceso a los datos de Oracle Fusion Financials y, en concreto, poder extraer los registros de transacciones de las tablas pertinentes. También necesitará una plataforma de software de Process Mining, local o en la nube, y recursos para el modelado inicial de datos y el análisis continuo. Por lo general, no se requiere programación personalizada para realizar el análisis.

La BI ofrece Dashboards e informes sobre métricas históricas, mientras que Process Mining reconstruye el flujo real del proceso de principio a fin a partir de los registros de eventos. Muestra cómo se ejecutan realmente las actividades, identifica las causas raíz de las demoras y las desviaciones, y permite visualizar el recorrido completo de cada factura. Así ofrece una comprensión más profunda y diagnóstica que la que proporcionan los KPI agregados.

No. Process Mining se adapta a organizaciones de distintos tamaños y puede aportarles valor. Aunque la extracción inicial de datos requiere ciertos conocimientos técnicos, las herramientas actuales ofrecen interfaces fáciles de usar para analizar e interpretar la información sobre los procesos. El objetivo es aprovechar los datos existentes para detectar ineficiencias, independientemente del tamaño de la empresa.

La privacidad y la seguridad de los datos son prioritarias. Es fundamental seguir las políticas de gobernanza de datos de su organización, que suelen incluir la anonimización o seudonimización de los datos personales sensibles antes de incorporarlos a la herramienta de Process Mining. Asegúrese de que la solución elegida cumpla la normativa de protección de datos aplicable, incluido el RGPD, y cuente con medidas de seguridad sólidas.

Empiece hoy a optimizar la gestión del crédito y los cobros

Reduzca el tiempo de ciclo un 30 % y mejore la salud financiera en Oracle Fusion.

Iniciar la prueba gratuita

No se requiere tarjeta de crédito. Empiece en unos minutos.