Migliori il processo di erogazione dei prestiti
La guida in 6 passaggi per ottimizzare il processo di erogazione dei prestiti in nCino.
Migliori il processo di erogazione dei prestiti
Concessione dei prestiti
nCino

Selezioni un processo

Scelga un processo per continuare a lavorare nell’area di lavoro collegata.

Processi disponibili
Sistemi disponibili
259 Processi

Ottimizzi la concessione dei prestiti in nCino per accelerare le approvazioni

Semplificare flussi di lavoro complessi può essere difficile e causare ritardi nell’elaborazione e potenziali problemi di conformità. La nostra piattaforma Le consente di individuare con precisione i colli di bottiglia, comprendere gli esiti delle decisioni e ottimizzare l’intero flusso di lavoro operativo. Analizzando i Suoi processi, può scoprire come aumentare l’efficienza, ridurre i rischi e migliorare la soddisfazione dei clienti.

Scarichi il nostro template dei dati preconfigurato e affronti le sfide più comuni per raggiungere i Suoi obiettivi di efficienza. Segua il nostro piano di miglioramento in sei fasi e consulti la guida al template dei dati per trasformare le Sue attività.

Mostra la descrizione dettagliata

Perché ottimizzare la concessione dei prestiti?

Il processo di concessione dei prestiti è fondamentale per qualsiasi istituto di credito, poiché incide sui ricavi, sulle relazioni con i clienti e sulla competitività sul mercato. Anche con il sofisticato nCino Bank Operating System, la complessità operativa e le esigenze del mercato possono introdurre inefficienze. I ritardi frustrano i richiedenti, aumentano i costi operativi e fanno perdere opportunità di business. Il rispetto delle normative in continua evoluzione è essenziale e richiede un monitoraggio attento, dalla domanda all’erogazione dei fondi. Senza una comprensione basata sui dati di come i prestiti attraversano effettivamente il sistema nCino, individuare le cause profonde dei problemi diventa difficile. Ottimizzare la concessione dei prestiti tutela la solidità finanziaria dell’istituto, rafforza la fiducia dei clienti e ne sostiene la competitività in un mercato finanziario dinamico, con effetti sulla reputazione del brand e sui risultati economici.

In che modo il Process Mining aiuta a migliorare la concessione dei prestiti in nCino

Il Process Mining offre un metodo oggettivo per analizzare e migliorare il flusso di lavoro di concessione dei prestiti in nCino. Anziché basarsi su supposizioni, utilizza i dati effettivi dell’event log del sistema nCino per ricostruire il percorso completo di ogni domanda di prestito, da «Domanda inviata» a «Fondi erogati». Questa visione dall’inizio alla fine mostra il flusso reale del processo, mettendo in evidenza ogni attività, passaggio e deviazione. Può individuare i punti in cui si formano colli di bottiglia, ad esempio ritardi imprevisti tra «Verifica del credito completata» e «Istruttoria avviata», oppure rilevare cicli di rilavorazione in cui le domande tornano alla fase «Documenti giustificativi richiesti».
Il Process Mining consente di:

  • Visualizzare il processo effettivo, non solo modelli teorici.
  • Individuare gli ostacoli operativi che allungano il tempo di ciclo dei prestiti.
  • Rilevare lacune di conformità, quando i passaggi obbligatori vengono omessi o eseguiti fuori sequenza.
  • Analizzare l’allocazione delle risorse e individuare il personale o gli uffici sovraccarichi.
    Sfruttando i dati completi di nCino, il Process Mining fornisce indicazioni concrete sulle specifiche operazioni di erogazione, consentendo di intervenire direttamente sulle inefficienze.

Principali aree di miglioramento nel processo di erogazione

Applicando il Process Mining alla concessione dei prestiti in nCino, può individuare le aree prioritarie su cui intervenire. Può analizzare i tempi medi di ciclo prolungati seguendo le domande di importo elevato e identificando le fasi in cui si verificano i ritardi. Allo stesso modo, l’analisi congiunta di «Esito della decisione» e «Canale della domanda» può rivelare che le domande provenienti da una determinata fonte vengono respinte più spesso o richiedono più rilavorazioni, suggerendo la necessità di migliorare i controlli iniziali o la comunicazione.
Tra le opportunità di miglioramento più comuni rientrano:

  • Riduzione del tempo di ciclo: individuare ed eliminare ritardi eccessivi, ad esempio le attese per le approvazioni o la raccolta dei documenti, per accelerare l’approvazione dei prestiti.
  • Semplificazione dei flussi di lavoro: eliminare passaggi non necessari o rilavorazioni e ottimizzare la sequenza delle attività, come «Revisione iniziale eseguita» e «Istruttoria avviata». Spesso ciò comporta la standardizzazione dei processi e l’automazione delle attività di routine.
  • Miglioramento della conformità e della gestione del rischio: verificare che ogni domanda rispetti i requisiti normativi e che «Valutazione del rischio eseguita» preceda regolarmente «Decisione sul prestito formulata», riducendo i rischi e semplificando gli audit.
  • Migliore utilizzo delle risorse: ottimizzare la distribuzione delle attività tra responsabili dei prestiti e uffici, bilanciando i carichi di lavoro e riducendo le code di elaborazione.
  • Automazione delle decisioni: individuare i casi in cui schemi ricorrenti di «Esito della decisione» per specifici intervalli di «Punteggio creditizio» potrebbero consentire un’automazione parziale o completa, accelerando l’elaborazione dei prestiti a basso rischio.

Risultati concreti per il Suo istituto

Le indicazioni ottenute applicando il Process Mining alla concessione dei prestiti in nCino si traducono in vantaggi significativi e misurabili. Intervenendo in modo proattivo sui colli di bottiglia e ottimizzando i flussi di lavoro, può ridurre sensibilmente il tempo complessivo di elaborazione dei prestiti, con effetti diretti sulla soddisfazione e sulla fidelizzazione dei clienti. Approvazioni più rapide significano clienti più soddisfatti e una posizione competitiva più solida. I costi operativi diminuiscono quando si riducono le rilavorazioni, si distribuiscono le risorse in modo più efficiente e si limitano gli interventi manuali. Una maggiore visibilità sui processi favorisce il rispetto delle politiche interne e delle normative esterne, riducendo i rischi legati agli audit e migliorando la governance. In definitiva, il Process Mining offre una base di dati per prendere decisioni e trasformare la concessione dei prestiti in un’attività efficiente, trasparente e reattiva. Può monitorare costantemente i risultati, adattarsi rapidamente ai cambiamenti del mercato e mantenere nel tempo l’eccellenza operativa, migliorando il processo e riducendone il tempo di ciclo.

Come iniziare a ottimizzare il processo di concessione dei prestiti

Ottimizzare la concessione dei prestiti in nCino con il Process Mining è una scelta strategica per migliorare l’efficienza operativa. Sfruttando i dati già disponibili nel sistema nCino, può ottenere rapidamente indicazioni approfondite sui processi attuali. Non sono necessarie trasformazioni radicali: questo approccio valorizza la piattaforma già in uso. Inizi definendo gli indicatori chiave di prestazione, come i tempi di ciclo obiettivo o i tassi di conformità, e lasci che siano i dati a orientare gli interventi di miglioramento. Esplori i template e le guide disponibili per avviare l’analisi con un metodo strutturato, applicando le tecniche di Process Mining alle specifiche sfide della concessione dei prestiti. Può iniziare da qui a trasformare le operazioni di erogazione.

Concessione dei prestiti Processo di erogazione dei prestiti Domanda di credito Istruttoria Gestione del rischio Conformità normativa Servizi finanziari Elaborazione dei prestiti Decisione sul credito Processo di concessione del mutuo Ciclo di vita del prestito

Problemi e sfide comuni

Individui le sfide che La riguardano

Nel processo di concessione dei prestiti, i tempi di elaborazione sono spesso variabili e imprevedibili. Questo può frustrare i richiedenti e compromettere gli obiettivi di ricavo. Le domande possono rimanere troppo a lungo in determinate fasi, ritardando decisioni finanziarie importanti per i clienti e riducendo l’efficienza complessiva dell’ufficio prestiti che opera in nCino.
ProcessMind visualizza il percorso effettivo, dall’inizio alla fine, di ogni ID domanda di prestito e mostra con precisione dove si verificano i ritardi e quanto durano. Analizzando attività come «Domanda inviata», «Istruttoria avviata» e «Fondi erogati», individua le cause profonde dell’imprevedibilità e consente di definire interventi mirati per rendere più fluido il processo di concessione dei prestiti.

Una delle principali difficoltà nella concessione dei prestiti è l’accumulo frequente di domande nella fase di istruttoria, che provoca ritardi significativi. Questo collo di bottiglia nel flusso di lavoro di nCino può mettere sotto pressione le risorse, aumentare i costi operativi e creare un arretrato di domande in sospeso, con effetti negativi sulla soddisfazione dei clienti e sulla produttività dei responsabili dei prestiti.
ProcessMind individua con precisione dove e perché le domande si bloccano durante l’istruttoria, analizzando le attività «Istruttoria avviata» e «Istruttoria completata» per ogni ID domanda di prestito. Mostra i percorsi del processo che causano ritardi, problemi di allocazione delle risorse o condizioni specifiche, consentendo di intervenire in modo mirato nell’ambiente nCino.

Nei processi di concessione dei prestiti si verificano spesso cicli di rilavorazione e richieste ripetute di informazioni, che allungano sensibilmente i tempi di ciclo e aumentano i costi operativi. Questa inefficienza, frequente nei flussi di lavoro nCino, può dipendere da domande iniziali incomplete, errori di inserimento dei dati o comunicazioni poco chiare, causando ritardi frustranti sia per i richiedenti sia per il personale.
ProcessMind individua tutti i cicli di rilavorazione mappando i percorsi effettivi degli ID domanda di prestito e rilevando attività ripetute come «Documenti giustificativi richiesti» o «Domanda ricevuta e convalidata». Mostra con precisione in quali punti le domande tornano alle fasi precedenti, quantifica l’impatto delle rilavorazioni e indica dove intervenire per rendere più efficiente il processo di concessione dei prestiti in nCino.

Rispettare gli accordi sui livelli di servizio (SLA) è fondamentale nella concessione dei prestiti, ma molte organizzazioni faticano a raggiungere con regolarità gli obiettivi, soprattutto in ambienti nCino complessi. Il mancato rispetto degli SLA per l’istruttoria o l’approvazione può comportare sanzioni, danni alla reputazione e un’esperienza negativa per i richiedenti in attesa di decisioni finanziarie importanti.
ProcessMind confronta i tempi effettivi di elaborazione con gli attributi definiti per l’obiettivo SLA dell’istruttoria per ogni ID domanda di prestito. Visualizza gli scostamenti dalle tempistiche previste per attività come «Revisione iniziale eseguita» e «Decisione sul prestito formulata», mostrando con chiarezza dove e perché gli SLA non vengono rispettati e consentendo di apportare modifiche proattive al processo nCino.

Le risorse, tra cui i responsabili dei prestiti e gli addetti all’istruttoria, non sono sempre utilizzate in modo ottimale nel processo di concessione dei prestiti. Alcuni team o singoli collaboratori possono essere sovraccarichi, mentre altri sono sottoutilizzati. Ne derivano carichi di lavoro disomogenei, esaurimento del personale e inefficienze complessive nel sistema nCino, con effetti sui volumi gestiti e sui costi operativi.
ProcessMind analizza la durata delle attività e le informazioni sugli assegnatari associate agli attributi «Responsabile del prestito assegnato» e «Filiale» per ogni ID domanda di prestito. Individua le fasi o i ruoli sovraccarichi mostrando dove si accumula il lavoro o dove determinate risorse impiegano troppo tempo, così da favorire una distribuzione equilibrata delle risorse e migliorare l’efficienza del processo di concessione dei prestiti in nCino.

Molte organizzazioni non hanno una visione chiara e aggiornata in tempo reale dell’intero processo di concessione dei prestiti, dalla richiesta all’erogazione. Questa scarsa visibilità, anche in presenza di sistemi come nCino, rende difficile individuare le inefficienze nascoste, comprendere le variazioni effettive del processo e prendere decisioni informate per migliorarlo, ostacolando gli interventi di ottimizzazione strategica.
ProcessMind individua e visualizza automaticamente la mappa reale del processo, così come viene svolto, per ogni ID della richiesta di prestito, mostrando tutti i percorsi e le varianti effettivi, non solo quelli previsti. Tracciando le attività Application Submitted, Loan Decision Rendered e Funds Disbursed, offre una visione completa e trasparente del processo di concessione dei prestiti in nCino, mettendo in evidenza tutte le deviazioni e i colli di bottiglia.

Una percentuale elevata di richieste di prestito viene rifiutata dopo un notevole impegno di elaborazione, con conseguente spreco di risorse e insoddisfazione dei richiedenti. Spesso ciò segnala problemi nelle fasi iniziali del processo di concessione dei prestiti in nCino, come una verifica preliminare inadeguata o criteri non coerenti, che riducono il tasso di conversione e aumentano i costi operativi.
ProcessMind analizza gli attributi Decision Outcome e Reason for Decision per gli ID delle richieste di prestito e li collega alle attività precedenti, come Credit Check Initiated o Risk Assessment Performed. Individua i percorsi più frequenti che portano al rifiuto, rivelando in quali punti interventi tempestivi o modifiche ai criteri potrebbero evitare di elaborare inutilmente richieste non idonee in nCino.

Garantire il rispetto uniforme dei requisiti normativi in tutte le attività di concessione dei prestiti è una sfida costante, soprattutto quando in nCino vengono gestiti prodotti di prestito e tipologie di richiedenti diversi. Le deviazioni non rilevate dai percorsi previsti per la conformità possono esporre l’organizzazione a rischi legali e finanziari significativi, compromettendo la fiducia e la reputazione presso gli enti di vigilanza.
ProcessMind confronta automaticamente i percorsi effettivi degli ID delle richieste di prestito con i modelli di conformità definiti. Evidenzia ogni caso in cui il processo si discosta dalla sequenza di attività prevista, come Initial Review Performed o Risk Assessment Performed, indicando i punti specifici di mancata conformità e la loro frequenza nel processo nCino.

Le lacune nella comunicazione e i passaggi di consegne inefficienti tra team o fasi del processo di concessione dei prestiti possono causare ritardi ed errori significativi. In nCino, questi punti di attrito possono bloccare le richieste, generare attività duplicate o causare la perdita di informazioni, frammentando l’esperienza dei richiedenti e allungando i tempi di ciclo.
ProcessMind visualizza il flusso degli ID delle richieste di prestito tra le diverse attività e i ruoli responsabili, individuando i tempi di attesa prolungati tra attività consecutive svolte da team diversi, ad esempio tra Credit Check Completed e Underwriting Commenced. In questo modo emergono i passaggi di consegne problematici e le lacune nella comunicazione, così da migliorare il coordinamento in nCino.

Le richieste di prestito avviate tramite canali diversi, ad esempio un portale online o una filiale, spesso presentano livelli di efficienza e qualità dell’elaborazione differenti. Nel processo di concessione dei prestiti in nCino, queste differenze possono rendere disomogenea l’esperienza dei clienti e complicare l’individuazione dei canali più efficaci.
ProcessMind segmenta gli ID delle richieste di prestito in base all’attributo Application Channel e confronta i tempi di elaborazione complessivi e i tassi di rilavorazione. Mostra quali canali funzionano meglio e quali causano ritardi o richiedono più lavoro, fornendo dati utili per uniformare e ottimizzare le prestazioni di tutti i canali di acquisizione in nCino.

Obiettivi tipici

Definisca i criteri di successo

Ridurre il tempo necessario perché una richiesta di prestito passi dall’invio all’approvazione finale è fondamentale per la soddisfazione dei clienti e la competitività. Tempi di ciclo più brevi consentono ai richiedenti di accedere prima ai fondi e all’istituto di elaborare un maggior numero di prestiti, con effetti diretti sui ricavi e sulla posizione di mercato in nCino Loan Origination. ProcessMind individua le attività che richiedono più tempo e i colli di bottiglia nel flusso di lavoro di nCino, facendo spesso emergere opportunità per ridurre i tempi di elaborazione del 15-30%. Fornisce dati sulle deviazioni dai percorsi ottimali, così da poter attuare interventi mirati e monitorare, per ogni ID della richiesta di prestito, l’effetto sulla riduzione dei tempi di ciclo.

La fase di valutazione del credito è spesso un collo di bottiglia critico nel processo di concessione dei prestiti e causa ritardi significativi. Individuare e risolvere questi problemi specifici, dovuti a risorse insufficienti, decisioni complesse o sequenze di attività inefficienti, è essenziale per far avanzare le richieste in nCino senza intoppi ed evitare arretrati. ProcessMind porta alla luce ritardi e rilavorazioni nascosti nella fase di valutazione del credito del processo nCino. Individua le attività o i passaggi di consegne che causano i ritardi, consentendo di ottimizzare l’allocazione delle risorse o semplificare i flussi di lavoro. In questo modo, il tempo di ciclo della valutazione del credito può ridursi del 20-40% e il numero complessivo di richieste elaborate può aumentare.

Le rilavorazioni, i nuovi invii e la ripetizione delle attività assorbono tempo e risorse preziosi, aumentano i costi operativi e frustrano i richiedenti. Ridurre queste inefficienze significa puntare a svolgere correttamente le attività al primo tentativo, accelerando l’elaborazione, riducendo gli errori e migliorando la qualità complessiva del processo di concessione dei prestiti in nCino. ProcessMind visualizza tutte le deviazioni, i cicli e le rilavorazioni nel percorso della richiesta di prestito, mostrando dove e perché le richieste tornano alle fasi precedenti. Individuando le cause profonde delle rilavorazioni, come documenti mancanti o dati inseriti in modo errato, è possibile adottare misure preventive e ridurre del 10-25% i casi di rilavorazione degli ID delle richieste di prestito.

Rispettare gli SLA è fondamentale per mantenere la fiducia dei clienti, evitare sanzioni e garantire l’eccellenza operativa nel processo di concessione dei prestiti. Il mancato rispetto sistematico degli accordi segnala inefficienze sottostanti da affrontare per tutelare la qualità del servizio e la competitività. ProcessMind confronta l’intero ciclo di vita di ogni ID della richiesta di prestito con gli obiettivi SLA definiti, indicando con precisione quali fasi o processi superano la durata consentita. Le funzionalità di analisi consentono di scendere di livello per capire perché gli SLA non vengono rispettati e di adottare misure correttive che possono aumentare del 15-30% il tasso di conformità nel sistema nCino.

Un’allocazione inefficiente degli addetti ai prestiti e degli altri collaboratori può sovraccaricare i team, causare esaurimento e rendere disomogenei i tempi di elaborazione. Ottimizzare l’impiego delle risorse permette di bilanciare i carichi di lavoro, valorizzare le competenze e aumentare la produttività complessiva nel processo di concessione dei prestiti in nCino. ProcessMind individua i periodi di inattività o sovraccarico analizzando come le attività vengono distribuite tra i diversi collaboratori. Offre informazioni sulla distribuzione dei carichi di lavoro e sui colli di bottiglia dovuti a vincoli di risorse, consentendo di riallocarle in modo efficace e migliorare del 10-20% l’efficienza complessiva dell’elaborazione, in base al numero di ID delle richieste di prestito gestiti.

La scarsa visibilità sull’intero processo di concessione dei prestiti, dall’invio della richiesta all’erogazione dei fondi, può nascondere inefficienze, rischi di conformità e momenti decisionali cruciali. Una maggiore trasparenza consente di comprendere e gestire nel suo insieme il complesso percorso di concessione del credito. ProcessMind individua e visualizza automaticamente il flusso effettivo del processo, dall’inizio alla fine, per ogni ID della richiesta di prestito in nCino, mostrando tutti i percorsi seguiti, le deviazioni e i cicli di rilavorazione. Questa mappatura completa offre una visione approfondita dell’esecuzione del processo e favorisce una comprensione condivisa e decisioni basate sui dati tra tutte le parti coinvolte.

Un tasso di rifiuto delle richieste di prestito elevato o inatteso può segnalare problemi che non riguardano l’affidabilità creditizia, come processi di richiesta inefficienti, criteri poco chiari o decisioni non uniformi. Ridurre i rifiuti evitabili migliora la conversione dei clienti e massimizza i ricavi potenziali senza compromettere i criteri di rischio. ProcessMind analizza i percorsi degli ID delle richieste di prestito rifiutate, individuando schemi ricorrenti, punti decisionali e possibili distorsioni o incoerenze che portano al rifiuto. Aiuta a capire se i rifiuti dipendono da inefficienze del processo anziché dall’idoneità dei richiedenti, consentendo interventi mirati che possono ridurre del 5-15% i rifiuti evitabili, mantenendo invariati i profili di rischio.

Nel processo di concessione dei prestiti, il rispetto dei requisiti normativi è imprescindibile. Una conformità non uniforme può comportare sanzioni significative, danni alla reputazione e problemi legali. È fondamentale che ogni fase rispetti i requisiti previsti, per garantire la gestione dei rischi e l’integrità operativa. ProcessMind confronta automaticamente l’esecuzione effettiva del processo per ogni ID della richiesta di prestito con i modelli e le regole di conformità definiti, evidenziando tutte le deviazioni dai percorsi obbligatori. Questo permette di individuare tempestivamente le attività non conformi in nCino, intervenire rapidamente e aumentare del 10-20% il rispetto dei requisiti di conformità.

La comunicazione carente e i passaggi di consegne inefficienti tra reparti, ad esempio vendite, valutazione del credito e ufficio legale, spesso causano ritardi ed errori significativi nel processo di concessione dei prestiti. Rendere più fluidi questi passaggi è essenziale per mantenere il processo in movimento e ridurre gli attriti. ProcessMind visualizza chiaramente i passaggi di consegne tra team e sistemi diversi nel flusso di lavoro di concessione dei prestiti in nCino. Misura il tempo di attesa delle richieste in ciascun punto e mette in luce le aree in cui si verificano lacune nella comunicazione o trasferimenti inefficienti, consentendo interventi mirati che possono ridurre del 15-30% i ritardi nei passaggi di consegne degli ID delle richieste di prestito.

Le richieste di prestito possono arrivare da canali diversi, ciascuno con livelli di efficienza e tassi di conversione propri. Comprendere e ottimizzare le prestazioni di ogni canale, online, in filiale o tramite intermediari, è fondamentale per rendere più efficiente l’acquisizione delle richieste e migliorare l’esperienza dei clienti. ProcessMind analizza e confronta le prestazioni complessive degli ID delle richieste di prestito in base al canale di provenienza. Individua quali canali consentono un’elaborazione più rapida, tassi di approvazione più elevati o meno rilavorazioni in nCino, fornendo indicazioni per ottimizzare le strategie di canale e aumentare del 5-15% il numero complessivo di richieste elaborate.

Ogni ritardo, rilavorazione e intervento manuale nel processo di concessione dei prestiti contribuisce ad aumentare i costi operativi. Ridurre queste inefficienze genera risparmi significativi e migliora la redditività di ogni prestito elaborato. ProcessMind quantifica l’impatto delle variazioni e delle inefficienze del processo sui costi operativi, analizzando l’impiego delle risorse e i cicli di rilavorazione per ogni ID della richiesta di prestito. Aiuta a individuare le attività o le deviazioni in nCino che generano spese evitabili, consentendo interventi mirati che possono ridurre dell’8-18% i costi complessivi di elaborazione.

Il percorso di miglioramento in 6 fasi per la concessione dei prestiti

1

Scarichi il template

Cosa fare

Acceda al template di estrazione dei dati di ProcessMind, già predisposto per i dati del processo di concessione dei prestiti in nCino. Questo template Excel offre la struttura ideale per il Suo Event Log.

Perché è importante

Utilizzare il formato corretto dei dati è fondamentale per ottenere un’analisi accurata e acquisire tutti gli eventi rilevanti delle richieste di prestito in nCino, così da mappare il processo.

Risultato atteso

Un template Excel pronto all’uso, con le intestazioni di colonna corrette per i dati dei prestiti in nCino.

LE PRINCIPALI SCOPERTE

Scopra subito cosa rivela il processo di erogazione dei prestiti in nCino

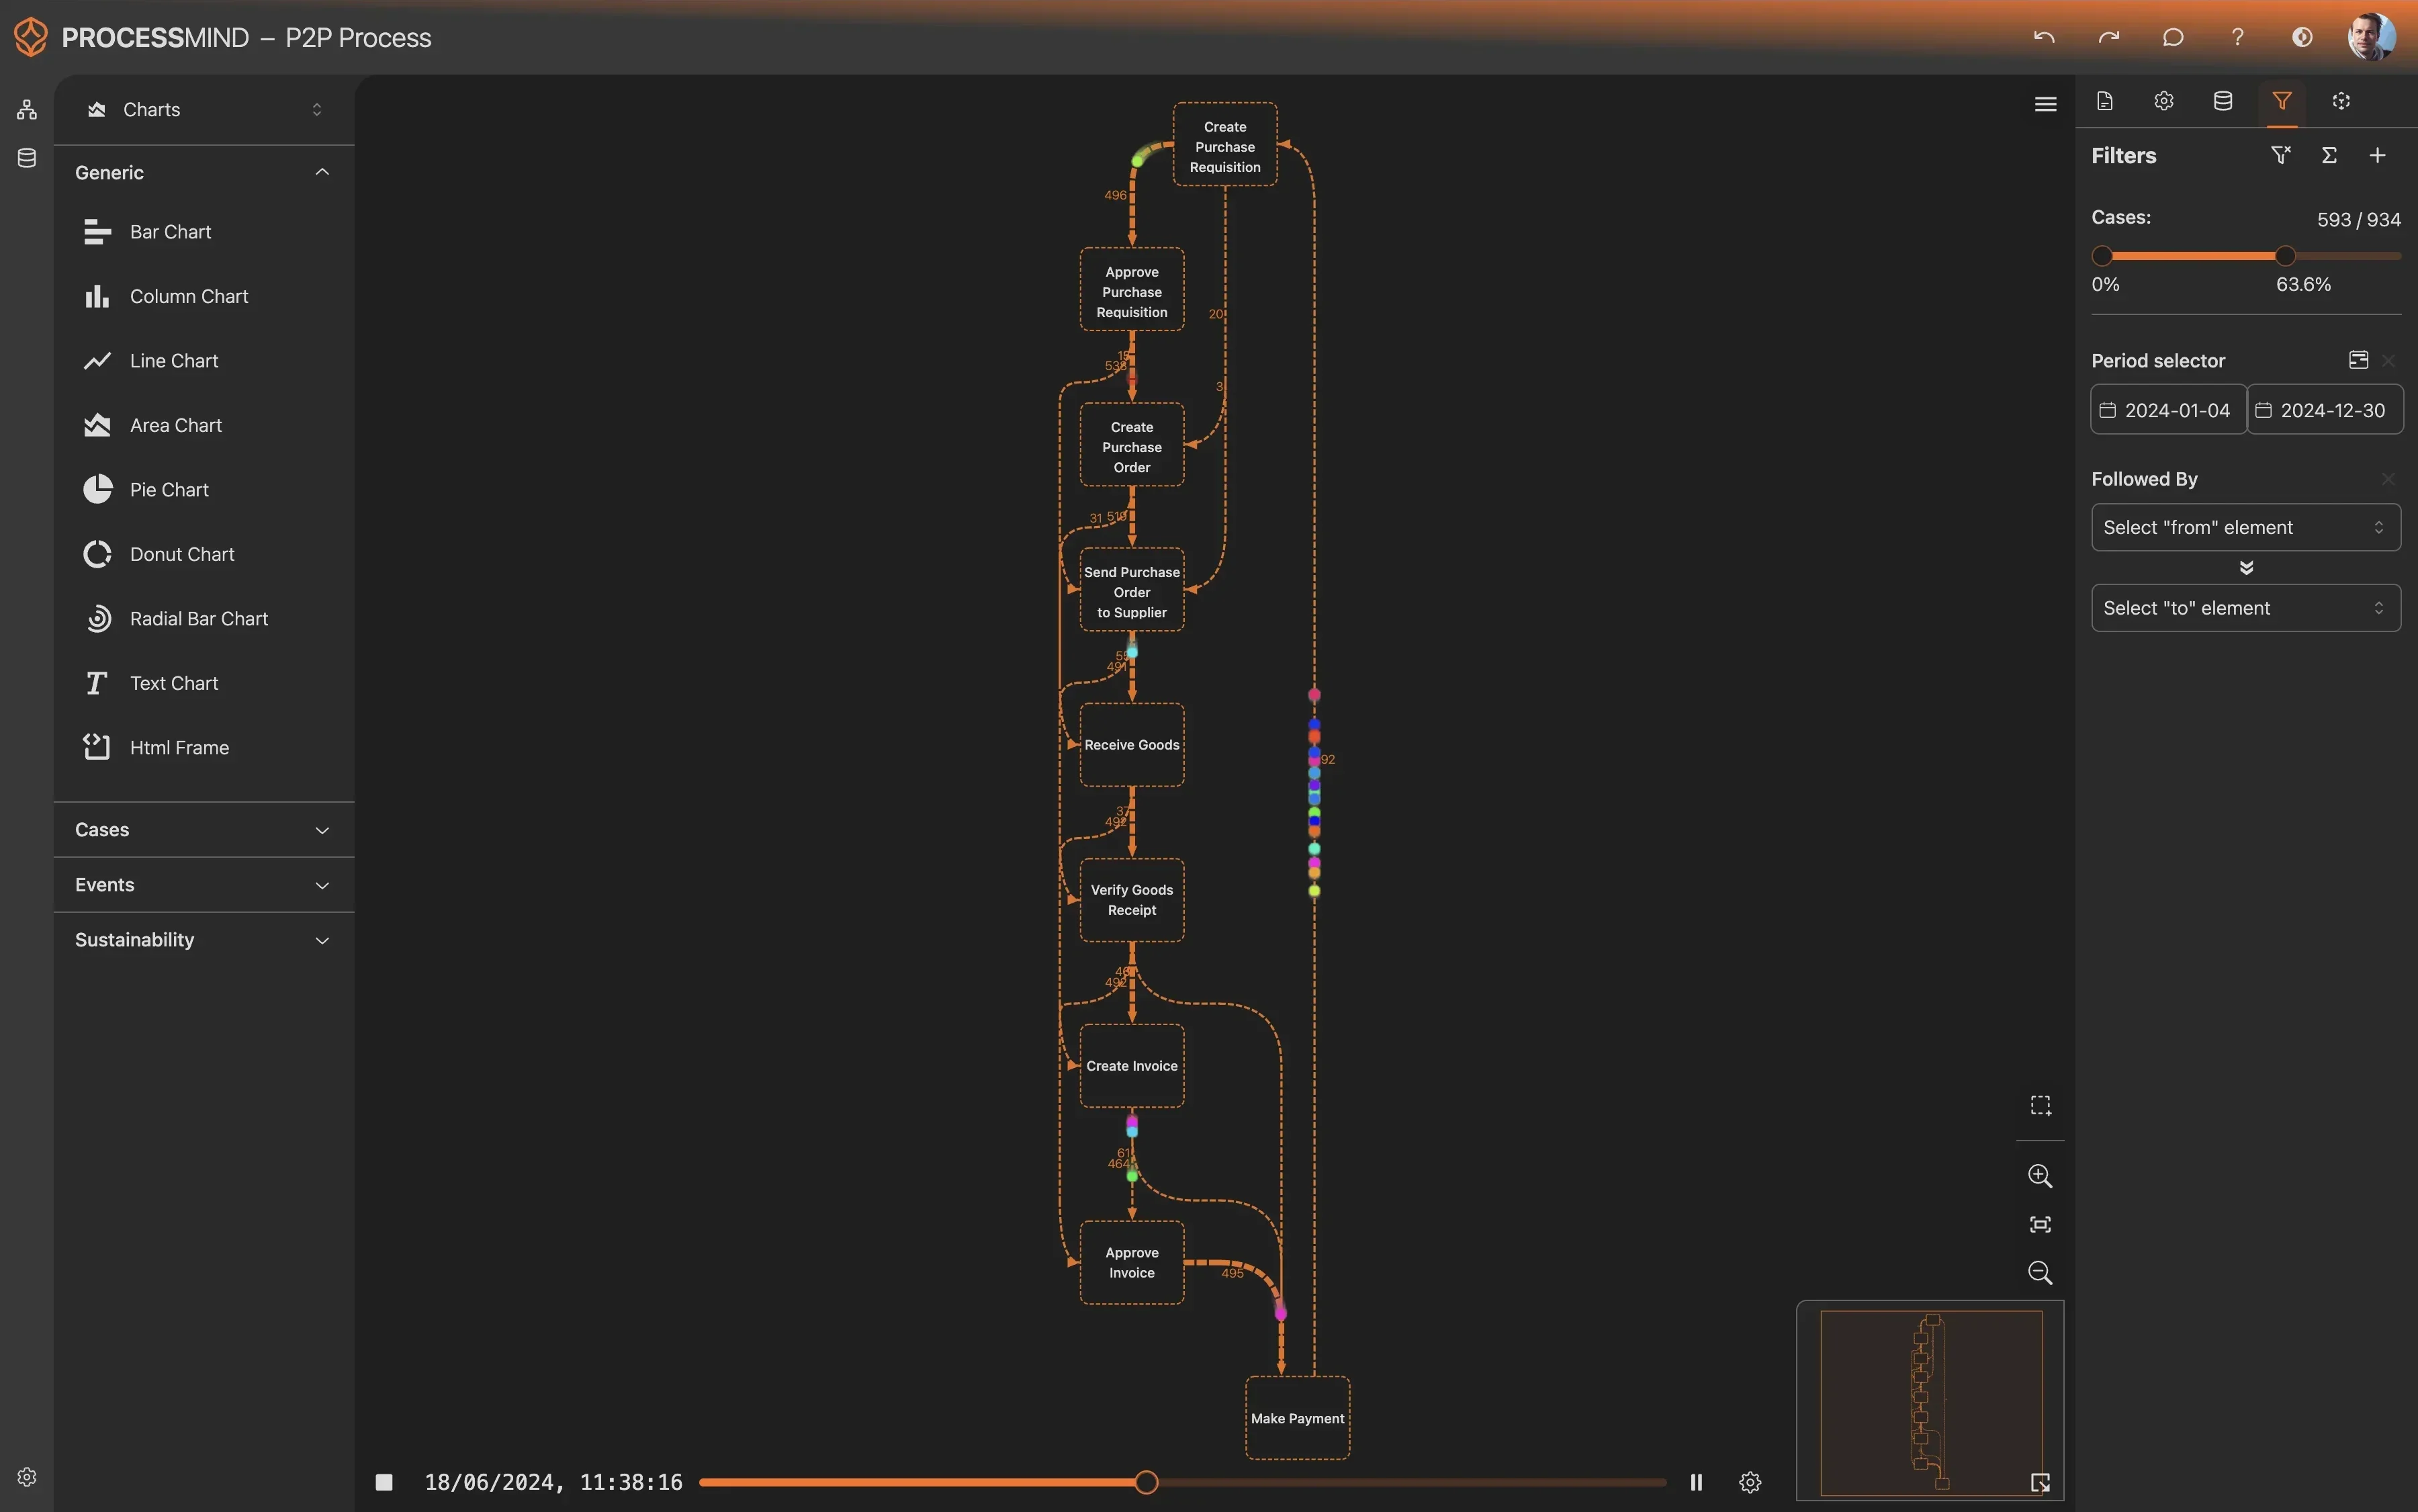
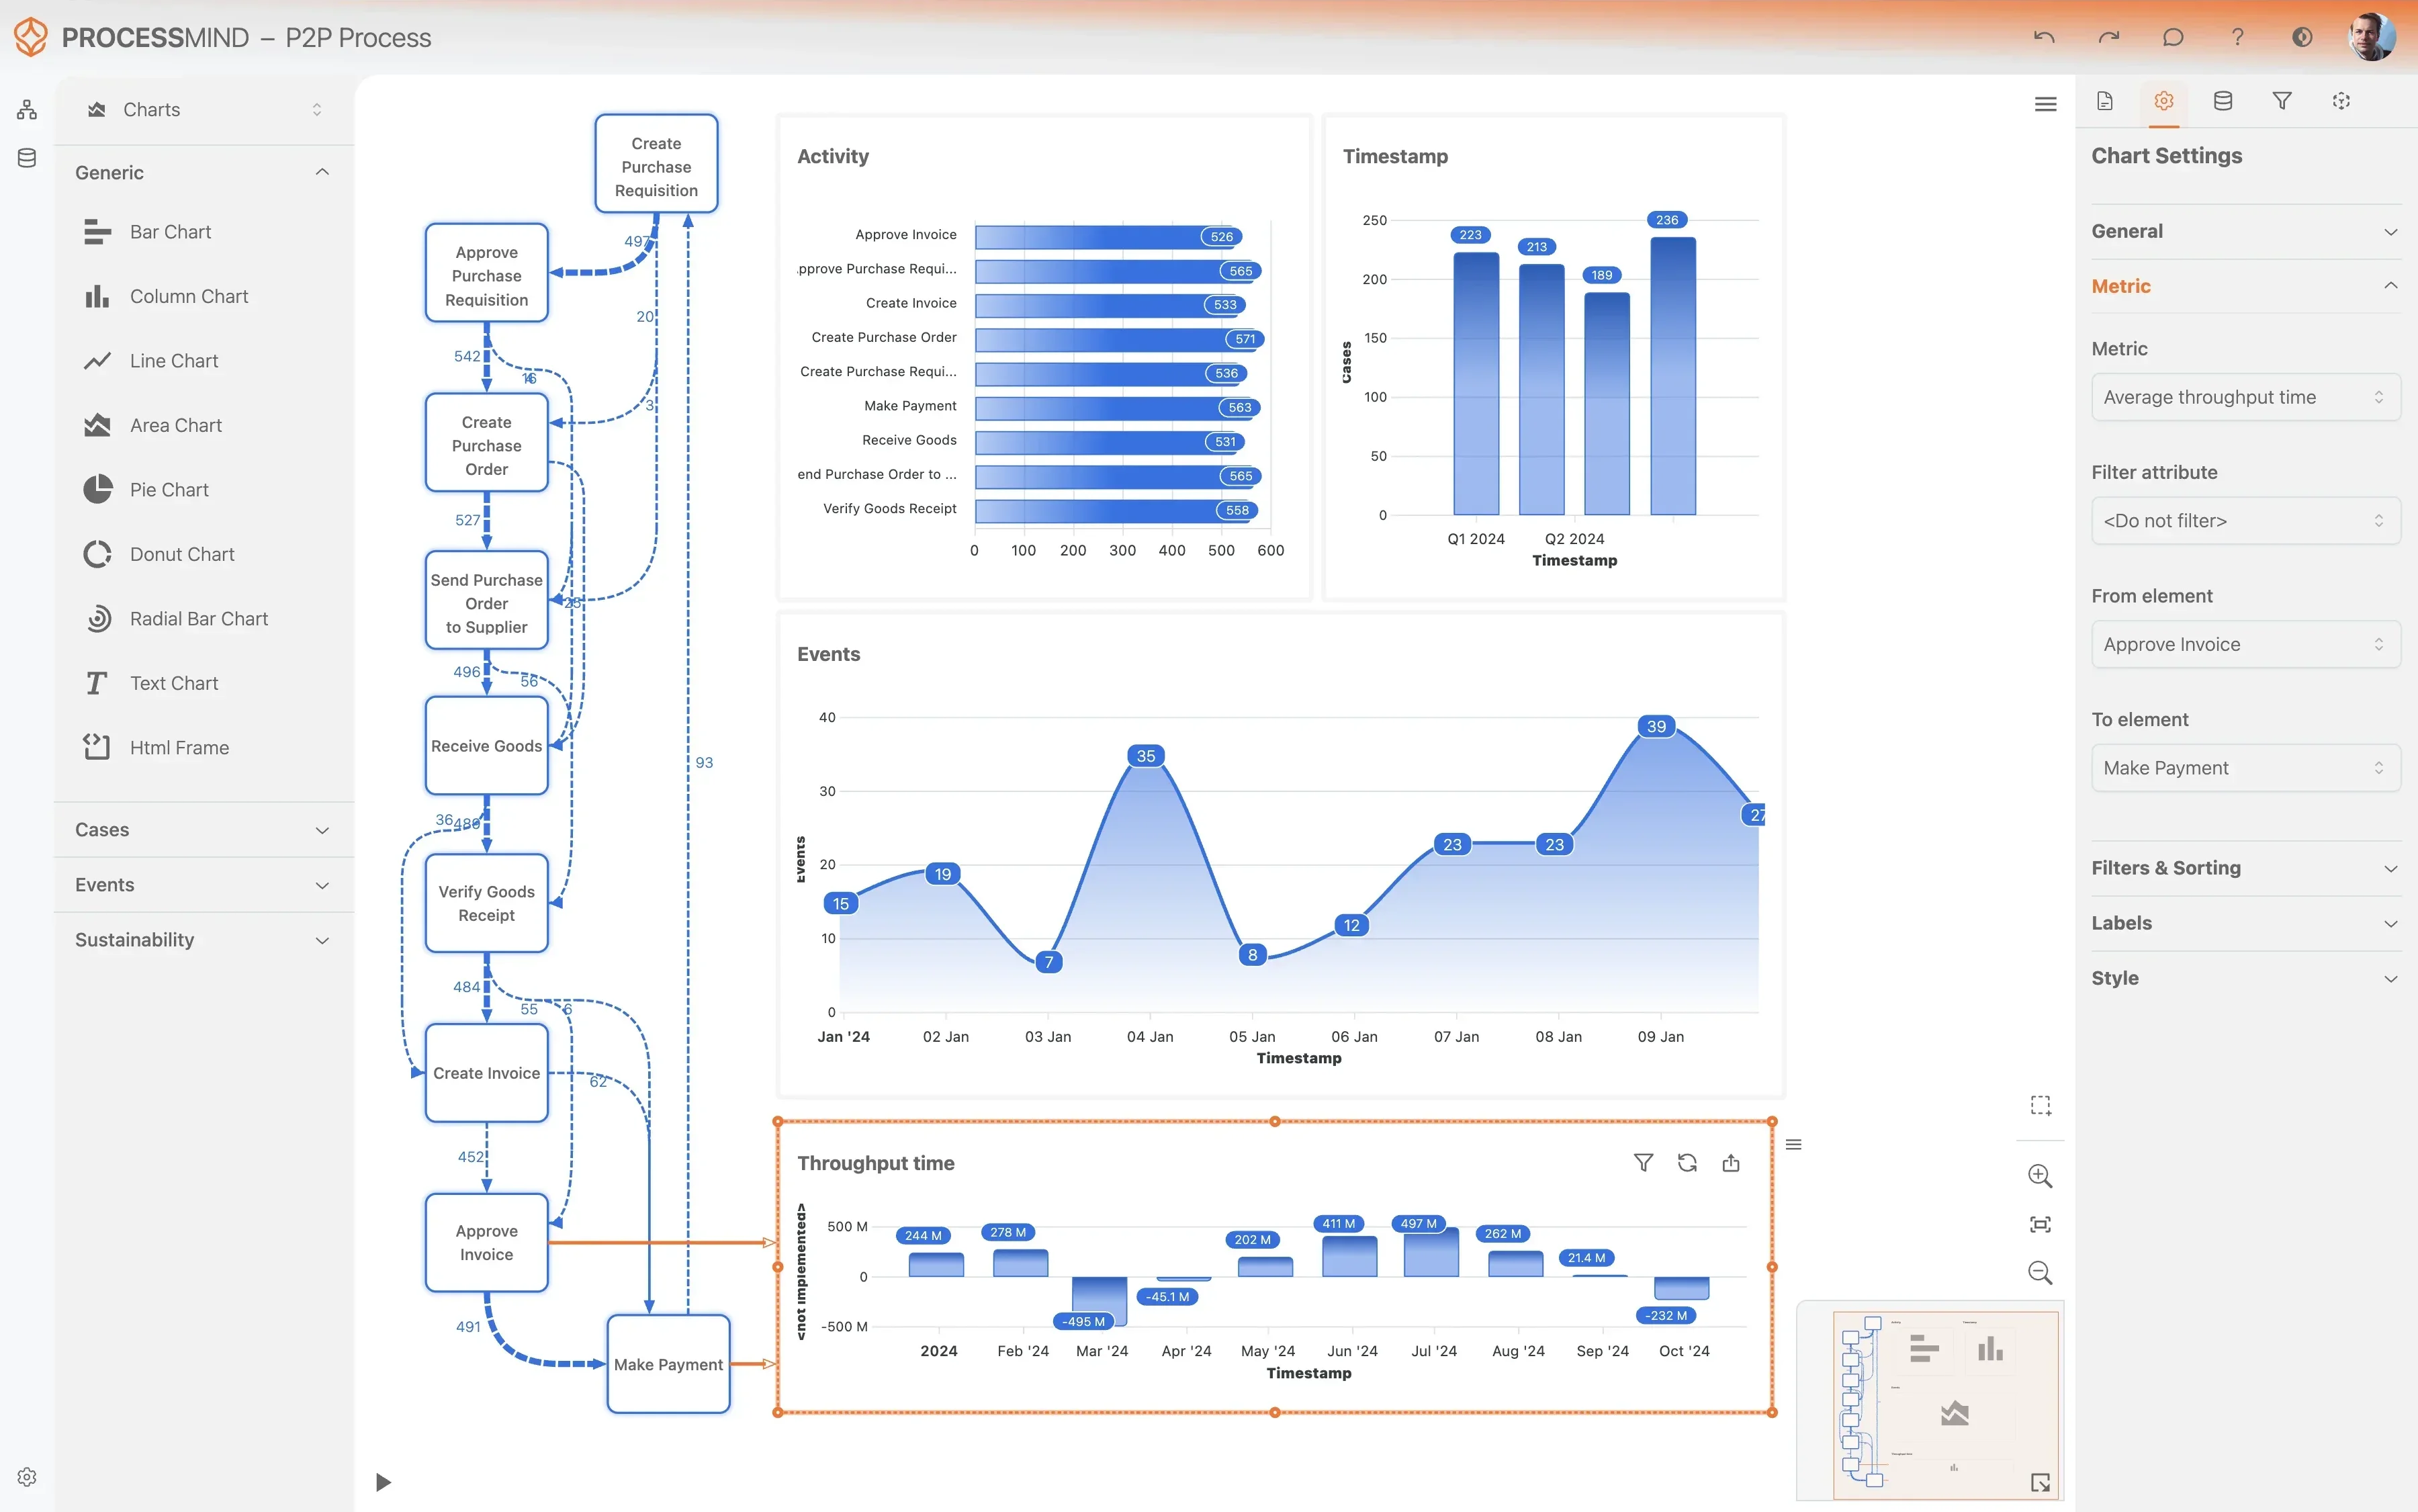
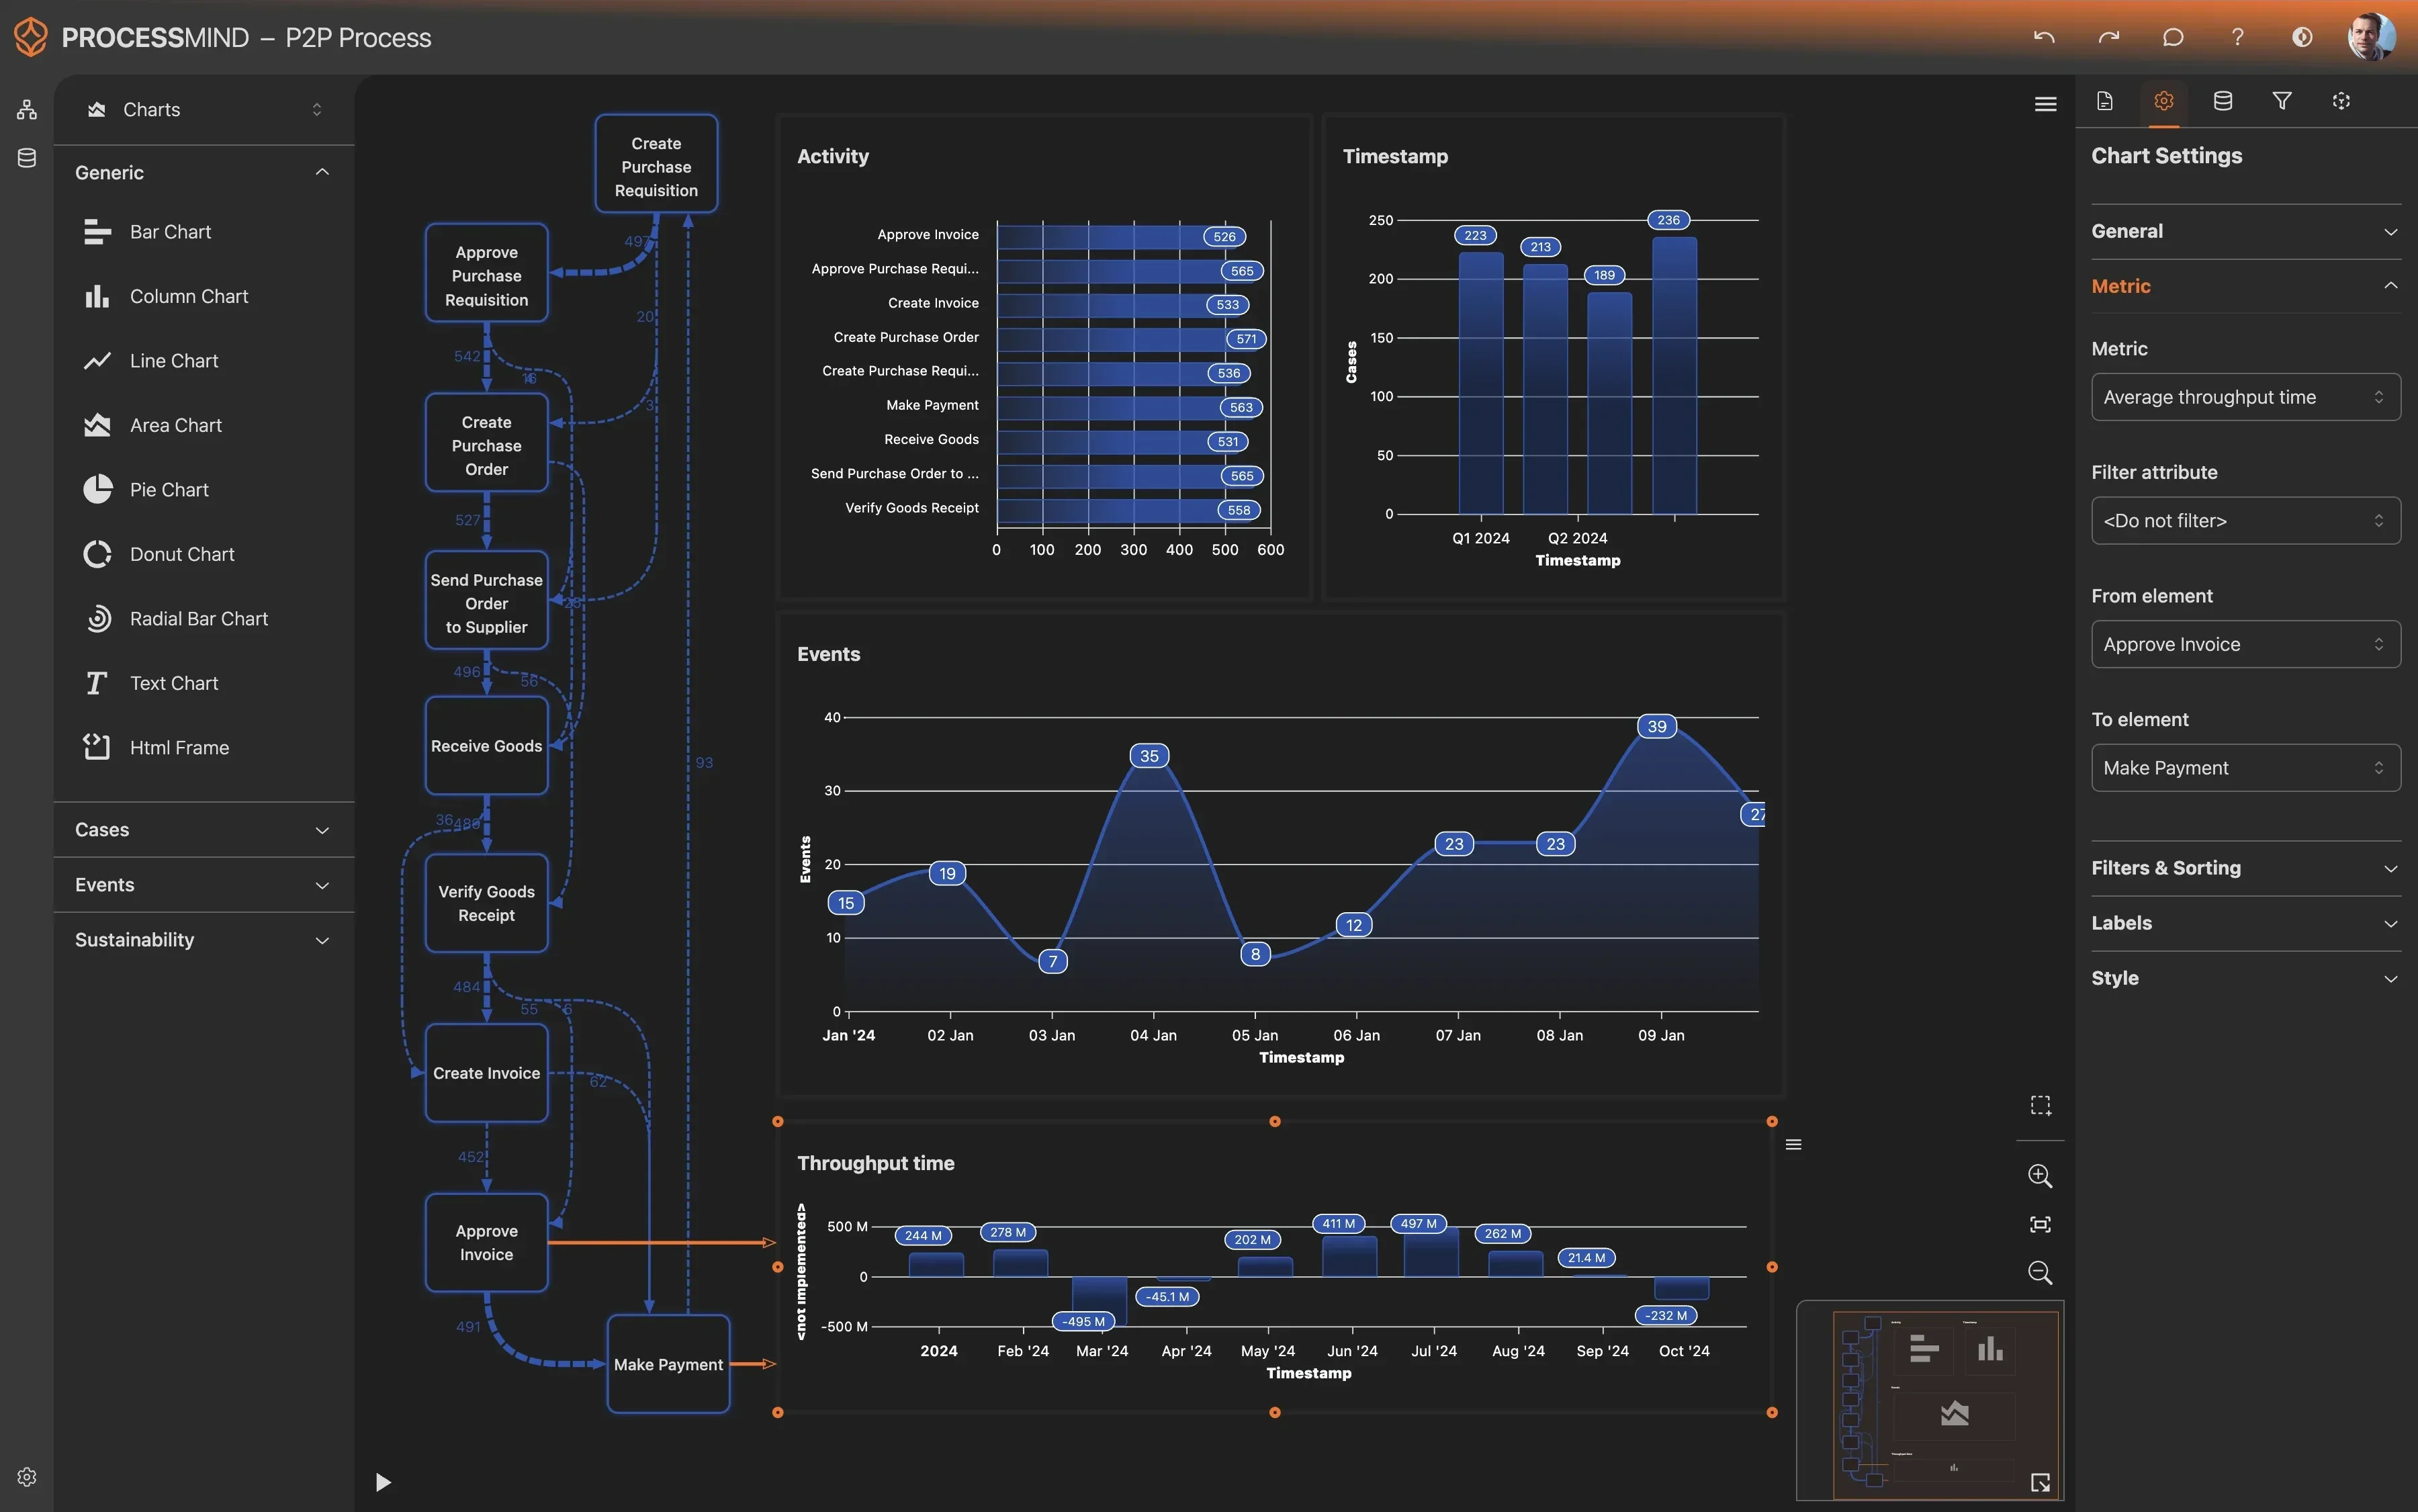
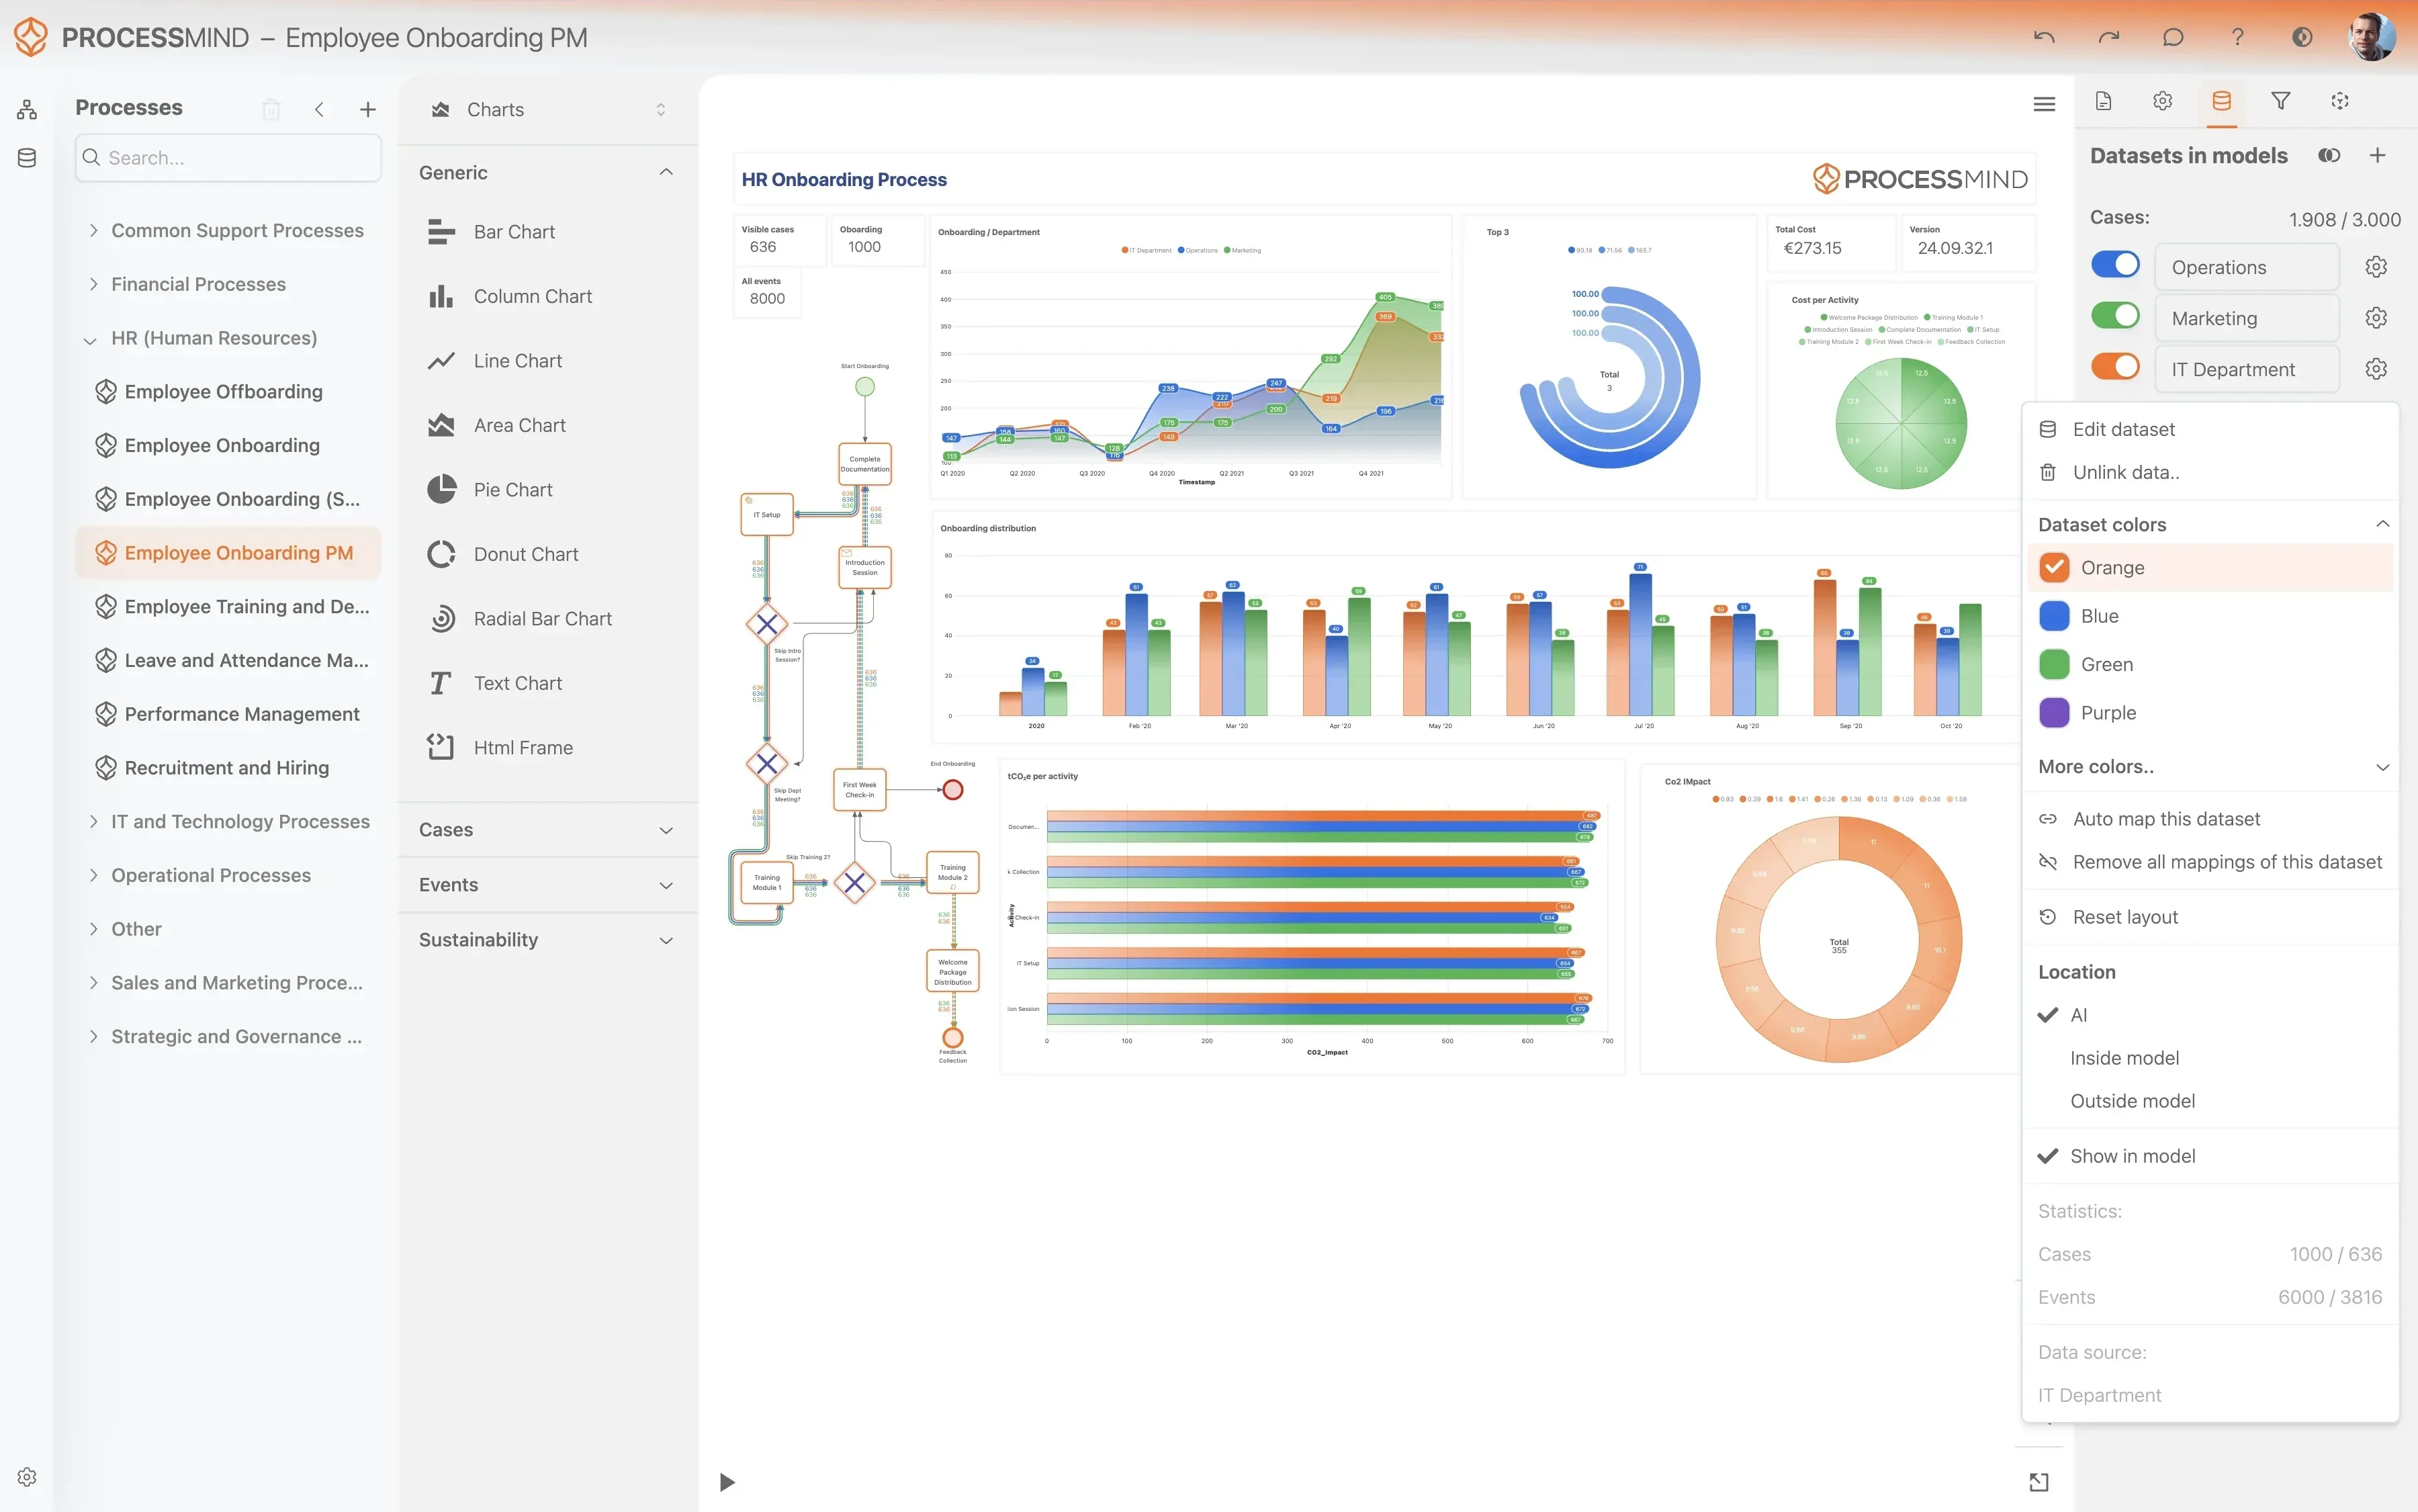
ProcessMind mostra il percorso effettivo delle richieste di prestito in nCino e, grazie a visualizzazioni chiare, mette in evidenza le inefficienze. Scopra dove il processo si discosta da quello previsto e come accelerare le approvazioni.
  • Visualizzi il flusso completo delle richieste di prestito
  • Individui con precisione i colli di bottiglia in nCino
  • Comprenda i percorsi decisionali e i relativi esiti
  • Semplifichi il processo di erogazione per accelerare le approvazioni
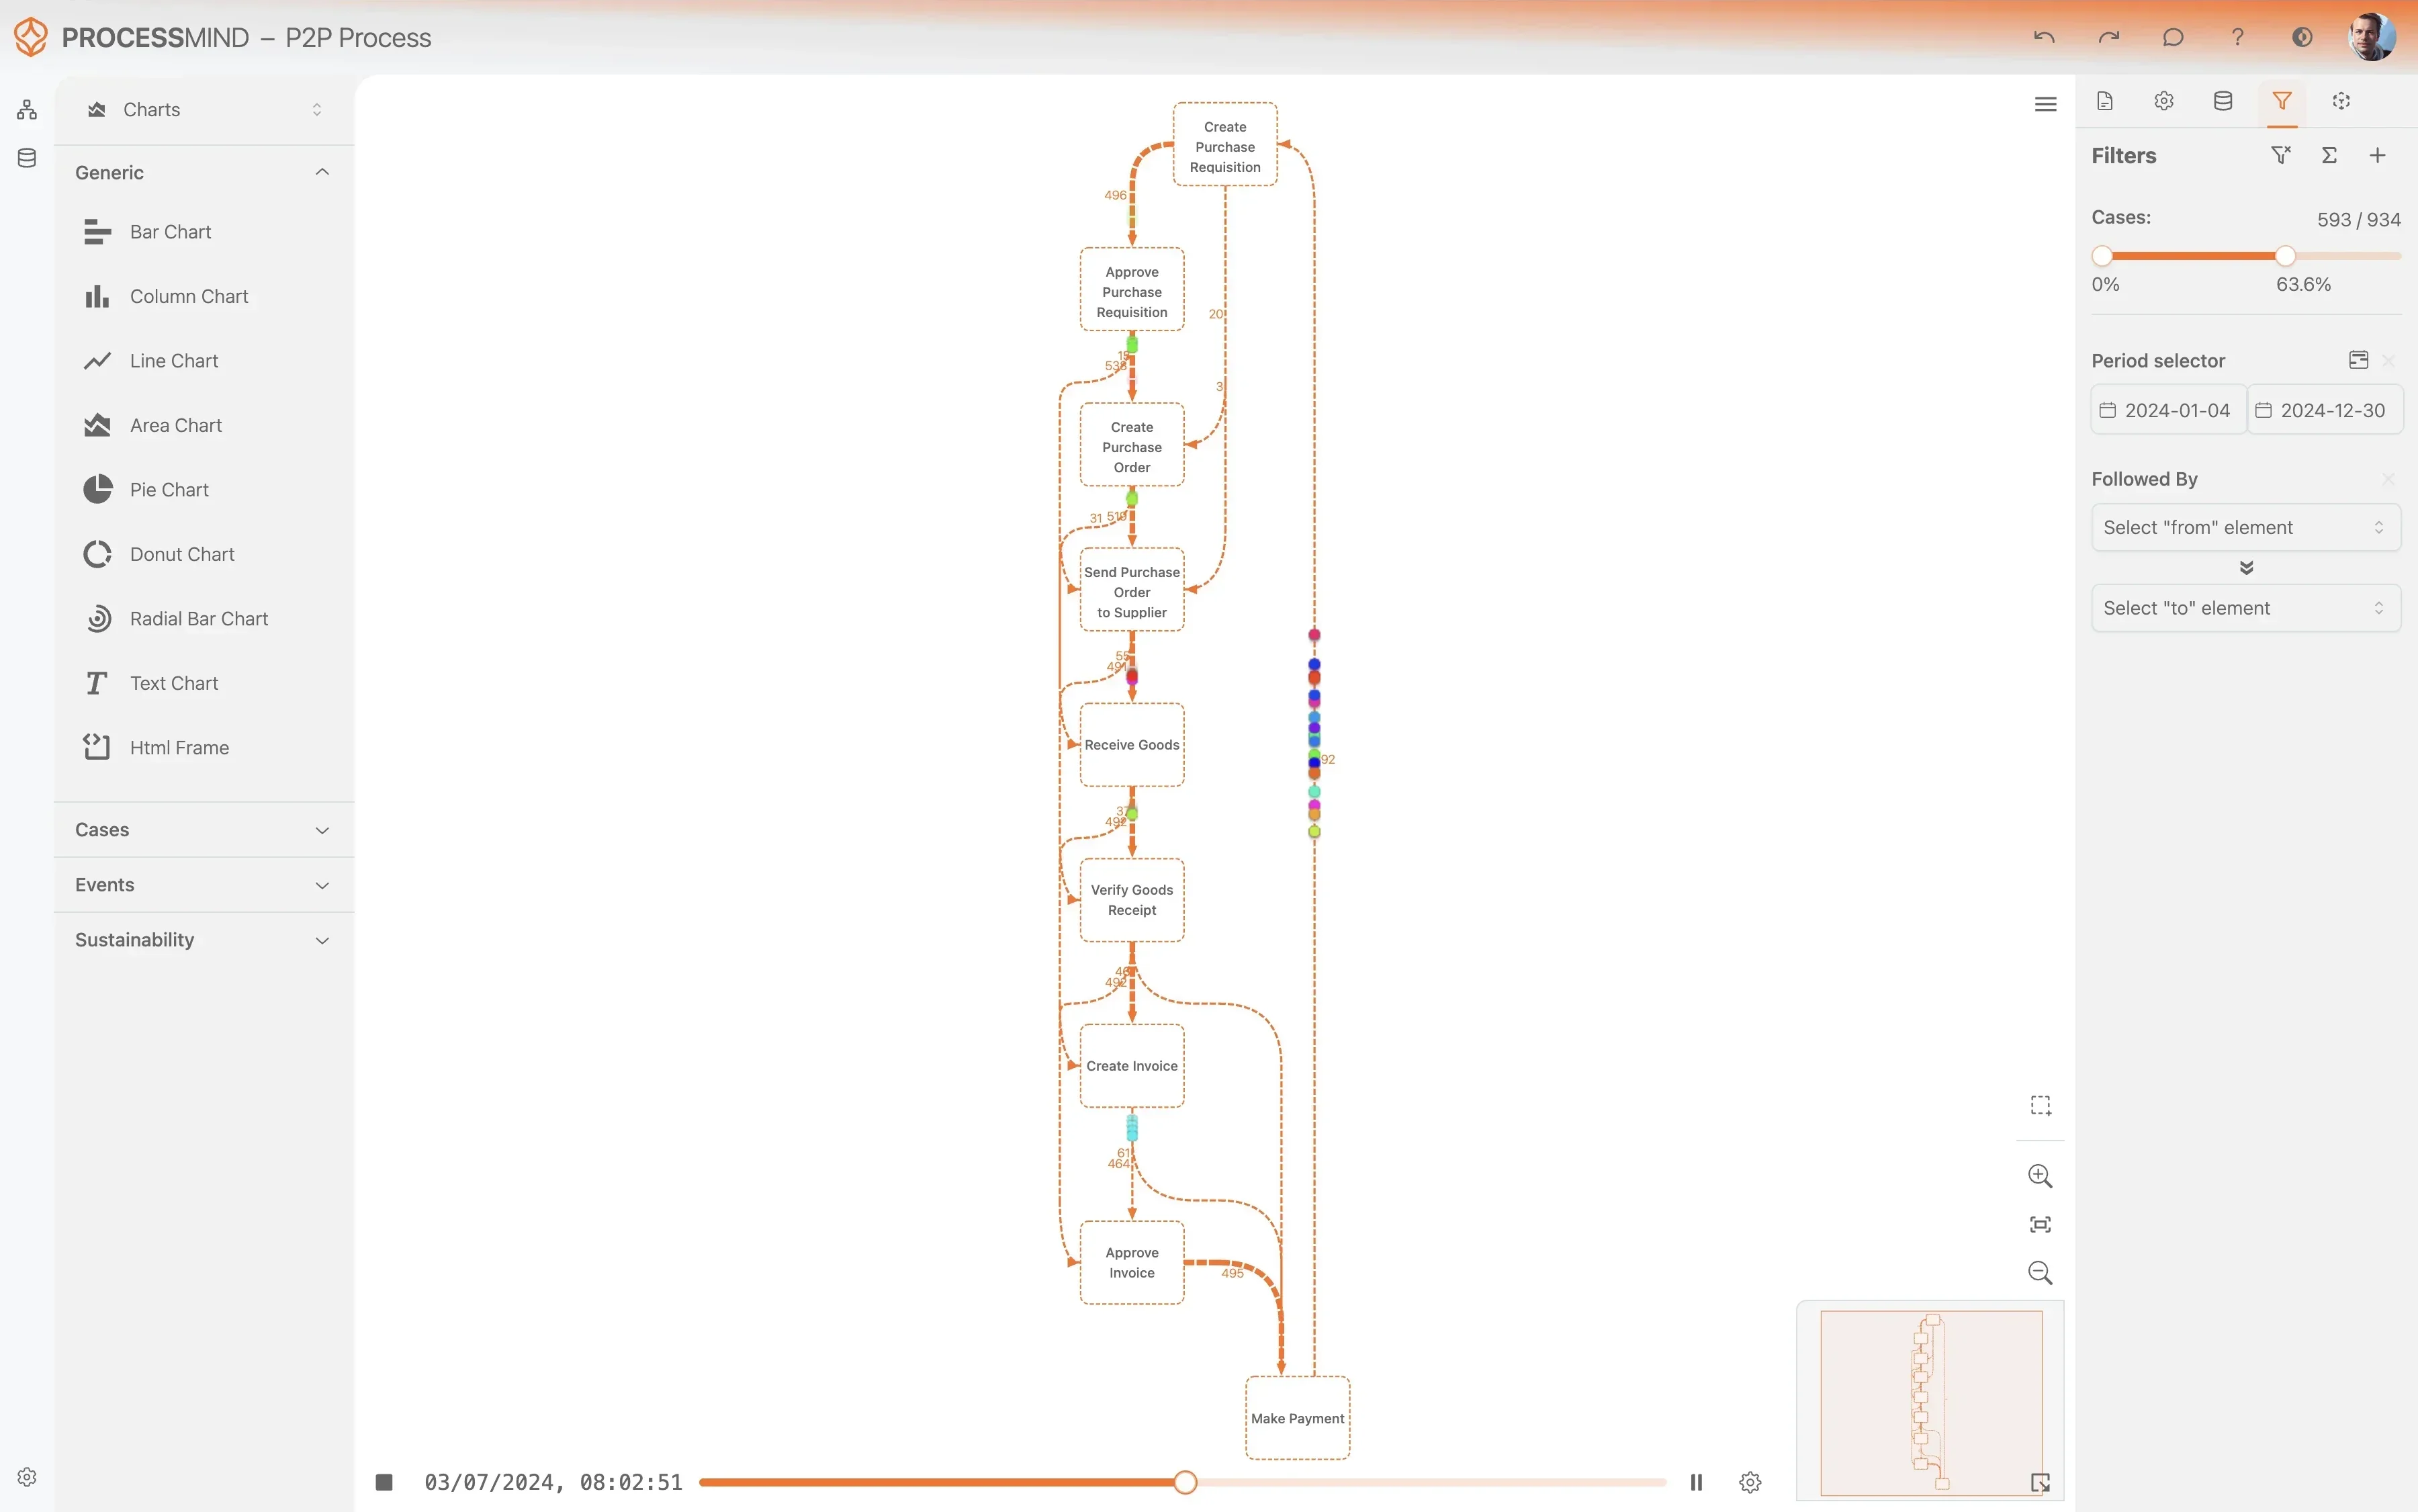
Discover your actual process flow
Identify bottlenecks and delays
Analyze process variants
Design your optimized process

RISULTATI TIPICI

Miglioramenti concreti nella concessione dei prestiti

Questi risultati mostrano i vantaggi concreti che le organizzazioni ottengono ottimizzando il processo di concessione dei prestiti basato su nCino. Le informazioni ricavate dal Process Mining aiutano a individuare ed eliminare i colli di bottiglia, rendendo le attività più rapide ed efficienti.

0 %
Approvazioni dei prestiti più rapide

Riduzione del tempo medio dall’inizio alla fine

Individuando ed eliminando i ritardi del processo, le organizzazioni possono accelerare sensibilmente l’intero processo di concessione dei prestiti e far arrivare prima i fondi ai clienti.

0 %
Meno rilavorazioni

Riduzione della percentuale di richieste da inviare nuovamente

Il Process Mining individua le cause profonde delle richieste ripetute di documenti, consentendo di apportare miglioramenti che riducono le rilavorazioni e aumentano la qualità delle richieste.

0 %
Migliore rispetto degli SLA

Maggiore rispetto degli obiettivi di elaborazione

Individui con precisione dove e perché gli SLA non vengono rispettati, così da attuare interventi mirati e fare in modo che un maggior numero di richieste rispetti i livelli di servizio promessi.

0 %
Tassi di rifiuto ottimizzati

Individuazione dei fattori che portano al rifiuto

Analizzi il percorso delle richieste di prestito rifiutate per individuare gli ostacoli ricorrenti e attuare modifiche che riducano i rifiuti evitabili e migliorino la conversione.

0 %
Valutazione del credito più rapida

Riduzione dei tempi di elaborazione nella valutazione del credito

Visualizzando il processo di valutazione del credito, le organizzazioni possono individuare ed eliminare i colli di bottiglia, riducendo sensibilmente il tempo necessario per completare questa fase cruciale.

0 %
Costi di elaborazione più bassi

Riduzione del numero di attività per prestito

Individui le attività ridondanti o non necessarie nel processo di concessione dei prestiti e renda più efficienti i flussi di lavoro, riducendo i costi operativi complessivi per prestito.

I risultati variano in base ai prodotti di prestito, alla complessità del processo e alla qualità dei dati. Le cifre riportate illustrano i miglioramenti tipici osservati in diverse implementazioni del processo di concessione dei prestiti.

Dati consigliati

Inizi dagli attributi e dalle attività più importanti, poi ampli l’analisi secondo necessità.
Non conosce ancora gli Event Log? Scopra come creare un Event Log per il Process Mining.

Attributi

Dati chiave da acquisire per l’analisi

Identificativo univoco assegnato a ogni richiesta di prestito, utilizzato come chiave primaria per tracciare l’intero processo di concessione.

Perché è importante

È l’ID del caso essenziale che collega tutte le fasi del processo e consente di analizzare l’intero percorso di ogni richiesta di prestito.

Nome di una specifica fase operativa o di un evento che si è verificato durante il processo di concessione del prestito.

Perché è importante

Questo attributo definisce le fasi del processo e consente di visualizzarne e analizzarne il flusso, elemento centrale del Process Mining.

Data e ora che indicano quando è iniziata una specifica attività o un evento.

Perché è importante

Questa data e ora stabilisce l’ordine cronologico degli eventi, indispensabile per calcolare tutte le metriche temporali, come i tempi di ciclo e le durate.

Data e ora che indicano quando un’attività o un evento è stato completato.

Perché è importante

Consente di calcolare con precisione i tempi di elaborazione delle attività, distinguendo il tempo di lavoro effettivo dalle attese.

Utente, ad esempio un addetto ai prestiti o un responsabile dell’istruttoria, incaricato di svolgere l’attività.

Perché è importante

Consente di analizzare la distribuzione del carico di lavoro, le prestazioni dei team e l’allocazione delle risorse, aiutando a individuare i colli di bottiglia legati a utenti o team specifici.

Reparto o team responsabile della richiesta di prestito in una determinata fase.

Perché è importante

È fondamentale per analizzare i passaggi di consegne tra reparti, misurare le prestazioni dei team e individuare i colli di bottiglia tra funzioni diverse.

Decisione finale sulla richiesta di prestito, ad esempio approvata, rifiutata o ritirata.

Perché è importante

Consente di filtrare e confrontare i processi in base al loro esito aziendale finale, aiutando a individuare gli schemi di processo che portano al successo o all’insuccesso.

Tipo specifico di prestito richiesto, ad esempio mutuo, prestito auto o prestito personale.

Perché è importante

Consente di segmentare l’analisi del processo in base al contesto aziendale, mostrando come i diversi prodotti incidono sull’efficienza, sulla durata e sui percorsi del processo.

Importo richiesto dal richiedente.

Perché è importante

Fornisce un contesto finanziario essenziale e consente di segmentare l’analisi per verificare se il valore del prestito è correlato alla complessità, alla durata o agli esiti del processo.

Canale attraverso cui è stata presentata la richiesta di prestito, ad esempio online, in filiale o tramite un intermediario.

Perché è importante

Aiuta a confrontare efficienza, velocità e qualità dei diversi canali di presentazione, orientando gli interventi di miglioramento e gli investimenti strategici.

Attività

Fasi del processo da monitorare e ottimizzare

Questa attività segna la creazione di un nuovo record di richiesta di prestito nel sistema nCino. È l’inizio ufficiale del processo di concessione del prestito e viene in genere registrata quando un utente salva per la prima volta un nuovo record Loan.

Perché è importante

È l’evento di inizio principale del processo. Analizzare il tempo che intercorre tra questa attività e le successive è fondamentale per misurare i tempi di ciclo complessivi e individuare i ritardi iniziali nell’elaborazione.

Segna l’inizio ufficiale della fase di valutazione del credito, durante la quale un analista valuta attivamente la richiesta di prestito. Quasi sempre viene registrata quando il campo principale della fase o dello stato del prestito viene modificato in 'Underwriting'.

Perché è importante

È una tappa fondamentale, che dà inizio a una delle fasi del processo che richiedono più risorse. Costituisce il punto di partenza per misurare il tempo di ciclo della valutazione del credito e il rispetto degli SLA.

Questa attività indica che il responsabile dell’istruttoria ha completato la revisione e formulato una raccomandazione. Viene registrata quando la fase del prestito passa da 'Underwriting' a una fase successiva, ad esempio 'Approved', 'Declined' o 'Pending Decision'.

Perché è importante

Questa tappa segna la fine della fase di istruttoria. Il tempo che intercorre tra 'Underwriting Commenced' e questo evento è un KPI importante per misurare l’efficienza dell’istruttoria e individuare i colli di bottiglia.

Rappresenta la decisione ufficiale definitiva sulla richiesta di prestito, ad esempio 'Approved' o 'Declined'. L’evento viene registrato quando lo stato del prestito viene impostato formalmente per indicare l’esito finale.

Perché è importante

È una tappa fondamentale che separa la fase di valutazione da quella di chiusura. Analizzare il tempo che intercorre tra il completamento dell’istruttoria e questa decisione permette di individuare possibili ritardi nelle revisioni del comitato o nelle approvazioni finali.

Questa attività segna il completamento della procedura di concessione del prestito, con il trasferimento dei fondi al richiedente. In genere viene registrata quando la fase del prestito passa a 'Booked' o 'Complete'.

Perché è importante

È l’evento finale che indica il buon esito del processo. Misurare il tempo totale necessario per arrivare a questa attività consente di calcolare il tempo di ciclo complessivo, un KPI fondamentale per valutare l’efficienza generale del processo.

Questa attività rappresenta la conclusione negativa del processo, con il rifiuto ufficiale della richiesta di prestito. Viene registrata quando la fase o lo stato del prestito viene impostato su 'Declined'.

Perché è importante

È un evento finale che indica un esito negativo. Analizzare i percorsi che portano a questo risultato aiuta a individuare i motivi del rifiuto e le possibili aree di intervento per migliorare la qualità delle richieste o i criteri di concessione.

Domande frequenti

Domande frequenti

Il Process Mining offre una visione oggettiva del processo di concessione dei prestiti in nCino, basata sui dati. Aiuta a individuare inefficienze, colli di bottiglia e deviazioni dai percorsi standard, come tempi di elaborazione disomogenei o rilavorazioni eccessive. Queste informazioni consentono di identificare con precisione gli ambiti da migliorare, ad esempio riducendo i tempi di ciclo per l’approvazione dei prestiti e garantendo il rispetto uniforme dei requisiti normativi.

Per iniziare con il Process Mining, servono soprattutto i dati dell’Event Log di nCino. Sono necessari un identificativo univoco del caso, ad esempio l’ID della richiesta di prestito, il nome di un’attività per ogni fase svolta e la data e ora in cui si è verificata. Altri attributi, come le informazioni sulle risorse o la tipologia di prestito, possono arricchire l’analisi.

Una volta completate l’estrazione e la preparazione dei dati, è in genere possibile ottenere le prime informazioni sul processo di concessione dei prestiti nel giro di poche settimane. L’analisi più approfondita, l’indagine sulle cause profonde e l’attuazione dei miglioramenti si sviluppano nell’arco di diversi mesi. Le tempistiche possono variare in base alla complessità dei dati e all’ambito specifico dell’analisi.

Il Process Mining può rilevare automaticamente le deviazioni dalle procedure operative standard definite e dai requisiti normativi. Evidenzia i casi in cui i processi non seguono i percorsi previsti, consentendo di analizzare e correggere le attività non conformi. In questo modo aiuta a garantire il rispetto uniforme dei requisiti normativi e a ridurre i rischi.

Alcune competenze di ingegneria dei dati possono essere utili per l’estrazione e la trasformazione iniziali dei dati da nCino, ma gli strumenti moderni di Process Mining sono progettati per essere facili da usare. Gli analisti aziendali e i responsabili dei processi possono imparare rapidamente a interpretare le mappe dei processi e le informazioni generate. Spesso sono disponibili corsi specifici per aiutare i team a iniziare in modo efficace.

Sì. Il Process Mining è particolarmente efficace nell’individuare i colli di bottiglia specifici e le relative cause profonde in fasi come la valutazione del credito. Visualizza il flusso effettivo e mostra dove le richieste restano in attesa troppo a lungo, facendo emergere fattori come la disponibilità delle risorse o le dipendenze tra attività in sequenza. Ciò consente interventi mirati per eliminare i colli di bottiglia nella valutazione del credito e accelerare l’intero processo.

Individuando ed eliminando i ritardi evitabili, i cicli di rilavorazione e i passaggi di consegne inefficienti che emergono dall’analisi, è possibile ridurre sensibilmente i tempi di ciclo per l’approvazione dei prestiti. Rendendo più fluido il processo dall’inizio alla fine, le organizzazioni ottengono in genere un’elaborazione più rapida e approvazioni più tempestive. Questo contribuisce direttamente a ridurre i tempi di ciclo per l’approvazione dei prestiti.

La privacy e la sicurezza dei dati sono fondamentali quando si trattano informazioni sensibili sui prestiti. Le piattaforme di Process Mining più complete includono funzionalità di anonimizzazione e pseudonimizzazione per proteggere le informazioni personali identificabili. I controlli di accesso e i protocolli sicuri di archiviazione dei dati garantiscono che solo il personale autorizzato possa visualizzare e analizzare i dati del processo, nel rispetto delle norme sulla protezione dei dati.

Certamente. Il Process Mining mostra come vengono impiegati gli addetti ai prestiti e le altre risorse nelle diverse fasi del processo. Può evidenziare carichi di lavoro disomogenei, individuare le risorse molto impegnate che potrebbero causare ritardi o far emergere risorse sottoutilizzate. Queste informazioni aiutano a ottimizzare l’impiego delle risorse degli addetti ai prestiti e a migliorare l’efficienza complessiva del team.

Accelera oggi le approvazioni dei prestiti

Trasformi il processo di erogazione dei prestiti in nCino e riduca del 50% i tempi decisionali.

Inizi la prova gratuita

Non è richiesta alcuna carta di credito. La configurazione richiede pochi minuti.