Améliorez le traitement de vos prêts
Votre guide en 6 étapes pour optimiser le processus de prêt nCino.
Améliorez le traitement de vos prêts
Création de prêts
nCino

Sélectionnez un processus

Choisissez un processus pour continuer à travailler dans votre espace de travail connecté.

Processus disponibles
Systèmes disponibles

Optimisez la création de prêts dans nCino pour accélérer les approbations

La gestion de flux de travail complexes peut entraîner des retards de traitement et des problèmes de conformité. Notre plateforme vous aide à repérer précisément les goulots d’étranglement, à comprendre les décisions prises et à optimiser l’ensemble de vos opérations. Analysez vos processus pour gagner en efficacité, réduire les risques et améliorer la satisfaction client.

Téléchargez notre modèle de données préconfiguré et découvrez les défis courants pour atteindre vos objectifs d’efficacité. Suivez notre plan d’amélioration en six étapes et consultez le guide du modèle de données pour transformer vos opérations.

Afficher la description détaillée

Pourquoi optimiser la création de prêts ?

Le processus de création de prêts est essentiel pour tout établissement prêteur : il influe sur les revenus, les relations avec la clientèle et la compétitivité sur le marché. Même avec le système bancaire sophistiqué nCino Bank Operating System, la complexité des opérations et les exigences du marché entraînent souvent des inefficacités. Les retards frustrent les demandeurs, augmentent les coûts opérationnels et peuvent faire perdre des clients. Le respect de réglementations en constante évolution est primordial et exige un suivi rigoureux, de la demande au versement des fonds. Sans une compréhension fondée sur les données du parcours réel des prêts dans votre système nCino, il est difficile d’en déterminer les causes profondes. Optimiser la création de prêts contribue à la santé financière de votre établissement, renforce la confiance des clients et préserve votre avantage concurrentiel dans un secteur financier en évolution, tout en protégeant votre réputation et vos résultats.

Comment le Process Mining aide à optimiser la création de prêts dans nCino

Le Process Mining fournit une méthode objective pour analyser et améliorer le flux de travail de création de prêts dans nCino. Plutôt que de s’appuyer sur des suppositions, il utilise les données réelles du journal d’événements de votre système nCino pour reconstituer le parcours complet de chaque demande, de « Demande soumise » à « Fonds versés ». Cette vue de bout en bout révèle le déroulement réel du processus, avec chaque activité, transition et écart. Vous pouvez repérer les goulots d’étranglement, par exemple les retards inattendus entre « Vérification de crédit terminée » et « Souscription commencée », ou détecter les boucles de reprise dans lesquelles les demandes reviennent à l’étape « Documents justificatifs demandés ».
Le Process Mining vous permet de :

  • Visualiser le processus réel, et non de simples modèles théoriques.
  • Repérer les obstacles qui allongent le temps de cycle des prêts.
  • Détecter les écarts de conformité lorsque des étapes requises sont omises ou exécutées dans le désordre.
  • Analyser la répartition des ressources et repérer les personnes ou les services surchargés.
    En s’appuyant sur les données détaillées de nCino, le Process Mining met en évidence des pistes d’amélioration concrètes propres à vos opérations de prêt et vous aide à corriger directement les inefficacités.

Principaux axes d’amélioration du processus de prêt

L’analyse du processus de création de prêts dans nCino avec le Process Mining fait ressortir des axes d’amélioration à examiner de près. Vous pouvez étudier les temps de cycle moyens trop longs en retraçant les demandes de montant élevé afin de repérer les étapes où les retards surviennent. De même, l’analyse conjointe de « Résultat de la décision » et de « Canal de la demande » peut révéler que les demandes provenant d’une source donnée sont plus souvent rejetées ou nécessitent davantage de reprises. Cela peut indiquer qu’il faut mieux vérifier les dossiers en amont ou améliorer la communication.
Les possibilités d’amélioration les plus courantes sont les suivantes :

  • Réduire le temps de cycle : repérez et éliminez les retards excessifs, par exemple l’attente d’approbations ou la collecte de documents, afin d’accélérer les approbations de prêts.
  • Optimiser les flux de travail : supprimez les étapes inutiles et les reprises, et améliorez l’ordre des activités telles que « Examen initial effectué » et « Souscription commencée ». Cela passe souvent par la normalisation des processus et l’automatisation des tâches courantes.
  • Renforcer la conformité et la gestion des risques : vérifiez que chaque demande respecte les exigences réglementaires et que « Évaluation des risques effectuée » précède systématiquement « Décision de prêt rendue », afin de réduire les risques et de faciliter les audits.
  • Mieux répartir les ressources : optimisez la répartition des tâches entre les agents de crédit et les services, équilibrez les charges de travail et réduisez les files d’attente.
  • Automatiser la prise de décision : repérez les cas où des résultats de décision réguliers pour certaines plages de « Score de crédit » pourraient justifier une automatisation partielle ou complète, afin d’accélérer le traitement des prêts à faible risque.

Des résultats concrets pour votre établissement

L’analyse du processus de création de prêts dans nCino avec le Process Mining peut apporter des avantages importants et mesurables. En traitant les goulots d’étranglement et en optimisant les flux de travail, vous pouvez réduire sensiblement le temps de cycle global du traitement des prêts, ce qui contribue directement à la satisfaction et à la fidélisation des clients. Des approbations plus rapides améliorent leur expérience et renforcent votre position concurrentielle. Les coûts opérationnels diminuent lorsque les reprises sont moins nombreuses, que les ressources sont mieux réparties et que les interventions manuelles se raréfient. Une meilleure visibilité sur les processus facilite le respect des politiques internes et des réglementations externes, réduit les risques liés aux audits et améliore la gouvernance. Enfin, le Process Mining vous aide à prendre des décisions fondées sur les données et à faire de la création de prêts une activité efficace, transparente et réactive. Vous pouvez suivre les performances en continu, vous adapter rapidement aux évolutions du marché et maintenir l’excellence opérationnelle, tout en améliorant le processus et en réduisant son temps de cycle.

Par où commencer pour optimiser votre processus de création de prêts

Optimiser la création de prêts dans nCino grâce au Process Mining constitue une étape stratégique vers l’excellence opérationnelle. En utilisant les données déjà présentes dans votre système nCino, vous obtenez rapidement une vision détaillée des processus actuels. Cette approche ne nécessite pas de refonte majeure : elle vous aide à tirer le meilleur parti de votre plateforme existante. Commencez par définir des indicateurs clés de performance, tels que les temps de cycle visés ou les taux de conformité, puis laissez les données orienter vos efforts d’amélioration. Consultez les modèles et les guides disponibles pour lancer votre analyse et appliquer une méthode structurée aux difficultés propres à votre processus de création de prêts. Vous pouvez dès maintenant transformer vos opérations de prêt.

Création de prêts Processus de prêt Demande de crédit Souscription Gestion des risques Conformité réglementaire Services financiers Traitement des prêts Décision de crédit Processus de prêt immobilier Cycle de vie du prêt

Problèmes et difficultés courants

Repérez les difficultés qui vous concernent

La création de prêts est souvent marquée par des durées de traitement variables et imprévisibles. Les demandeurs sont alors frustrés et les objectifs de revenus peuvent ne pas être atteints. Certaines demandes restent trop longtemps bloquées à une étape, retardant des décisions financières importantes pour les clients et réduisant l’efficacité globale du service de prêt dans nCino.
ProcessMind visualise le parcours réel de bout en bout de chaque identifiant de demande de prêt et indique précisément où surviennent les retards et combien de temps ils durent. En analysant des activités telles que « Demande soumise », « Souscription commencée » et « Fonds versés », il en révèle les causes et vous aide à cibler les améliorations pour rendre le processus de création de prêts plus prévisible.

Lors de la création de prêts, les demandes s’accumulent souvent à l’étape de souscription, ce qui entraîne d’importants retards. Ce goulot d’étranglement dans le flux de travail nCino peut mettre les ressources sous pression, augmenter les coûts opérationnels et créer un arriéré de demandes en attente. La satisfaction des clients et la productivité des agents de crédit s’en trouvent affectées.
ProcessMind repère précisément où et pourquoi les demandes restent bloquées pendant la souscription, en analysant les activités « Souscription commencée » et « Souscription terminée » pour chaque identifiant de demande de prêt. Il révèle les parcours qui entraînent des retards, des problèmes de répartition des ressources ou des blocages liés à des conditions particulières, afin de vous aider à optimiser le processus dans nCino.

Les processus de création de prêts comportent souvent des boucles de reprise et des demandes répétées d’informations, ce qui allonge considérablement les temps de cycle et augmente les coûts opérationnels. Dans les flux de travail nCino, ces inefficacités sont souvent dues à des demandes initiales incomplètes, à des erreurs de saisie ou à des échanges peu clairs. Elles entraînent des retards frustrants pour les demandeurs comme pour le personnel.
ProcessMind met en évidence toutes les boucles de reprise en cartographiant les parcours réellement suivis par les identifiants de demande de prêt. Il repère les activités répétées, telles que « Documents justificatifs demandés » ou « Demande reçue et validée ». Vous voyez précisément à quelles étapes les demandes reviennent, pouvez mesurer les conséquences des reprises et repérer les points d’intervention pour optimiser le processus de création de prêts dans nCino.

Le respect des accords de niveau de service (SLA) est essentiel dans la création de prêts, mais de nombreuses organisations peinent à atteindre régulièrement leurs objectifs, en particulier dans les environnements nCino complexes. Le non-respect des SLA de souscription ou d’approbation peut entraîner des pénalités, nuire à la réputation et dégrader l’expérience des demandeurs qui attendent des décisions financières importantes.
ProcessMind compare les durées de traitement réelles aux objectifs de SLA de souscription définis pour chaque identifiant de demande de prêt. Il visualise les écarts par rapport aux délais prévus pour des activités telles que « Examen initial effectué » et « Décision de prêt rendue ». Vous voyez ainsi où et pourquoi les SLA ne sont pas respectés et pouvez ajuster le processus nCino de manière proactive.

Les ressources, notamment les agents de crédit et les souscripteurs, ne sont souvent pas réparties de manière optimale dans le processus de création de prêts. Certaines équipes ou personnes peuvent être surchargées, tandis que d’autres sont sous-employées. Il en résulte des charges de travail déséquilibrées, de l’épuisement professionnel et une baisse d’efficacité dans le système nCino, avec des répercussions sur le volume traité et les coûts opérationnels.
ProcessMind analyse la durée des activités et les informations sur les personnes affectées, associées à l’agent de crédit et à l’agence pour chaque identifiant de demande de prêt. Il repère les étapes ou les rôles surchargés en montrant où le travail s’accumule et où certaines ressources consacrent trop de temps à une tâche. Vous pouvez ainsi mieux répartir les ressources et améliorer l’efficacité du processus de création de prêts dans nCino.

De nombreuses organisations ne disposent pas d’une vision claire et à jour de l’ensemble de leur processus d’octroi de prêts, de la demande au versement des fonds. Même avec des systèmes comme nCino, ce manque de visibilité complique l’identification des inefficacités cachées, la compréhension des variations réelles du processus et la prise de décisions éclairées pour l’améliorer. Il freine ainsi les efforts d’optimisation stratégique.
ProcessMind découvre et visualise automatiquement le processus réel, tel qu’il est exécuté, pour chaque identifiant de demande de prêt. Vous voyez tous les parcours et toutes les variantes observés, et pas seulement ceux qui étaient prévus. En suivant les événements « Demande soumise », « Décision de prêt rendue » et « Fonds versés », la plateforme offre une vue complète et transparente du processus d’octroi de prêts dans nCino, et met en évidence les écarts et les goulots d’étranglement.

Une part importante des demandes de prêt est refusée après un traitement qui a mobilisé beaucoup de ressources. Il en résulte des efforts inutiles et une insatisfaction des demandeurs. Cela révèle souvent des problèmes en amont du processus d’octroi de prêts dans nCino, comme un premier examen insuffisant ou des critères mal adaptés. Le taux de conversion baisse et les coûts opérationnels augmentent.
ProcessMind analyse les attributs « Résultat de la décision » et « Motif de la décision » pour chaque identifiant de demande de prêt, puis les relie aux activités précédentes, comme « Vérification de solvabilité lancée » ou « Évaluation des risques effectuée ». La plateforme repère les parcours qui aboutissent le plus souvent à un refus et révèle où une intervention précoce ou un ajustement des critères pourrait éviter de traiter inutilement des demandes inadaptées dans nCino.

Respecter les exigences réglementaires à chaque étape de l’octroi de prêts reste un défi permanent, en particulier lorsque nCino sert à gérer des produits de prêt et des profils de demandeurs variés. Des écarts non détectés par rapport aux parcours de conformité prescrits peuvent exposer l’organisation à des risques juridiques et financiers importants, et nuire à la confiance comme à sa réputation auprès des autorités de contrôle.
ProcessMind compare automatiquement les parcours réellement suivis pour chaque identifiant de demande de prêt aux modèles de conformité définis. La plateforme signale chaque écart par rapport à la séquence attendue d’activités, comme « Examen initial effectué » ou « Évaluation des risques effectuée », et indique les points précis de non-conformité ainsi que leur fréquence dans le processus nCino.

Les lacunes de communication et les transmissions inefficaces entre les équipes ou les étapes du processus d’octroi de prêts peuvent entraîner des retards et des erreurs importants. Dans nCino, ces difficultés peuvent bloquer les demandes, entraîner des tâches en double ou provoquer la perte d’informations. L’expérience des demandeurs devient alors fragmentée et les temps de cycle s’allongent.
ProcessMind visualise le parcours des identifiants de demande de prêt entre les différentes activités et les rôles responsables. La plateforme repère les longues attentes entre des activités successives réalisées par des équipes différentes, par exemple entre « Vérification de solvabilité terminée » et « Début de l’analyse de crédit ». Vous pouvez ainsi identifier les transmissions problématiques et les lacunes de communication, puis mieux coordonner les équipes dans nCino.

Les demandes de prêt déposées par différents canaux, par exemple en ligne ou en agence, ne bénéficient pas toujours du même niveau d’efficacité ni de la même qualité de traitement. Ces écarts dans le processus d’octroi de prêts de nCino peuvent nuire à l’expérience client et compliquer l’identification des canaux les plus efficaces.
ProcessMind répartit les identifiants de demande de prêt selon l’attribut « Canal de demande », puis compare les temps de traitement de bout en bout et les taux de reprises. La plateforme montre quels canaux fonctionnent le mieux et lesquels entraînent des retards ou demandent davantage d’efforts. Ces données vous aident à harmoniser et à améliorer les performances de tous les canaux de réception dans nCino.

Objectifs habituels

Définissez les critères de réussite

Réduire le délai entre le dépôt d’une demande de prêt et son approbation définitive est essentiel pour satisfaire les clients et rester compétitif. Des temps de cycle plus courts permettent aux demandeurs d’accéder plus rapidement aux fonds et à l’établissement de traiter davantage de prêts, avec un effet direct sur les revenus et la position sur le marché dans nCino Loan Origination. ProcessMind repère les activités qui prennent le plus de temps et les goulots d’étranglement dans le flux de travail nCino. L’analyse révèle souvent des possibilités de réduire la durée de traitement de 15 à 30 %. Elle met en évidence les écarts par rapport aux parcours optimaux et vous permet de mettre en œuvre des améliorations ciblées, puis d’en mesurer l’effet sur le temps de cycle de chaque identifiant de demande de prêt.

L’analyse de crédit constitue souvent un goulot d’étranglement majeur dans le processus d’octroi de prêts et entraîne des retards importants. Il est essentiel de repérer et de résoudre les problèmes précis, qu’ils soient liés à un manque de ressources, à des décisions complexes ou à un enchaînement inefficace des étapes. Vous pourrez ainsi faire avancer les demandes dans nCino et éviter les retards accumulés. ProcessMind révèle les délais cachés et les reprises dans cette partie du processus nCino. La plateforme identifie les activités ou les transmissions qui causent les retards, afin de vous aider à mieux répartir les ressources ou à simplifier les flux de travail. Le temps de cycle de l’analyse de crédit peut ainsi diminuer de 20 à 40 %, tandis que le nombre de demandes traitées augmente.

Les reprises, les nouvelles soumissions et la répétition de certaines étapes mobilisent du temps et des ressources, augmentent les coûts opérationnels et frustrent les demandeurs. Réduire ces inefficacités permet de traiter correctement les demandes dès la première fois, plus rapidement et avec moins d’erreurs, tout en améliorant la qualité globale du processus d’octroi de prêts dans nCino. ProcessMind visualise les écarts, les boucles et les reprises tout au long du parcours d’une demande de prêt, et montre où et pourquoi elle revient à une étape précédente. En identifiant les causes des reprises, comme des documents manquants ou des erreurs de saisie, vous pouvez prendre des mesures préventives et réduire leur nombre de 10 à 25 % pour les identifiants de demande de prêt.

Le respect des accords de niveau de service (SLA) est essentiel pour préserver la confiance des clients, éviter les pénalités et maintenir l’excellence opérationnelle dans l’octroi de prêts. Des manquements répétés révèlent des inefficacités sous-jacentes qu’il faut corriger pour préserver la qualité du service et la compétitivité. ProcessMind suit l’ensemble du parcours de chaque identifiant de demande de prêt au regard des objectifs SLA définis. La plateforme indique précisément quelles étapes ou quels processus dépassent la durée autorisée. Vous pouvez examiner les causes de ces dépassements et prendre des mesures correctives pour augmenter le taux de respect des SLA de 15 à 30 % dans votre système nCino.

Une répartition inefficace des dossiers entre les chargés de prêts et les autres membres du personnel peut surcharger certaines équipes, favoriser l’épuisement professionnel et créer des écarts dans les délais de traitement. Une meilleure utilisation des ressources permet d’équilibrer la charge de travail, de mobiliser les compétences au bon endroit et d’améliorer la productivité globale du processus d’octroi de prêts dans nCino. ProcessMind repère les périodes de sous-activité ou de surcharge en analysant la répartition des activités entre les membres du personnel. La plateforme met en évidence la répartition de la charge de travail et les goulots d’étranglement dus au manque de ressources. Vous pouvez alors réaffecter les ressources et améliorer l’efficacité globale du traitement de 10 à 20 %, selon le nombre de demandes de prêt traitées.

Sans visibilité claire sur l’ensemble du processus d’octroi de prêts, du dépôt de la demande au versement des fonds, il est difficile de repérer les inefficacités, les risques de non-conformité et les étapes de décision importantes. Une meilleure transparence permet de comprendre et de gérer plus efficacement la complexité du parcours de prêt. ProcessMind découvre et visualise automatiquement le parcours réel de bout en bout de chaque identifiant de demande de prêt dans nCino. Vous voyez les chemins effectivement suivis, les écarts et les boucles de reprise. Cette cartographie détaillée donne une vision inédite de l’exécution du processus et aide toutes les parties prenantes à partager la même compréhension et à prendre des décisions fondées sur les données.

Un taux de refus élevé ou inattendu peut révéler des problèmes qui ne sont pas liés à la solvabilité : processus de demande inefficaces, critères peu clairs ou décisions incohérentes. Réduire ces refus évitables améliore la conversion des clients et les revenus potentiels, sans compromettre les critères de risque. ProcessMind analyse les parcours des demandes de prêt refusées et repère les tendances, les étapes de décision et les biais ou incohérences susceptibles d’avoir conduit au rejet. La plateforme vous aide à déterminer si les refus sont dus à des inefficacités du processus plutôt qu’à l’admissibilité des demandeurs. Vous pouvez ainsi apporter des ajustements ciblés et réduire les refus évitables de 5 à 15 %, tout en maintenant vos profils de risque.

Le respect des exigences réglementaires est impératif dans l’octroi de prêts. Une conformité inégale peut entraîner des amendes importantes, nuire à la réputation et provoquer des problèmes juridiques. Chaque étape doit respecter les obligations applicables pour assurer une bonne gestion des risques et l’intégrité des opérations. ProcessMind compare automatiquement l’exécution réelle de chaque demande de prêt aux modèles et règles de conformité définis, puis signale tout écart par rapport aux parcours prescrits. Vous pouvez repérer de manière proactive les activités non conformes dans nCino, prendre rapidement des mesures correctives et augmenter le taux de conformité de 10 à 20 %.

Les problèmes de communication et les transmissions inefficaces entre services, notamment entre les équipes commerciales, d’analyse de crédit et juridiques, entraînent souvent des retards et des erreurs importants dans le processus d’octroi de prêts. Mieux organiser ces transitions permet de maintenir l’avancement des dossiers et de limiter les difficultés. ProcessMind visualise clairement les transmissions entre les équipes et les systèmes dans le flux de travail d’octroi de prêts de nCino. La plateforme mesure le temps d’attente des demandes à chaque étape et révèle les lacunes de communication ou les transferts inefficaces. Vous pouvez alors intervenir de façon ciblée pour réduire de 15 à 30 % les délais de transmission associés aux identifiants de demande de prêt.

Les demandes de prêt peuvent arriver par différents canaux, dont l’efficacité et les taux de conversion varient. Comprendre et améliorer les performances de chaque canal, qu’il s’agisse du Web, d’une agence ou d’un courtier, est essentiel pour optimiser la réception des demandes et l’expérience client. ProcessMind analyse et compare les performances de bout en bout des identifiants de demande de prêt selon leur canal d’origine. La plateforme repère les canaux qui permettent un traitement plus rapide, un taux d’approbation plus élevé ou moins de reprises dans nCino. Ces analyses vous aident à adapter votre stratégie par canal et à augmenter le nombre de demandes traitées de 5 à 15 %.

Chaque retard, reprise et intervention manuelle dans le processus d’octroi de prêts augmente les coûts opérationnels. Réduire ces inefficacités permet de réaliser des économies importantes et d’améliorer la rentabilité de chaque prêt traité. ProcessMind mesure l’incidence des variations et des inefficacités du processus sur les coûts opérationnels, en analysant l’utilisation des ressources et les boucles de reprise pour chaque identifiant de demande de prêt. La plateforme repère les activités ou les écarts dans nCino qui entraînent des dépenses inutiles. Vous pouvez alors apporter des améliorations ciblées et réduire les coûts globaux de traitement de 8 à 18 %.

Les six étapes pour améliorer l’octroi de prêts

1

Télécharger le modèle

Que faire

Accédez au modèle d’extraction de données ProcessMind, conçu pour les données d’octroi de prêts de nCino. Ce modèle Excel fournit la structure adaptée à votre journal d’événements.

Pourquoi est-ce important ?

Un format de données adapté est essentiel pour obtenir une analyse précise et inclure tous les événements pertinents des demandes de prêt nCino dans la cartographie du processus.

Résultat attendu

Un modèle Excel prêt à l’emploi, avec les en-têtes de colonnes adaptés à vos données de prêt nCino.

VOS PRINCIPALES DÉCOUVERTES

Découvrez en un instant les rouages du traitement des prêts nCino

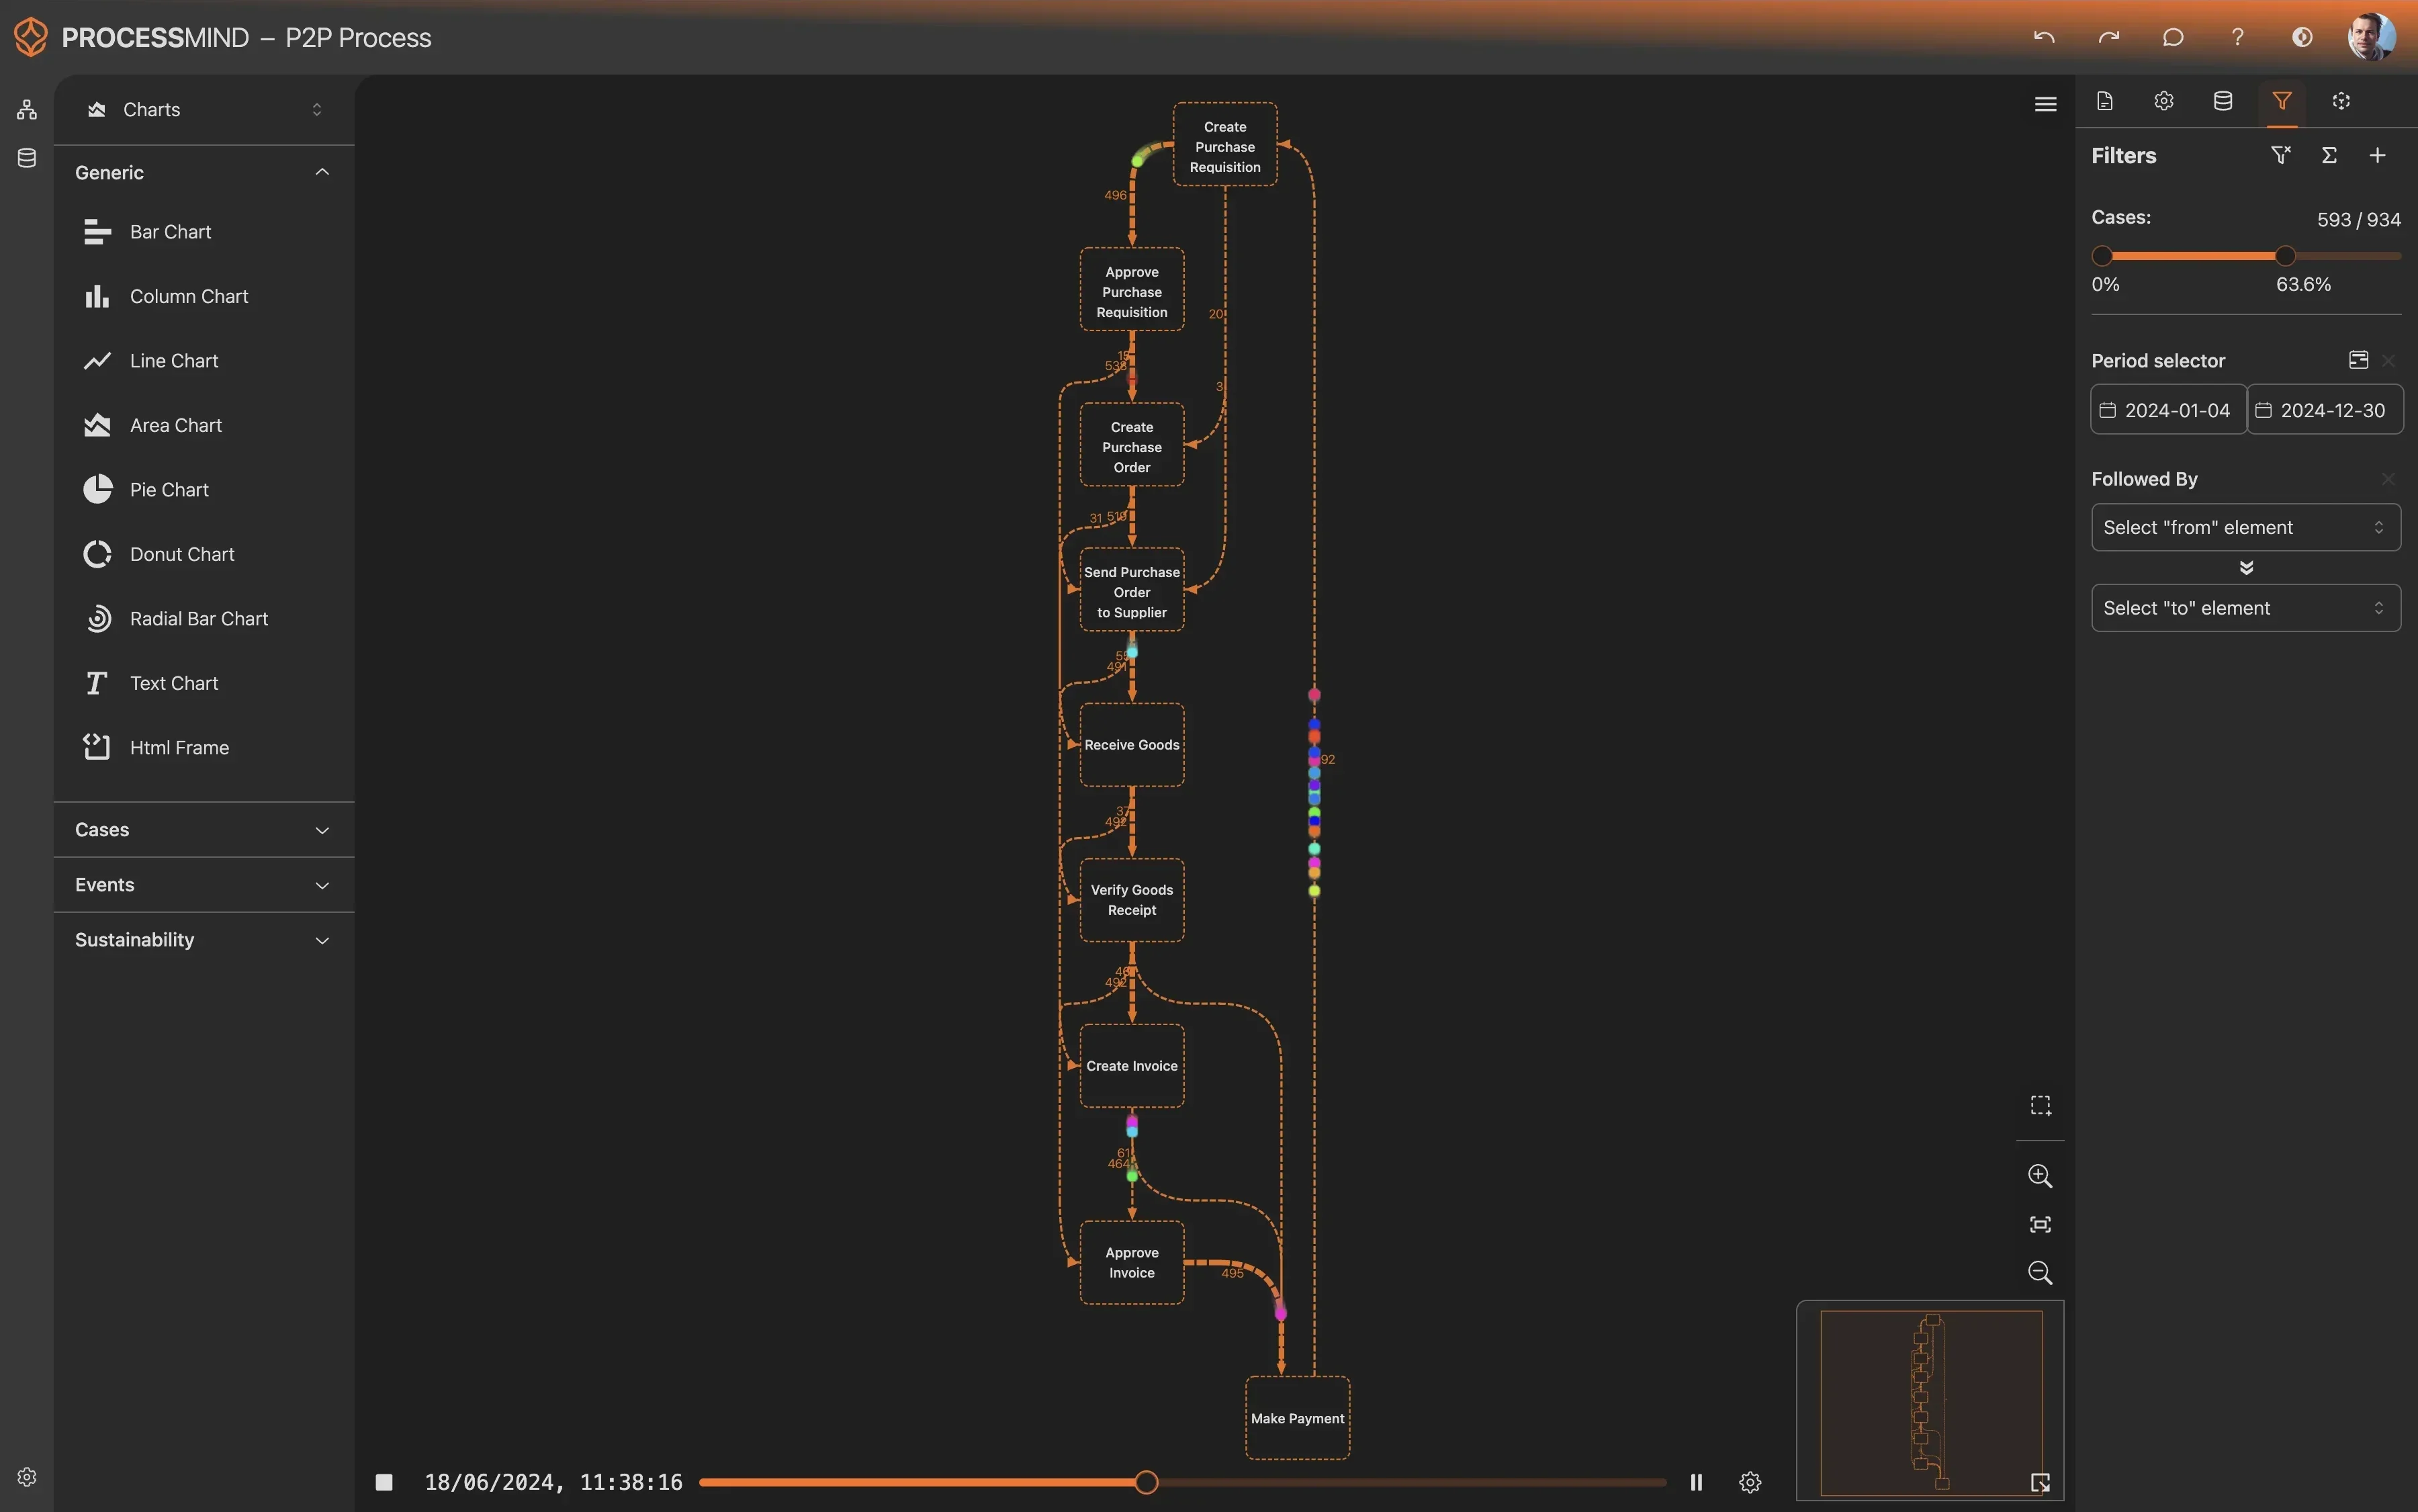
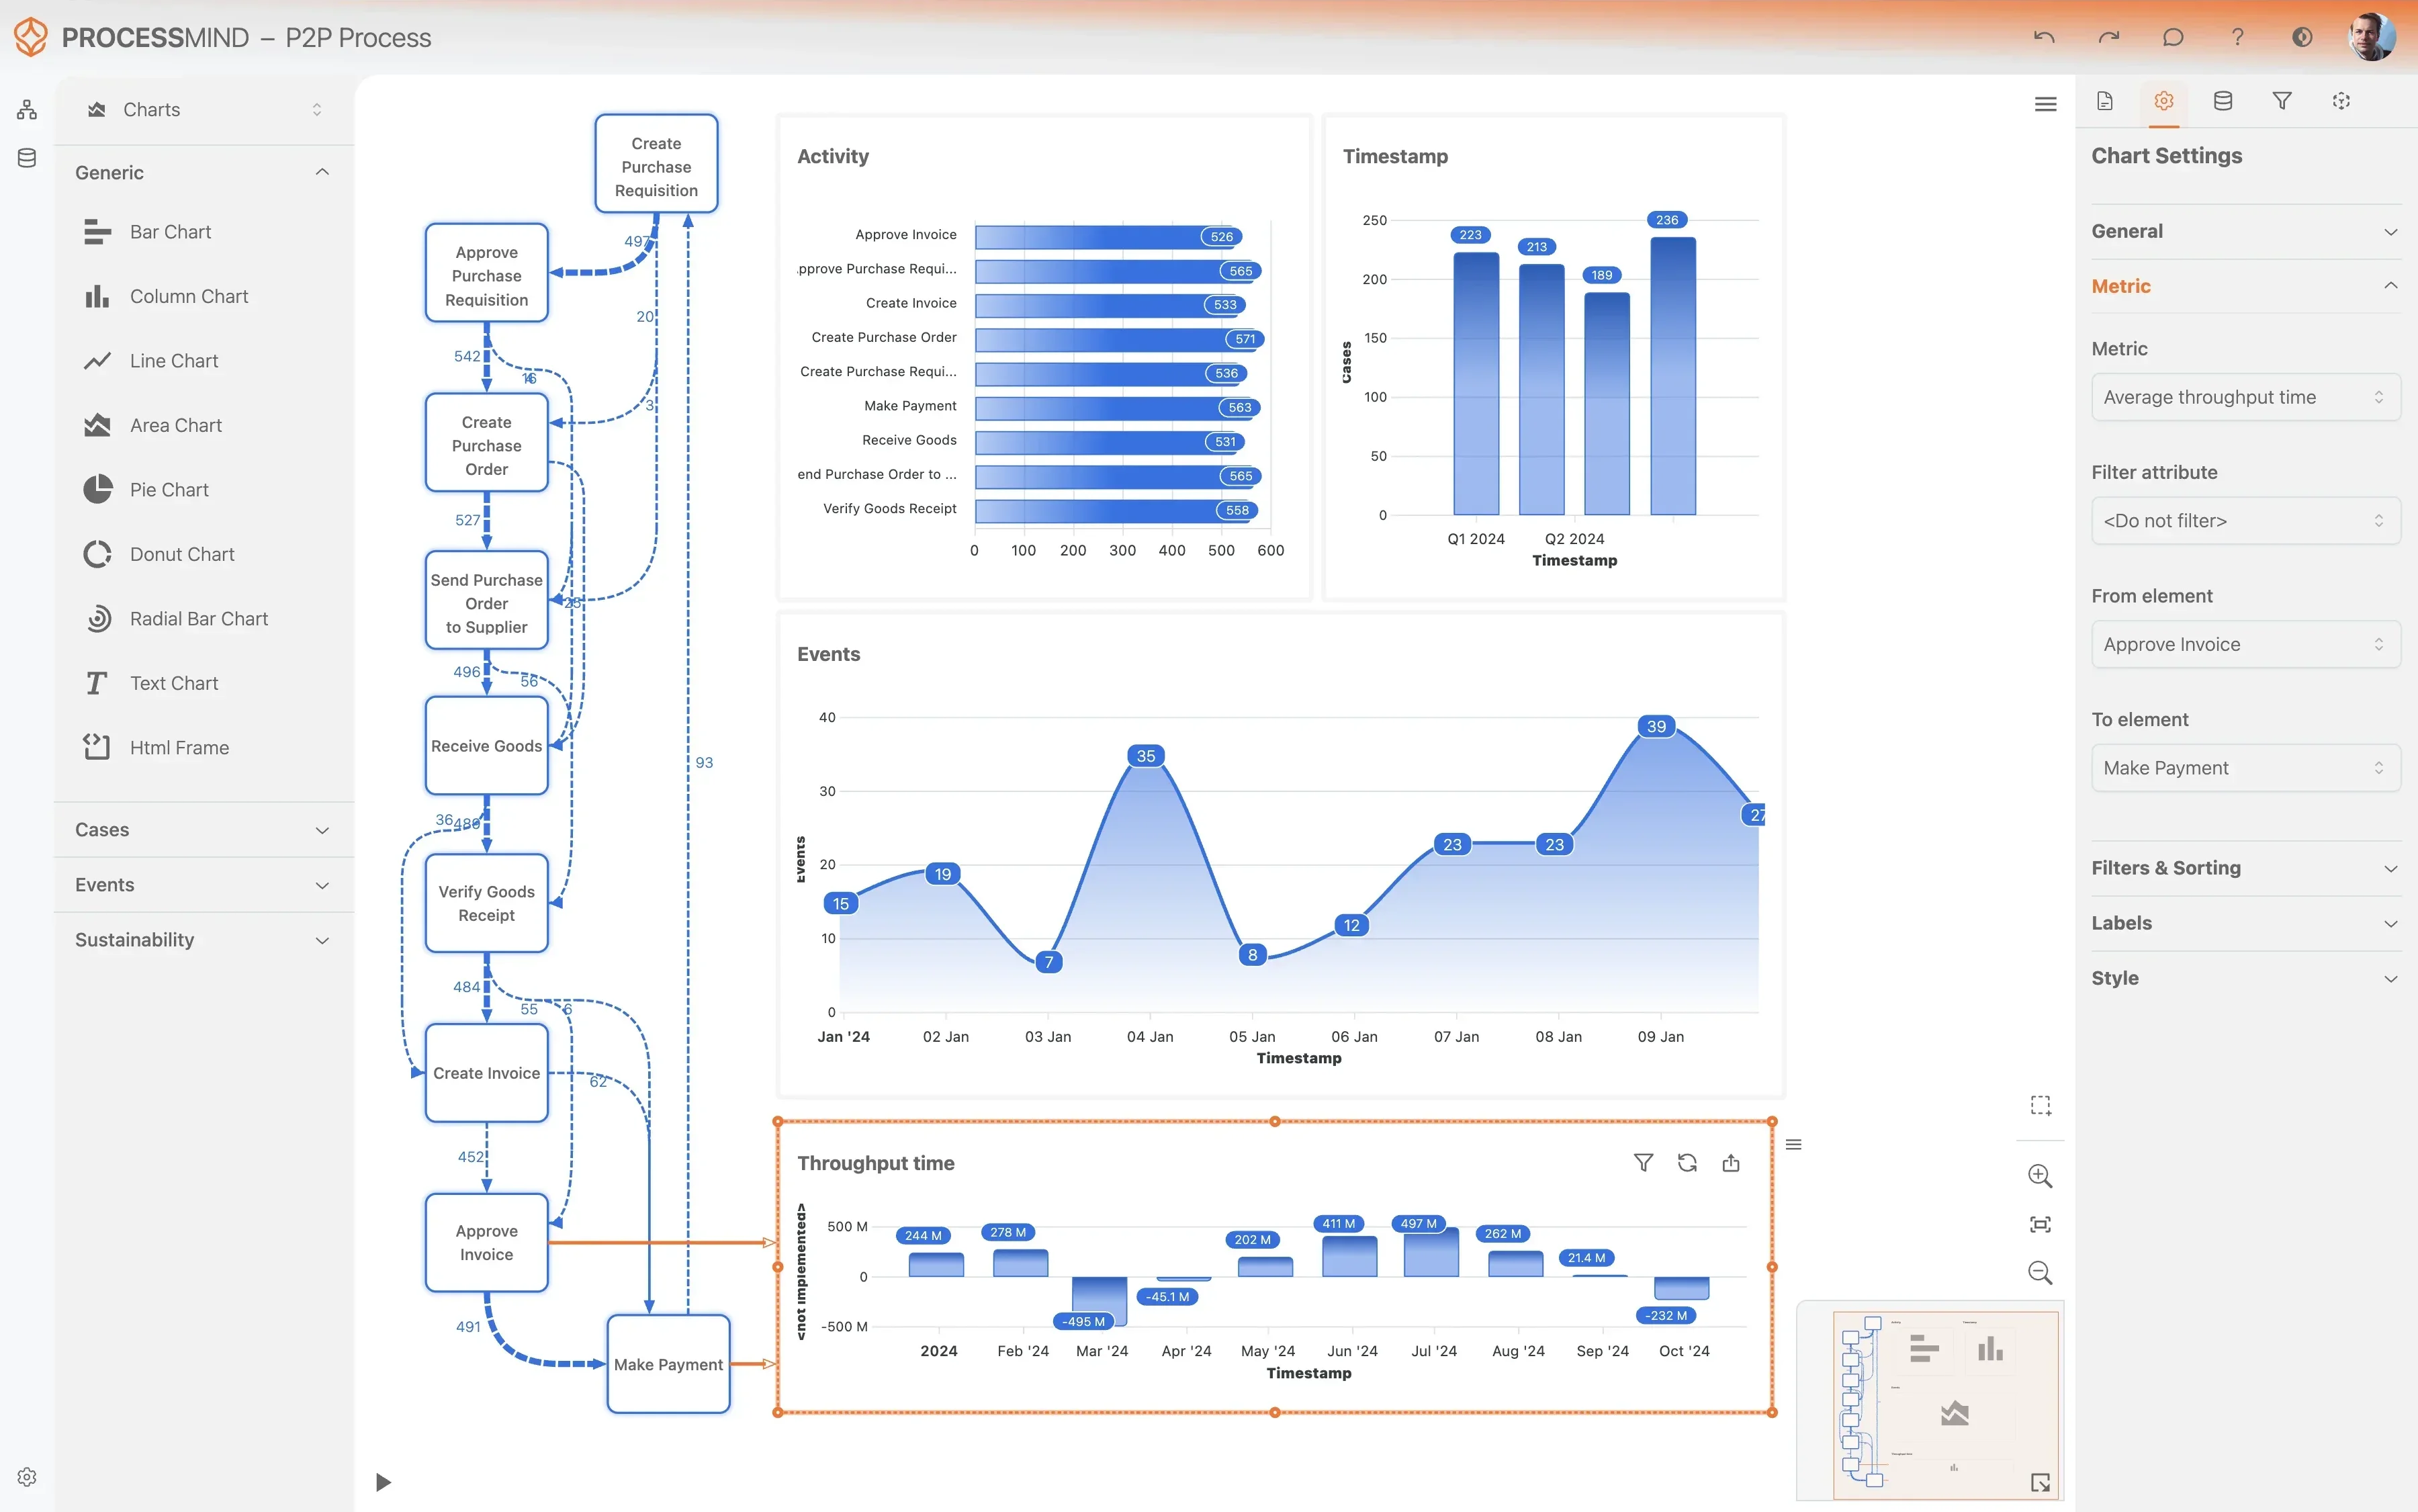
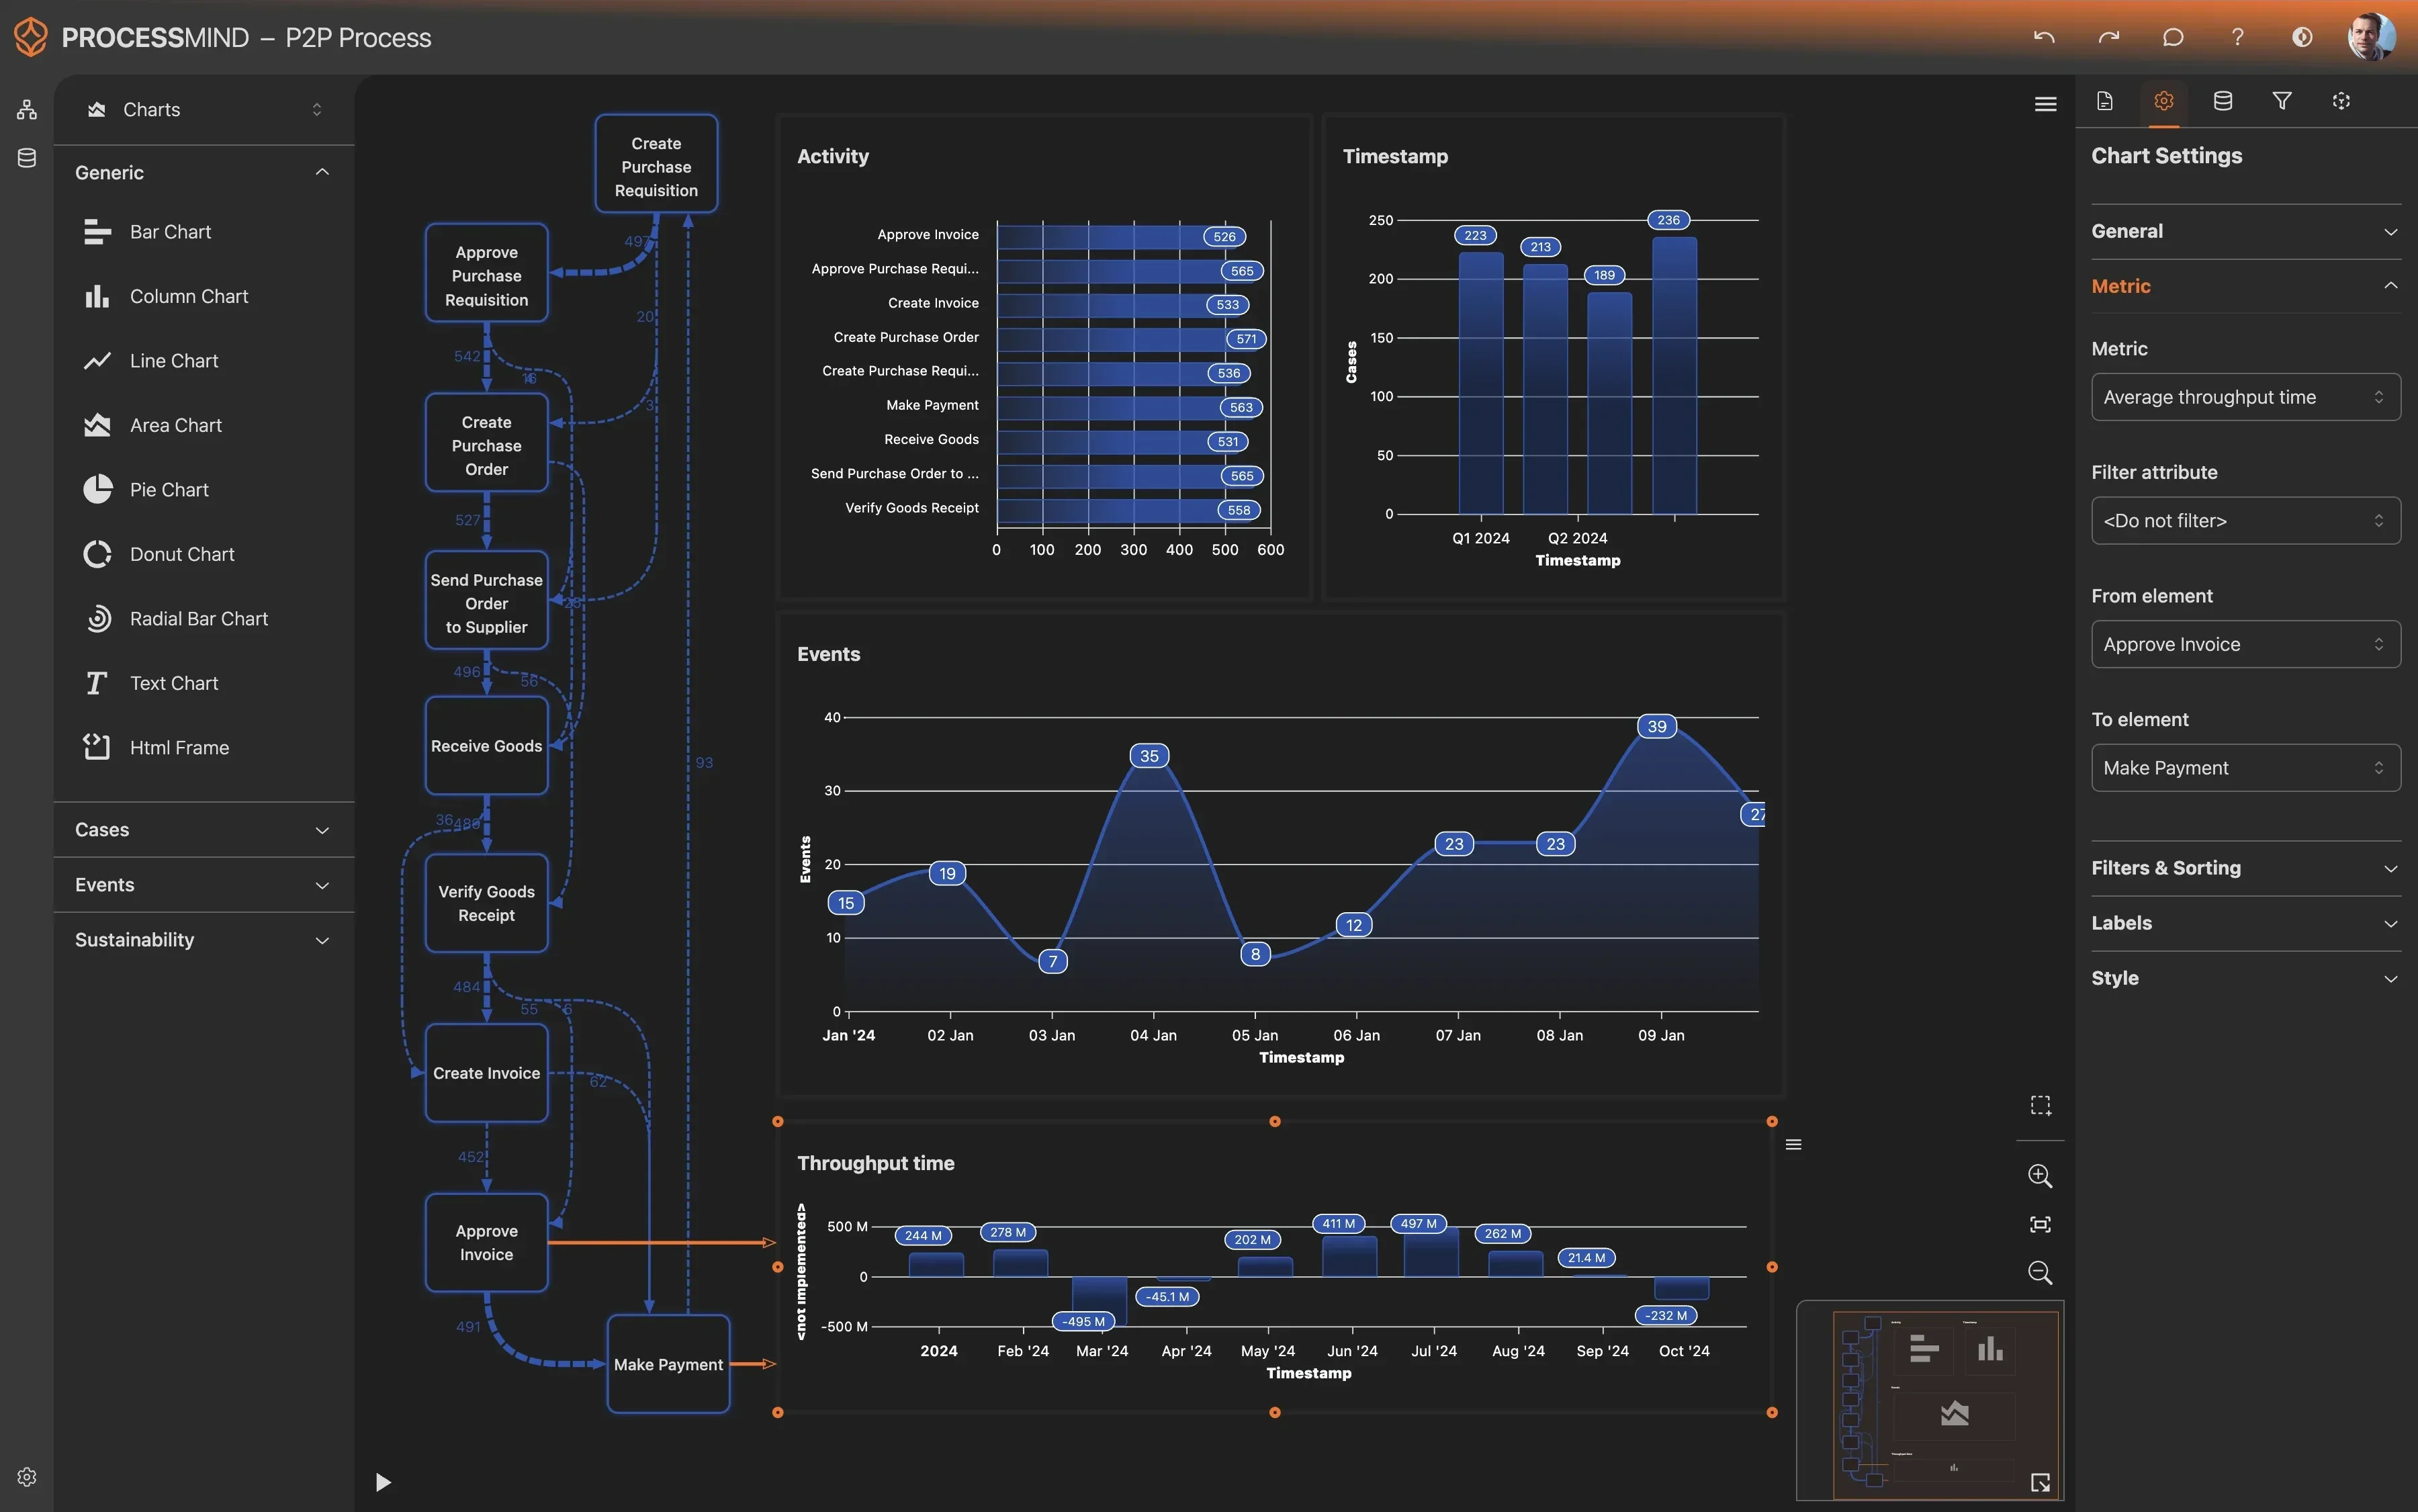
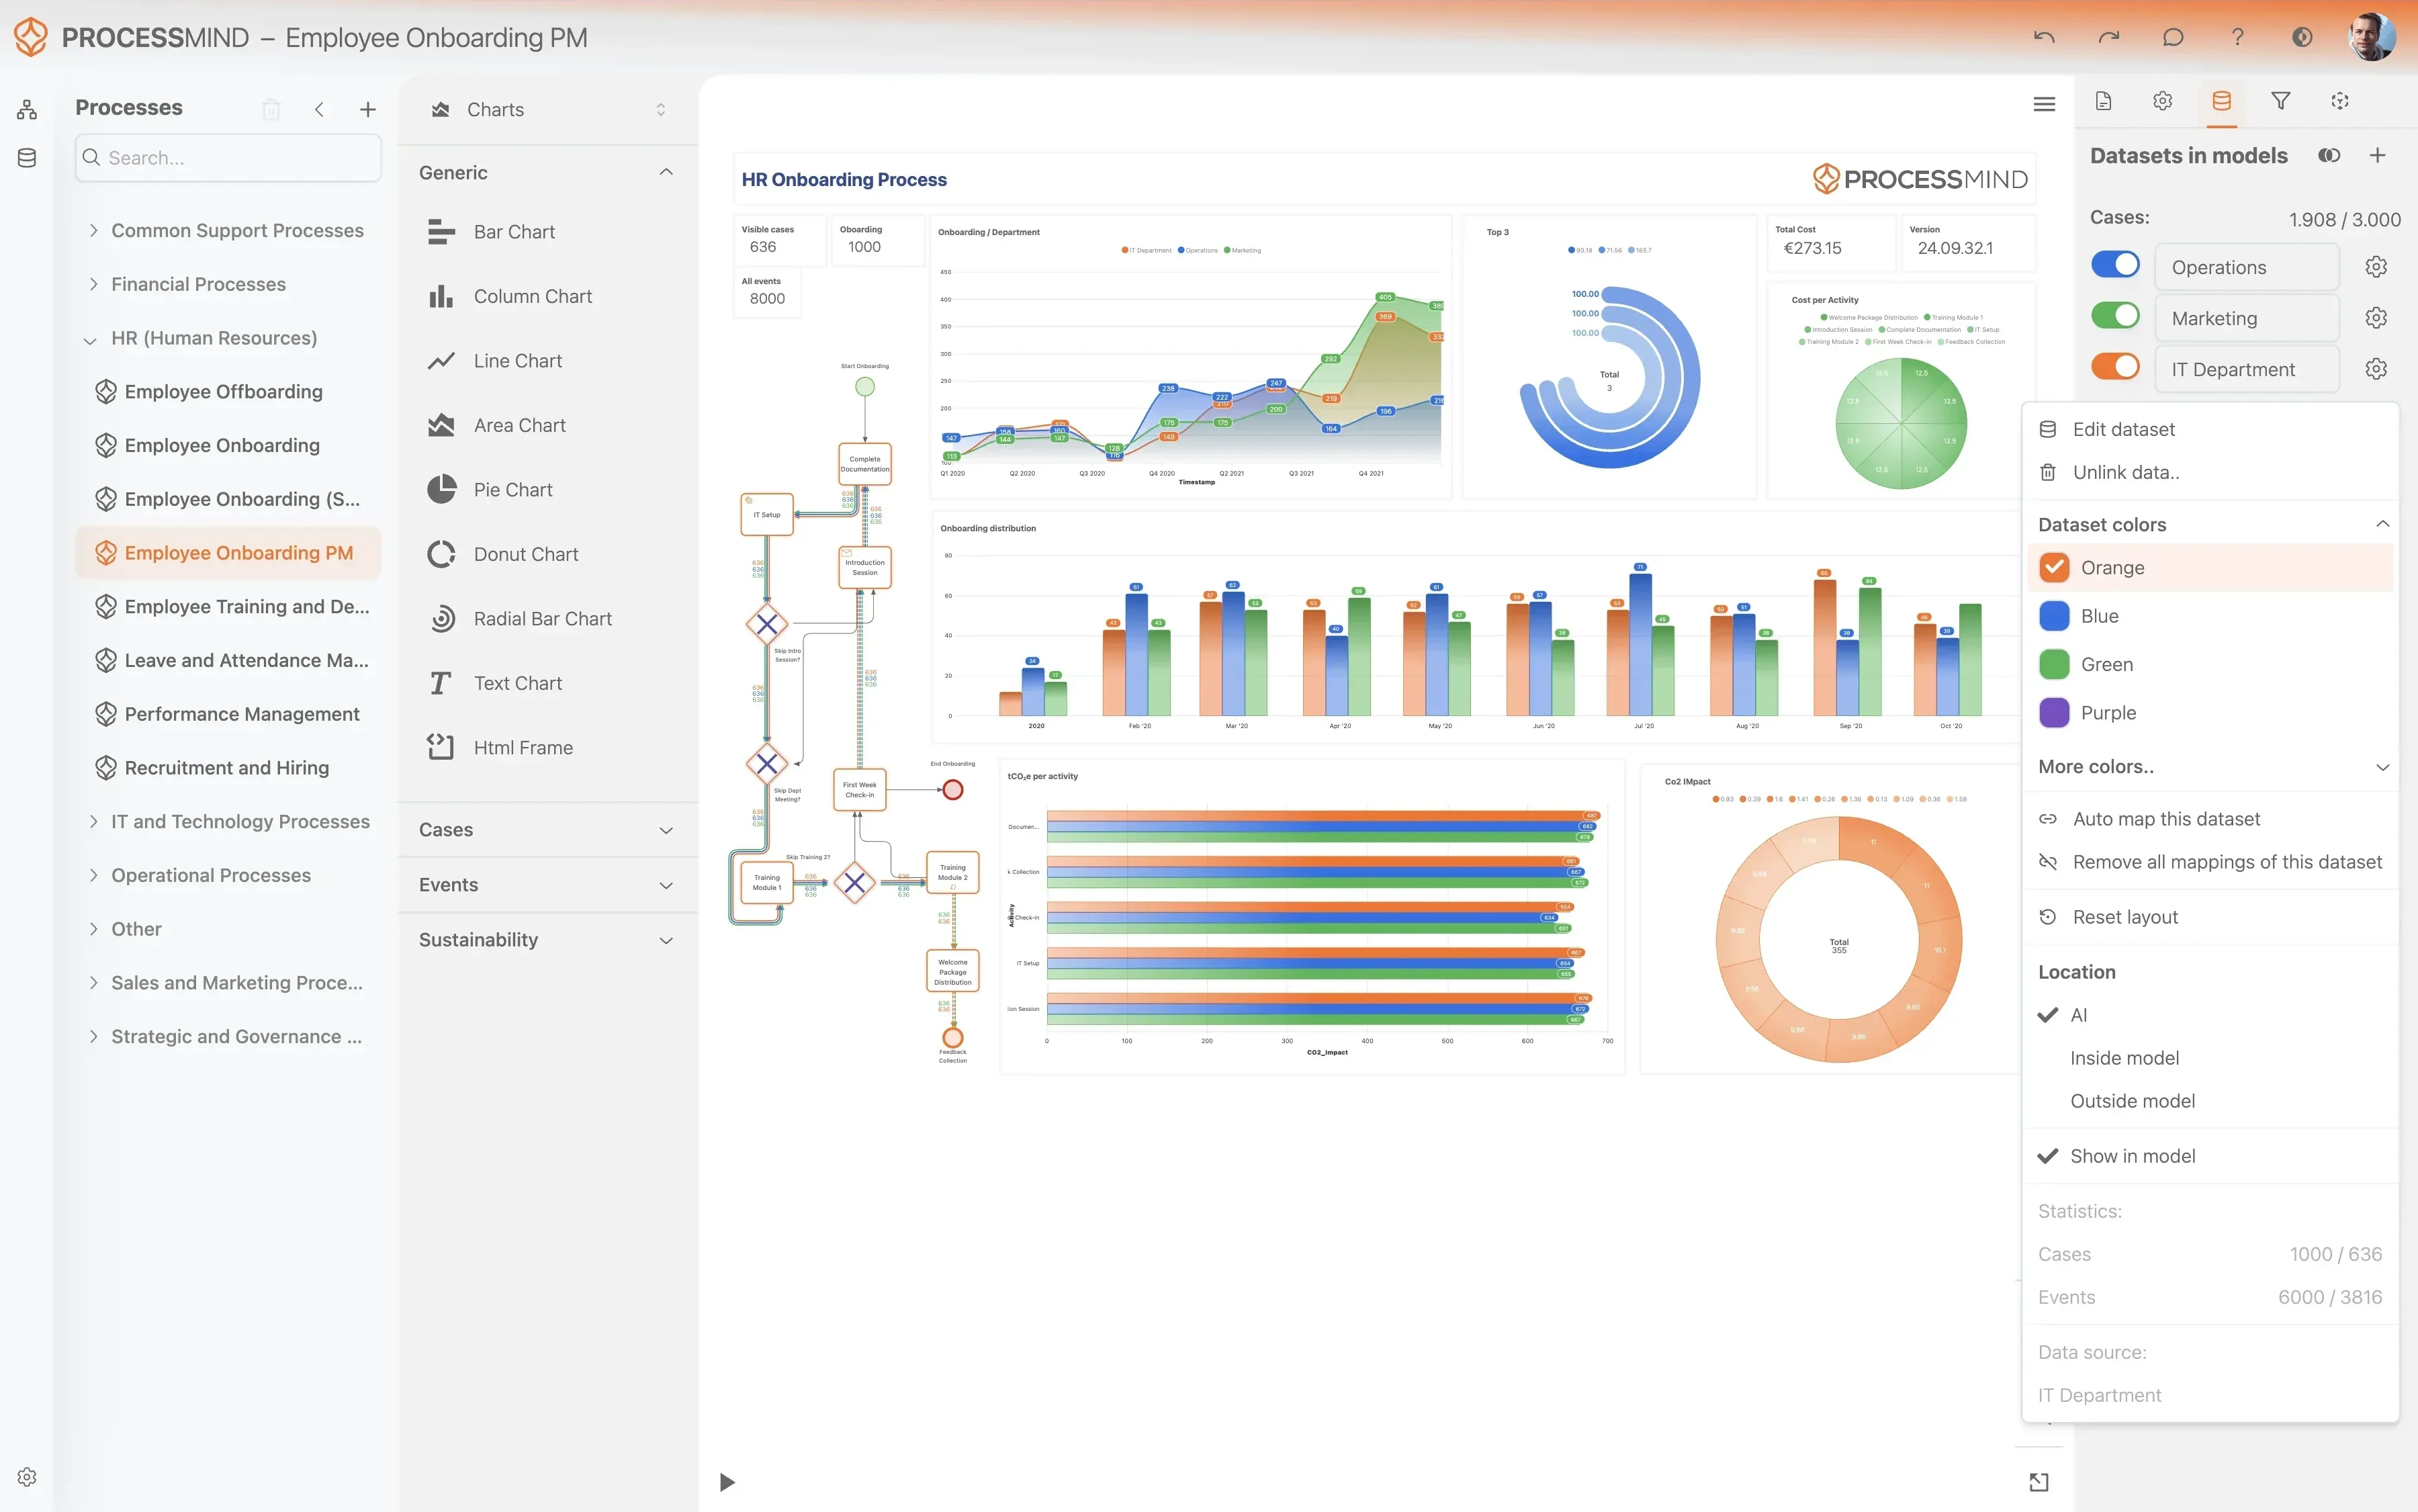
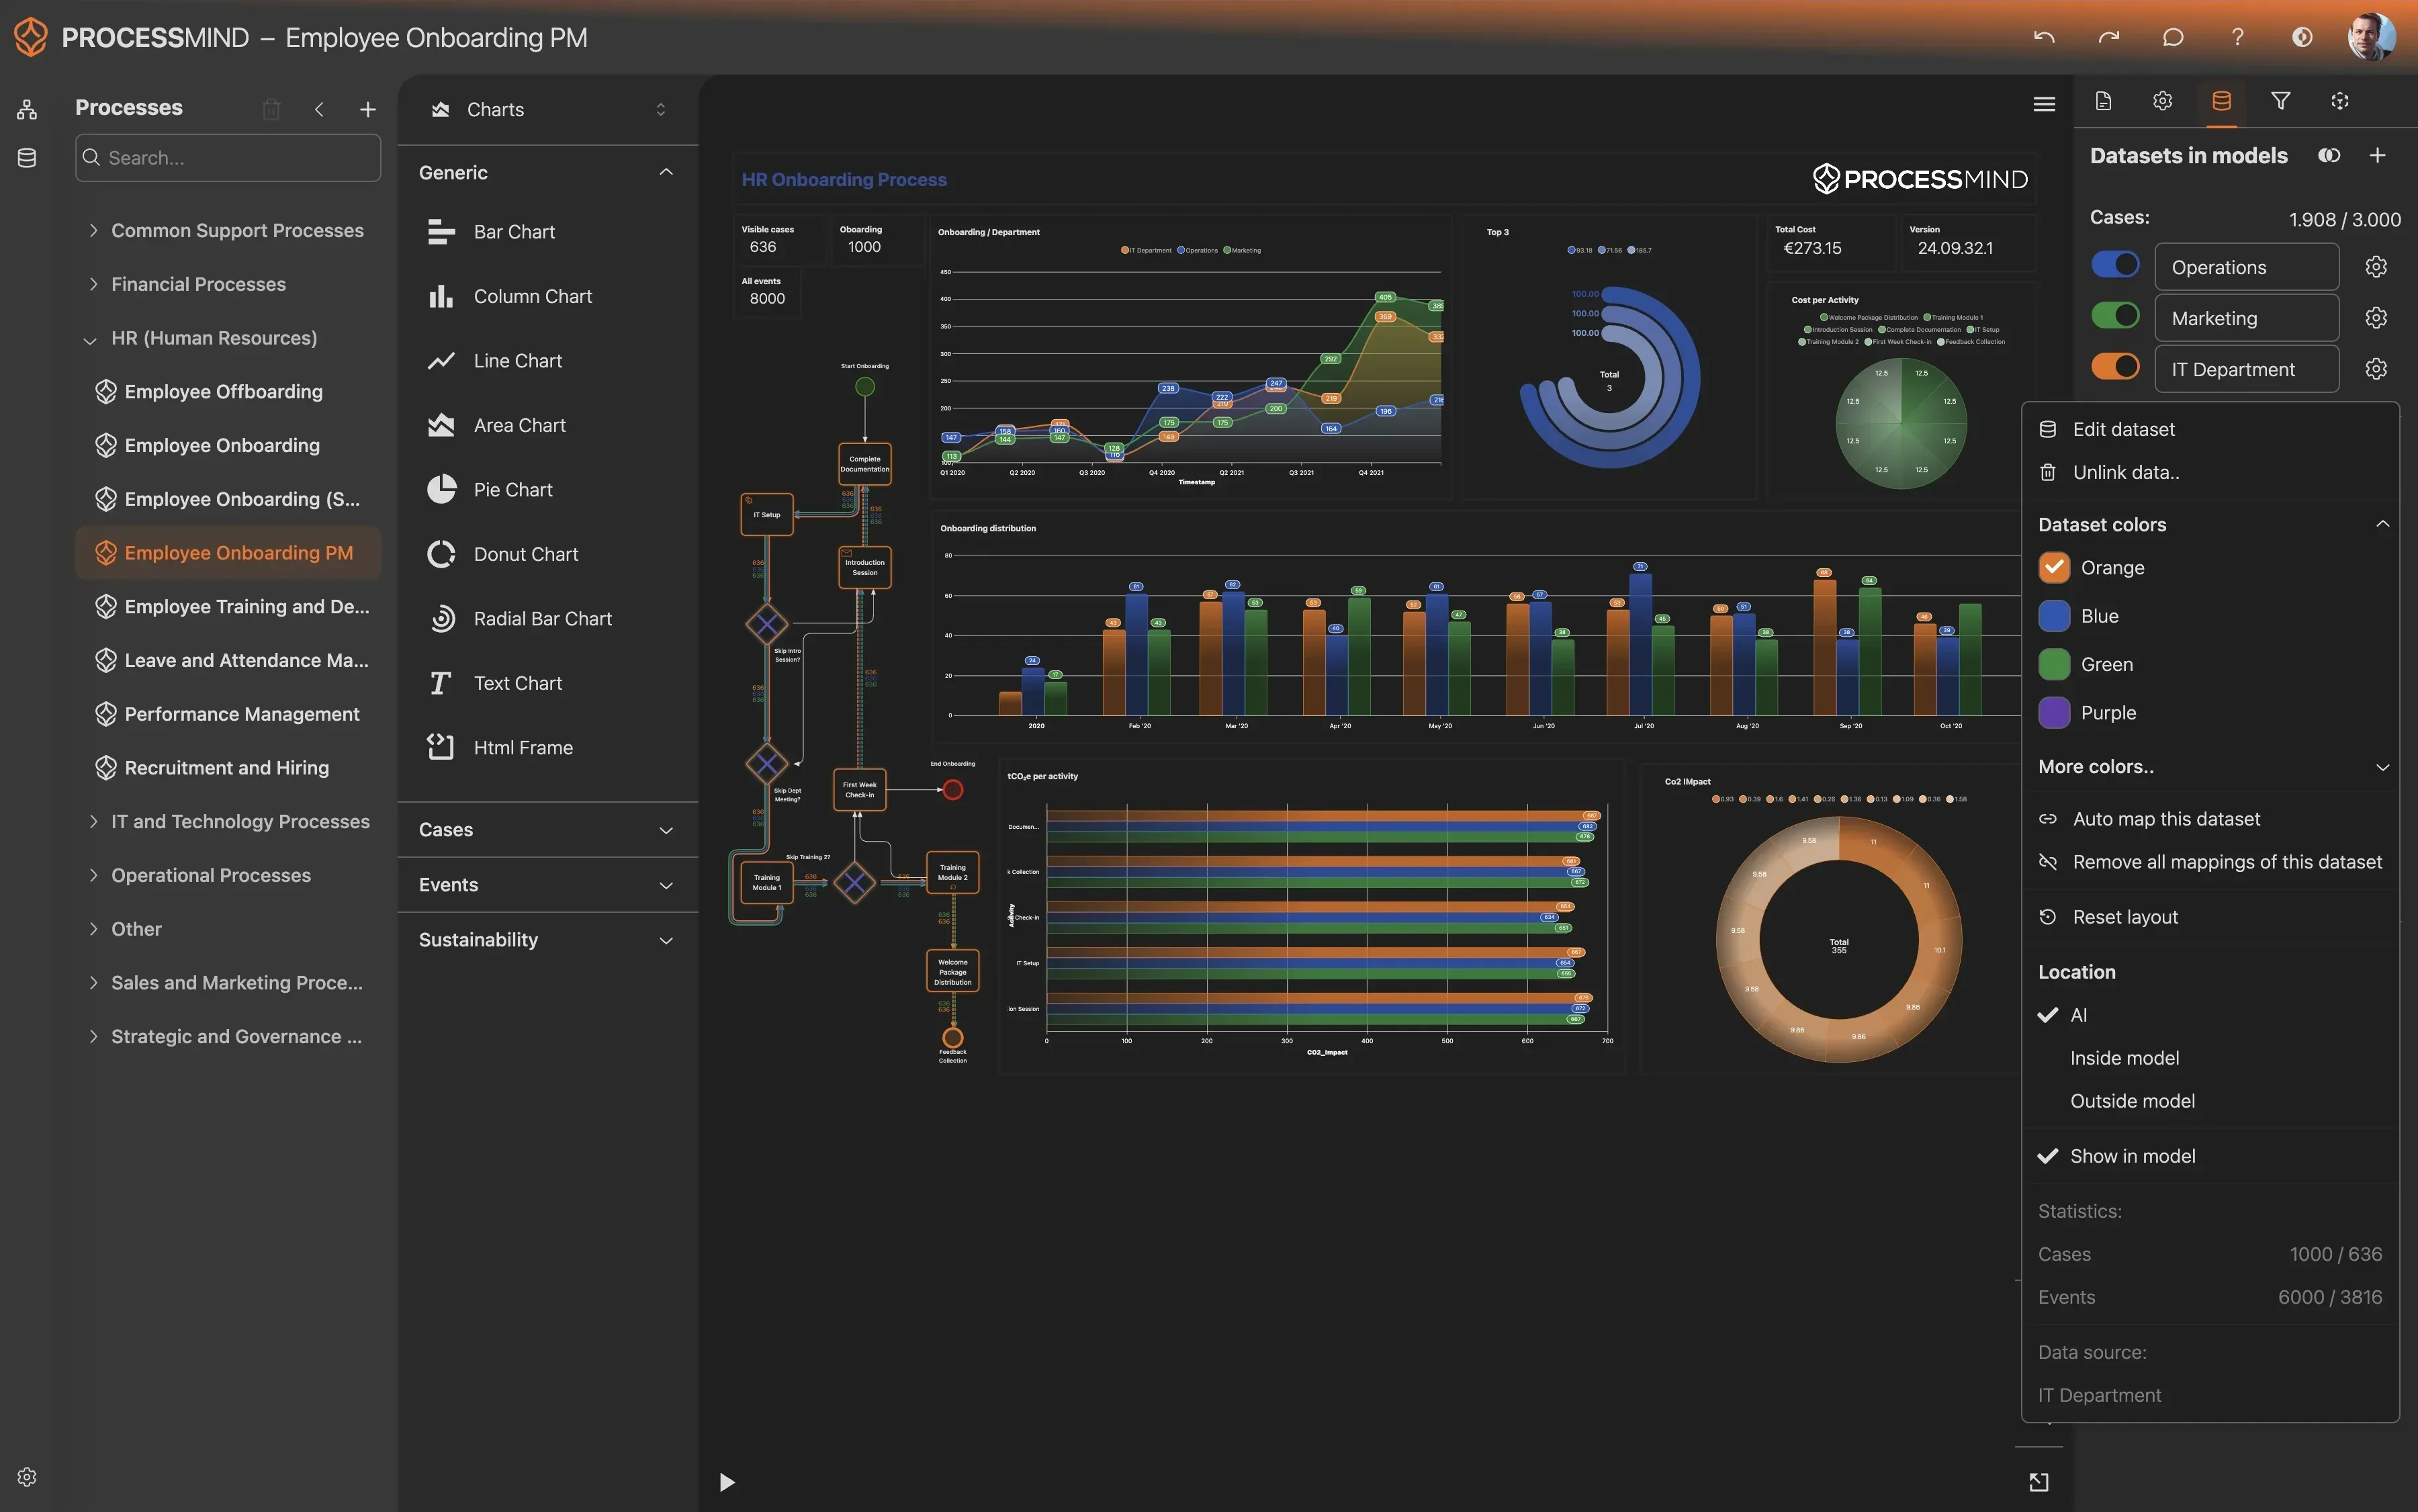
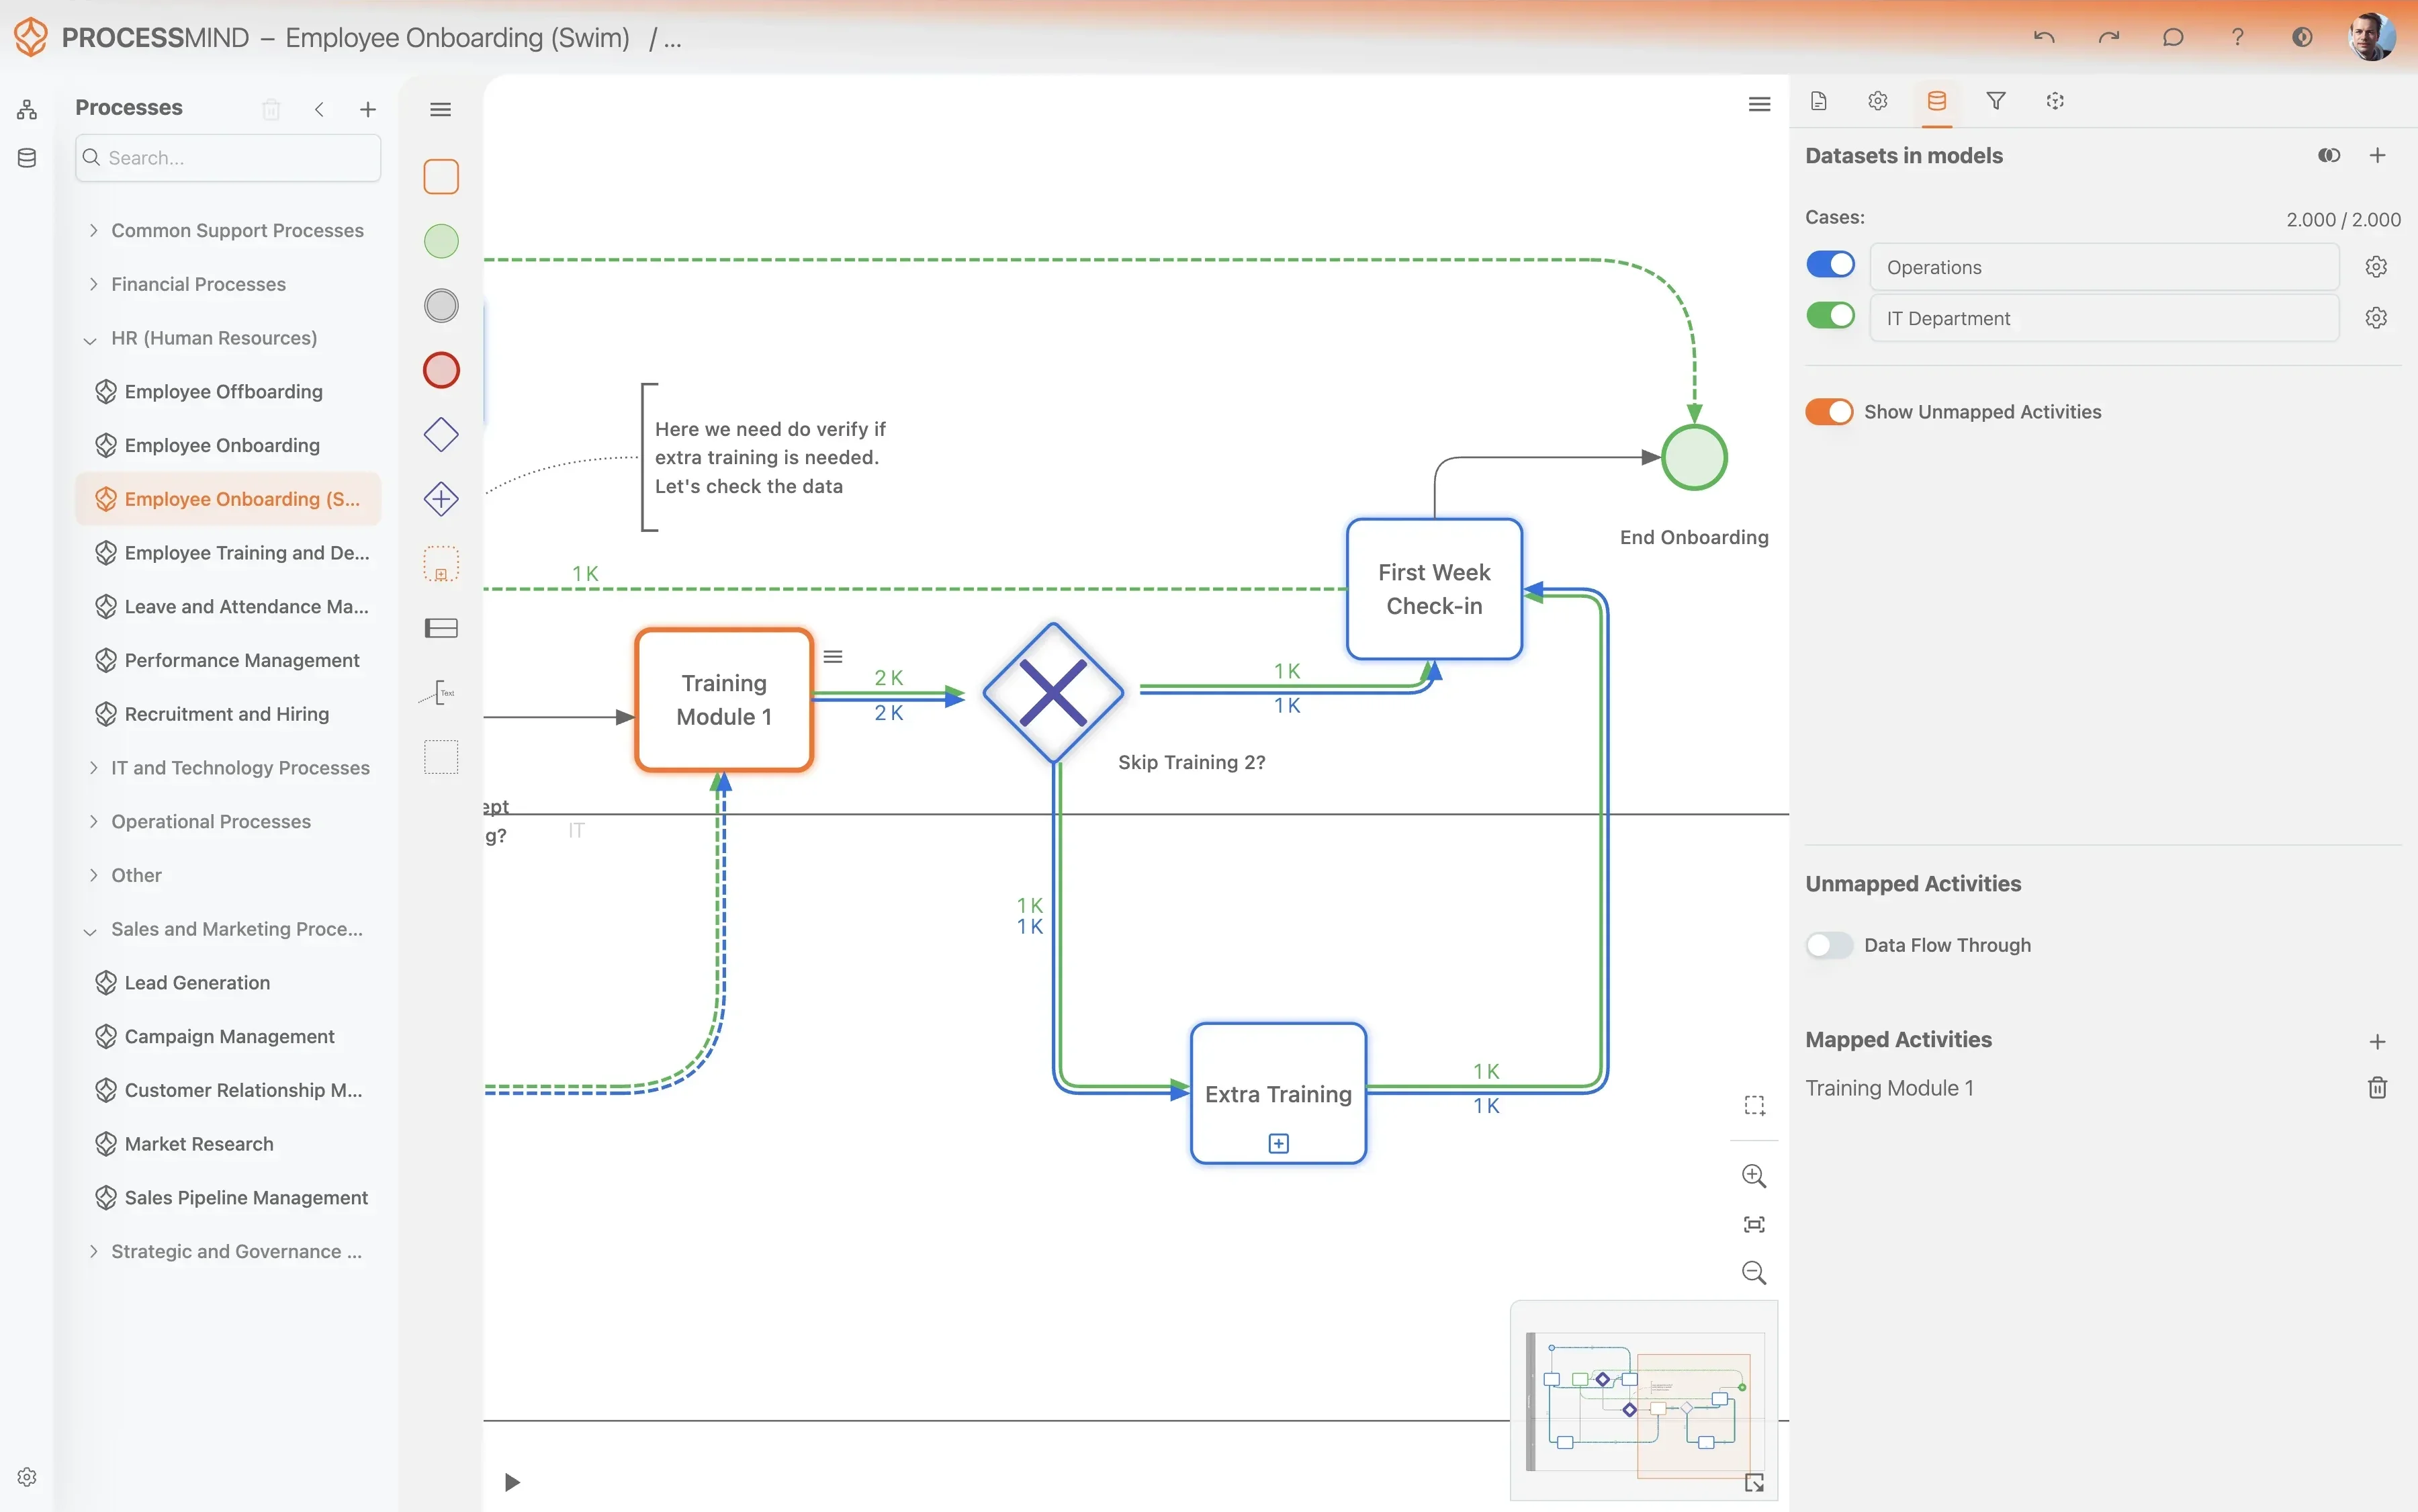
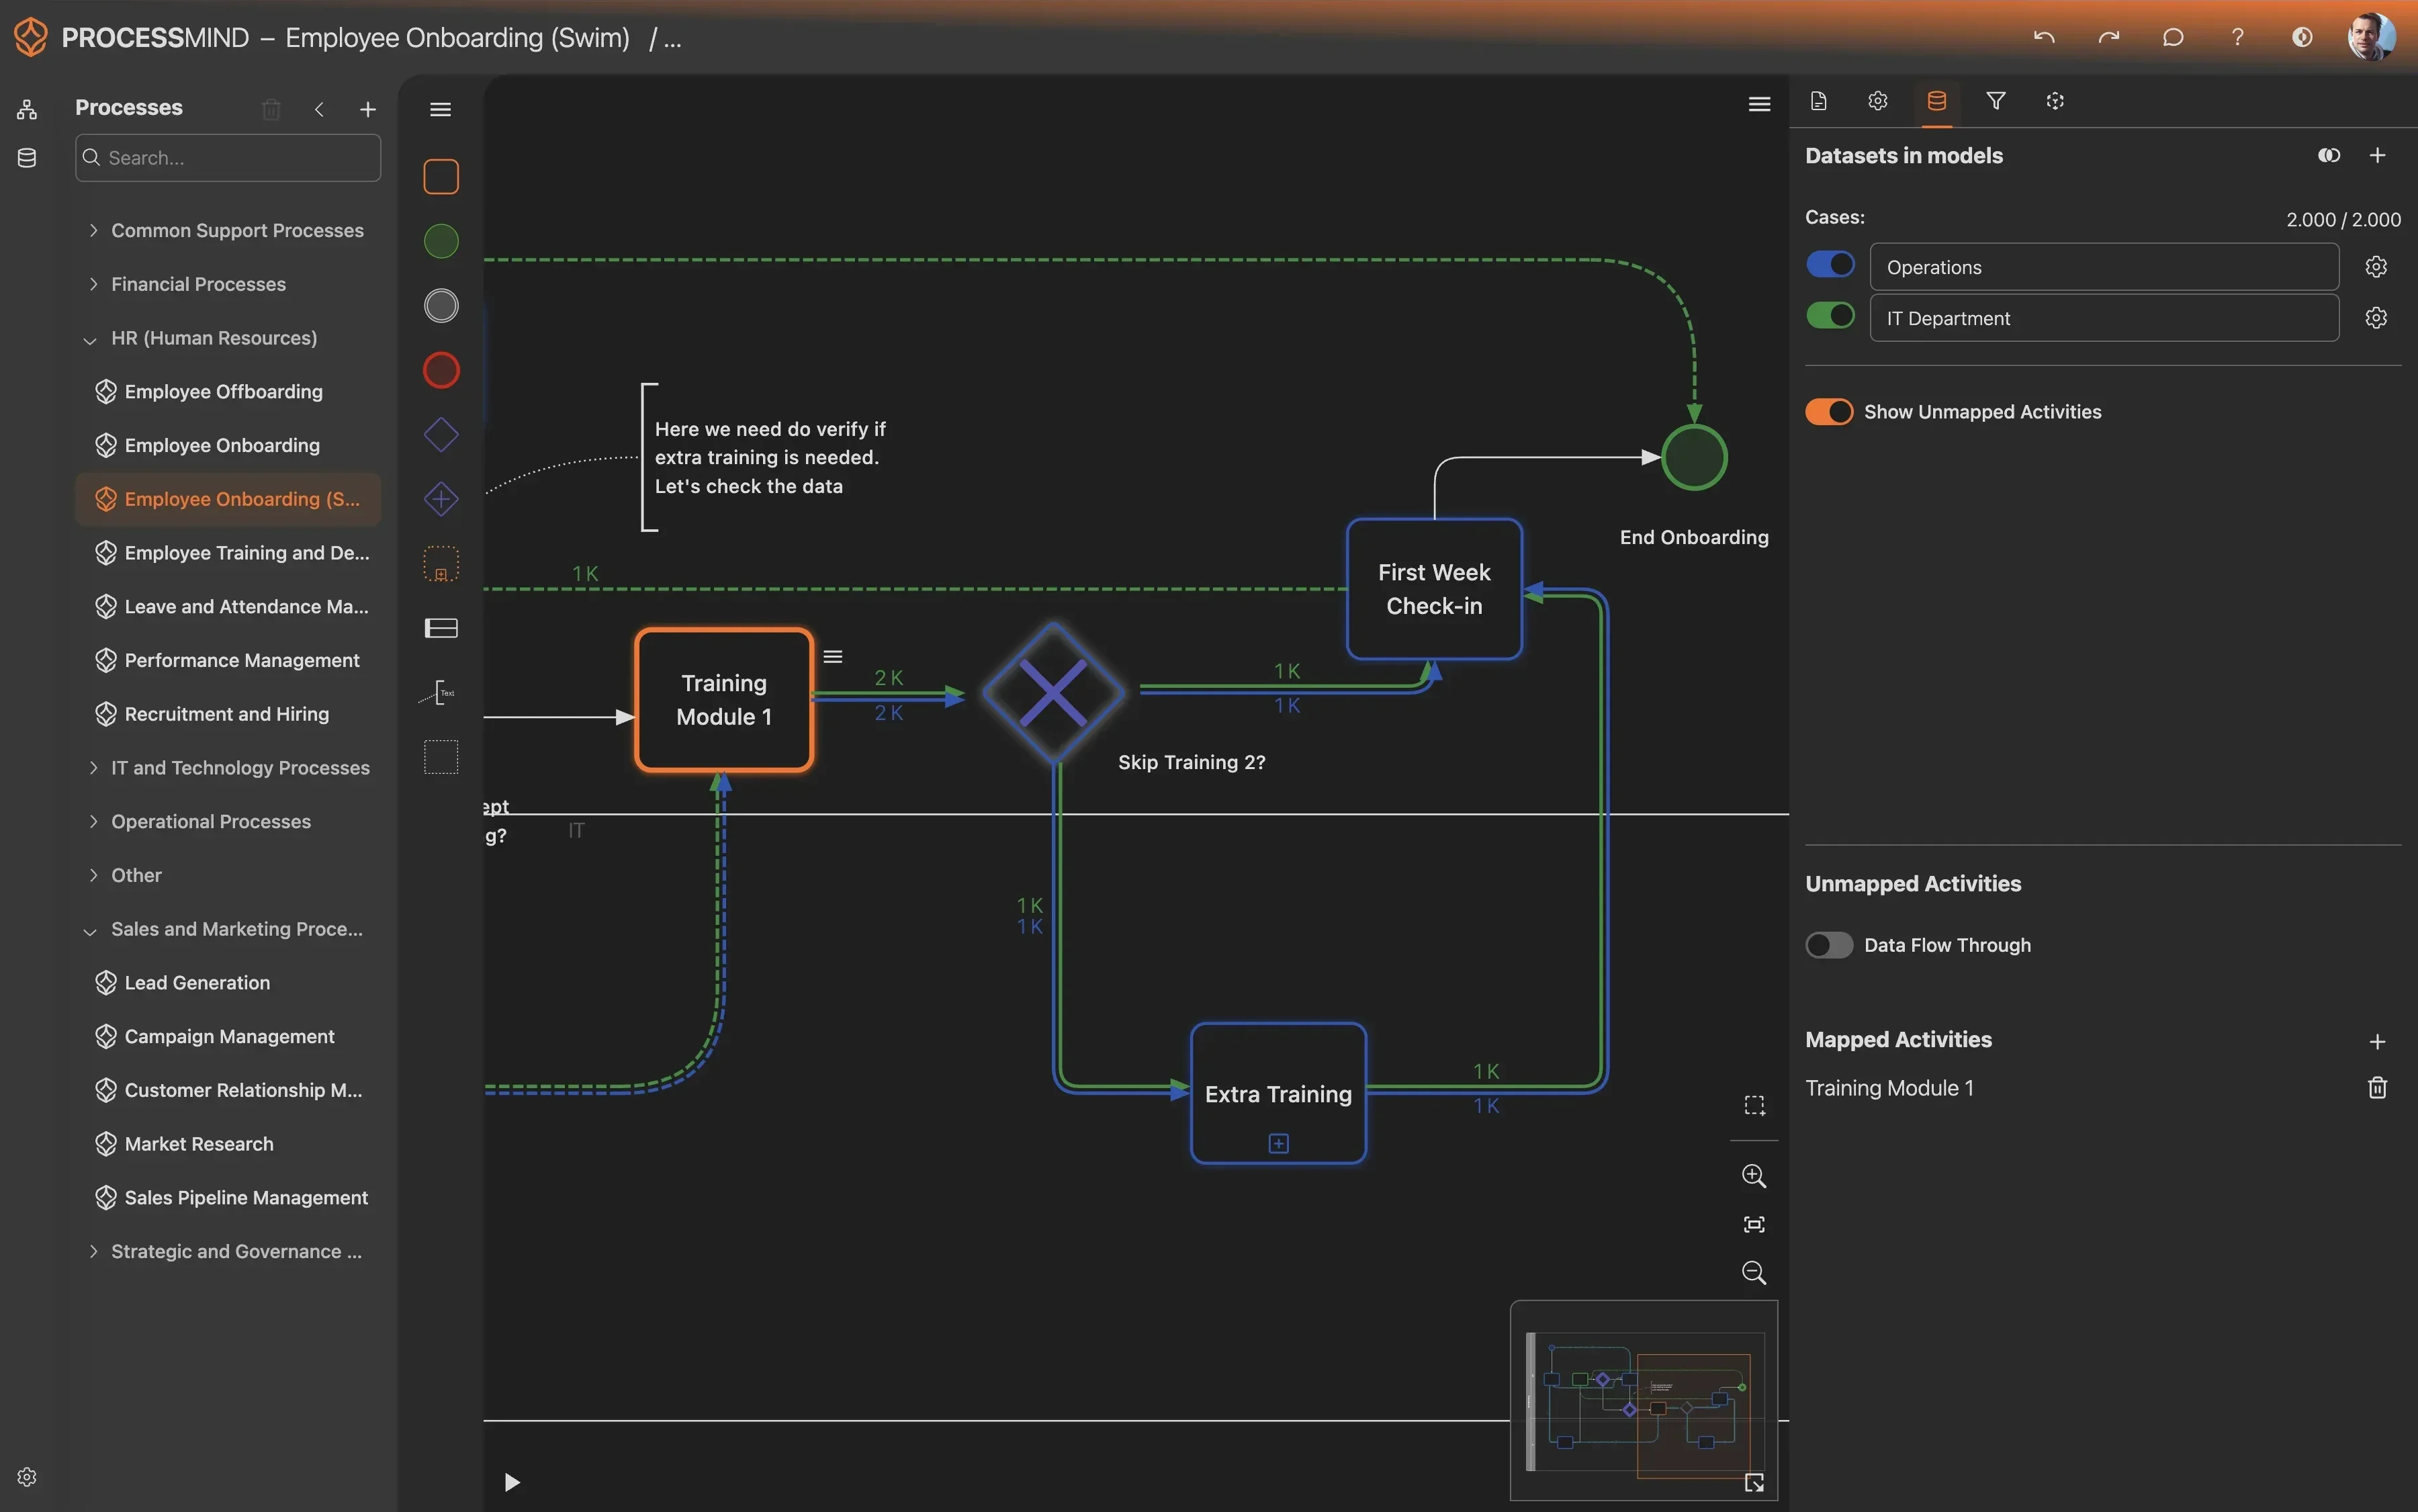
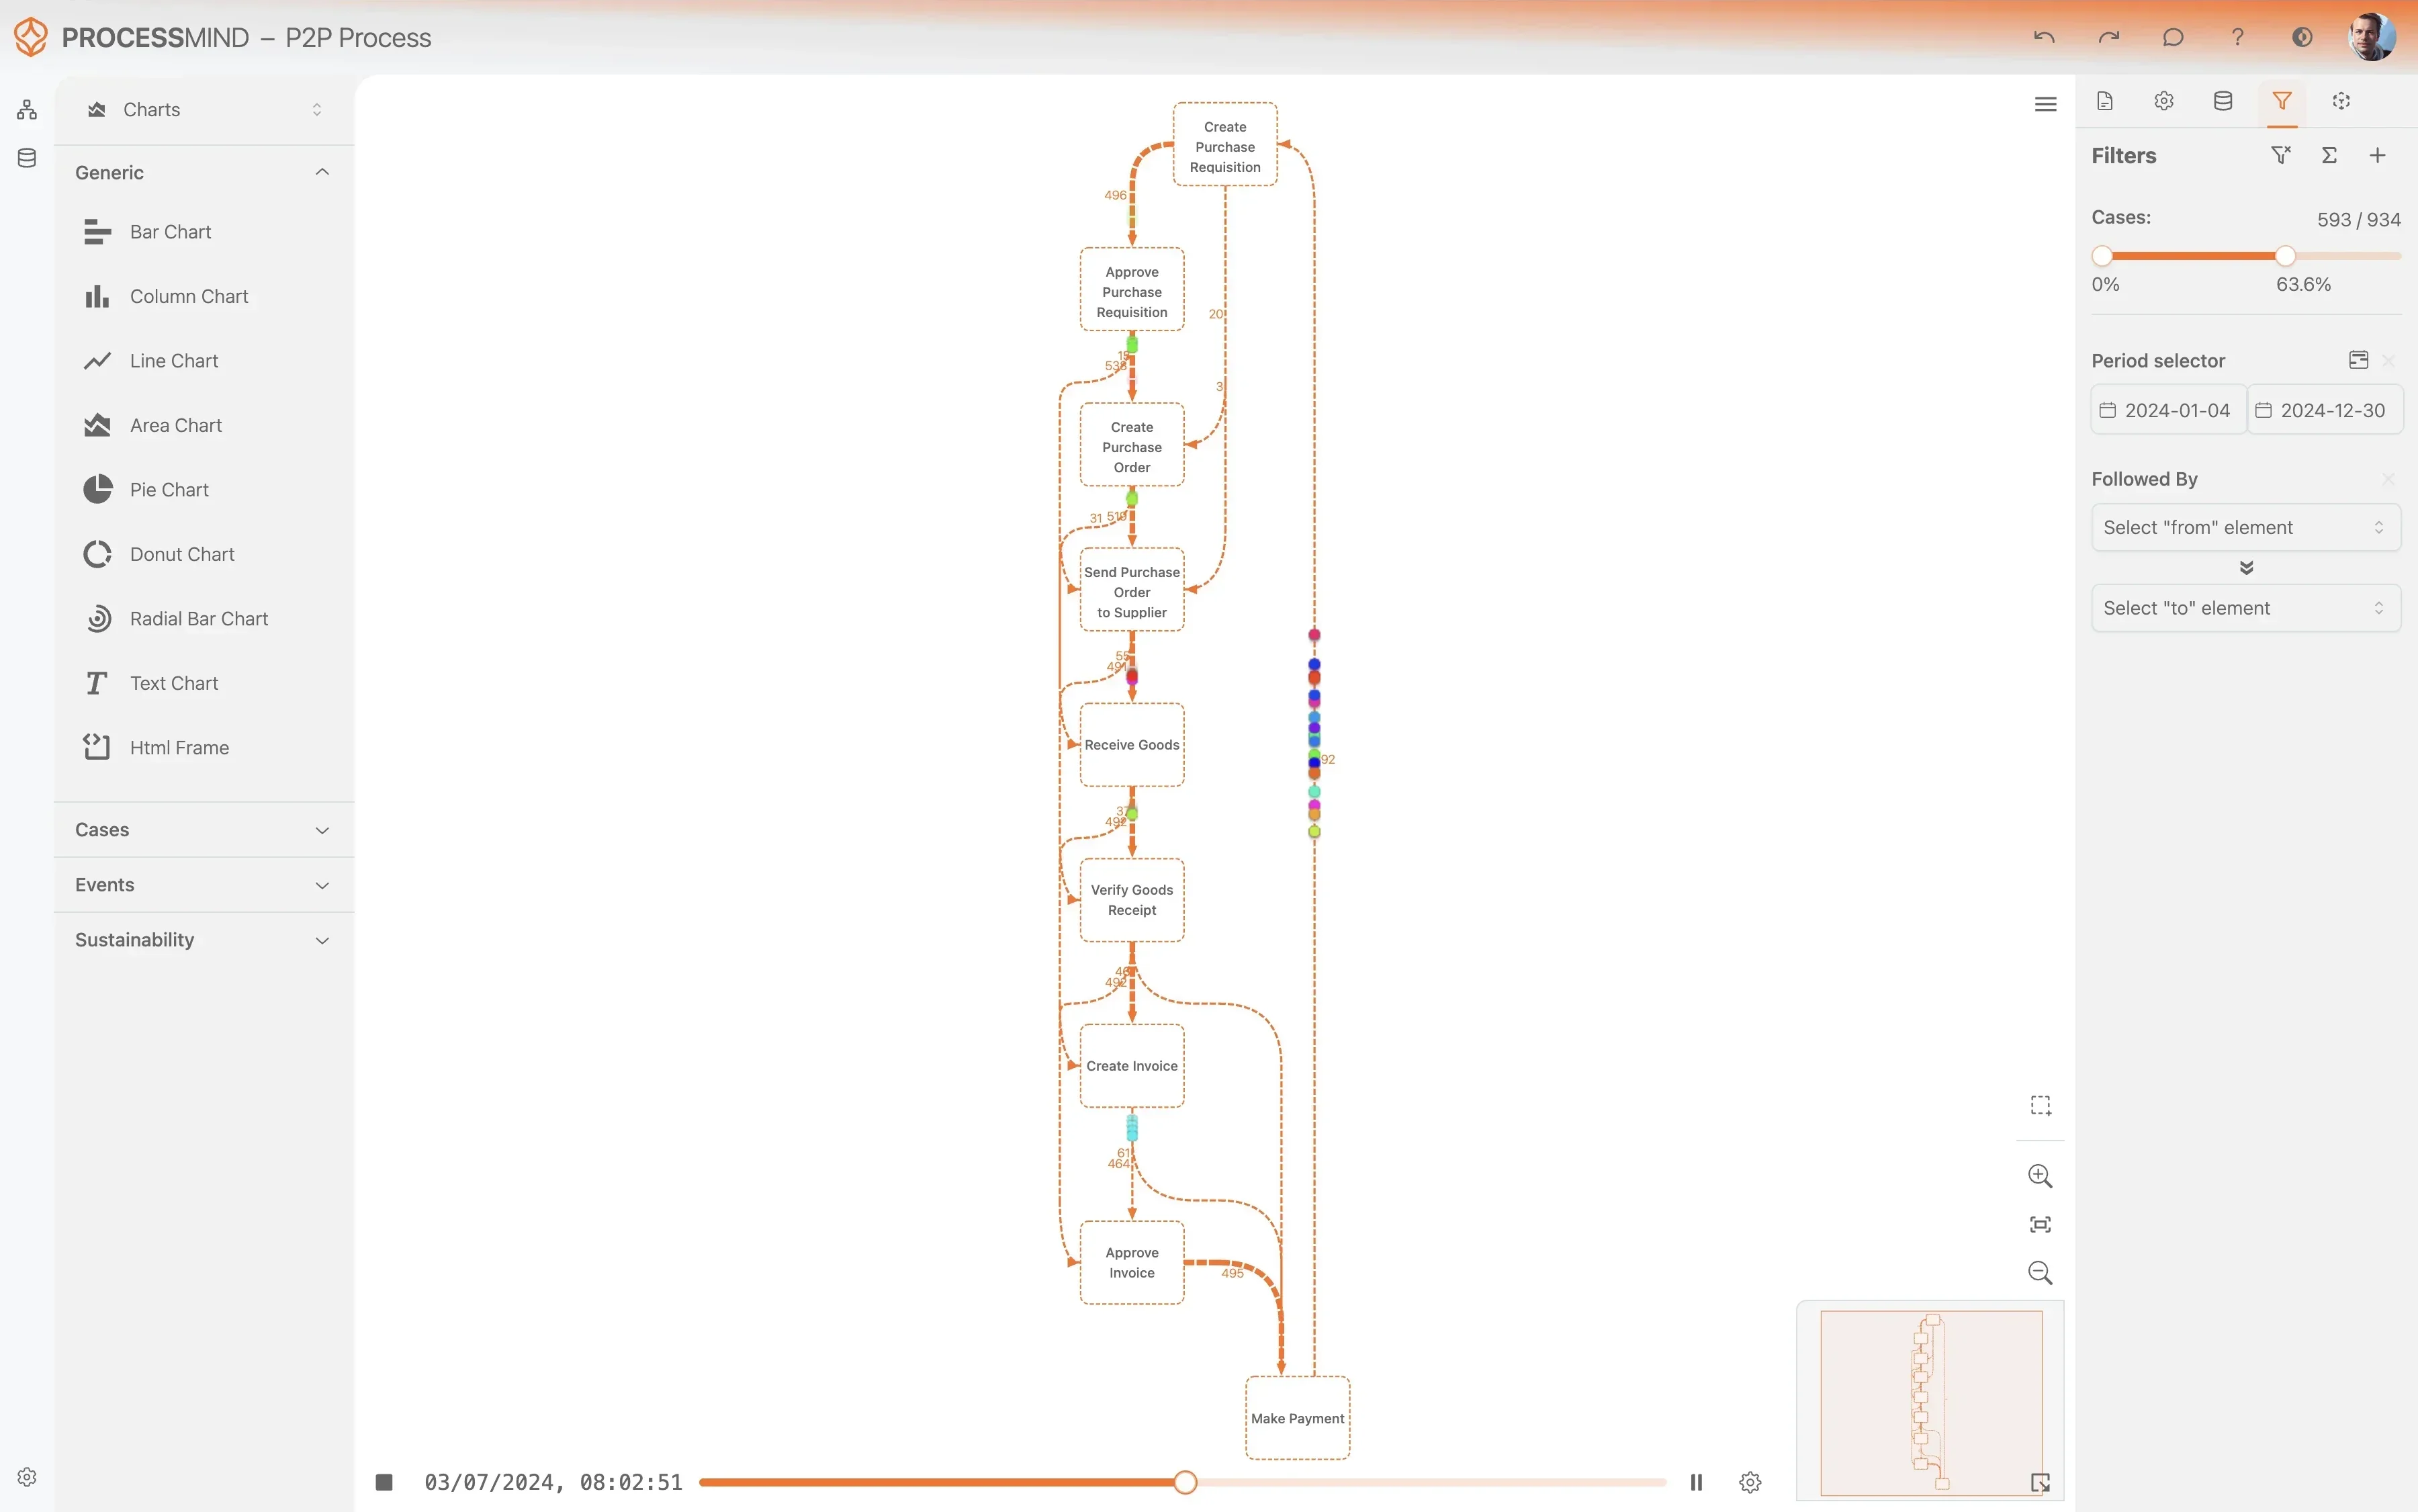
ProcessMind révèle le parcours réel de vos demandes de prêt dans nCino et le représente clairement pour mettre en évidence les inefficacités. Repérez les écarts par rapport au parcours prévu et les moyens d’accélérer les approbations.
  • Visualisez le parcours complet d’une demande de prêt
  • Repérez précisément les goulots d’étranglement dans nCino
  • Comprenez les parcours de décision et leurs résultats
  • Optimisez le traitement des prêts pour accélérer les approbations
Discover your actual process flow
Identify bottlenecks and delays
Analyze process variants
Design your optimized process

RÉSULTATS HABITUELS

Des améliorations concrètes dans l’octroi de prêts

Ces résultats illustrent les avantages concrets obtenus par les organisations qui améliorent leur processus d’octroi de prêts dans nCino. Les analyses fondées sur les données du Process Mining permettent de repérer et d’éliminer les goulots d’étranglement, pour des opérations plus rapides et plus efficaces.

0 %
Approbations de prêts plus rapides

Réduction du temps moyen de traitement de bout en bout

En repérant et en éliminant les retards du processus, les organisations peuvent accélérer considérablement l’octroi des prêts et verser les fonds plus rapidement aux clients.

0 %
Moins de reprises

Réduction de la part des demandes à soumettre de nouveau

Le Process Mining révèle les causes des demandes répétées de documents. Vous pouvez ainsi apporter des améliorations qui réduisent les reprises et améliorent la qualité des demandes.

0 %
Meilleur respect des SLA

Respect accru des objectifs de traitement

Repérez précisément où et pourquoi les SLA ne sont pas respectés, puis intervenez de façon ciblée pour que davantage de demandes soient traitées dans les délais annoncés.

0 %
Taux de refus mieux maîtrisés

Repérage des facteurs à l’origine des refus

Analysez le parcours des demandes de prêt refusées pour comprendre les problèmes récurrents et apporter des changements qui réduisent les refus évitables et améliorent la conversion.

0 %
Analyse de crédit plus rapide

Réduction de la durée de traitement de l’analyse de crédit

En visualisant le processus d’analyse de crédit, les organisations peuvent repérer et éliminer les goulots d’étranglement, et réduire considérablement la durée de cette étape importante.

0 %
Réduction des coûts de traitement

Moins d’activités par prêt

Repérez les activités redondantes ou inutiles dans le processus d’octroi de prêts et simplifiez les flux de travail pour réduire le coût opérationnel global de chaque prêt.

Les résultats varient selon les produits de prêt, la complexité du processus et la qualité des données. Les chiffres présentés ici illustrent les améliorations généralement observées dans différents projets d’octroi de prêts.

Données recommandées

Commencez par les attributs et les activités les plus importants, puis complétez-les selon vos besoins.
Vous découvrez les journaux d’événements ? Découvrez comment créer un journal d’événements pour le Process Mining.

Attributs

Les principales données à recueillir pour l’analyse

Identifiant unique attribué à chaque demande de prêt. Il sert de clé primaire pour suivre l’ensemble du processus de montage du prêt.

Pourquoi est-ce important ?

Il s’agit de l’ID de cas essentiel qui relie toutes les étapes du processus et permet d’analyser le parcours de bout en bout de chaque demande de prêt.

Nom d’une étape métier ou d’un événement précis survenu au cours du processus de montage du prêt.

Pourquoi est-ce important ?

Cet attribut définit les étapes du processus et permet de visualiser et d’analyser son déroulement, au cœur du Process Mining.

Horodatage indiquant le début d’une activité ou d’un événement précis.

Pourquoi est-ce important ?

Cet horodatage établit l’ordre chronologique des événements, indispensable au calcul des indicateurs de performance, notamment des temps de cycle et des durées.

Horodatage indiquant la fin d’une activité ou d’un événement.

Pourquoi est-ce important ?

Permet de calculer précisément la durée de traitement des activités et de distinguer le temps de travail effectif du temps d’attente.

Utilisateur, par exemple un agent de crédit ou un chargé d’étude, responsable de l’activité.

Pourquoi est-ce important ?

Permet d’analyser la répartition de la charge de travail, les performances des équipes et l’affectation des ressources, et de repérer les goulots d’étranglement liés à certains utilisateurs ou à certaines équipes.

Service ou équipe responsable de la demande de prêt à une étape donnée.

Pourquoi est-ce important ?

Essentiel pour analyser les transferts entre services, mesurer les performances des équipes et repérer les goulots d’étranglement entre fonctions.

Décision finale concernant la demande de prêt, par exemple approuvée, refusée ou retirée.

Pourquoi est-ce important ?

Permet de filtrer et de comparer les processus selon leur résultat métier final, afin de repérer les parcours associés à une réussite ou à un échec.

Type de prêt demandé, par exemple prêt hypothécaire, prêt automobile ou prêt personnel.

Pourquoi est-ce important ?

Permet de segmenter l’analyse du processus selon le contexte métier et de voir comment les différents produits influent sur l’efficacité, la durée et les parcours.

Montant du prêt demandé par le demandeur.

Pourquoi est-ce important ?

Apporte un contexte financier essentiel et permet de segmenter l’analyse pour déterminer si le montant du prêt est lié à la complexité, à la durée ou aux résultats du processus.

Canal utilisé pour soumettre la demande de prêt, par exemple en ligne, en agence ou par l’intermédiaire d’un courtier.

Pourquoi est-ce important ?

Permet de comparer l’efficacité, la rapidité et la qualité des différents canaux de soumission, afin d’orienter les améliorations et les investissements.

Activités

Étapes du processus à suivre et à optimiser

Cette activité correspond à la création d’un nouvel enregistrement de demande de prêt dans le système nCino. Elle marque le début officiel du processus d’octroi de prêts et est généralement enregistrée lorsqu’un utilisateur sauvegarde un nouvel enregistrement de prêt pour la première fois.

Pourquoi est-ce important ?

Il s’agit de l’événement de début principal du processus. Mesurer le temps écoulé entre cette activité et les suivantes est essentiel pour calculer les temps de cycle globaux et repérer les premiers retards de traitement.

Cette activité marque le début officiel de l’analyse de crédit, au cours de laquelle un analyste examine activement la demande de prêt. Elle est presque toujours enregistrée lorsque le champ principal d’étape ou de statut du prêt passe à « Underwriting ».

Pourquoi est-ce important ?

Cette étape importante marque le début de l’une des phases les plus exigeantes en ressources. Elle sert de point de départ pour mesurer le temps de cycle de l’analyse de crédit et le respect des SLA.

Cette activité indique que le chargé d’étude a terminé son examen et formulé une recommandation. Elle est enregistrée lorsque l’étape du prêt passe de « Underwriting » à une étape ultérieure, comme « Approved », « Declined » ou « Pending Decision ».

Pourquoi est-ce important ?

Cette étape marque la fin de la phase d’étude du dossier. Le délai entre « Underwriting Commenced » et cet événement est un indicateur clé pour mesurer l’efficacité de l’étude et repérer les goulots d’étranglement.

Représente la décision officielle définitive concernant la demande de prêt, par exemple « Approved » ou « Declined ». Cet événement est enregistré lorsque le statut du prêt est officiellement défini pour refléter le résultat final.

Pourquoi est-ce important ?

Cette étape importante marque le passage de la phase d’évaluation à celle de clôture. L’analyse du délai entre la fin de l’étude du dossier et cette décision permet de repérer d’éventuels retards dans l’examen par le comité ou l’approbation finale.

Cette activité marque la fin du processus de montage du prêt : les fonds sont transférés au demandeur. Elle est généralement enregistrée lorsque l’étape du prêt passe à « Booked » ou « Complete ».

Pourquoi est-ce important ?

Il s’agit de l’événement de fin qui marque la réussite du processus. Le délai total jusqu’à cette activité correspond au temps de cycle de bout en bout, un indicateur clé de la performance globale du processus.

Cette activité marque l’échec du processus : la demande de prêt est officiellement refusée. Elle est enregistrée lorsque l’étape ou le statut du prêt passe à « Declined ».

Pourquoi est-ce important ?

Il s’agit d’un événement de fin qui marque un échec important. L’analyse des parcours qui aboutissent à ce résultat permet de comprendre les motifs de refus et de repérer les améliorations possibles concernant la qualité des demandes ou les critères de prêt.

FAQ

Foire aux questions

Le Process Mining fournit une vision objective de votre processus d’octroi de prêts dans nCino, fondée sur les données. Il aide à repérer les inefficacités, les goulots d’étranglement et les écarts par rapport aux parcours habituels, comme les variations de temps de traitement ou les reprises excessives. Vous pouvez ainsi cibler les améliorations, par exemple réduire le temps de cycle d’approbation des prêts et garantir le respect des exigences réglementaires.

Pour commencer le Process Mining, vous avez principalement besoin des données du journal d’événements de nCino. Elles doivent inclure un identifiant de cas unique, comme l’identifiant de demande de prêt, le nom de chaque activité réalisée et son horodatage. Des attributs supplémentaires, comme les informations sur les ressources ou le type de prêt, peuvent enrichir l’analyse.

Vous pouvez généralement obtenir les premières analyses de votre processus d’octroi de prêts quelques semaines après la fin de l’extraction et de la préparation des données. L’analyse approfondie, la recherche des causes et la mise en œuvre des améliorations se poursuivent ensuite sur plusieurs mois. Le calendrier dépend de la complexité des données et du périmètre de l’analyse.

Le Process Mining peut détecter automatiquement les écarts par rapport à vos procédures opérationnelles normalisées et aux exigences réglementaires. Il signale les cas où le processus ne suit pas le parcours attendu, afin que vous puissiez examiner et corriger les activités non conformes. Vous contribuez ainsi à garantir le respect constant des exigences réglementaires et à réduire les risques.

Des compétences en ingénierie des données peuvent être utiles pour extraire et transformer les données de nCino au départ, mais les outils modernes de Process Mining sont conçus pour être faciles à utiliser. Les analystes métier et les responsables de processus peuvent rapidement apprendre à interpréter les cartes de processus et les analyses générées. Des formations spécialisées sont souvent proposées pour aider les équipes à démarrer efficacement.

Oui. Le Process Mining permet de repérer précisément les goulots d’étranglement et leurs causes dans des étapes comme l’analyse de crédit. Il visualise le parcours réel et montre où les demandes prennent trop de temps, en mettant en évidence des facteurs comme la disponibilité des ressources ou les dépendances entre étapes. Vous pouvez ainsi intervenir de façon ciblée pour éliminer les goulots d’étranglement de l’analyse de crédit et accélérer l’ensemble du processus.

Le Process Mining révèle les retards évitables, les boucles de reprise et les transmissions inefficaces. En les éliminant et en améliorant le processus de bout en bout, vous pouvez réduire le temps de cycle d’approbation des prêts. Les organisations constatent généralement un traitement plus rapide, qui permet d’approuver les prêts plus tôt.

La confidentialité et la sécurité sont primordiales lorsqu’il s’agit de données sensibles sur les prêts. Les plateformes de Process Mining fiables proposent des fonctionnalités d’anonymisation et de pseudonymisation pour protéger les informations permettant d’identifier les personnes. Des contrôles d’accès et des protocoles de stockage sécurisé garantissent que seules les personnes autorisées peuvent consulter et analyser les données du processus, dans le respect des règles de protection des données.

Oui. Le Process Mining montre comment les chargés de prêts et les autres ressources sont mobilisés aux différentes étapes du processus. Il peut révéler une charge de travail inégale, repérer les ressources très sollicitées qui risquent de causer des retards ou mettre en évidence celles qui sont sous-utilisées. Ces informations vous aident à mieux répartir la charge de travail des chargés de prêts et à améliorer l’efficacité de l’équipe.

Accélérez dès aujourd’hui l’approbation de vos prêts

Optimisez le traitement des prêts dans nCino et réduisez de 50 % le temps de décision.

Démarrez l’essai gratuit

Aucune carte bancaire requise. Configuration en quelques minutes.