Améliorez le traitement de vos demandes de prêt
Optimisez Finastra Fusion Mortgagebot grâce à notre guide en 6 étapes
Améliorez le traitement de vos demandes de prêt
Octroi de prêts
Finastra Fusion Mortgagebot

Sélectionnez un processus

Choisissez un processus pour continuer à travailler dans votre espace de travail connecté.

Processus disponibles
Systèmes disponibles
259 Processus

Optimisez les flux de travail d’octroi de prêts dans Finastra Fusion Mortgagebot

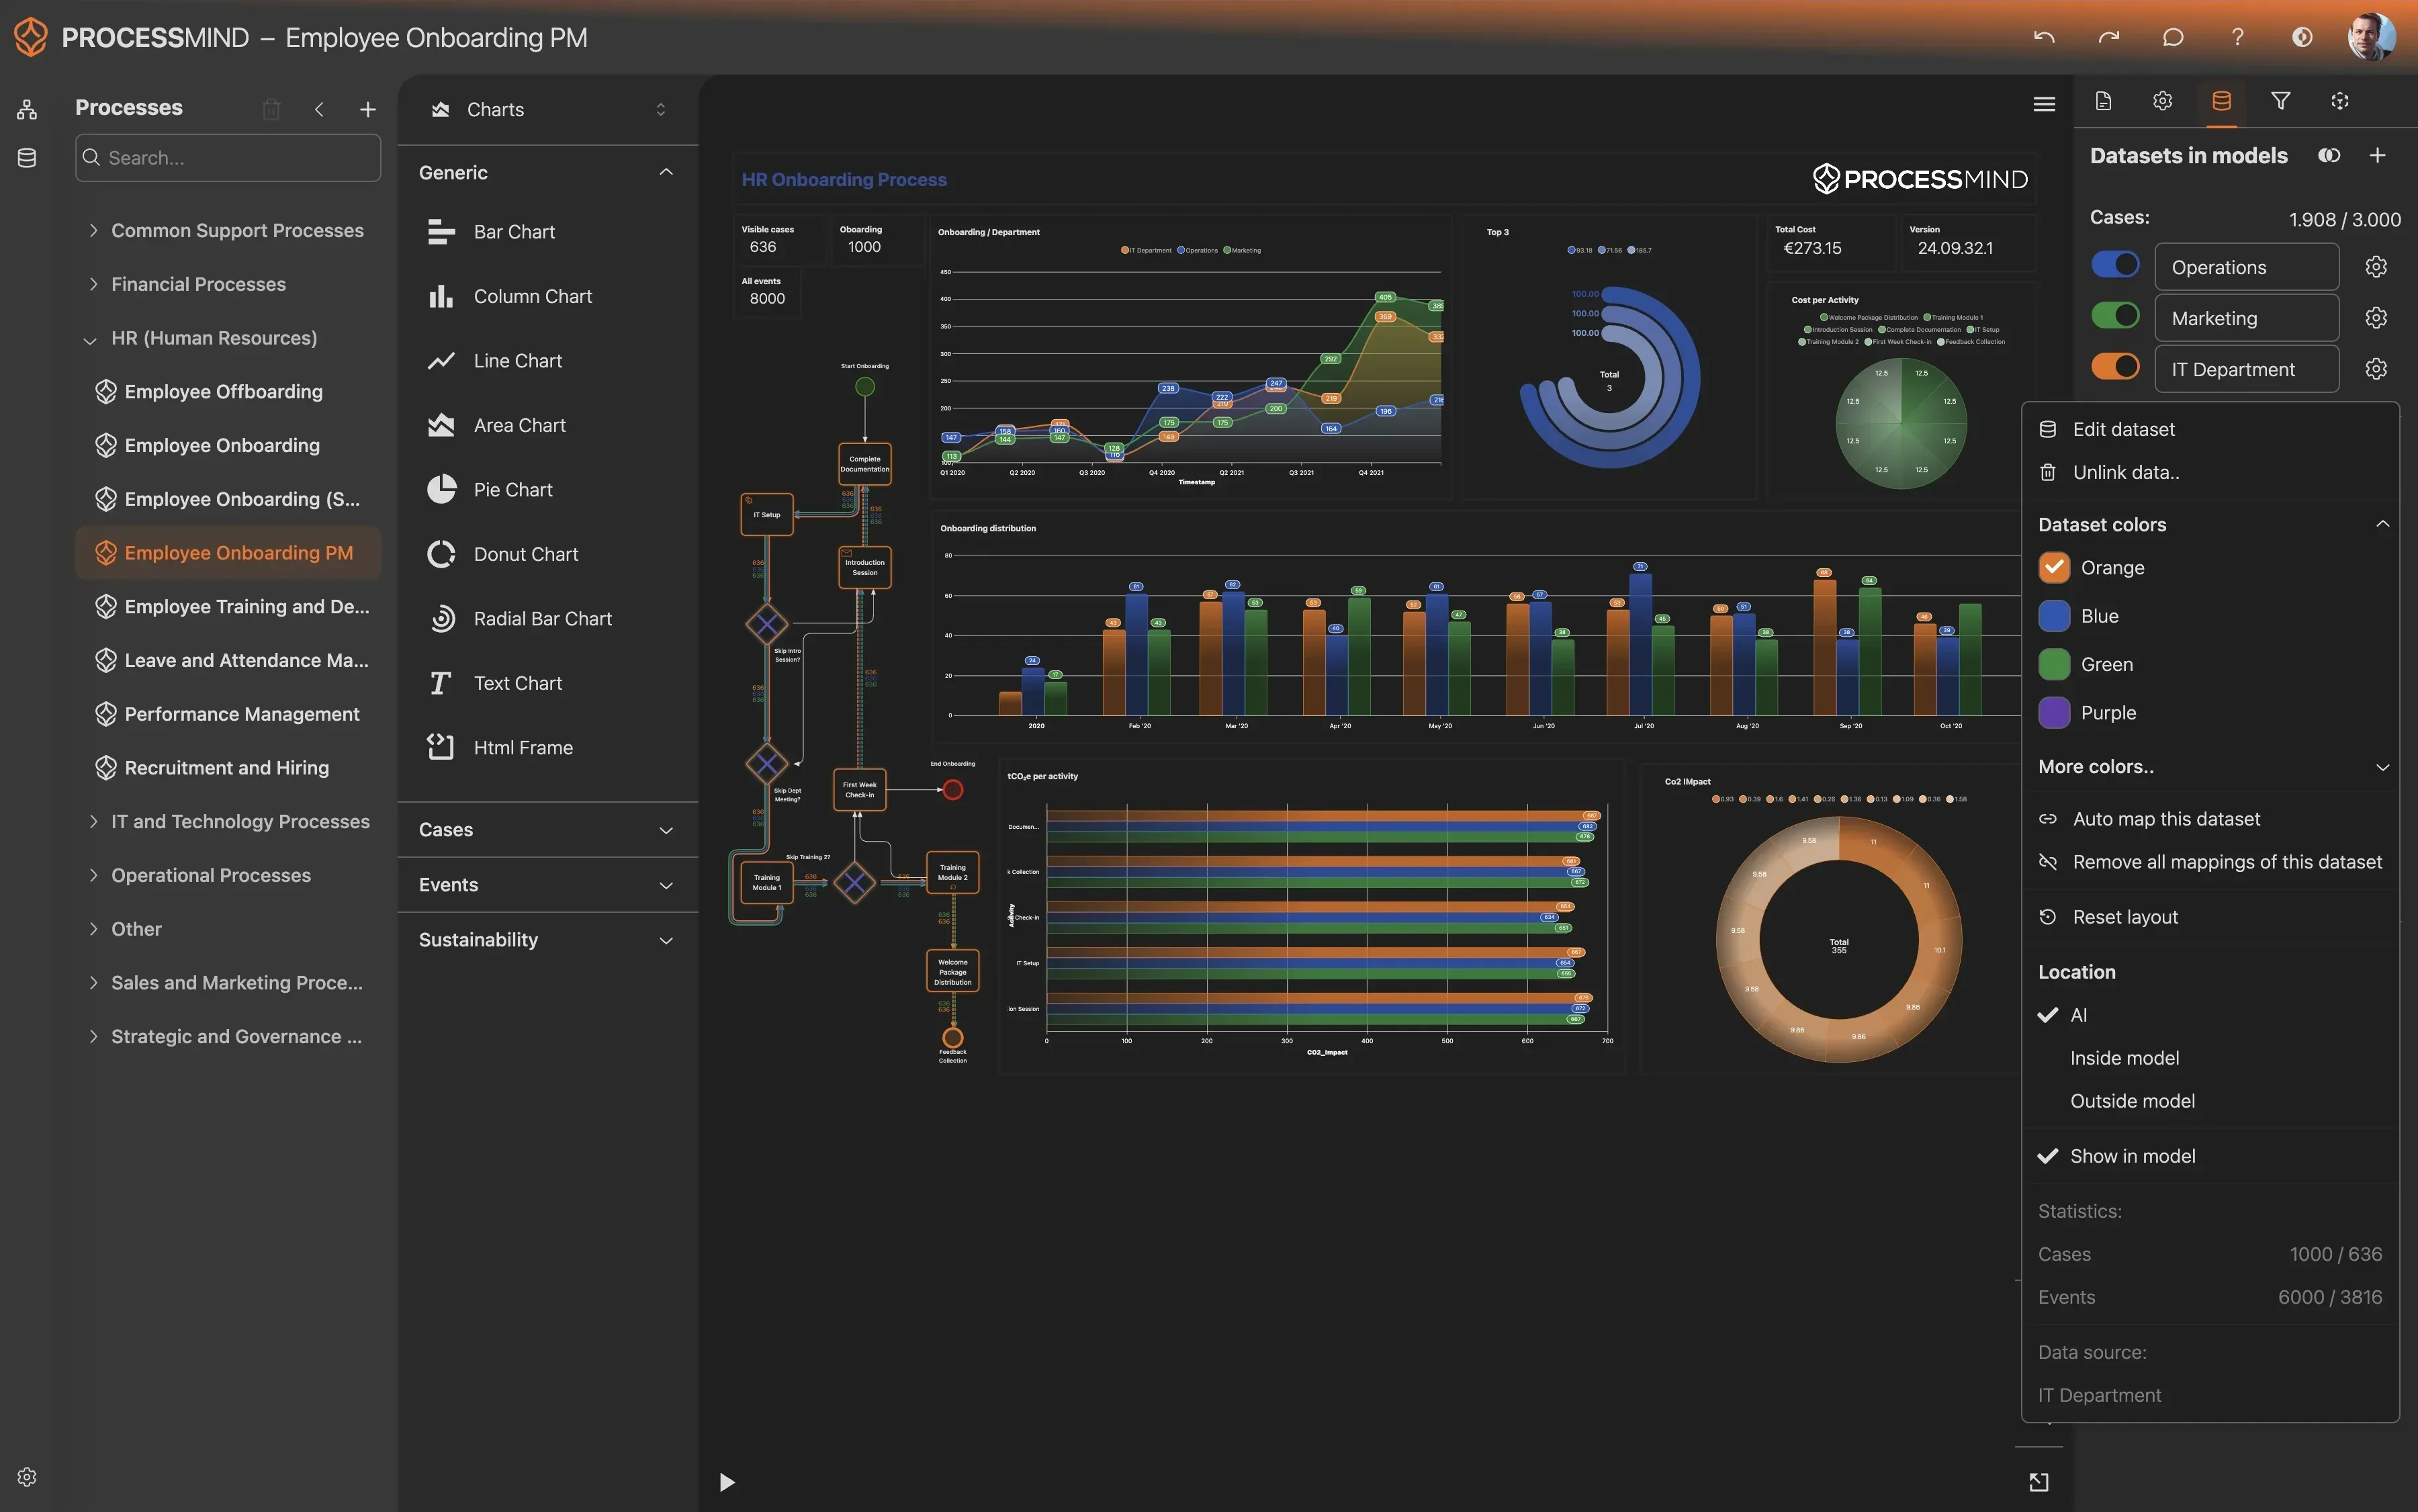
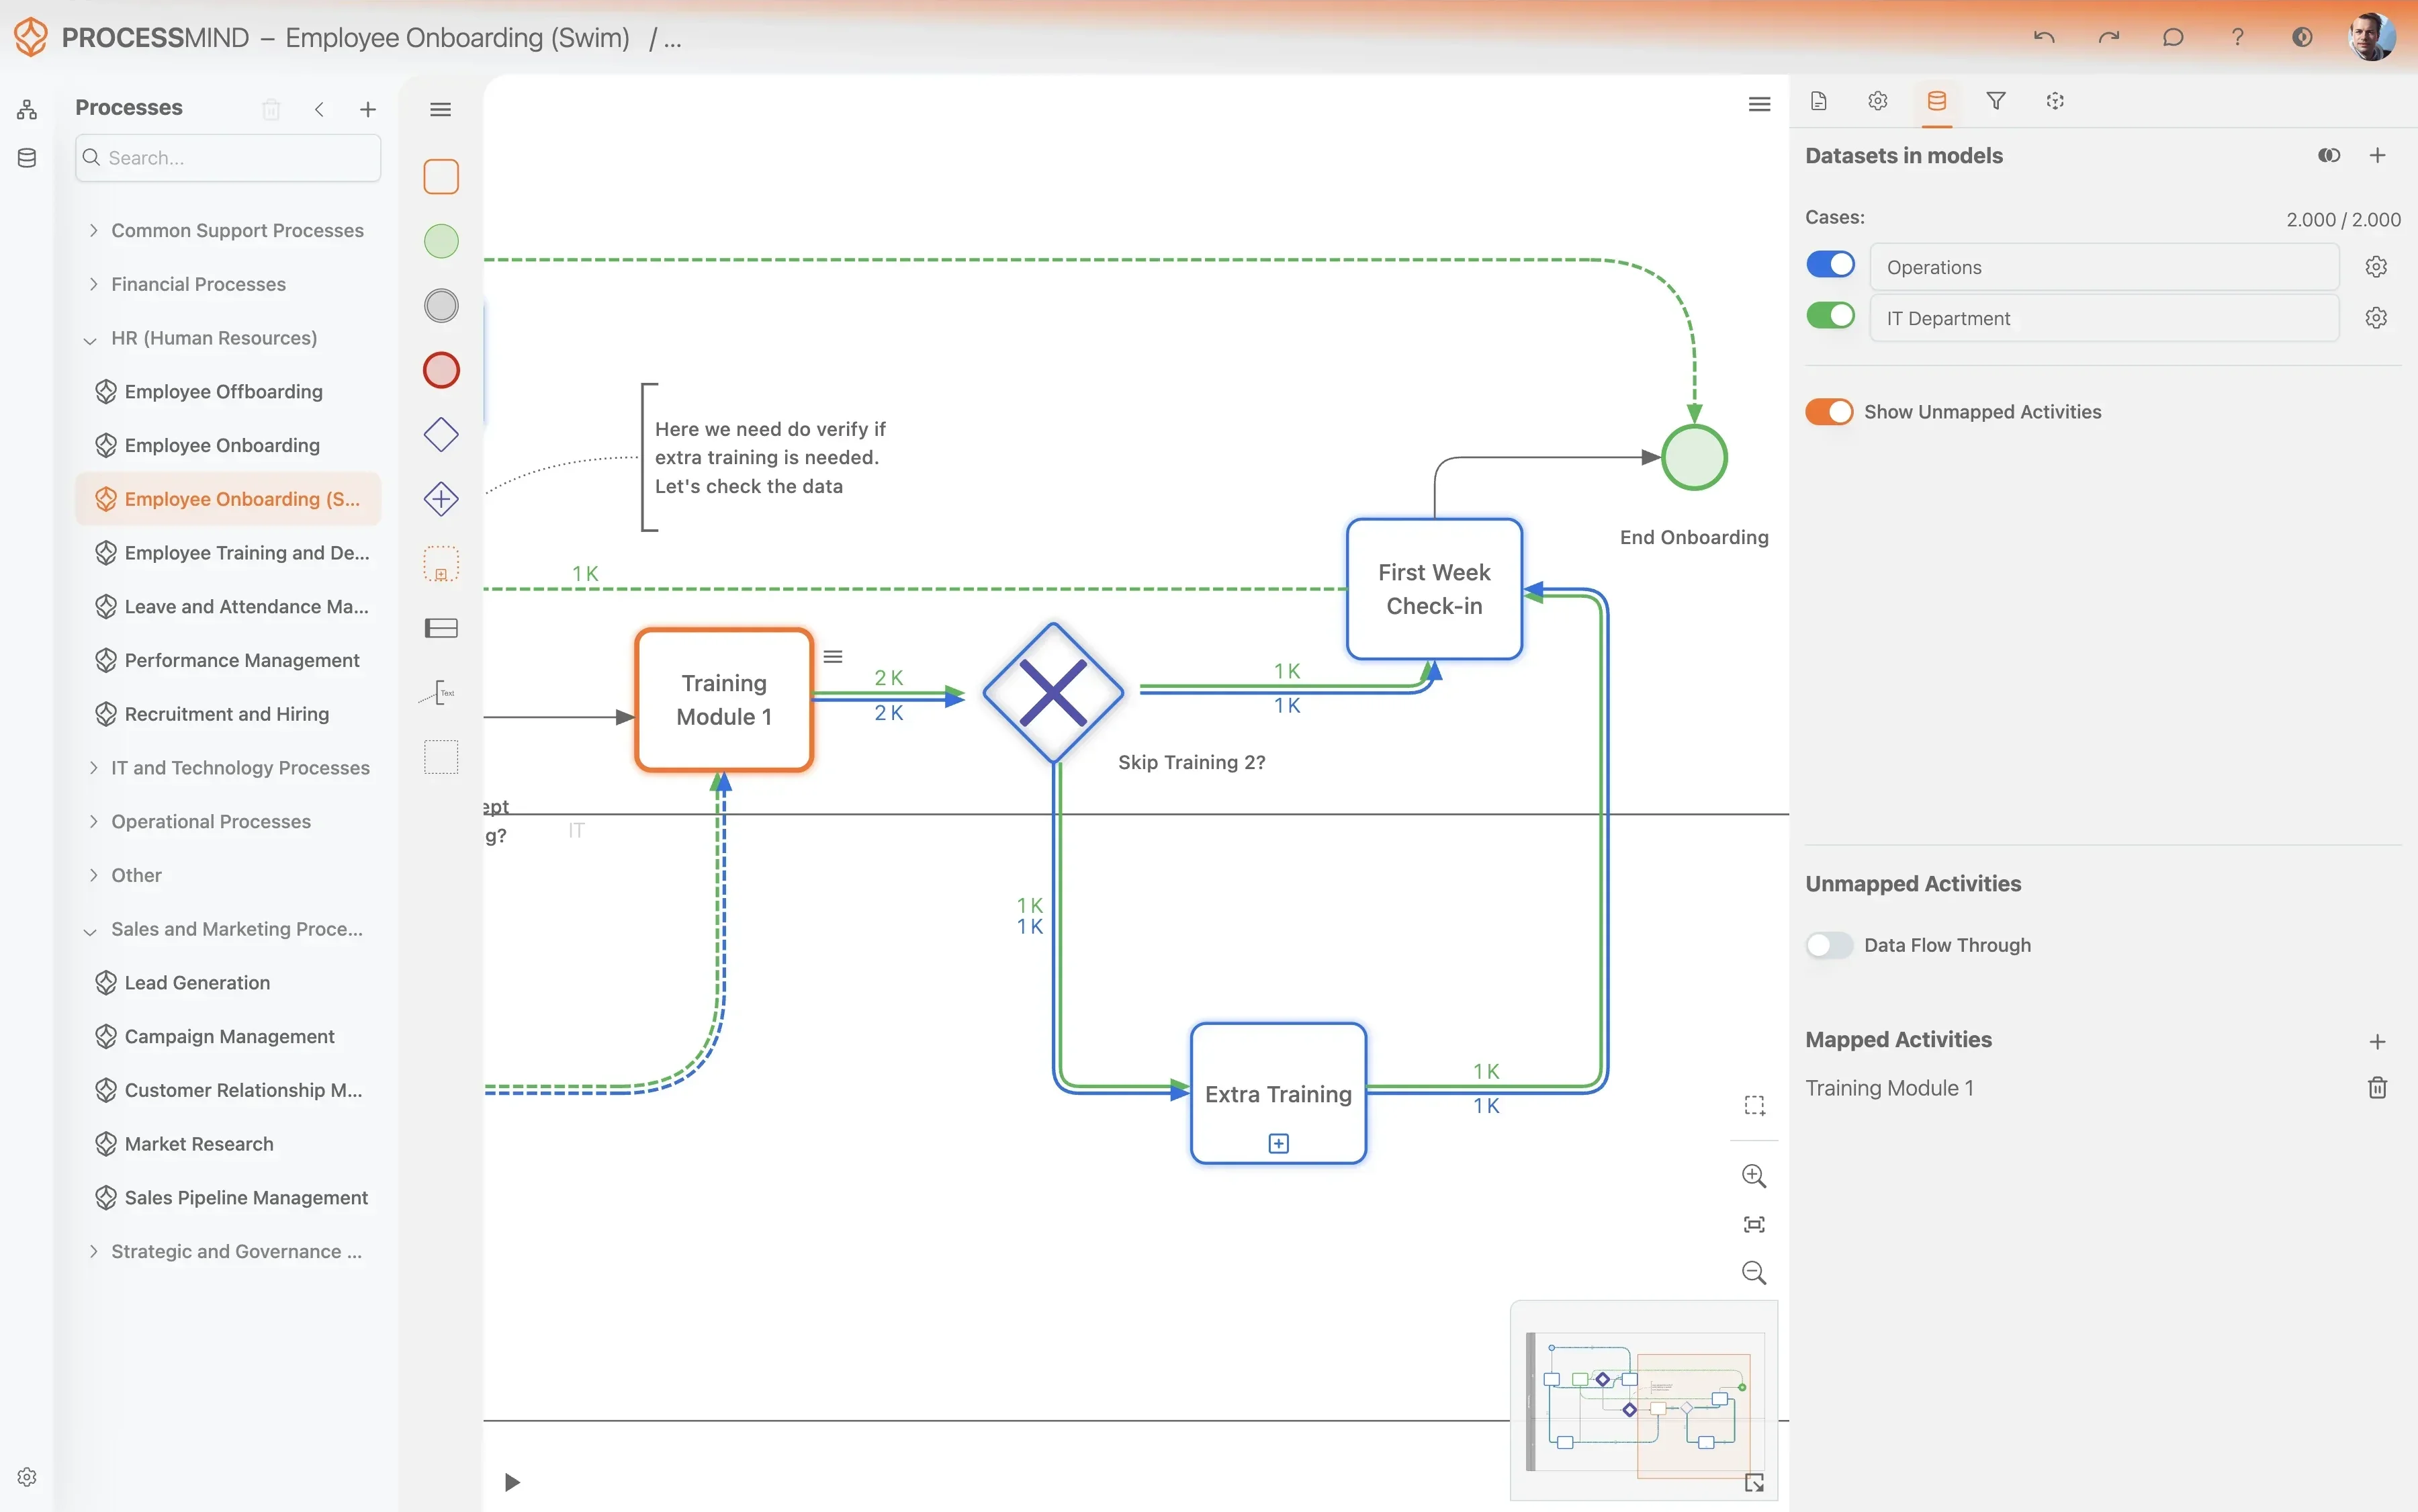
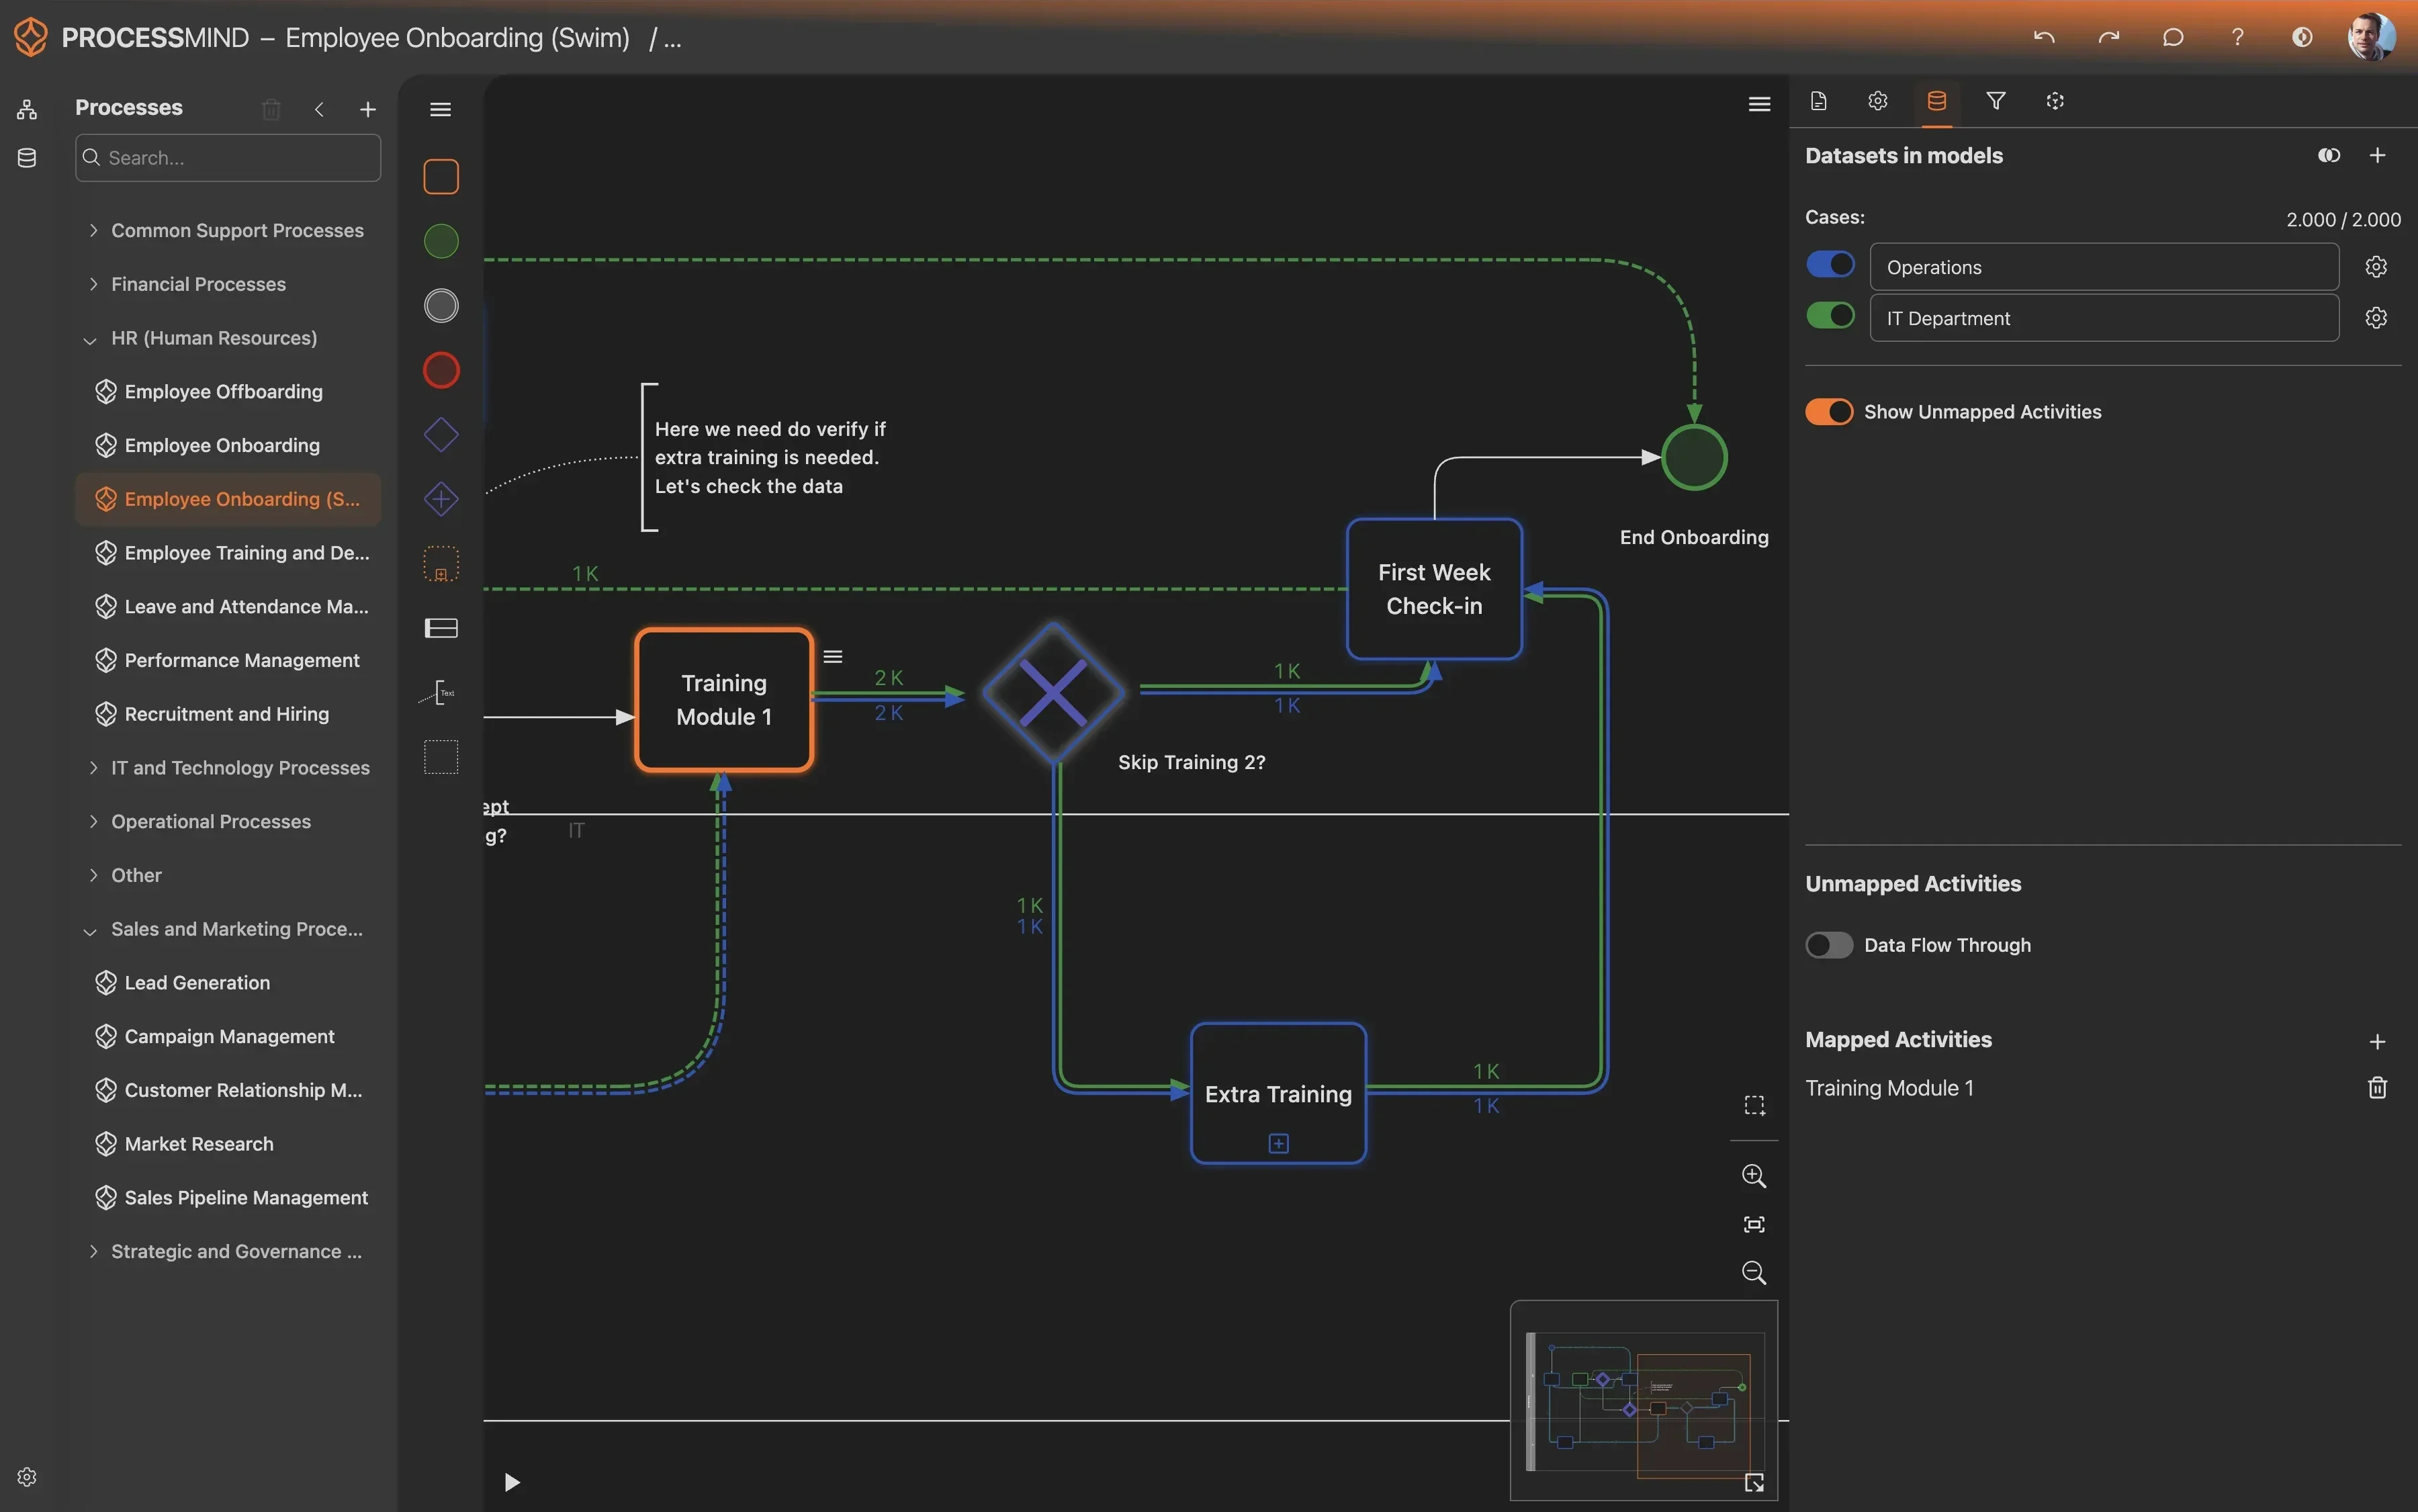
Notre plateforme vous aide à repérer les inefficacités et les goulots d’étranglement qui passent inaperçus dans vos processus métier essentiels. Identifiez facilement les étapes où les retards surviennent, de la demande initiale à la clôture du dossier, et mesurez leurs effets sur les délais et la conformité. En visualisant les flux de vos processus, vous pouvez optimiser les opérations, réduire les reprises et obtenir des résultats plus rapides, dans le respect des exigences.

Téléchargez notre modèle de données préconfiguré et découvrez les défis courants pour atteindre vos objectifs d’efficacité. Suivez notre plan d’amélioration en six étapes et consultez le guide du modèle de données pour transformer vos opérations.

Afficher la description détaillée

Pourquoi optimiser votre processus d’octroi de prêts ?

L’octroi de prêts est au cœur de l’activité de tout établissement prêteur. De la demande initiale au versement des fonds, le parcours est complexe. Pour les organisations qui utilisent Finastra Fusion Mortgagebot, l’efficacité de ce processus a une incidence directe sur la rentabilité, la satisfaction des clients et le respect des exigences réglementaires. Même avec des systèmes sophistiqués, la complexité des processus, les transferts manuels entre équipes et les variations imprévues peuvent créer d’importants goulots d’étranglement, augmenter les coûts opérationnels et allonger les temps de cycle. Dans un marché concurrentiel, approuver rapidement les prêts tout en respectant les exigences n’est pas seulement un objectif : c’est nécessaire pour fidéliser les clients et gagner des parts de marché.

Les inefficacités dans l’octroi de prêts peuvent se traduire par de longues périodes d’attente pour les demandeurs, une charge de travail accrue pour les agents de crédit, davantage de demandes abandonnées et même des manquements potentiels aux exigences de conformité. Pour rester compétitif et offrir une expérience satisfaisante aux clients comme aux équipes, il est essentiel de comprendre le déroulement réel du processus, de repérer les étapes où les demandes ralentissent ou s’écartent du parcours prévu et d’en déterminer les causes profondes.

Comment le Process Mining transforme l’analyse de l’octroi de prêts

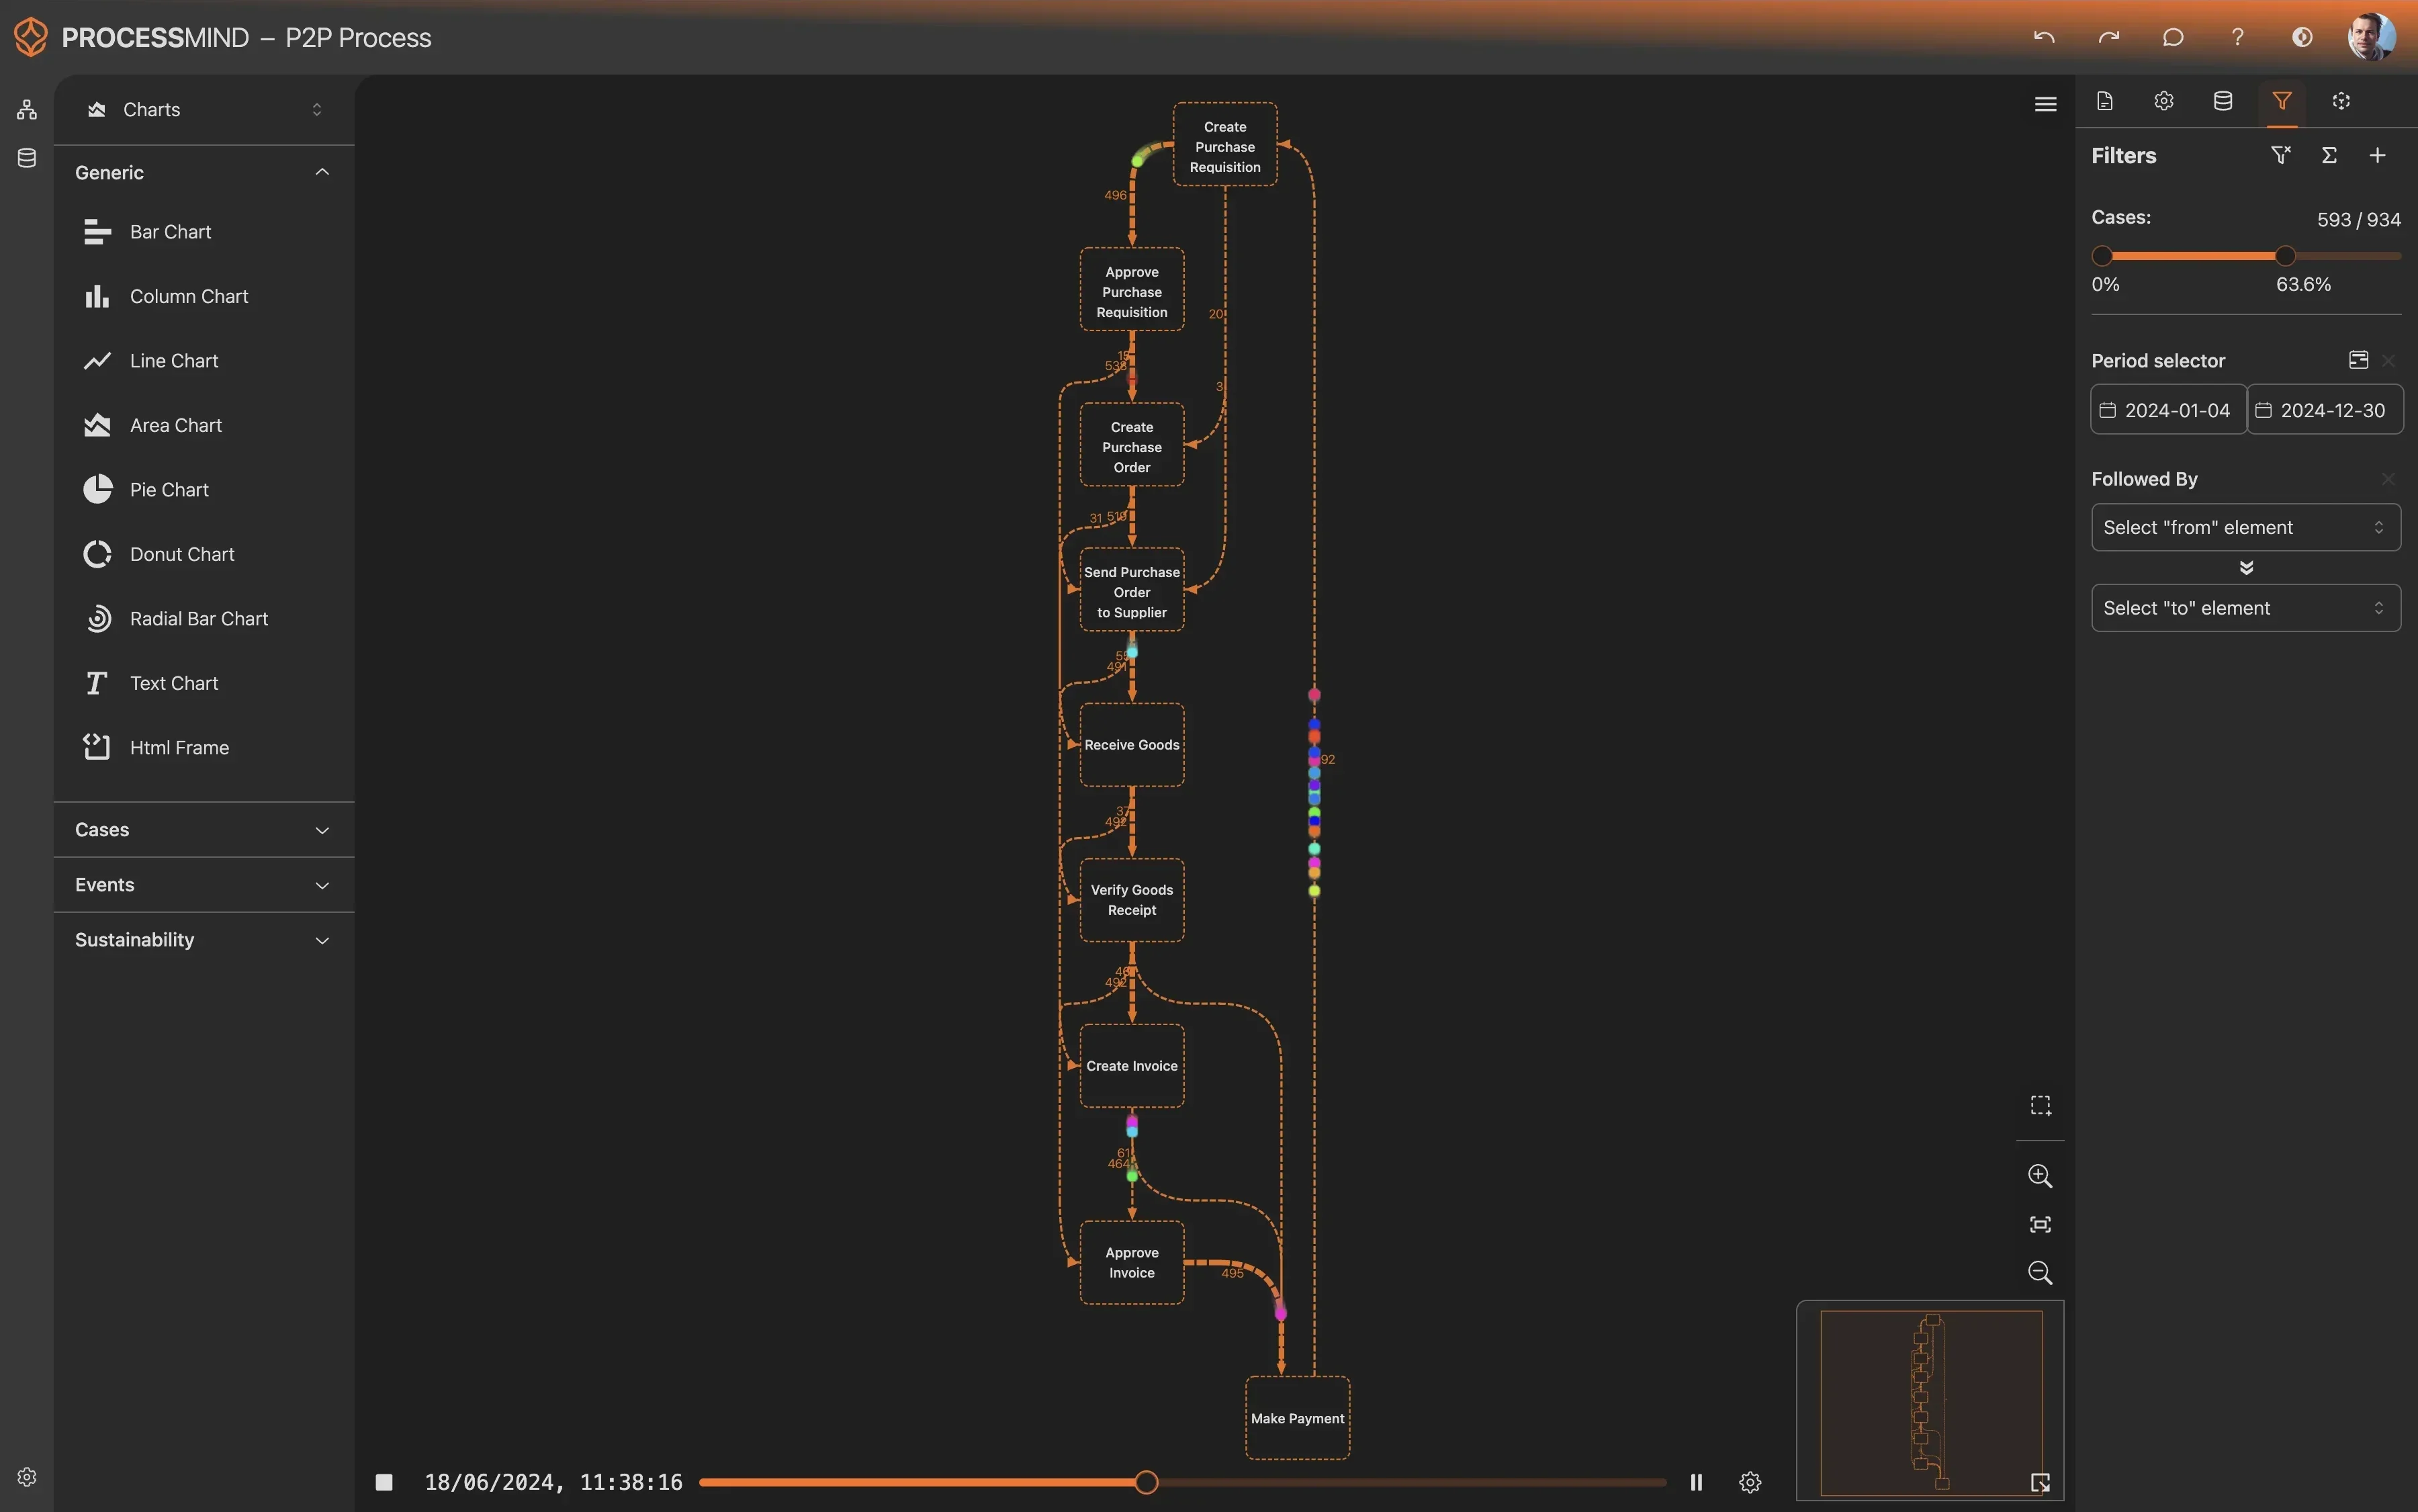
Le Process Mining permet d’analyser objectivement, à partir des données, le processus d’octroi de prêts dans Finastra Fusion Mortgagebot. En examinant les journaux d’événements générés par votre système, il reconstitue le parcours réel de chaque demande, de bout en bout. Vous voyez ainsi comment le processus se déroule réellement, et non seulement comment il devrait se dérouler.

Pour l’octroi de prêts, vous pouvez suivre précisément chaque demande, de son statut « Demande soumise » aux étapes « Vérification de crédit terminée », « Souscription commencée » et « Décision de prêt rendue », jusqu’au « Versement des fonds ». Cette visibilité complète vous permet de :

  • Visualiser les flux de travail réels : découvrez les différentes variantes du processus, y compris les écarts par rapport aux procédures opérationnelles standard.
  • Repérer les goulots d’étranglement : identifiez les étapes ou les transferts où les demandes sont bloquées, qu’il s’agisse d’une équipe de souscription surchargée, d’un retard dans la récupération de documents ou d’une file d’attente imprévue pour les approbations.
  • Mesurer les performances avec précision : obtenez des métriques précises pour chaque activité et pour les temps de cycle globaux, afin de comprendre où et pourquoi le traitement prend trop de temps.
  • Repérer les boucles de reprise : détectez les demandes renvoyées à plusieurs reprises pour obtenir des informations supplémentaires ou procéder à un nouvel examen. Ces retours peuvent révéler des problèmes lors de la collecte initiale des données ou de la prise de décision.

En utilisant les données détaillées de Finastra Fusion Mortgagebot, le Process Mining vous aide à dépasser les suppositions et à prendre des décisions d’amélioration fondées sur des faits.

Principaux axes d’amélioration révélés par le Process Mining

L’analyse des données d’octroi de prêts de Finastra Fusion Mortgagebot par le Process Mining met souvent en évidence plusieurs possibilités d’optimisation :

  • Optimiser la collecte et la validation des documents : repérez les types de documents ou les étapes de vérification qui entraînent les retards les plus longs. Vous pourrez alors envisager d’automatiser certaines tâches ou de revoir les flux de travail.
  • Optimiser la souscription et l’évaluation des risques : repérez les files d’attente, le travail en parallèle ou les dépendances séquentielles qui prolongent inutilement ces étapes importantes. L’analyse peut montrer où des ressources supplémentaires sont nécessaires ou quelles politiques pourraient être ajustées.
  • Améliorer l’efficacité de la prise de décision : analysez les parcours menant à différentes décisions, comme l’approbation, le refus ou le retrait d’une demande, pour repérer les incohérences et les possibilités d’accélérer les approbations sous conditions.
  • Réduire les transferts manuels et les reprises : repérez les étapes où les demandes reviennent souvent à une étape antérieure. Cela peut indiquer qu’il faut clarifier les consignes, mieux intégrer les systèmes ou améliorer la formation.
  • Améliorer le respect des exigences de conformité : détectez automatiquement les écarts par rapport aux exigences réglementaires ou aux politiques internes afin de réduire les risques en amont et de mieux préparer les audits.

Ces analyses vous permettent de cibler des changements précis et à fort impact, plutôt que de lancer des initiatives générales fondées sur des suppositions.

Résultats attendus : des avantages mesurables pour vos opérations de prêt

En vous appuyant sur les analyses du Process Mining, votre organisation peut obtenir des améliorations concrètes et mesurables de son processus d’octroi de prêts dans Finastra Fusion Mortgagebot :

  • Réduire le temps de cycle des prêts : accélérez l’ensemble du parcours, des approbations au versement des fonds, pour améliorer la satisfaction des clients et la réputation de votre établissement.
  • Réduire les coûts opérationnels : éliminez les étapes inefficaces, limitez les reprises et répartissez mieux les ressources afin de réaliser des économies importantes.
  • Renforcer la conformité et la gestion des risques : repérez et corrigez les écarts de processus en amont, respectez les exigences réglementaires et réduisez les risques liés aux audits.
  • Améliorer l’expérience client : répondez plus rapidement et simplifiez le parcours de demande pour renforcer la fidélité et les recommandations positives.
  • Augmenter le volume traité : traitez davantage de demandes de prêt avec les ressources existantes et accroissez la capacité de prêt de votre établissement.
  • Mieux répartir les ressources : permettez à vos agents de crédit et à vos équipes d’assistance de se consacrer aux tâches qui apportent de la valeur, pour améliorer leur motivation et leur productivité.

En définitive, l’optimisation des processus rend vos opérations de prêt plus réactives, conformes et rentables.

Premiers pas vers l’optimisation du processus d’octroi de prêts

L’optimisation du processus d’octroi de prêts dans Finastra Fusion Mortgagebot est une démarche stratégique qui peut produire des résultats clairs et mesurables. Notre approche de Process Mining vous fournit les outils et la méthode nécessaires pour connecter rapidement vos données, visualiser vos processus réels et repérer des pistes d’amélioration concrètes. Appuyez-vous dès aujourd’hui sur vos données pour transformer vos opérations de prêt, réduire les goulots d’étranglement et améliorer l’efficacité et la conformité.

Octroi de prêts Prêts hypothécaires Processus de souscription Approbation de crédit Traitement des prêts Efficacité du processus de prêt Gestion de la conformité Services financiers Flux de travail de traitement des demandes Décision de crédit Processus hypothécaire Cycle de vie d’un prêt

Problèmes et difficultés courants

Repérez les difficultés qui vous concernent

Les longs temps de cycle entre le dépôt d’une demande et le versement des fonds nuisent à la satisfaction des clients et aux objectifs de revenus. Les retards à des étapes clés, comme la souscription ou la validation des documents, peuvent frustrer les demandeurs et augmenter les coûts opérationnels.
ProcessMind met en évidence les étapes et les parcours précis qui allongent le traitement des demandes de prêt dans Finastra Fusion Mortgagebot. Il repère les goulots d’étranglement cachés et montre où les variations du processus prolongent les délais, afin de vous aider à cibler les améliorations et à accélérer le traitement des prêts.

L’étape de souscription devient souvent un point de blocage, entraînant des retards accumulés et le non-respect des accords de niveau de service. La surcharge des agents de crédit, la complexité des dossiers ou des processus d’examen inefficaces peuvent retarder considérablement l’approbation des prêts et ralentir l’ensemble du flux de travail dans Finastra Fusion Mortgagebot.
ProcessMind visualise le déroulement de la souscription, révèle les temps d’attente, repère les ressources ou les types de prêts à l’origine des retards les plus importants et met en évidence les causes profondes de ces goulots d’étranglement pour accélérer leur résolution.

Un nombre important de demandes de prêt sont rejetées tardivement, ce qui mobilise inutilement des ressources précieuses et frustre les demandeurs. Cela peut indiquer que les demandes inadmissibles ne sont pas repérées assez tôt ou que les critères de décision varient selon les canaux ou les agents.
ProcessMind met au jour les parcours qui conduisent le plus souvent au rejet d’une demande dans Finastra Fusion Mortgagebot. Il repère les signes précurseurs et les étapes où une intervention pourrait améliorer l’évaluation des demandeurs ou favoriser une issue plus favorable, tout en optimisant la répartition des ressources.

Les écarts par rapport aux étapes réglementaires requises ou aux politiques internes lors de l’octroi de prêts exposent l’organisation à des risques importants en matière de conformité et à d’éventuels échecs d’audit. Ces variations non autorisées peuvent entraîner des amendes, nuire à la réputation et réduire l’efficacité opérationnelle.
ProcessMind détecte automatiquement les variations de processus et les séquences non standard dans votre environnement Finastra Fusion Mortgagebot. Il met en évidence les cas précis de non-conformité, afin de vous permettre d’appliquer des flux de travail standardisés et de vérifier que chaque prêt respecte les exigences réglementaires.

Les demandes répétées des mêmes documents, les retards dans la réception des pièces nécessaires ou la perte de formulaires transmis allongent le cycle d’octroi des prêts. Ces inefficacités frustrent les demandeurs et imposent à vos équipes un travail manuel et un temps de traitement supplémentaires.
ProcessMind cartographie l’ensemble du cycle de demande et de réception des documents dans Finastra Fusion Mortgagebot. La plateforme repère les documents souvent demandés plusieurs fois et les retards de réception, afin d’optimiser les stratégies de communication et de collecte.

Le manque de transparence ou de standardisation dans la prise de décision peut entraîner des résultats incohérents et nuire à l’équité, à la conformité et à la confiance des demandeurs. Les critères appliqués peuvent varier d’un agent de crédit ou d’une agence à l’autre, ce qui rend les décisions imprévisibles.
ProcessMind retrace le parcours décisionnel complet de chaque prêt dans Finastra Fusion Mortgagebot. La plateforme relie les décisions finales aux activités concernées, à des attributs tels que les scores de crédit et aux motifs associés. Vous pouvez ainsi repérer les incohérences et standardiser les pratiques pour accorder les prêts de manière plus équitable et prévisible.

Certains agents de crédit, certaines équipes ou agences sont régulièrement débordés, tandis que d’autres disposent d’une capacité largement inutilisée. Ce déséquilibre favorise l’épuisement professionnel, allonge les délais de traitement dans certains secteurs et nuit à l’efficacité opérationnelle globale.
ProcessMind analyse la répartition des activités entre les ressources de Finastra Fusion Mortgagebot. La plateforme montre qui traite quelles tâches et pendant combien de temps, et repère les déséquilibres de charge de travail. Ces éléments vous aident à optimiser les effectifs et l’attribution des tâches.

Votre organisation ne respecte pas régulièrement les accords de niveau de service internes ou externes pour le traitement de certains types de prêts ou de certaines étapes. Cela peut nuire à la satisfaction des clients et à votre réputation sur le marché, et entraîner des pénalités.
ProcessMind surveille en continu le processus d’octroi des prêts dans Finastra Fusion Mortgagebot au regard des objectifs de SLA définis. La plateforme repère les étapes ou les parcours à l’origine des dépassements et en analyse les causes afin de vous aider à prévenir de futurs manquements.

Les demandes de prêt reviennent souvent à des étapes de vérification ou de correction, ou passent par des étapes redondantes qui font perdre du temps et mobilisent inutilement les équipes. Ces boucles de reprise augmentent les coûts opérationnels et allongent les délais de traitement.
ProcessMind visualise toutes les boucles de reprise et les activités redondantes dans les flux de travail de Finastra Fusion Mortgagebot. La plateforme en mesure la fréquence et l’impact, afin que vous puissiez optimiser les processus et supprimer les étapes inutiles.

Les demandeurs doivent souvent patienter longtemps, reçoivent des communications incohérentes ou se heurtent à un parcours complexe. Leur frustration peut vous faire perdre des clients. Une expérience décevante peut aussi nuire à votre réputation et réduire les recommandations.
ProcessMind cartographie le parcours complet du demandeur dans le processus Finastra Fusion Mortgagebot, de la soumission de la demande au versement des fonds. La plateforme met en évidence les longues périodes d’attente, les demandes fréquentes de précisions et les retards inattendus, afin que vous puissiez améliorer l’expérience.

Objectifs habituels

Définissez les critères de réussite

L’objectif est de réduire le délai total entre la soumission d’une demande et le versement des fonds pour les prêts traités dans Finastra Fusion Mortgagebot. Des délais plus courts accélèrent la génération de revenus et améliorent nettement la satisfaction des demandeurs, tout en réduisant le risque qu’ils se tournent vers d’autres prêteurs. ProcessMind révèle les temps de traitement réels de bout en bout, repère les retards et leurs causes à chaque étape de l’octroi, et met en évidence les goulots d’étranglement. L’analyse de la durée des activités et de l’affectation des ressources permet de cibler les interventions et de réduire potentiellement le temps de traitement moyen de 15 à 20 %.

L’objectif est d’améliorer l’efficacité de la phase d’étude des demandes de prêt dans Finastra Fusion Mortgagebot, en supprimant les étapes inutiles et en réduisant les temps d’attente. Un processus d’étude optimisé accélère les décisions et le traitement des demandes, tout en s’attaquant à un goulot d’étranglement important. ProcessMind visualise les parcours complexes de cette phase, révèle les écarts par rapport au processus prévu et repère les activités ou les contraintes de ressources à l’origine des retards. La plateforme vous aide à analyser le débit, à repérer les boucles de reprise et à simuler des changements de processus pour réduire le temps de cycle de cette phase jusqu’à 25 %.

L’objectif est de réduire la proportion de demandes de prêt refusées dans Finastra Fusion Mortgagebot, tout en maintenant les critères de risque. Un taux de rejet plus faible témoigne d’une meilleure qualification initiale, d’exigences plus claires et d’un traitement amélioré. Il contribue à augmenter les taux de conversion et à obtenir de meilleurs résultats commerciaux. ProcessMind analyse le parcours des demandes rejetées pour repérer les schémas récurrents, les points de décision et les activités qui précèdent souvent un refus. La plateforme met en évidence les cas où les demandeurs ont pu être mal orientés ou où la qualité des données pose problème. Vous pouvez ainsi améliorer les premières étapes du processus et réduire les rejets de 10 à 15 %.

L’objectif est de veiller à ce que chaque processus d’octroi de prêt dans Finastra Fusion Mortgagebot respecte strictement la réglementation financière applicable et les politiques internes. Le non-respect de ces exigences peut entraîner de lourdes amendes, nuire à votre réputation et donner lieu à des poursuites judiciaires. La conformité est donc essentielle à la pérennité de l’activité. ProcessMind compare l’exécution réelle du processus aux modèles de conformité prédéfinis grâce au contrôle de conformité, et signale immédiatement les écarts et les étapes non autorisées. La plateforme vous donne une vue claire des parcours non conformes et de leur fréquence, afin de prendre des mesures préventives et de viser une conformité totale pour toutes les demandes de prêt.

Accélérer la collecte des documents consiste à réduire le temps nécessaire pour demander, recevoir et valider les pièces justificatives des demandes de prêt dans Finastra Fusion Mortgagebot. Une collecte plus rapide limite les retards de traitement, améliore l’expérience des demandeurs et libère du temps pour les agents de crédit, qui peuvent se consacrer à d’autres tâches importantes. ProcessMind cartographie le sous-processus de collecte des documents et repère les goulots d’étranglement, les demandes répétées et les longues attentes entre des activités telles que « Supporting Documents Requested » et « Supporting Documents Received ». La plateforme vous aide à déterminer comment numériser, automatiser ou repenser la collecte, avec une réduction potentielle de 30 % de la durée de cette phase.

L’objectif est de réduire les écarts dans le traitement de demandes de prêt similaires dans Finastra Fusion Mortgagebot, afin de garantir des décisions équitables et prévisibles. Des décisions cohérentes renforcent la confiance, réduisent les recours et améliorent l’efficacité opérationnelle en limitant les biais subjectifs et en veillant au respect des critères de prêt établis. ProcessMind analyse les parcours qui mènent à différents attributs « Decision Outcome » pour des cas présentant un « Applicant Type » et une « Risk Category » similaires. La plateforme repère où et pourquoi les incohérences surviennent, ainsi que les variations dans les activités « Underwriting Commenced » ou « Risk Assessment Performed ». Ces éléments vous aident à standardiser la prise de décision et à réduire les écarts de 20 %.

L’objectif est de répartir plus équitablement les tâches liées aux demandes de prêt entre les agents de crédit dans Finastra Fusion Mortgagebot, afin de prévenir l’épuisement professionnel et d’améliorer la productivité de l’équipe. Une charge équilibrée évite que certains agents soient débordés tandis que d’autres sont sous-occupés, ce qui améliore l’efficacité du traitement et la qualité du service. ProcessMind analyse l’affectation des ressources et la répartition des tâches à partir de l’attribut « Assigned Loan Officer ». La plateforme repère les déséquilibres dans les files de travail et les temps de traitement de chaque agent, ainsi que les goulots d’étranglement qui en résultent. Vous pouvez alors réaffecter les tâches et améliorer le débit global de 10 à 15 %.

L’objectif est de veiller à ce que toutes les demandes de prêt dans Finastra Fusion Mortgagebot respectent ou dépassent les objectifs définis dans les accords de niveau de service (SLA), notamment l’objectif « Underwriting SLA Target ». Le respect régulier des SLA renforce la confiance des clients, évite les pénalités et témoigne d’un processus bien géré et prévisible. ProcessMind compare directement les durées réelles du processus à l’objectif « Underwriting SLA Target » et aux autres SLA implicites. La plateforme repère clairement les cas qui dépassent les objectifs et l’étape concernée, puis en identifie les causes. Vous pouvez ainsi cibler les interventions et améliorer le respect des SLA d’au moins 20 %.

L’objectif est de supprimer les répétitions et les tâches en double dans le processus d’octroi des prêts de Finastra Fusion Mortgagebot. La réduction des reprises diminue les coûts de traitement, raccourcit les temps de cycle et améliore l’efficacité et la qualité globales des opérations de prêt. ProcessMind met en évidence les boucles du processus et les activités répétées, par exemple lorsque « Supporting Documents Requested » est suivi d’une nouvelle demande identique parce que le dossier initial était incomplet. La plateforme mesure l’impact des reprises pour vous aider à repenser le processus, à supprimer les étapes redondantes et à améliorer l’efficacité de 15 à 20 %.

L’objectif est de rendre le processus de demande de prêt de bout en bout dans Finastra Fusion Mortgagebot plus clair et moins frustrant pour les demandeurs. Une meilleure expérience accroît leur satisfaction, améliore les taux de conversion, suscite des recommandations positives et renforce leur fidélité. ProcessMind analyse le parcours entre « Application Submitted » et « Funds Disbursed » pour repérer les points de friction, les longues attentes et les étapes difficiles à comprendre du point de vue du demandeur. La plateforme met en évidence les ruptures de communication et les échanges excessifs, afin que vous puissiez améliorer l’expérience et augmenter de 10 % les scores de satisfaction des demandeurs.

L’objectif est de réduire nettement le délai nécessaire pour qu’une demande de prêt dans Finastra Fusion Mortgagebot aboutisse à une décision finale, « Loan Decision Rendered ». Des approbations plus rapides renforcent votre compétitivité, réduisent les abandons et augmentent le débit global, avec un effet direct sur les revenus. ProcessMind suit précisément la durée du sous-processus d’approbation, de l’examen initial aux vérifications de crédit et à l’étude du dossier, jusqu’à la décision finale. La plateforme repère les activités et les points de décision qui entraînent des retards, afin de cibler les interventions et de réduire le cycle d’approbation jusqu’à 20 %.

Les 6 étapes pour améliorer l’octroi des prêts

1

Télécharger le modèle

Que faire

Récupérez le modèle Excel préconfiguré pour l’octroi de prêts et adapté aux données de Finastra Fusion Mortgagebot. Il fournit la structure requise pour vos données de processus.

Pourquoi est-ce important ?

Un modèle standardisé garantit la cohérence des données et leur compatibilité avec ProcessMind. Il simplifie la préparation de l’analyse et évite les problèmes courants lors de l’importation.

Résultat attendu

Vous disposerez du modèle adapté, prêt à être rempli avec vos données Finastra Fusion Mortgagebot.

CE QUE VOUS OBTIENDREZ

Améliorez l’efficacité de l’octroi de prêts avec Finastra

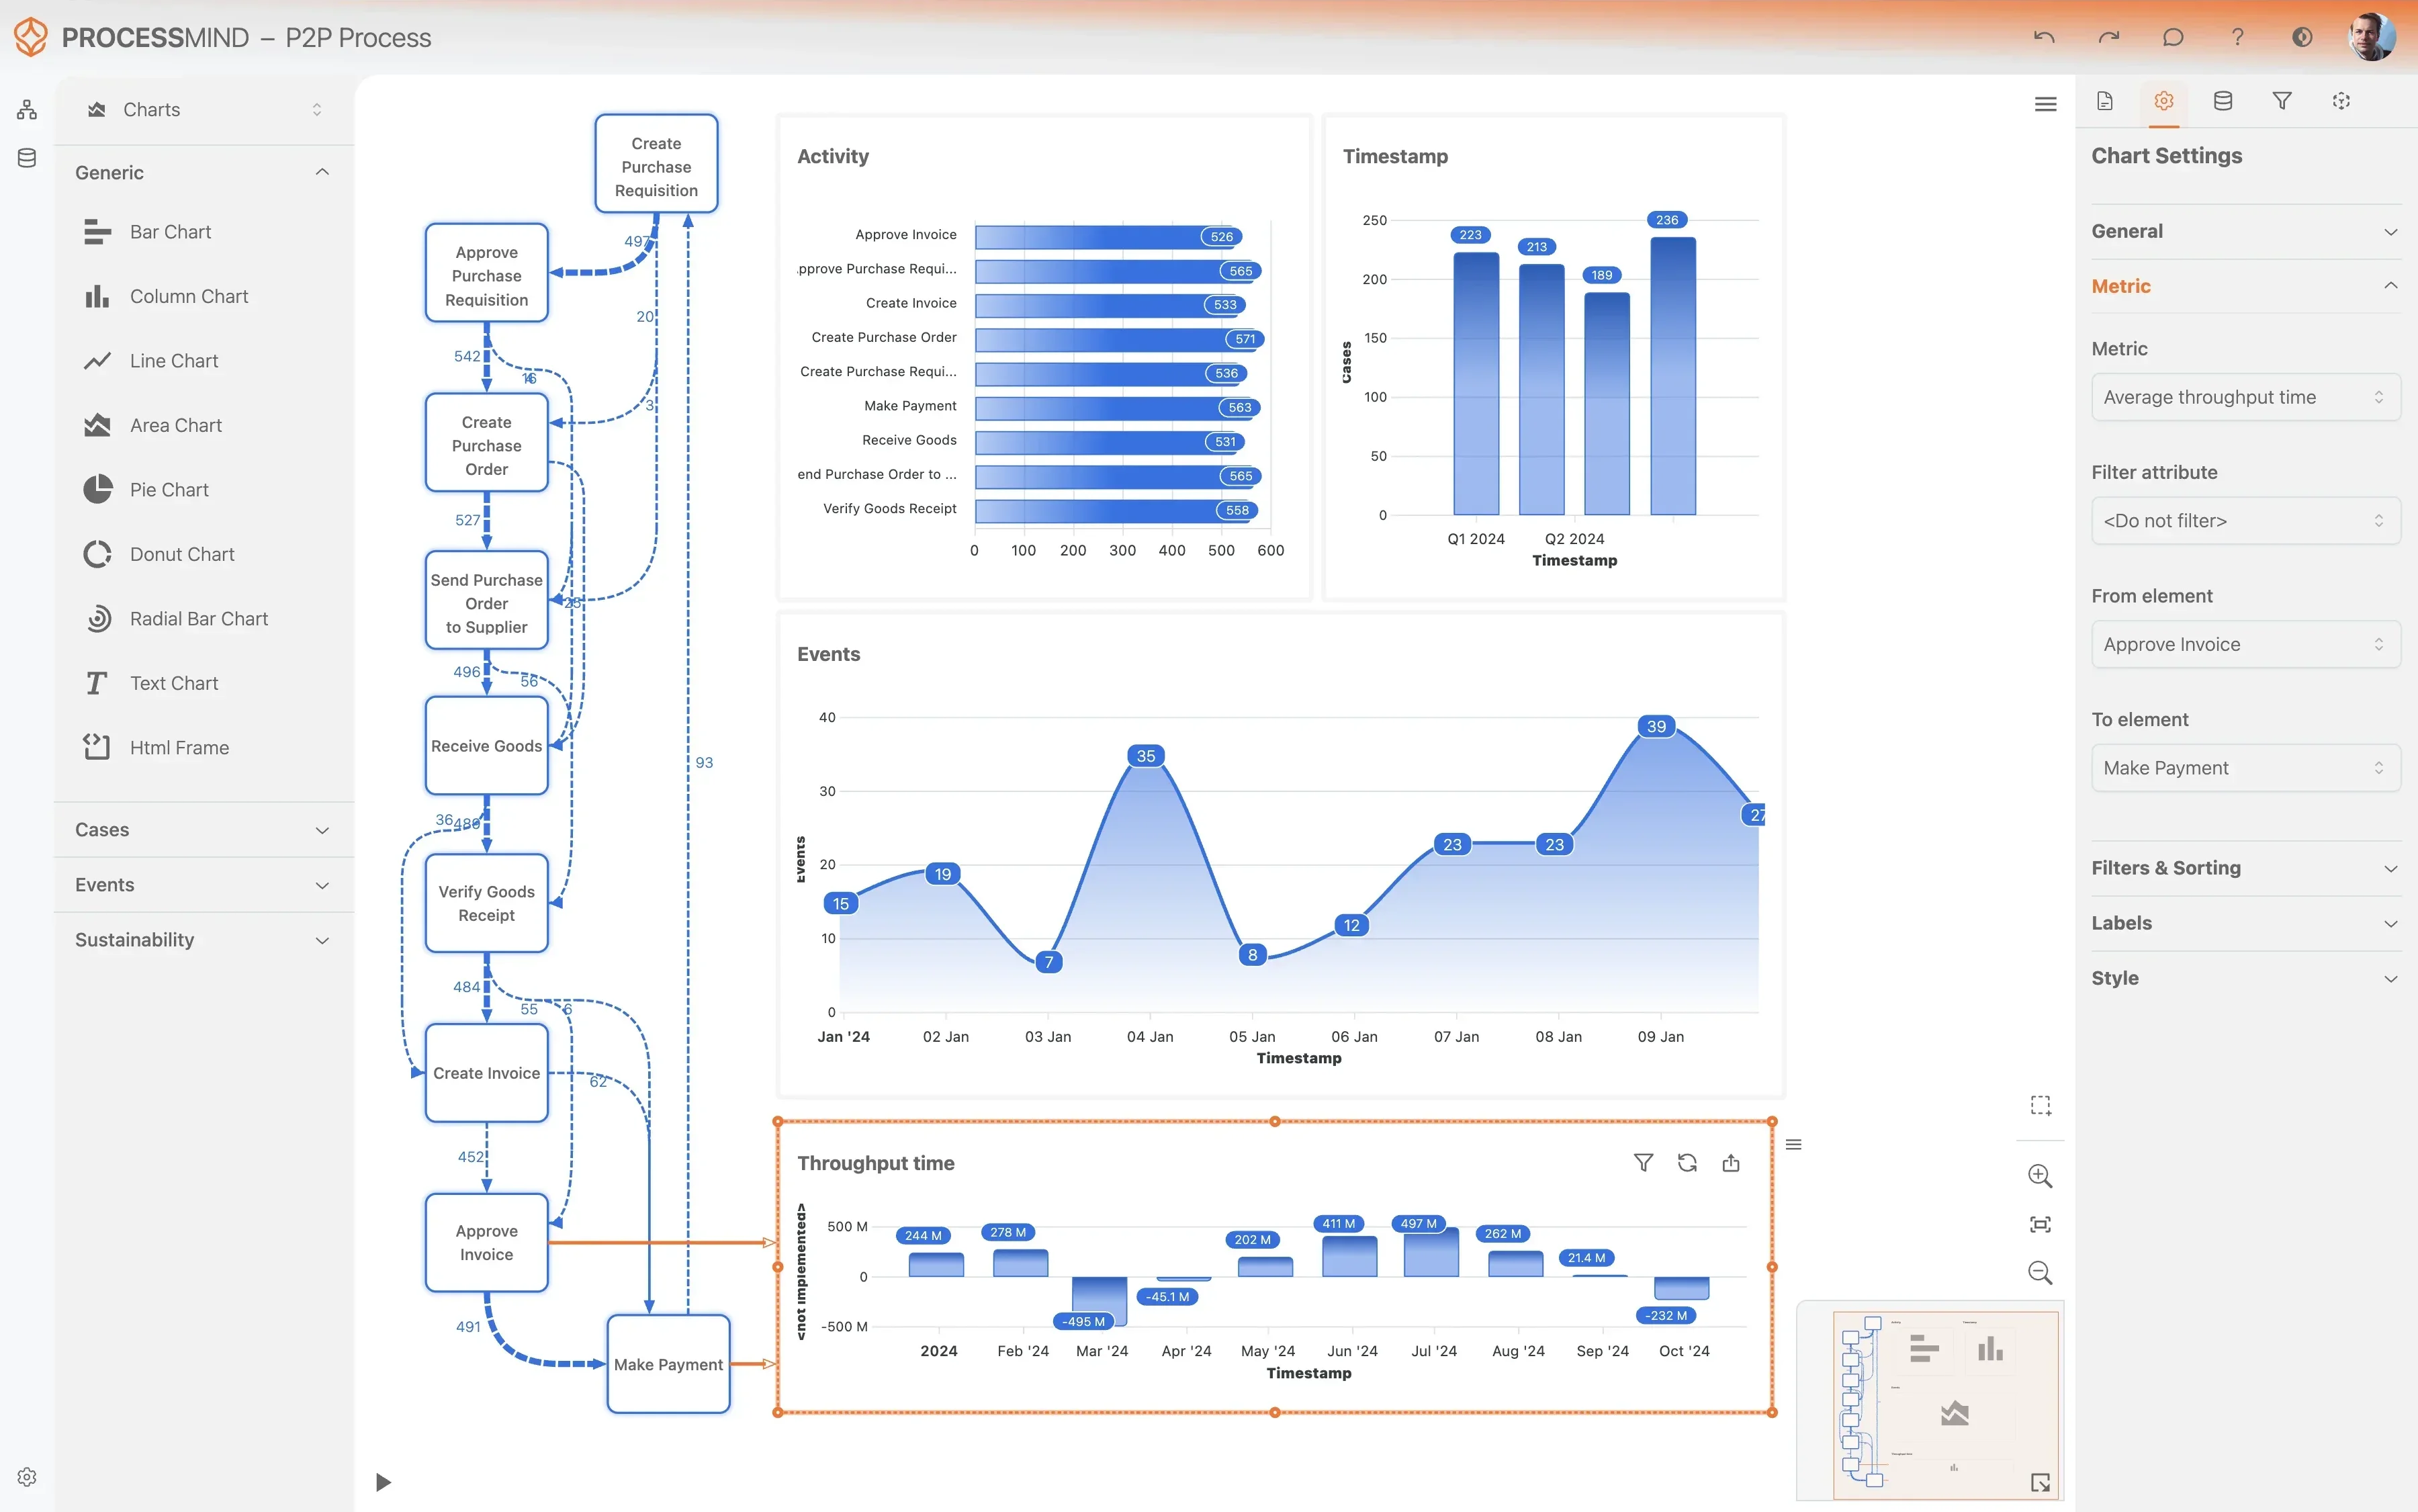
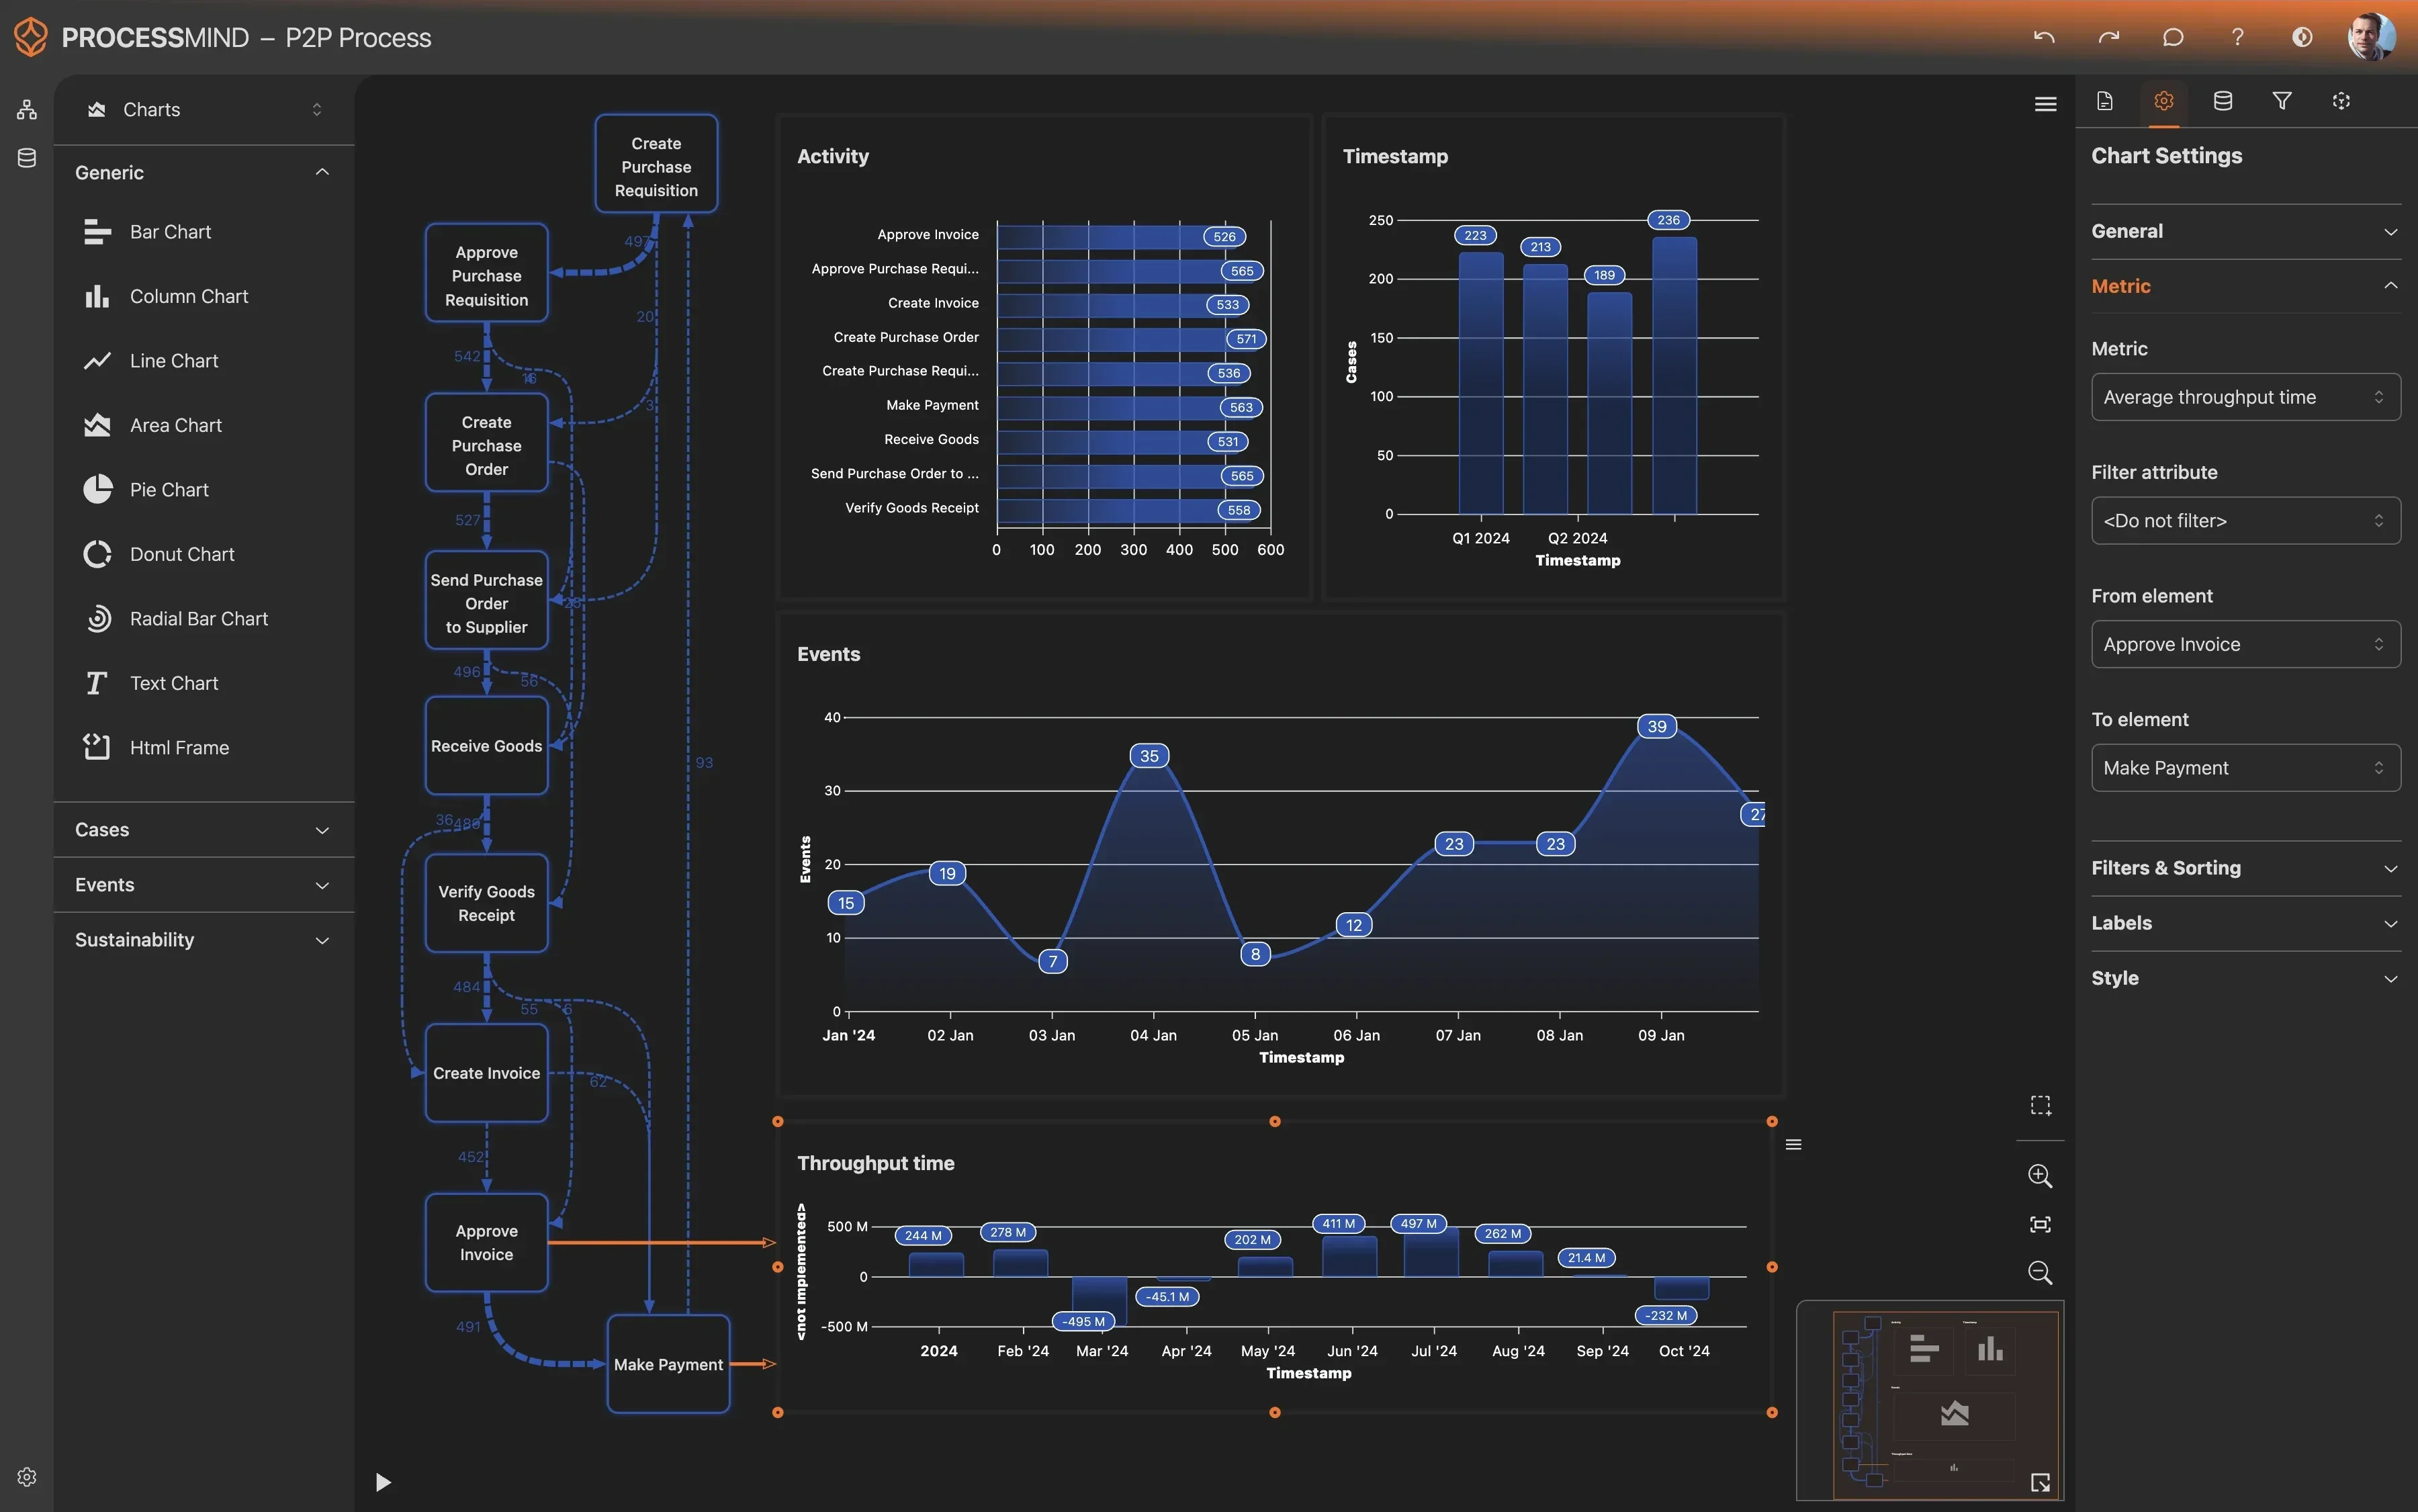
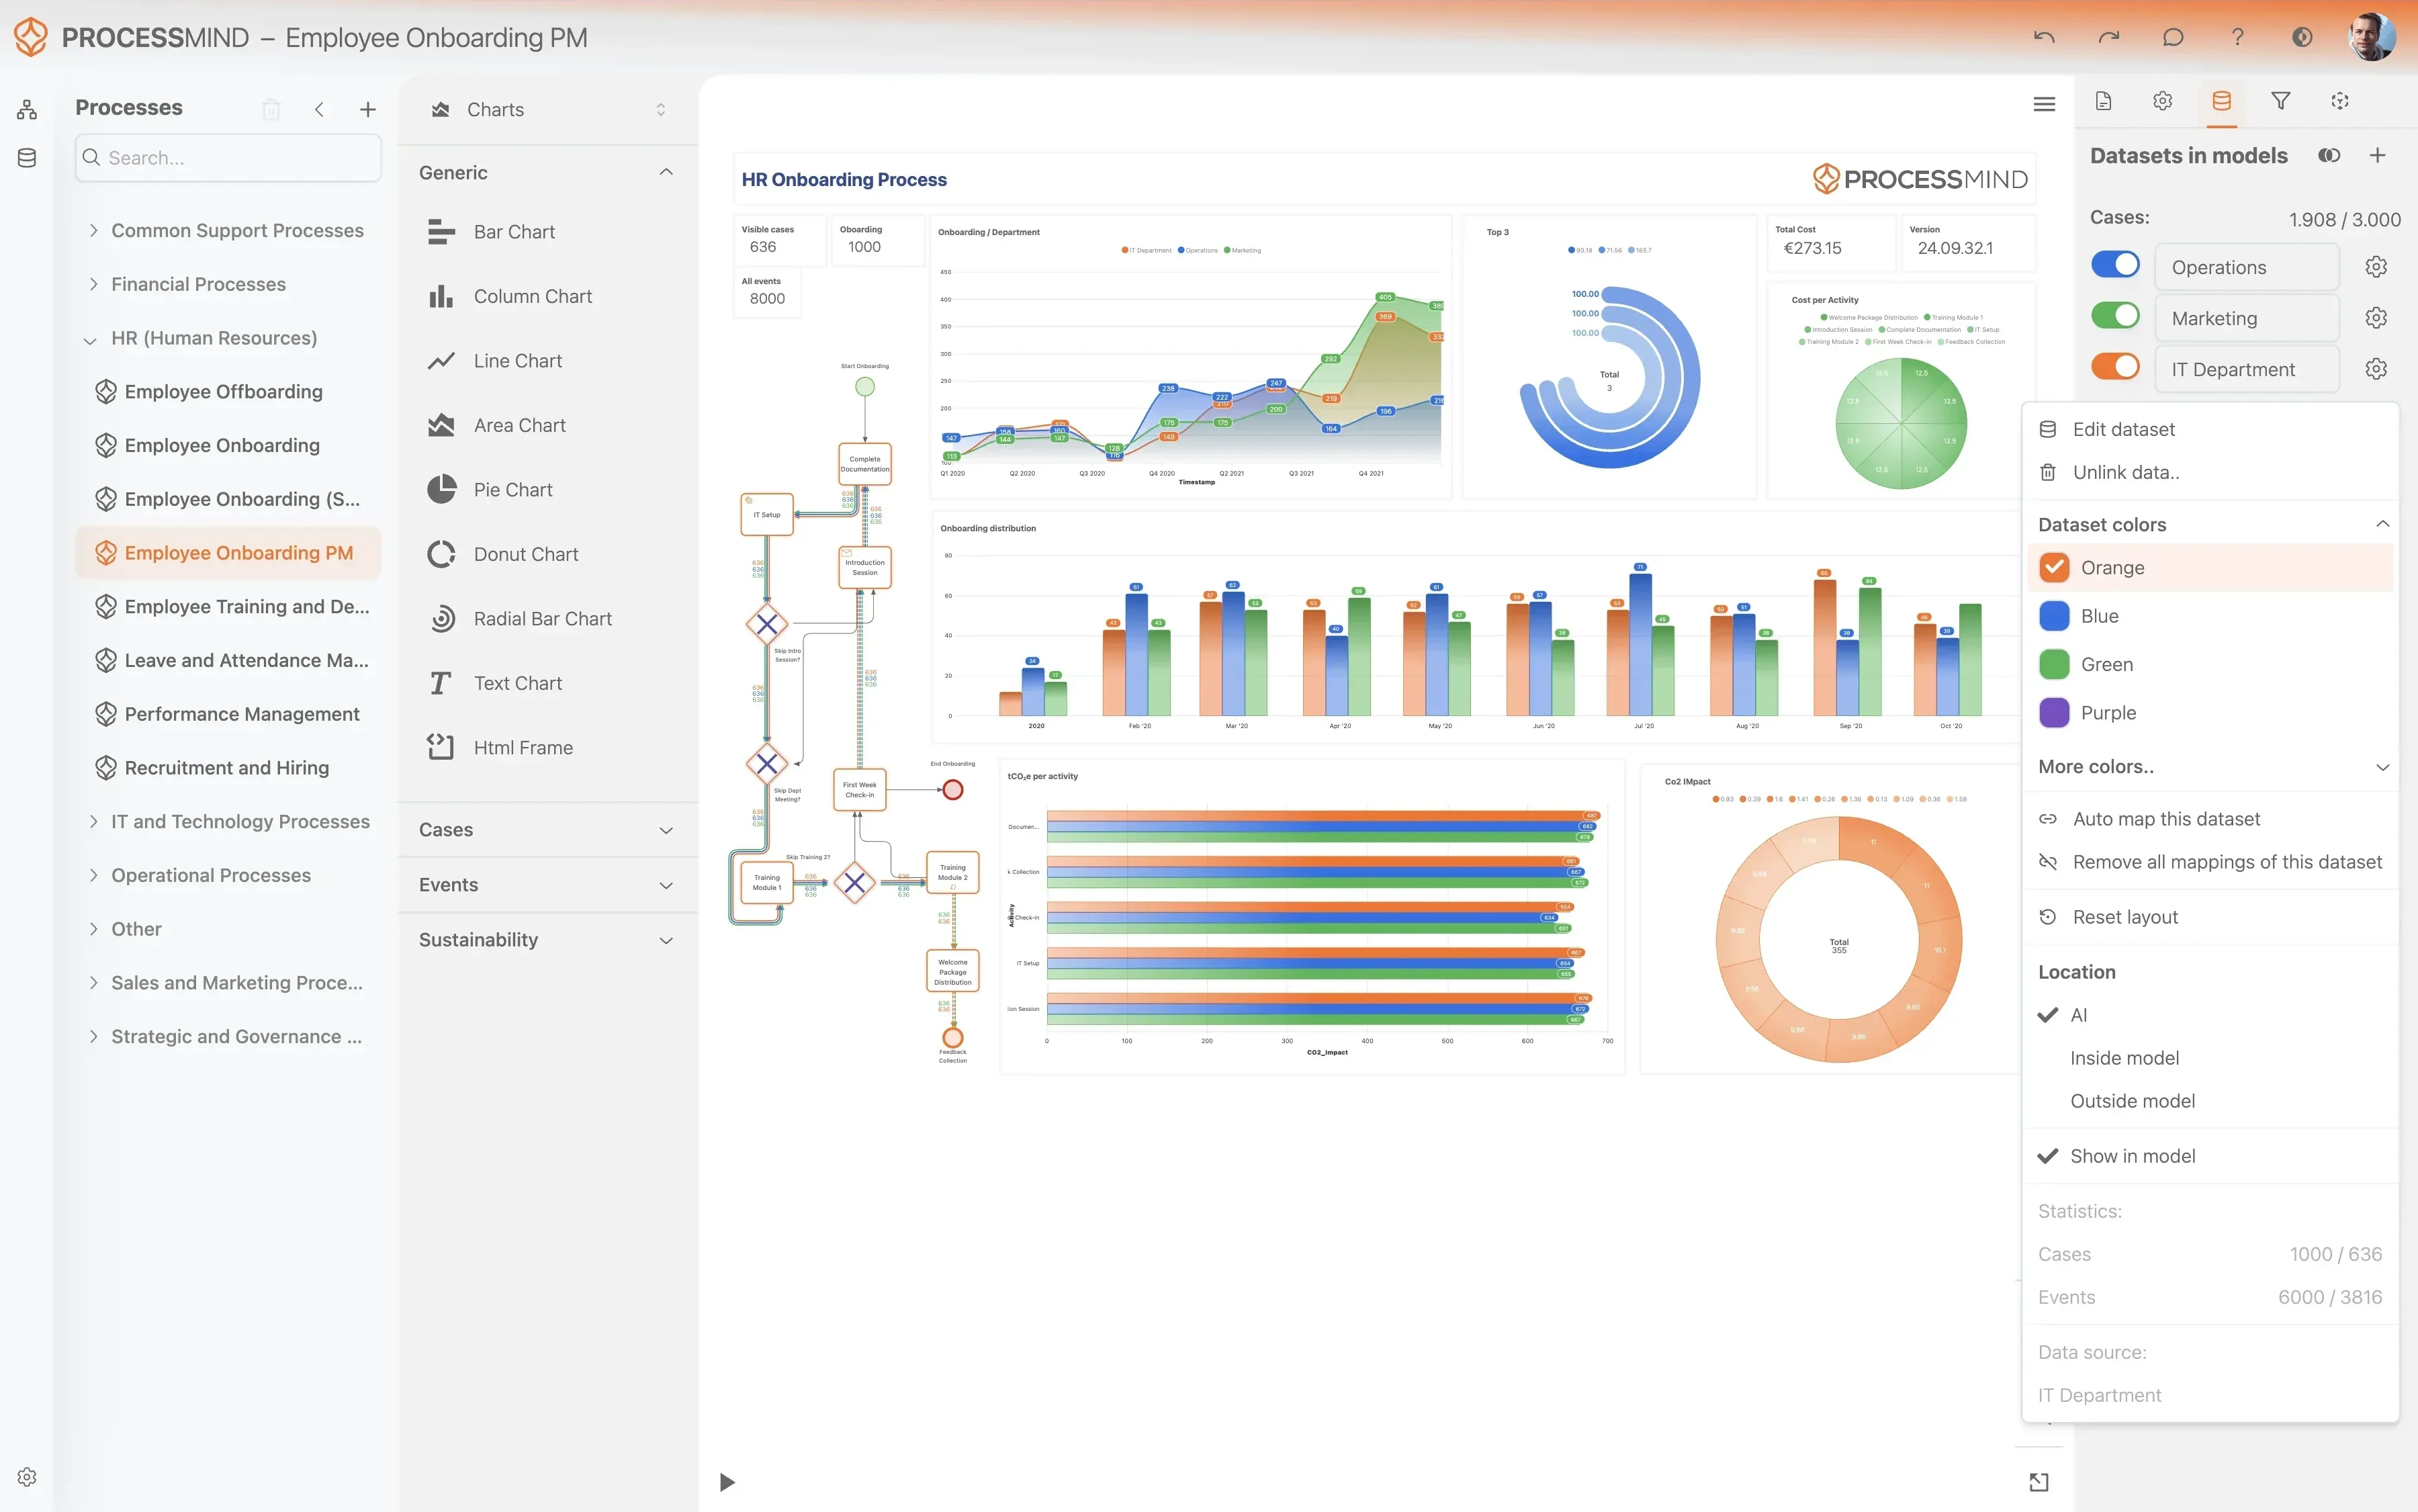
ProcessMind visualise chaque étape du flux de travail d’octroi de prêts dans Finastra et met en évidence les inefficacités et les risques de non-conformité qui passent inaperçus. Repérez précisément les possibilités d’accélérer les approbations et d’améliorer les résultats de vos activités de prêt.
  • Visualisez les parcours réels d’octroi de prêts
  • Repérez les retards entre la demande et le décaissement
  • Repérez les risques de non-conformité et les écarts
  • Optimisez les délais d’approbation et l’utilisation des ressources
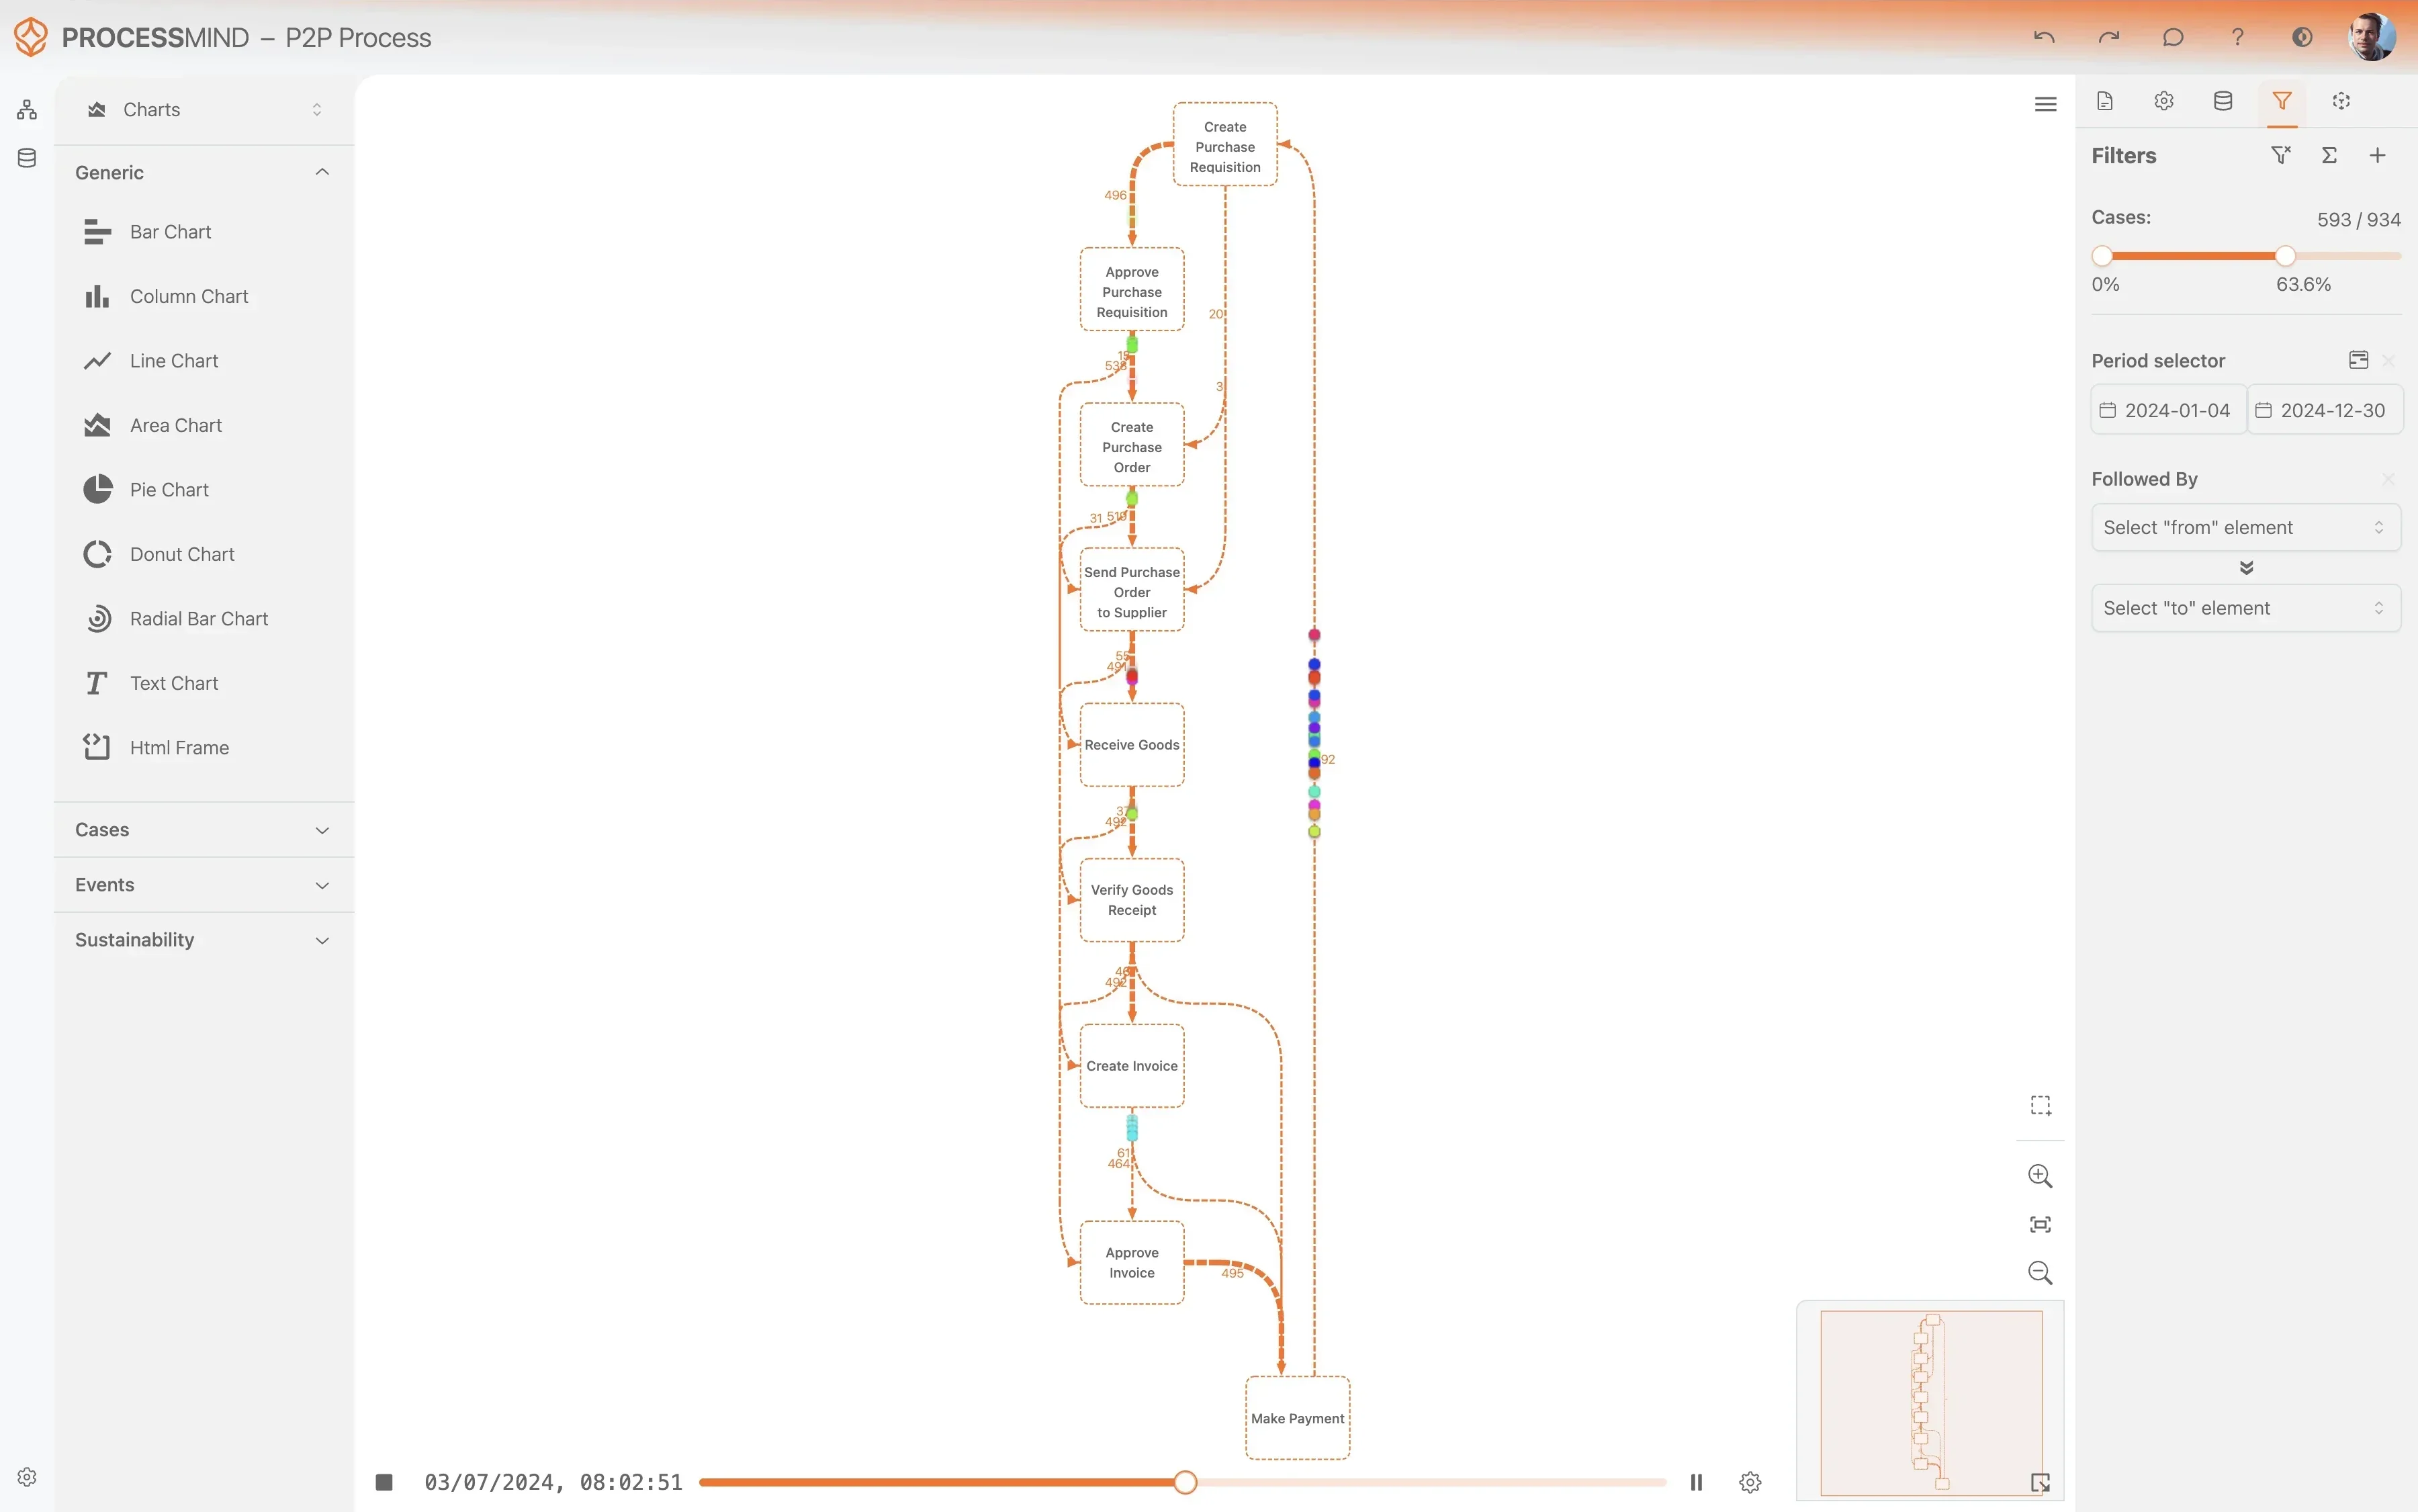
Discover your actual process flow
Identify bottlenecks and delays
Analyze process variants
Design your optimized process

RÉSULTATS TYPES

Améliorer l’octroi des prêts

Ces résultats illustrent les améliorations opérationnelles et les gains financiers que les organisations obtiennent généralement en optimisant leurs processus d’octroi des prêts dans Finastra Fusion Mortgagebot. En analysant en détail les données d’identifiant des demandes de prêt, notre plateforme repère les goulots d’étranglement et les inefficacités, ouvrant la voie à des opérations mieux organisées et à une meilleure satisfaction client.

0 %
Des approbations de prêt plus rapides

Réduction moyenne du temps de cycle de bout en bout

Repérez et éliminez les goulots d’étranglement pour accélérer l’ensemble du processus d’octroi des prêts et verser les fonds plus rapidement aux demandeurs.

0 %
Une étude des demandes plus rapide

Réduction du temps de traitement des demandes

Optimisez le flux de travail d’étude des demandes en repérant les temps d’attente et les transferts inefficaces. Vous accélérerez ainsi les décisions et améliorerez l’utilisation des ressources.

0 %
Réduction du taux de rejet

Baisse du nombre de demandes de prêt non admissibles

Comprenez les causes des rejets pour améliorer le processus de demande et les critères de décision, et ainsi augmenter les taux d’approbation et le volume d’activité.

0 %
Meilleur respect des SLA

Hausse du respect des accords de niveau de service

Suivez et veillez au respect des accords de niveau de service et des exigences réglementaires importants. Vous réduirez ainsi les risques de non-conformité et assurerez le traitement des demandes dans les délais.

0 %
Élimination des reprises

Réduction du nombre d’étapes redondantes

Repérez et supprimez les répétitions et les boucles inutiles dans le processus de prêt pour réduire les coûts opérationnels et accélérer le débit.

0 %
Amélioration de la satisfaction des demandeurs

Hausse du taux d’acceptation des offres de prêt

Améliorez les échanges avec les demandeurs, notamment lors de la collecte des documents, et communiquez plus clairement pour leur offrir une meilleure expérience et accroître le taux d’acceptation des offres.

Les résultats varient selon la complexité du processus et la qualité des données. Ces chiffres correspondent aux améliorations généralement observées lors des déploiements.

Données recommandées

Commencez par les attributs et les activités les plus importants, puis complétez-les selon vos besoins.
Vous découvrez les journaux d’événements ? Découvrez comment créer un journal d’événements pour le Process Mining.

Attributs

Les principales données à recueillir pour l’analyse

Identifiant unique attribué à chaque demande de prêt lors de sa création dans le système.

Pourquoi est-ce important ?

Il s’agit de l’identifiant de cas essentiel qui relie tous les événements associés en une seule instance de processus, base de toute analyse de Process Mining.

Nom de l’événement métier ou de la tâche qui s’est produit à un moment donné du processus d’octroi du prêt.

Pourquoi est-ce important ?

Les activités définissent les étapes du processus. L’analyse de leur séquence, de leur fréquence et de leur durée est indispensable pour comprendre et améliorer son déroulement.

Date et heure exactes auxquelles une activité donnée a commencé ou s’est produite.

Pourquoi est-ce important ?

Les horodatages indiquent l’ordre chronologique des événements et sont indispensables au calcul des indicateurs de performance, notamment des temps de cycle et des temps d’attente.

Date et heure exactes auxquelles une activité donnée a été achevée.

Pourquoi est-ce important ?

Permet de calculer précisément la durée de traitement d’une activité et de la distinguer du temps d’attente qui suit, pour analyser les goulots d’étranglement avec plus de précision.

Nom ou identifiant de l’agent de crédit chargé de gérer la demande de prêt.

Pourquoi est-ce important ?

Permet d’analyser la répartition de la charge de travail et la performance des ressources, ainsi que de repérer les goulots d’étranglement liés aux ressources et les bonnes pratiques.

Nom ou identifiant de l’analyste de crédit chargé d’évaluer le risque associé à la demande de prêt.

Pourquoi est-ce important ?

Indispensable à l’analyse détaillée de l’étape d’évaluation du dossier, cet attribut permet de comparer les performances et de gérer la charge de travail de l’équipe.

Décision finale concernant la demande de prêt, par exemple « Approved », « Rejected » ou « Withdrawn ».

Pourquoi est-ce important ?

Définit le résultat métier de chaque cas et permet de comparer les processus qui aboutissent à ceux qui échouent afin d’en déterminer les causes profondes.

Canal par lequel la demande de prêt a été soumise initialement.

Pourquoi est-ce important ?

Permet de comparer les performances des différents canaux destinés aux clients et d’optimiser les processus propres à chaque canal ainsi que l’affectation des ressources.

Activités

Étapes du processus à suivre et à optimiser

Cette activité marque le début officiel du processus d’octroi du prêt, lorsque l’emprunteur potentiel soumet sa demande dans le système. Cet événement est généralement enregistré lors de la création d’un dossier de prêt auquel est attribué un identifiant unique.

Pourquoi est-ce important ?

Il s’agit de l’événement de début principal du processus. Il est essentiel pour mesurer le temps de cycle global du prêt et le délai de décision préalable à l’approbation.

Cette activité correspond à la fin de la vérification, automatisée ou manuelle, des antécédents de crédit du demandeur. L’événement est souvent enregistré lorsque les résultats d’un bureau de crédit tiers intégré sont reçus et ajoutés au dossier de prêt.

Pourquoi est-ce important ?

Il s’agit d’une étape importante avant le début de l’étude de la demande. Elle fournit des données essentielles à l’évaluation des risques et à la prise de décision.

Cette activité marque le début de l’étude de la demande, lorsque l’analyste commence officiellement l’examen détaillé du dossier de prêt. Elle est presque toujours déduite d’un changement de statut, tel que « In Underwriting », ou de l’affectation officielle d’un analyste.

Pourquoi est-ce important ?

Cette activité marque le début de la mesure du temps de traitement de l’étude et la fin du temps d’attente dans la file. Elle indique combien de temps les demandes attendent qu’un analyste les prenne en charge.

Cette activité marque la fin de l’examen de l’analyste et indique que le dossier est prêt pour la décision finale. Elle est déduite du passage du statut « In Underwriting » à « Underwriting Complete » ou « Pending Final Decision ».

Pourquoi est-ce important ?

Cet événement marque la fin de la mesure du KPI de temps de traitement de l’étude. Il s’agit d’une étape importante qui indique que l’évaluation des risques est terminée.

Cet événement déterminant correspond à la décision finale concernant la demande de prêt, par exemple « Approved », « Conditionally Approved » ou « Rejected ». Il est déduit de l’horodatage auquel le statut de décision finale est enregistré dans le système.

Pourquoi est-ce important ?

Cette étape clé permet de mesurer le délai de décision et d’analyser les taux de rejet. Elle est essentielle pour comprendre la cohérence des décisions et leurs résultats.

Il s’agit de la dernière activité d’un processus d’octroi de prêt mené à bien. Elle correspond au versement des fonds du prêt. Cette transaction financière essentielle est enregistrée dans le système sous la forme d’un événement explicite horodaté.

Pourquoi est-ce important ?

Cette activité marque la fin réussie du processus. Elle constitue le point final du calcul du temps de cycle moyen d’un prêt.

Activité de fin indiquant que la demande de prêt a été officiellement clôturée avec le statut définitif « Rejected ». Elle se distingue de la décision elle-même et correspond à la clôture administrative finale du dossier.

Pourquoi est-ce important ?

Cette activité fournit un point final précis pour les demandes rejetées. Elle permet d’analyser correctement le temps de cycle de cette cohorte et contribue au calcul de l’indicateur clé de performance du taux de rejet des demandes de prêt.

FAQ

Foire aux questions

Le Process Mining analyse les données existantes sur l’octroi des prêts pour révéler le déroulement réel du processus et repérer les goulots d’étranglement, les écarts et les boucles de reprise. Il vous aide à localiser les inefficacités, à vérifier la conformité et, au final, à accélérer le traitement des prêts.

Vous aurez généralement besoin d’un journal d’événements comprenant un identifiant de cas, par exemple l’identifiant de la demande de prêt, le nom de chaque activité et son horodatage. Des attributs supplémentaires, comme les informations sur le demandeur, le type de prêt ou l’agent de crédit, peuvent enrichir l’analyse.

Vous pouvez vous attendre à une réduction importante du temps moyen de traitement des prêts et à une baisse du nombre de demandes rejetées. Le Process Mining contribue également à améliorer la conformité réglementaire, à rendre les décisions de prêt plus cohérentes et à offrir une meilleure expérience aux demandeurs.

Oui. Le Process Mining permet de visualiser et de mesurer les retards à des étapes précises, comme l’étude des demandes. Il peut repérer les points où les demandes restent bloquées, les ressources débordées et les parcours décisionnels qui entraînent régulièrement des retards. Vous pouvez alors cibler les améliorations du flux de travail d’étude des demandes.

Le Process Mining reconstitue automatiquement l’ensemble de votre processus d’octroi des prêts sous la forme d’une carte dynamique. Celle-ci montre le parcours prévu, mais aussi les écarts fréquents ou rares, les boucles de reprise et les autres parcours suivis par les demandes. Vous obtenez ainsi une représentation objective du déroulement réel du travail.

Non. Le Process Mining est une méthode d’analyse non intrusive qui s’appuie sur l’analyse des données historiques exportées. Il n’interfère donc ni avec vos systèmes en production ni avec le traitement des prêts en cours. L’analyse est réalisée séparément et vos activités se poursuivent normalement.

Une fois les données nécessaires extraites et préparées, les premières analyses peuvent souvent être produites en quelques jours à deux semaines. Le délai exact dépend de la complexité des données et de l’état de préparation de votre infrastructure.

La principale exigence technique consiste à accéder à votre base de données Finastra Fusion Mortgagebot ou aux journaux système afin d’extraire les données d’événements. Un outil de Process Mining sert ensuite à importer et à analyser ces données. L’équipe informatique n’a généralement besoin d’intervenir que pour configurer les connecteurs de données initiaux et les actualisations régulières.

Le Process Mining vous permet de définir des règles de conformité et de vérifier automatiquement le parcours de chaque demande de prêt au regard de ces règles. Il repère rapidement les étapes ou les parcours non conformes, afin que vous puissiez intervenir de manière préventive et veiller au respect de la réglementation.

Oui. Le Process Mining analyse la répartition et le traitement des tâches entre les agents de crédit et les équipes. Il repère les déséquilibres de charge de travail et les cas où certaines ressources sont régulièrement débordées ou sous-occupées. Ces données vous aident à mieux répartir les ressources et à améliorer l’efficacité.

Accélérez l’octroi de prêts et réduisez les retards dès aujourd’hui

Repérez les retards dans Finastra Fusion Mortgagebot et accélérez les approbations de 50 %.

Démarrez l’essai gratuit

Aucune carte bancaire requise. Configuration en quelques minutes.