Mejore la originación de préstamos
Optimice Finastra Fusion Mortgagebot con nuestra guía de 6 pasos
Mejore la originación de préstamos
Concesión de préstamos
Finastra Fusion Mortgagebot

Seleccione un proceso

Elija un proceso para seguir trabajando en su espacio de trabajo conectado.

Procesos disponibles
Sistemas disponibles

Optimice los flujos de trabajo de concesión de préstamos en Finastra Fusion Mortgagebot

Nuestra plataforma le ayuda a descubrir ineficiencias y cuellos de botella ocultos en sus procesos de negocio críticos. Identifique fácilmente dónde se producen las demoras, desde la solicitud inicial hasta la finalización, y cómo afectan a la velocidad general y al cumplimiento. Al visualizar los flujos de sus procesos, puede agilizar las operaciones, reducir los reprocesos y obtener resultados más rápidos y con mayor cumplimiento.

Descargue nuestro Template de datos preconfigurado y aborde los desafíos habituales para alcanzar sus objetivos de eficiencia. Siga nuestro plan de mejora de seis pasos y consulte la guía del Template de datos para transformar sus operaciones.

Mostrar descripción detallada

¿Por qué optimizar el proceso de concesión de préstamos?

La concesión de préstamos es fundamental para cualquier entidad crediticia y abarca un proceso complejo que va desde la solicitud inicial hasta el desembolso final de los fondos. Para las organizaciones que utilizan Finastra Fusion Mortgagebot, la eficiencia de este proceso repercute directamente en la rentabilidad, la satisfacción del cliente y el cumplimiento normativo. Incluso con sistemas sofisticados, la complejidad propia del proceso, los traspasos manuales y las variaciones imprevistas pueden generar cuellos de botella importantes, elevar los costes operativos y alargar los tiempos de ciclo de los préstamos. En el competitivo mercado actual, aprobar préstamos con rapidez y conforme a la normativa no es solo un objetivo: es esencial para conservar clientes y ganar cuota de mercado.

Las ineficiencias en la concesión de préstamos pueden traducirse en largas esperas para quienes solicitan un préstamo, más trabajo para el personal responsable de los préstamos, un mayor abandono de solicitudes e incluso posibles incumplimientos normativos. Para mantener una ventaja competitiva y ofrecer una experiencia fluida tanto a los clientes como al equipo, es fundamental comprender el flujo real, detectar dónde se ralentizan las solicitudes o se desvían del recorrido previsto e identificar las causas de fondo.

Cómo transforma Process Mining el análisis de la concesión de préstamos

Process Mining ofrece un método objetivo y basado en datos para analizar el proceso de concesión de préstamos en Finastra Fusion Mortgagebot. Al analizar los registros de eventos que genera el sistema, reconstruye el recorrido real, de principio a fin, de cada solicitud. Así podrá ver cómo funciona realmente el proceso, no solo cómo debería funcionar.

En la concesión de préstamos, esto significa que puede seguir cada solicitud desde el estado «Solicitud enviada» hasta «Comprobación de crédito completada», «Evaluación iniciada», «Decisión sobre el préstamo emitida» y, por último, «Fondos desembolsados». Esta visibilidad integral le permite:

  • Visualizar los flujos de trabajo reales: Descubra todas las variantes del proceso, incluidas las desviaciones de los procedimientos operativos estándar.
  • Identificar cuellos de botella: Detecte los pasos o traspasos concretos donde se atascan las solicitudes, ya sea por un equipo de evaluación sobrecargado, retrasos en la recuperación de documentos o una cola de aprobaciones imprevista.
  • Medir el rendimiento con precisión: Obtenga métricas precisas de cada actividad y de los tiempos de ciclo generales para comprender dónde se prolonga el procesamiento y por qué.
  • Detectar ciclos de retrabajo: Identifique las solicitudes que se devuelven repetidamente para pedir más información o revisarlas, lo que puede indicar problemas en la recopilación inicial de datos o en la toma de decisiones.

Al aprovechar los datos detallados de Finastra Fusion Mortgagebot, Process Mining aporta la información necesaria para dejar atrás las suposiciones y tomar decisiones de mejora basadas en datos.

Áreas de mejora que Process Mining permite detectar

El análisis con Process Mining de los datos de concesión de préstamos de Finastra Fusion Mortgagebot suele revelar varias áreas con oportunidades de optimización:

  • Agilizar la recopilación y validación de documentos: Descubra qué tipos de documentos o etapas de verificación provocan los mayores retrasos y dónde conviene automatizar o revisar los flujos de trabajo.
  • Optimizar la evaluación y el análisis de riesgos: Identifique colas, tareas paralelas o dependencias secuenciales que alargan innecesariamente estas fases críticas. Así podrá determinar dónde hacen falta más recursos o si conviene ajustar las políticas.
  • Mejorar la eficiencia en la toma de decisiones: Analice los recorridos que conducen a distintos resultados, como la aprobación, la denegación o la retirada, para detectar incoherencias u oportunidades de agilizar las aprobaciones condicionales.
  • Reducir los traspasos manuales y el retrabajo: Identifique las etapas en las que las solicitudes suelen volver a pasos anteriores. Esto puede indicar la necesidad de instrucciones más claras, una mejor integración de sistemas o más formación.
  • Mejorar el cumplimiento: Detecte automáticamente las desviaciones de los requisitos normativos o las políticas internas para mitigar riesgos de forma proactiva y preparar las auditorías.

Esta información le permite centrarse en cambios concretos de gran impacto, en lugar de emprender iniciativas amplias basadas en conjeturas.

Resultados esperados: beneficios cuantificables para sus operaciones de préstamo

Al aplicar la información obtenida con Process Mining, su organización puede lograr mejoras tangibles y cuantificables en el proceso de concesión de préstamos con Finastra Fusion Mortgagebot:

  • Reducir el tiempo de ciclo de los préstamos: Agilice todo el recorrido del préstamo para acelerar las aprobaciones y los desembolsos, mejorar la satisfacción del cliente y reforzar la reputación de la entidad.
  • Reducir los costes operativos: Elimine pasos ineficientes, reduzca el retrabajo y optimice la asignación de recursos para ahorrar costes de forma significativa.
  • Reforzar el cumplimiento y la gestión de riesgos: Detecte y corrija las desviaciones del proceso de forma proactiva, cumpla los requisitos normativos y reduzca los riesgos de auditoría.
  • Mejorar la experiencia del cliente: Responda con mayor rapidez y ofrezca un proceso de solicitud más fluido para fomentar la fidelidad y las recomendaciones positivas.
  • Aumentar la capacidad de procesamiento: Procese más solicitudes de préstamo con los recursos actuales y amplíe la capacidad crediticia de su entidad.
  • Aprovechar mejor los recursos: Permita que el personal responsable de los préstamos y de soporte se centre en tareas que aportan valor, lo que mejora la motivación y la productividad.

En definitiva, optimizar los procesos permite que las operaciones de préstamo sean más ágiles, cumplan mejor la normativa y resulten más rentables.

Cómo empezar a optimizar el proceso de concesión de préstamos

Optimizar el proceso de concesión de préstamos en Finastra Fusion Mortgagebot es una decisión estratégica que ofrece resultados claros y cuantificables. Nuestro enfoque de Process Mining proporciona las herramientas y el marco necesarios para conectar rápidamente sus datos, visualizar los procesos reales y descubrir información útil para la acción. Empiece hoy a aprovechar los datos para transformar sus operaciones de préstamo, reducir los cuellos de botella y mejorar la eficiencia y el cumplimiento.

Concesión de préstamos Préstamos hipotecarios Proceso de evaluación Aprobación de crédito Tramitación de préstamos Eficiencia en la concesión de préstamos Gestión del cumplimiento Servicios financieros Flujo de trabajo de solicitudes Decisión crediticia Proceso hipotecario Ciclo de vida del préstamo

Problemas y desafíos frecuentes

Identifique los desafíos que le afectan

Los largos tiempos de ciclo desde la presentación de la solicitud hasta el desembolso de los fondos afectan a la satisfacción del cliente y a los objetivos de ingresos. Los retrasos en etapas clave, como la evaluación o la validación de documentos, pueden frustrar a quienes solicitan un préstamo y aumentar los costes operativos.
ProcessMind muestra los pasos y recorridos exactos que prolongan el proceso de concesión de préstamos en Finastra Fusion Mortgagebot. Identifica cuellos de botella ocultos y señala dónde las variaciones del proceso alargan los tiempos de finalización, lo que permite aplicar mejoras específicas para agilizar la concesión de préstamos.

La etapa de evaluación suele convertirse en un punto de congestión, lo que genera atrasos e incumplimientos de los acuerdos de nivel de servicio. La sobrecarga del personal responsable de los préstamos, la complejidad de los casos o los procesos de revisión ineficientes pueden retrasar considerablemente las aprobaciones y ralentizar todo el flujo de trabajo de Finastra Fusion Mortgagebot.
ProcessMind visualiza el flujo de la etapa de evaluación, muestra los tiempos de espera en cola, identifica los recursos o tipos de préstamo que provocan más retrasos y señala las causas de fondo de estos cuellos de botella críticos para facilitar su resolución.

Un número considerable de solicitudes de préstamo se rechaza en etapas avanzadas del proceso, lo que desperdicia recursos valiosos y frustra a quienes las presentan. Esto suele indicar que no se detectan a tiempo las solicitudes que no cumplen los requisitos o que los criterios de decisión varían entre canales o responsables.
ProcessMind descubre los recorridos habituales que llevan al rechazo de solicitudes en Finastra Fusion Mortgagebot. Identifica señales de alerta temprana y pasos del proceso en los que una intervención podría mejorar la evaluación de las solicitudes o favorecer resultados más positivos, además de optimizar la asignación de recursos.

Las desviaciones de los pasos normativos obligatorios o de las políticas internas durante la concesión de préstamos exponen a la organización a importantes riesgos de incumplimiento y posibles fallos en las auditorías. Estas variaciones no autorizadas pueden acarrear multas, daños a la reputación e ineficiencias operativas.
ProcessMind detecta automáticamente todas las variaciones del proceso y las secuencias no estándar en su entorno de Finastra Fusion Mortgagebot. Señala los casos concretos de incumplimiento para que pueda aplicar flujos de trabajo estandarizados y garantizar que cada préstamo cumpla los requisitos normativos.

Las solicitudes reiteradas de los mismos documentos, las demoras en recibir la documentación necesaria o la pérdida de formularios enviados prolongan el ciclo de originación del préstamo. Esta ineficiencia frustra a quienes solicitan el préstamo y añade trabajo manual y tiempo de procesamiento innecesarios para sus equipos.
ProcessMind traza todo el ciclo de solicitud y recepción de documentos en Finastra Fusion Mortgagebot. Identifica dónde se solicitan documentos varias veces o se producen demoras en su recepción, lo que permite optimizar las estrategias de comunicación y recopilación.

La falta de transparencia o estandarización en la toma de decisiones sobre préstamos puede dar lugar a resultados dispares y afectar la equidad, el cumplimiento y la confianza de quienes solicitan un préstamo. Distintos oficiales de crédito o sucursales pueden aplicar criterios diferentes, lo que genera resultados imprevisibles.
ProcessMind traza el recorrido completo de cada decisión sobre préstamos en Finastra Fusion Mortgagebot. Relaciona el resultado final con actividades concretas, atributos como la puntuación crediticia y los motivos asociados. Así revela incoherencias y permite estandarizar las decisiones para ofrecer préstamos de forma equitativa y previsible.

Algunos oficiales de crédito, equipos o sucursales tienen una carga de trabajo excesiva de forma constante, mientras que otros cuentan con una capacidad considerable sin utilizar. Este desequilibrio provoca agotamiento, prolonga los tiempos de procesamiento en algunas áreas y reduce la eficiencia operativa general.
ProcessMind analiza cómo se distribuyen las actividades entre los recursos de Finastra Fusion Mortgagebot. Identifica quién realiza cada tarea y cuánto tiempo le dedica, y señala los desequilibrios en la carga de trabajo. Esta información permite optimizar la dotación de personal y la asignación de tareas.

Su organización no cumple de forma sistemática los acuerdos de nivel de servicio internos o externos para procesar distintos tipos de préstamos o etapas específicas. Esto puede perjudicar la satisfacción de los clientes, afectar la reputación en el mercado y generar sanciones.
ProcessMind supervisa continuamente el proceso de originación de préstamos en Finastra Fusion Mortgagebot y lo compara con los objetivos de SLA definidos. Identifica los pasos o recorridos que provocan incumplimientos y analiza sus causas raíz para ayudar a prevenir futuras infracciones.

Las solicitudes de préstamo suelen volver a etapas anteriores para verificarlas o corregirlas, o pasan por pasos redundantes innecesarios que consumen mucho tiempo y esfuerzo. Estos ciclos de reproceso aumentan los costes operativos y prolongan el procesamiento.
ProcessMind muestra todos los ciclos de reproceso y las actividades redundantes en los flujos de trabajo de Finastra Fusion Mortgagebot. Cuantifica la frecuencia y el impacto de estas ineficiencias para que pueda simplificar los procesos y eliminar pasos innecesarios.

Quienes solicitan un préstamo suelen enfrentarse a largas esperas, comunicaciones poco coherentes o trámites complejos, lo que genera frustración y puede hacer que la organización pierda oportunidades de negocio. Una mala experiencia puede perjudicar la reputación de su marca y reducir las recomendaciones.
ProcessMind traza todo el recorrido de quienes solicitan un préstamo en el proceso de Finastra Fusion Mortgagebot, desde el envío de la solicitud hasta el desembolso. Señala los periodos de inactividad prolongados, las solicitudes frecuentes de aclaración y las demoras inesperadas para que pueda ofrecer una experiencia más fluida.

Objetivos habituales

Defina cómo se ve el éxito

Este objetivo busca reducir el tiempo total desde que se presenta una solicitud hasta que se desembolsan los fondos de los préstamos gestionados en Finastra Fusion Mortgagebot. Un procesamiento más rápido permite generar ingresos antes y mejora considerablemente la satisfacción de quienes solicitan un préstamo, además de reducir el riesgo de que busquen otras entidades financieras. ProcessMind revela los tiempos reales de procesamiento de principio a fin, identifica las demoras y sus causas raíz en cada etapa de la originación del préstamo, y señala los cuellos de botella. Al analizar la duración de las actividades y la asignación de recursos, permite aplicar medidas específicas que podrían reducir el tiempo promedio de procesamiento entre un 15 % y un 20 %.

El objetivo es mejorar la eficiencia de la etapa de evaluación crediticia en la originación de préstamos de Finastra Fusion Mortgagebot, eliminando pasos innecesarios y reduciendo los tiempos de inactividad. Un proceso optimizado permite tomar decisiones más rápido y avanzar antes con las solicitudes, al abordar directamente un cuello de botella crítico. ProcessMind visualiza los complejos recorridos de evaluación crediticia, revela las desviaciones respecto al proceso previsto e identifica las actividades o limitaciones de recursos que causan demoras. Permite analizar el rendimiento, detectar ciclos de reproceso y simular cambios en el proceso para mejorar hasta un 25 % el tiempo de ciclo de la evaluación crediticia.

Este objetivo consiste en reducir el porcentaje de solicitudes de préstamo rechazadas en Finastra Fusion Mortgagebot sin dejar de cumplir los estándares de riesgo. Una tasa de rechazo menor indica una mejor evaluación inicial de los requisitos, instrucciones más claras para presentar la solicitud y un procesamiento más eficiente. Esto se traduce en más conversiones y mejores resultados para el negocio. ProcessMind analiza el recorrido de las solicitudes rechazadas e identifica patrones comunes, puntos de decisión concretos y actividades previas que suelen conducir al rechazo. También señala dónde podrían estar recibiendo orientación inadecuada quienes solicitan un préstamo o dónde surgen problemas de calidad de los datos. Así, permite reducir los rechazos entre un 10 % y un 15 % mediante mejoras en las primeras etapas del proceso.

Este objetivo busca garantizar que todos los procesos de originación de préstamos en Finastra Fusion Mortgagebot cumplan estrictamente las normativas financieras aplicables y las políticas internas. El incumplimiento puede acarrear multas importantes, daños a la reputación y problemas legales, por lo que es fundamental mantener un cumplimiento riguroso para la viabilidad del negocio a largo plazo. ProcessMind compara la ejecución real del proceso con modelos de cumplimiento predefinidos mediante comprobaciones de conformidad y señala de inmediato cualquier desviación o paso no autorizado. Ofrece una visión clara de los recorridos que no cumplen las normas y de su frecuencia, lo que permite tomar medidas preventivas para garantizar el cumplimiento del 100 % de las solicitudes de préstamo.

Agilizar la recopilación de documentos significa acelerar la solicitud, recepción y validación de la documentación de respaldo para las solicitudes de préstamo en Finastra Fusion Mortgagebot. Recibir los documentos antes reduce las demoras de procesamiento, mejora la experiencia de quienes solicitan un préstamo y libera tiempo de los oficiales de crédito para otras tareas importantes. ProcessMind traza el subproceso de recopilación de documentos y revela cuellos de botella concretos, solicitudes repetidas y largas esperas entre actividades como «Documentos de respaldo solicitados» y «Documentos de respaldo recibidos». Ayuda a identificar oportunidades para digitalizar, automatizar o rediseñar la recopilación, lo que podría reducir esta etapa en un 30 %.

Este objetivo busca reducir las diferencias en la forma de decidir sobre solicitudes similares de Finastra Fusion Mortgagebot, para garantizar la equidad y la previsibilidad. Las decisiones coherentes generan confianza, reducen las apelaciones y mejoran la eficiencia operativa al limitar los sesgos subjetivos y asegurar que se apliquen los criterios de concesión establecidos. ProcessMind analiza los recorridos que conducen a distintos valores del atributo «Resultado de la decisión» en casos similares según el «Tipo de solicitante» y la «Categoría de riesgo», e identifica dónde y por qué se producen incoherencias. También revela diferencias en las actividades «Evaluación crediticia iniciada» o «Evaluación de riesgos realizada» y aporta información para estandarizar la toma de decisiones y reducir la variabilidad en un 20 %.

Este objetivo consiste en distribuir de forma más equitativa las tareas de las solicitudes de préstamo entre los oficiales de crédito de Finastra Fusion Mortgagebot, para prevenir el agotamiento y mejorar la productividad general del equipo. Una carga de trabajo equilibrada evita que algunos oficiales estén sobrecargados mientras otros tienen poca actividad, lo que permite procesar las solicitudes con mayor eficiencia y ofrecer un mejor servicio. ProcessMind analiza la asignación de recursos y la distribución de tareas mediante el atributo «Oficial de crédito asignado». Identifica desequilibrios en las colas de trabajo y en los tiempos de procesamiento de cada oficial, y señala los cuellos de botella causados por una distribución desigual. Así, permite reasignar tareas y mejorar el rendimiento general entre un 10 % y un 15 %.

Este objetivo busca garantizar que todas las solicitudes de préstamo de Finastra Fusion Mortgagebot cumplan o superen los objetivos definidos en sus acuerdos de nivel de servicio (SLA), en particular el «Objetivo de SLA de evaluación crediticia». Cumplir los SLA de forma sistemática genera confianza, evita sanciones y refleja un proceso bien gestionado y previsible. ProcessMind compara directamente la duración real del proceso con el «Objetivo de SLA de evaluación crediticia» y otros SLA implícitos. Identifica con claridad qué casos incumplen los objetivos y en qué etapa, y señala las causas raíz para que pueda aplicar medidas específicas y aumentar el cumplimiento en un 20 % o más.

Este objetivo busca eliminar las repeticiones innecesarias y el trabajo duplicado en el proceso de originación de préstamos de Finastra Fusion Mortgagebot. Evitar reprocesos reduce los costes de procesamiento, acorta los tiempos de ciclo y mejora la eficiencia y la calidad general de las operaciones de préstamo. ProcessMind muestra los ciclos del proceso y las actividades repetidas, como volver a solicitar «Documentos de respaldo» porque la primera entrega estaba incompleta. Cuantifica el impacto de los reprocesos para que pueda rediseñar el proceso, eliminar pasos redundantes y mejorar la eficiencia entre un 15 % y un 20 %.

Este objetivo busca que el proceso de solicitud de préstamo de principio a fin en Finastra Fusion Mortgagebot sea más fluido, transparente y sencillo para quienes solicitan un préstamo. Una mejor experiencia aumenta la satisfacción, mejora las tasas de conversión, genera recomendaciones positivas y fortalece la fidelidad de los clientes. ProcessMind analiza el flujo desde «Solicitud presentada» hasta «Fondos desembolsados» para identificar puntos de fricción, largas esperas y pasos confusos desde la perspectiva de quien solicita el préstamo. También señala posibles fallos de comunicación y un exceso de intercambios, lo que permite introducir mejoras que aumenten un 10 % los índices de satisfacción.

Este objetivo busca reducir considerablemente el tiempo que tarda una solicitud de préstamo en Finastra Fusion Mortgagebot en recibir una «Decisión sobre el préstamo emitida» definitiva. Las aprobaciones más rápidas mejoran la competitividad, reducen el abandono de solicitudes y aumentan el rendimiento general, con un impacto directo en los ingresos. ProcessMind registra con precisión la duración del subproceso de aprobación, desde la revisión inicial y las comprobaciones de crédito hasta la evaluación crediticia y la decisión final. Identifica las actividades o los puntos de decisión que provocan demoras para que pueda aplicar medidas específicas y reducir hasta un 20 % el ciclo de aprobación, ofreciendo así un servicio más rápido.

Seis pasos para mejorar la originación de préstamos

1

Descargar el Template

Qué hacer

Obtenga el Template de Excel preconfigurado para la originación de préstamos y adaptado a los datos de Finastra Fusion Mortgagebot. Este Template ofrece la estructura adecuada para los datos de su proceso.

Por qué es importante

Un Template estandarizado garantiza la coherencia de los datos y su compatibilidad con ProcessMind, simplifica la configuración del análisis y evita problemas habituales al importar datos.

Resultado esperado

Tendrá listo el Template de datos adecuado para completarlo con sus datos de Finastra Fusion Mortgagebot.

LO QUE OBTENDRÁ

Mejore la eficiencia de la originación de préstamos en Finastra

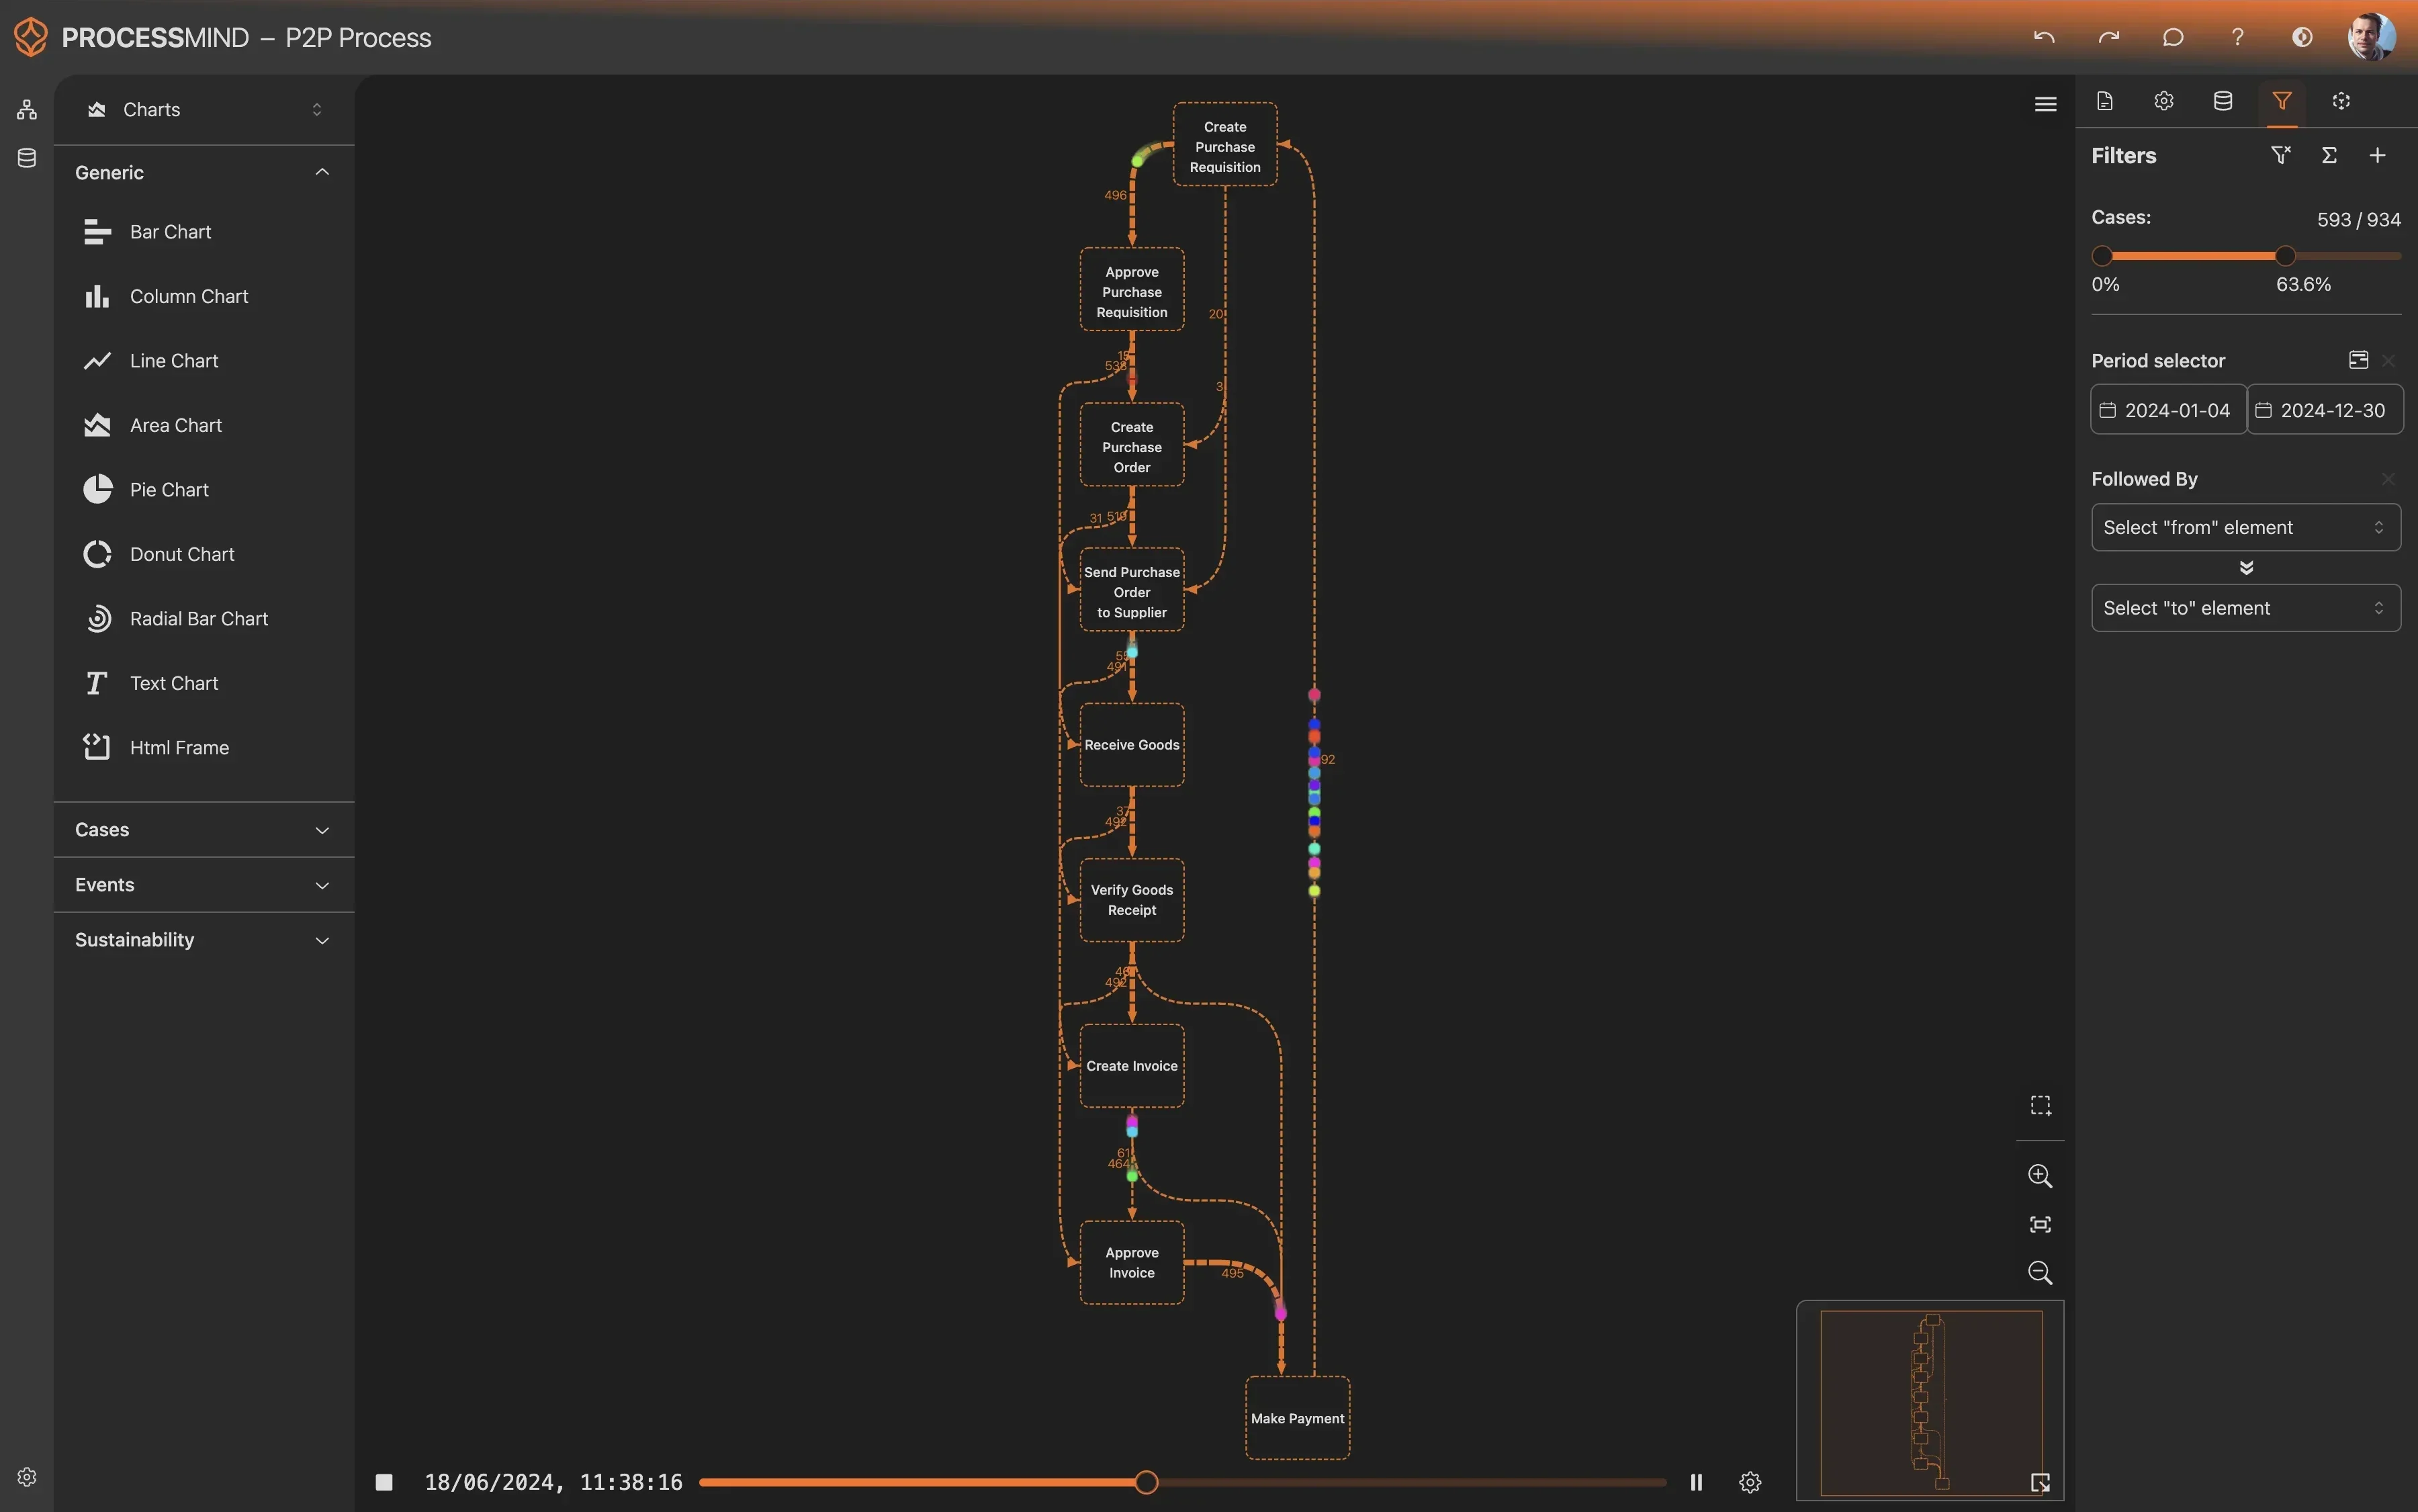
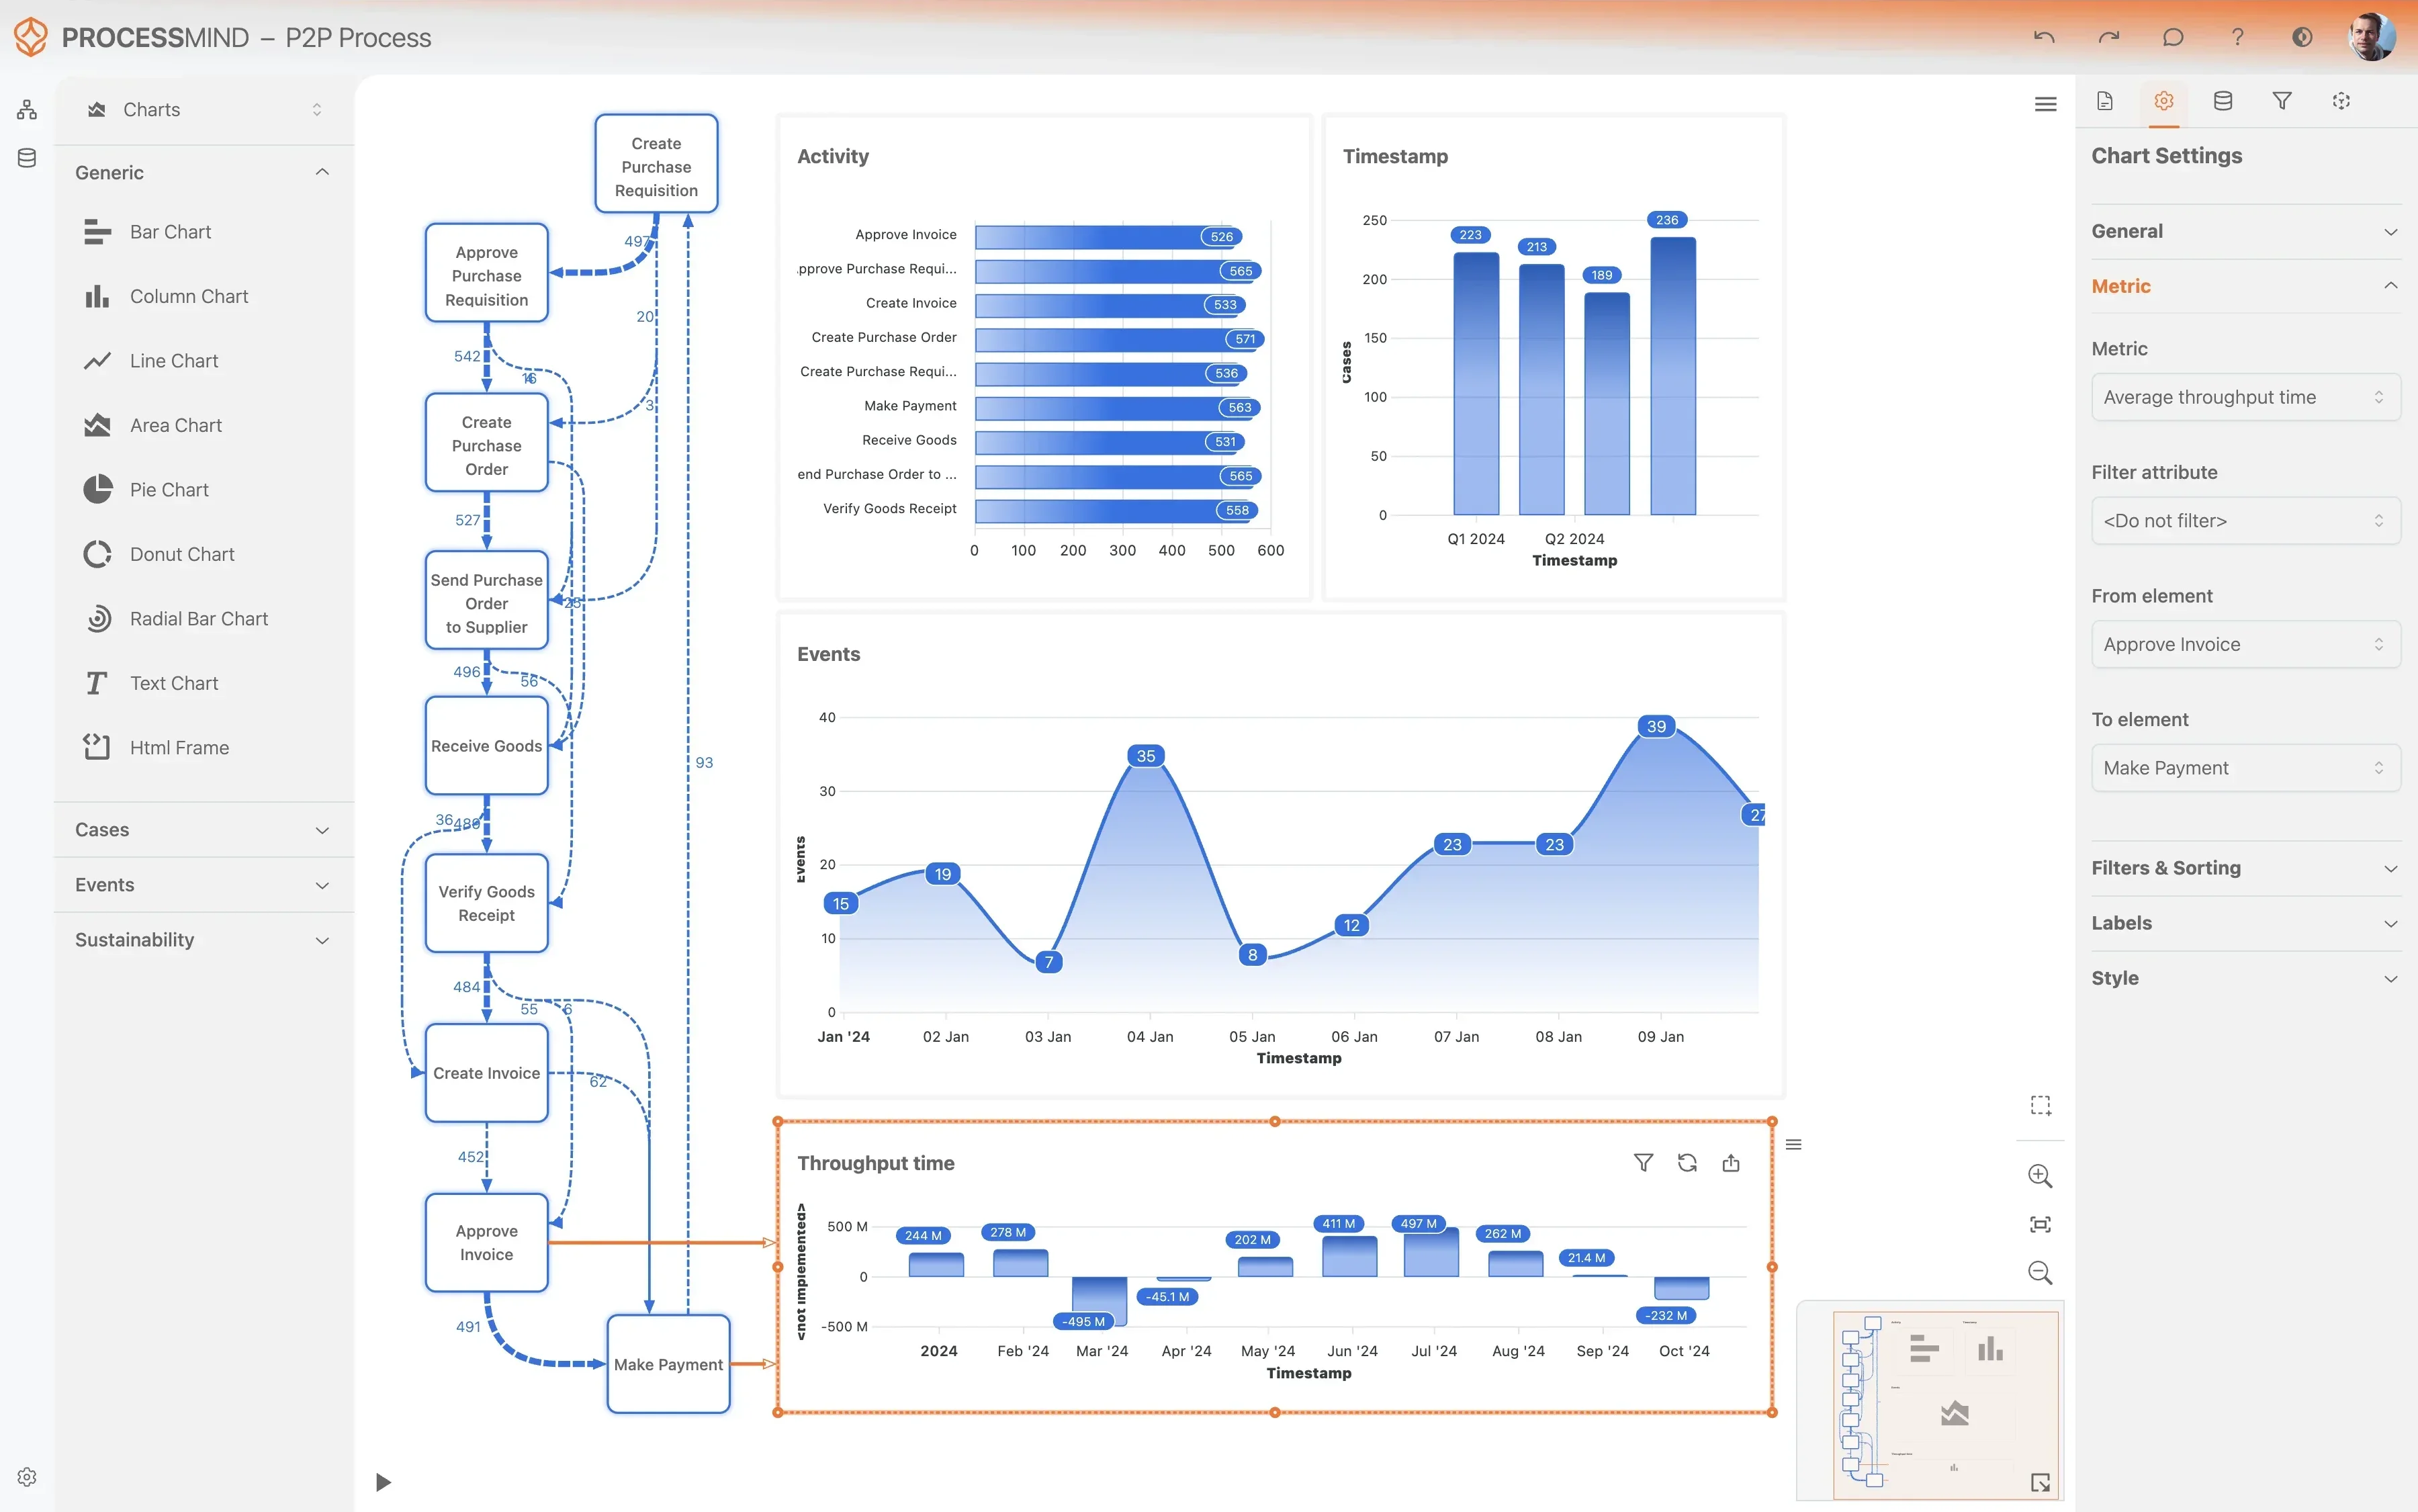
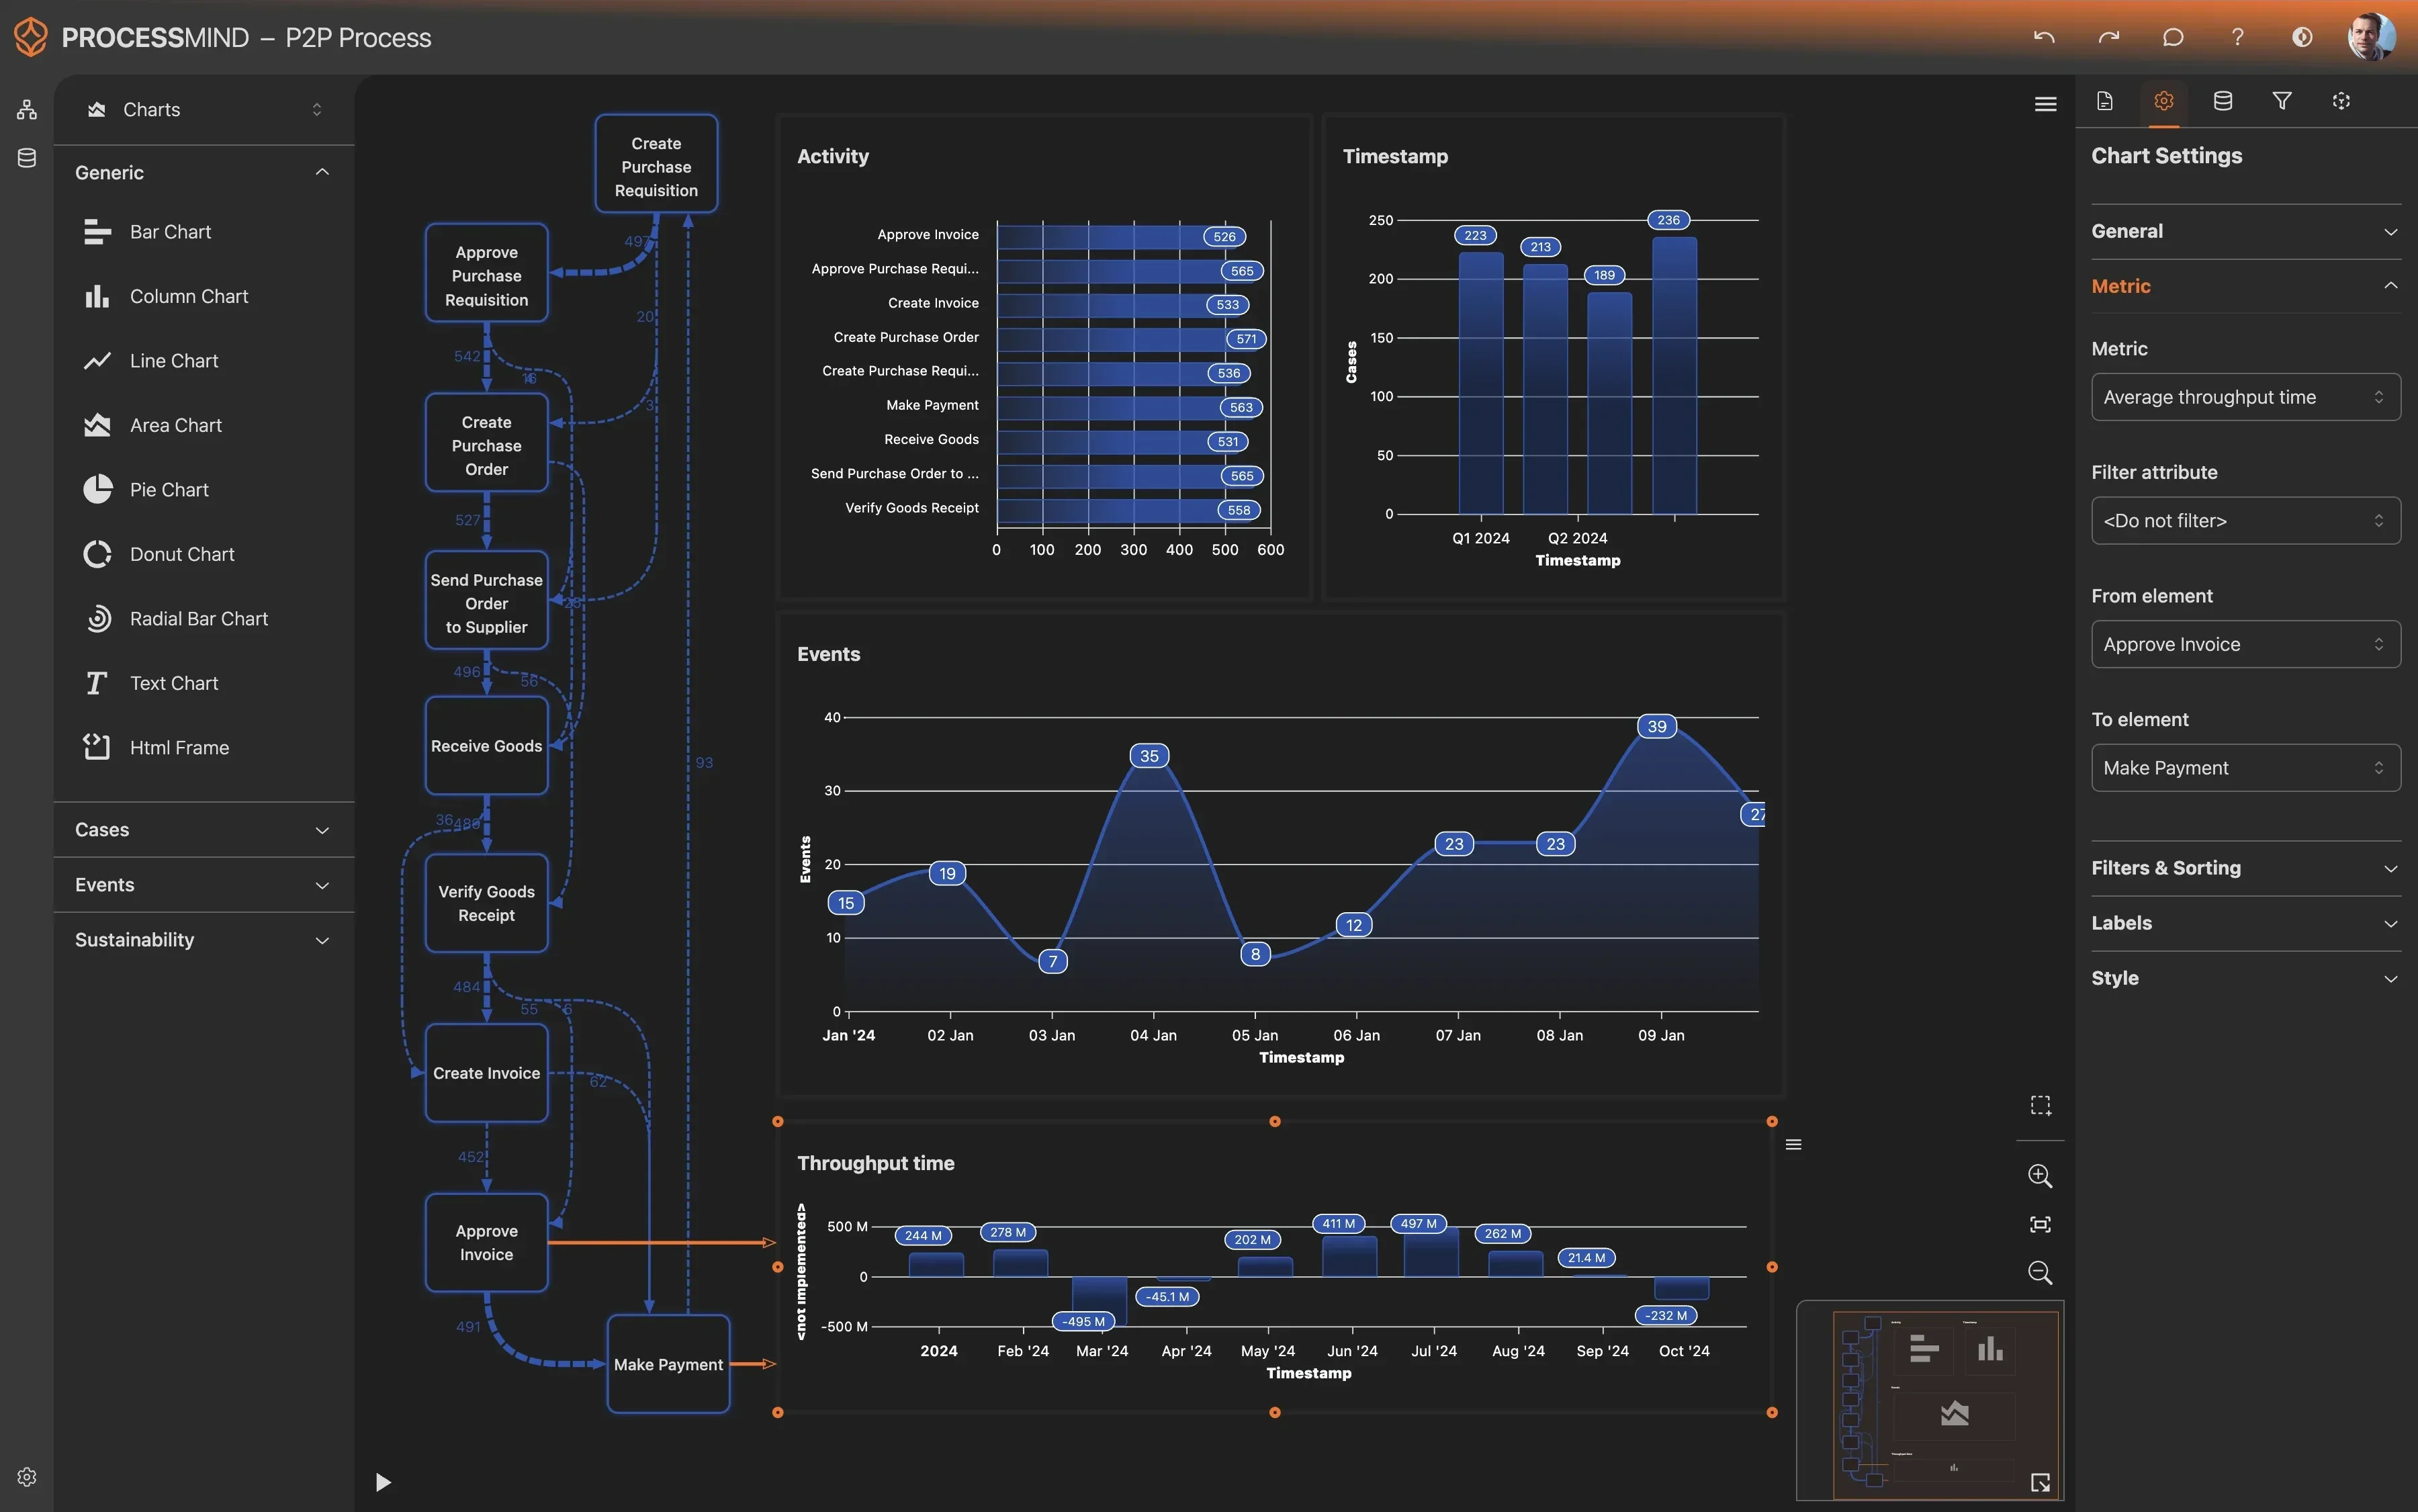
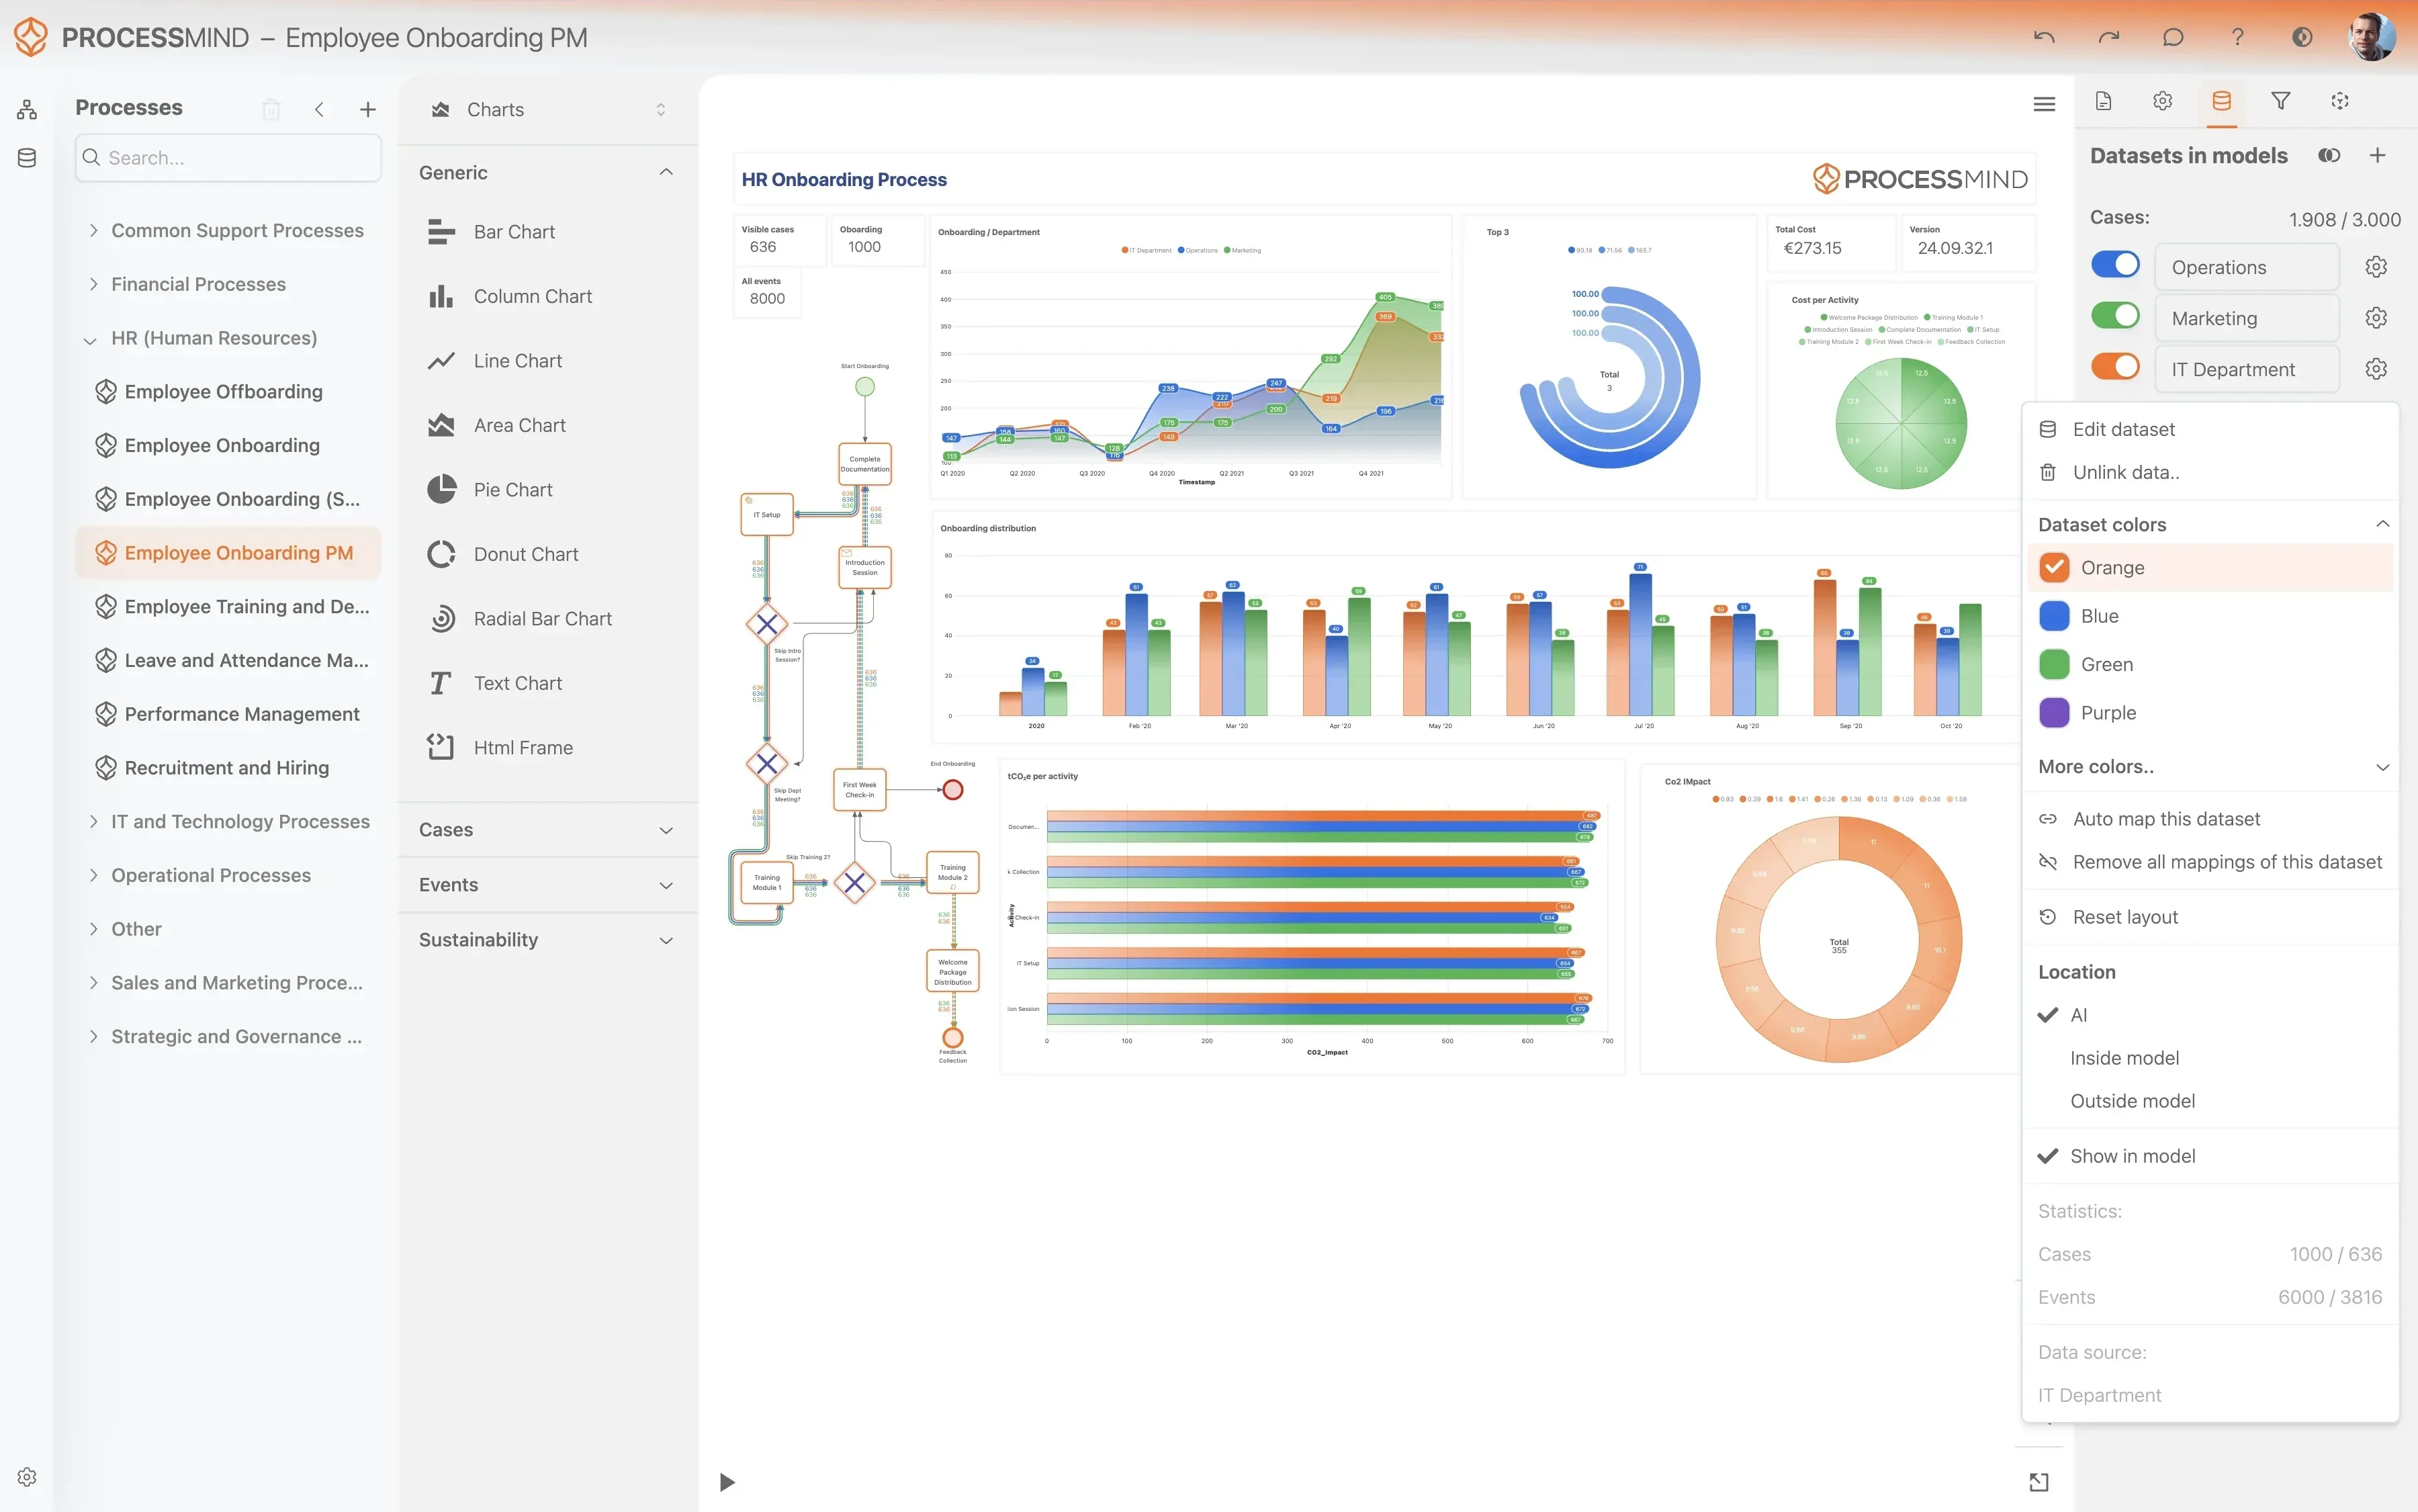
ProcessMind visualiza cada paso del flujo de trabajo de originación de préstamos en Finastra y revela ineficiencias ocultas y riesgos de cumplimiento. Obtenga información precisa para agilizar las aprobaciones y mejorar el rendimiento general de los préstamos.
  • Visualice las rutas reales de originación de préstamos
  • Identifique demoras desde la solicitud hasta el desembolso
  • Detecte riesgos de cumplimiento y desviaciones
  • Optimice los tiempos de aprobación y el uso de recursos
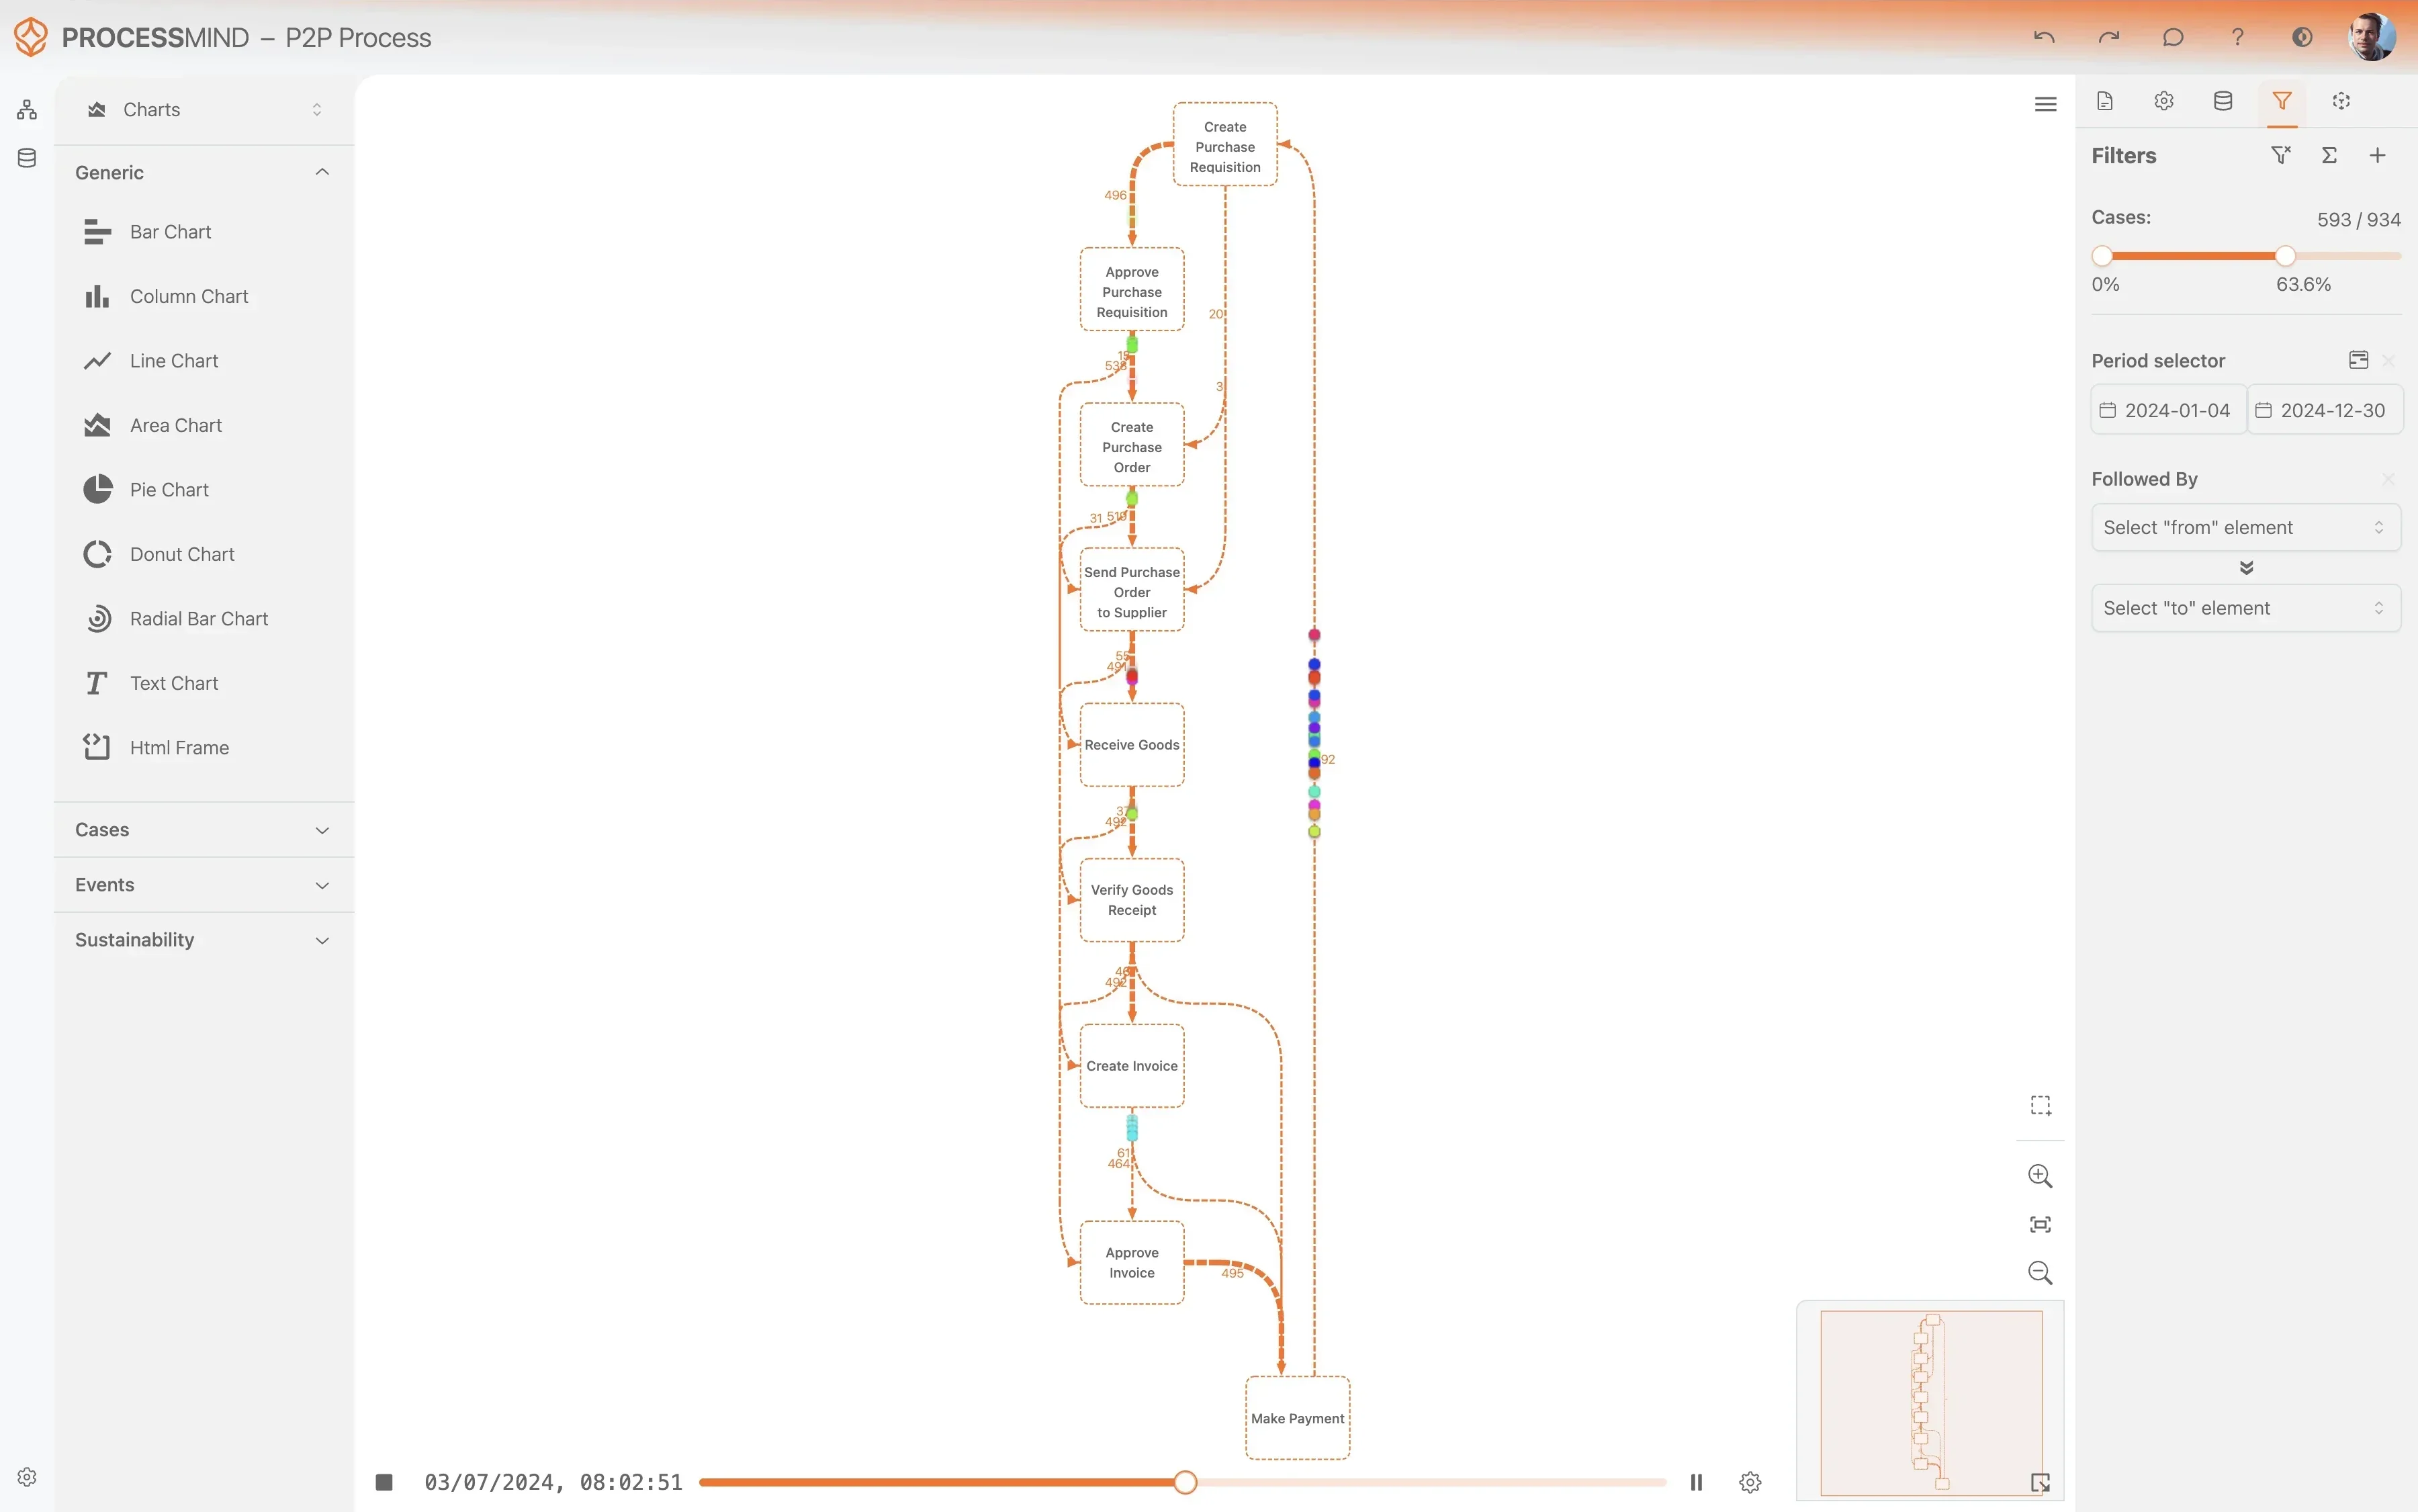
Discover your actual process flow
Identify bottlenecks and delays
Analyze process variants
Design your optimized process

RESULTADOS HABITUALES

Mejorar la originación de préstamos

Estos resultados reflejan las mejoras operativas y los beneficios financieros que las organizaciones suelen conseguir al optimizar los procesos de originación de préstamos basados en Finastra Fusion Mortgagebot. Al analizar en profundidad los datos del ID de la solicitud de préstamo, nuestra plataforma identifica cuellos de botella e ineficiencias y ayuda a agilizar las operaciones y mejorar la satisfacción de los clientes.

0 %
Aprobaciones de préstamos más rápidas

Reducción promedio del tiempo de ciclo de principio a fin

Identifique y elimine cuellos de botella para acelerar considerablemente todo el proceso de originación de préstamos y entregar antes los fondos a quienes los solicitan.

0 %
Evaluación crediticia más ágil

Reducción del tiempo de procesamiento de la evaluación crediticia

Optimice el flujo de trabajo de evaluación crediticia identificando los tiempos de inactividad y los traspasos ineficientes. Así podrá tomar decisiones más rápido y aprovechar mejor los recursos.

0 %
Menos solicitudes rechazadas

Reducción de las solicitudes de préstamo descalificadas

Comprenda las causas raíz de los rechazos para mejorar los procesos de solicitud y los criterios de decisión, aumentar las tasas de aprobación y ampliar el volumen de negocio.

0 %
Mayor cumplimiento de los SLA

Aumento del cumplimiento de los acuerdos de nivel de servicio

Supervise y garantice el cumplimiento de los acuerdos de nivel de servicio y los requisitos normativos fundamentales. Así reducirá los riesgos de incumplimiento y asegurará un procesamiento puntual.

0 %
Reprocesos eliminados

Reducción de los pasos redundantes del proceso

Detecte y elimine repeticiones y ciclos innecesarios en el proceso de préstamo para reducir los costes operativos y acelerar el rendimiento.

0 %
Mayor satisfacción de quienes solicitan un préstamo

Aumento de la tasa de aceptación de ofertas de préstamo

Simplifique las interacciones con quienes solicitan un préstamo, por ejemplo, la recopilación de documentos, y mejore la comunicación para ofrecer una experiencia más positiva y aumentar la aceptación de las ofertas.

Los resultados varían según la complejidad del proceso y la calidad de los datos. Estas cifras representan mejoras habituales observadas en distintas implementaciones.

Datos recomendados

Comience por los atributos y las actividades más importantes y amplíe el análisis según sea necesario.
¿Es nuevo en los registros de eventos? Aprenda a crear un Registro de eventos para Process Mining.

Atributos

Datos clave que debe recopilar para el análisis

Identificador único que se asigna a cada solicitud de préstamo cuando se crea en el sistema.

Por qué es importante

Este es el ID del caso esencial que vincula todos los eventos relacionados en una única instancia del proceso y constituye la base de cualquier análisis de Process Mining.

Nombre del evento de negocio o la tarea específica que tuvo lugar en un momento determinado del proceso de originación del préstamo.

Por qué es importante

Las actividades definen los pasos del proceso. Analizar su secuencia, frecuencia y duración es fundamental para comprender y mejorar el flujo del proceso.

Fecha y hora exactas en que comenzó o tuvo lugar una actividad específica.

Por qué es importante

Las marcas de tiempo indican el orden cronológico de los eventos y son esenciales para calcular todas las métricas de rendimiento, como los tiempos de ciclo y de espera.

Fecha y hora exactas en que se completó una actividad específica.

Por qué es importante

Permite calcular con precisión el tiempo de procesamiento de una actividad y distinguirlo del tiempo de espera posterior, lo que mejora el análisis de cuellos de botella.

Nombre o ID del agente de préstamos responsable de gestionar la solicitud.

Por qué es importante

Permite analizar la distribución de la carga de trabajo y el rendimiento de los recursos, e identificar cuellos de botella o buenas prácticas relacionados con los recursos.

Nombre o ID del analista de riesgos asignado para evaluar el riesgo de la solicitud de préstamo.

Por qué es importante

Es clave para analizar en detalle la etapa de evaluación de riesgos, comparar el rendimiento y gestionar la carga de trabajo del equipo.

Decisión final sobre la solicitud de préstamo, como Aprobado, Rechazado o Retirado.

Por qué es importante

Define el resultado de negocio de cada caso y permite comparar los flujos de proceso satisfactorios y no satisfactorios para encontrar las causas raíz.

Canal por el que se envió inicialmente la solicitud de préstamo.

Por qué es importante

Permite comparar el rendimiento de los distintos canales de atención al cliente y ayuda a optimizar los procesos específicos de cada canal y la asignación de recursos.

Actividades

Pasos del proceso que debe supervisar y optimizar

Esta actividad marca el inicio oficial del proceso de originación del préstamo, cuando una persona que desea obtener un préstamo presenta formalmente su solicitud en el sistema. Este evento suele registrarse de forma explícita cuando se crea un nuevo registro de solicitud de préstamo y se le asigna un ID único.

Por qué es importante

Este es el evento de inicio principal del proceso. Es esencial para medir el tiempo de ciclo total del préstamo y el tiempo hasta la decisión de aprobación previa.

Indica que se ha completado la comprobación automatizada o manual del historial crediticio de quien solicita el préstamo. Este evento suele registrarse cuando se reciben los resultados de una agencia de crédito externa integrada y se adjuntan al expediente del préstamo.

Por qué es importante

Este es un hito clave antes de que comience la etapa de evaluación crediticia. Proporciona datos fundamentales para evaluar los riesgos y tomar decisiones.

Esta actividad marca el inicio de la etapa de evaluación crediticia, cuando la persona responsable de la evaluación comienza oficialmente a revisar en detalle el expediente del préstamo. Casi siempre se deduce de un cambio de estado, como «En evaluación crediticia», o de la asignación formal de una persona evaluadora.

Por qué es importante

Este es el punto de inicio para medir el tiempo de procesamiento de la evaluación crediticia y el punto final para medir el tiempo en cola de evaluación. Permite saber cuánto esperan las solicitudes antes de que una persona evaluadora las atienda.

Marca el final de la revisión de la persona evaluadora y el momento en que el préstamo está listo para una decisión final. Se deduce de un cambio de estado de «En evaluación crediticia» a «Evaluación crediticia completada» o «Pendiente de decisión final».

Por qué es importante

Este es el evento de fin para medir el KPI de tiempo de procesamiento de la evaluación crediticia. Es un hito importante que indica que ha finalizado la etapa de evaluación de riesgos.

Este es el evento clave en el que se toma la decisión final sobre la solicitud de préstamo, por ejemplo, 'Aprobado', 'Aprobado con condiciones' o 'Rechazado'. Se infiere a partir de la marca de tiempo en que el sistema registra el estado de la decisión final.

Por qué es importante

Este hito es clave para medir el tiempo de decisión y analizar las tasas de rechazo. También es fundamental para comprender la coherencia de las decisiones y sus resultados.

Esta es la última actividad de un proceso de originación de préstamos satisfactorio y representa el momento en que se desembolsan los fondos del préstamo. Se trata de una transacción financiera clave que el sistema registra como un evento explícito con marca de tiempo.

Por qué es importante

Esta actividad marca el final satisfactorio del proceso y es el punto final para calcular el tiempo promedio total del ciclo del préstamo.

Actividad final que indica que la solicitud de préstamo se cerró oficialmente con el estado final 'Rechazado'. Se distingue de la decisión en sí y representa el cierre administrativo definitivo del expediente.

Por qué es importante

Proporciona un punto final definitivo para las solicitudes rechazadas, permite analizar con precisión el tiempo de ciclo de este grupo y facilita el cálculo del KPI de tasa de rechazo de solicitudes de préstamo.

Preguntas frecuentes

Preguntas frecuentes

Process Mining analiza los datos existentes de originación de préstamos para revelar el flujo real del proceso e identificar cuellos de botella, desviaciones y ciclos de reproceso. Ayuda a detectar áreas ineficientes, garantizar el cumplimiento y, en última instancia, acelerar el procesamiento de los préstamos.

Por lo general, necesita un Registro de eventos que incluya un identificador de caso, como el ID de la solicitud de préstamo, el nombre de una actividad para cada paso y la fecha y hora en que se realizó. Otros atributos, como los datos de quien solicita el préstamo, el tipo de préstamo o el oficial de crédito, pueden enriquecer el análisis.

Puede esperar una reducción considerable del tiempo promedio de procesamiento de préstamos y menos solicitudes rechazadas. También puede mejorar el cumplimiento normativo, lograr decisiones sobre préstamos más coherentes y ofrecer una mejor experiencia general a quienes solicitan un préstamo.

Sí. Process Mining permite visualizar y cuantificar las demoras en etapas concretas, como la evaluación crediticia. Puede identificar exactamente dónde se atascan las solicitudes, qué recursos están sobrecargados y si ciertos recorridos de decisión provocan demoras de forma sistemática. Esto permite aplicar mejoras específicas para agilizar el flujo de trabajo de evaluación crediticia.

Process Mining reconstruye automáticamente todo el proceso de originación de préstamos en un mapa dinámico. Este muestra tanto el recorrido previsto como las desviaciones frecuentes e infrecuentes, los ciclos de reproceso y las rutas alternativas que siguen las solicitudes. Así ofrece una visión objetiva del flujo real del trabajo.

No. Process Mining es una técnica de análisis no invasiva. Analiza exportaciones de datos históricos, por lo que no interfiere con los sistemas en funcionamiento ni con el procesamiento de préstamos en curso. El análisis se realiza de forma independiente y las operaciones pueden continuar con normalidad.

Una vez extraídos y preparados los datos necesarios, a menudo es posible obtener las primeras conclusiones en unos días o en un par de semanas. El plazo exacto depende de la complejidad de los datos y del grado de preparación de su infraestructura de datos.

El principal requisito técnico es tener acceso a la base de datos o a los registros del sistema de Finastra Fusion Mortgagebot para extraer los datos de eventos. Después, una herramienta de Process Mining incorpora y analiza esos datos. Por lo general, solo se necesita un apoyo mínimo del equipo de TI para configurar los conectores de datos iniciales y actualizar los datos periódicamente.

Process Mining permite definir reglas de cumplimiento y comprobar automáticamente cada recorrido de solicitud de préstamo con respecto a ellas. Señala rápidamente los pasos o recorridos que no cumplen las normas para que pueda intervenir de forma preventiva y garantizar el cumplimiento normativo.

Sí. Process Mining puede analizar cómo se distribuyen y procesan las tareas entre los distintos oficiales de crédito y equipos. Identifica los desequilibrios en la carga de trabajo y revela cuándo algunos recursos están sobrecargados de forma sistemática o se utilizan por debajo de su capacidad. Estos datos permiten distribuir mejor los recursos y aumentar la eficiencia.

Agilice la originación de préstamos y reduzca las demoras desde hoy

Identifique las demoras en Finastra Fusion Mortgagebot y consiga aprobaciones un 50 % más rápidas.

Comience la prueba gratuita

No se requiere tarjeta de crédito. Configure todo en minutos.