ปรับปรุงการบริหารเครดิตและการติดตามหนี้
เลือกกระบวนการ
เลือกกระบวนการเพื่อทำงานต่อในพื้นที่ทำงานที่เชื่อมต่อไว้.
ปรับปรุงการบริหารสินเชื่อและการติดตามหนี้ใน SAP ECC เพื่อรับเงินได้เร็วขึ้น
กระบวนการบริหารเครดิตและติดตามหนี้มักซับซ้อน ทำให้การชำระเงินล่าช้าและมีหนี้สูญเพิ่มขึ้น แพลตฟอร์มของเราช่วยให้คุณค้นหาจุดที่ไม่มีประสิทธิภาพในวงจรตั้งแต่การให้เครดิตจนถึงการรับชำระเงิน ตั้งแต่การประเมินเครดิตครั้งแรกไปจนถึงการรับชำระเงิน คุณจะระบุคอขวดได้อย่างชัดเจนและวางแนวทางปรับปรุงให้ตรงจุด เพื่อเพิ่มสภาพคล่องและลดความเสี่ยง.
ดาวน์โหลดเทมเพลตข้อมูลที่ตั้งค่าไว้ล่วงหน้า แล้วจัดการความท้าทายที่พบบ่อยเพื่อให้บรรลุเป้าหมายด้านประสิทธิภาพ ทำตามแผนปรับปรุง 6 ขั้นตอน และดูคู่มือเทมเพลตข้อมูลเพื่อยกระดับการปฏิบัติการของคุณ.
แสดงคำอธิบายโดยละเอียด
เหตุผลที่ควรปรับปรุงการจัดการสินเชื่อและการติดตามหนี้
การจัดการสินเชื่อและการติดตามหนี้ใน SAP ECC ไม่ได้มีแค่การจัดการใบแจ้งหนี้ แต่ยังเป็นหัวใจสำคัญของสถานะทางการเงินขององค์กรด้วย หากวงจรตั้งแต่ให้สินเชื่อจนถึงรับชำระเงินไม่มีประสิทธิภาพ ก็จะกระทบเงินทุนหมุนเวียน กระแสเงินสด และท้ายที่สุดคือความสามารถในการทำกำไร การอนุมัติสินเชื่อล่าช้า ขั้นตอนติดตามหนี้ที่ไม่ได้ผล และการแก้ไขข้อโต้แย้งที่ยืดเยื้อ อาจทำให้จำนวนวันขายค้างชำระ (DSO) เพิ่มขึ้น หนี้เสียสูงขึ้น และความสัมพันธ์กับลูกค้าแย่ลง ปัญหาเหล่านี้มักปรากฏเป็นคอขวดในกระบวนการ ทำให้คาดการณ์กระแสเงินสดได้ยากและวางแผนการเงินเชิงกลยุทธ์ได้ไม่เต็มที่ การทำความเข้าใจขั้นตอนการจัดการสินเชื่อและติดตามหนี้ที่เกิดขึ้นจริงจึงเป็นจุดเริ่มต้นของการปรับปรุงสถานะทางการเงินและลดความเสี่ยงอย่างมีนัยสำคัญ
process mining ช่วยปรับปรุงการจัดการสินเชื่อและติดตามหนี้ใน SAP ECC ได้อย่างไร
process mining ช่วยให้คุณวิเคราะห์กระบวนการจัดการสินเชื่อและติดตามหนี้ใน SAP ECC ได้จากข้อมูลจริง โดยดึงข้อมูลเหตุการณ์จากระบบ SAP ECC FI-AR และติดตามวงจรของใบแจ้งหนี้แต่ละรายการ แพลตฟอร์มของเราจะสร้างภาพขั้นตอนการทำงานที่เกิดขึ้นจริง ไม่ใช่แค่ขั้นตอนตามที่ควรจะเป็น คุณจึงติดตามใบแจ้งหนี้ได้ตั้งแต่การประเมินสินเชื่อและการสร้างใบสั่งขาย ไปจนถึงการออกและส่งใบแจ้งหนี้ การรับชำระเงิน หรือการตัดหนี้สูญ มุมมองที่ยึดใบแจ้งหนี้เป็นหลักช่วยให้คุณพบคอขวดสำคัญ เข้าใจจุดที่กระบวนการเบี่ยงเบนจากขั้นตอนมาตรฐาน และระบุได้ว่าการทำงานด้วยมือหรือการวนกลับไปแก้ไขทำให้เกิดความล่าช้าและเพิ่มต้นทุนการปฏิบัติงานตรงไหน คุณยังเห็นประสิทธิผลของกลยุทธ์ติดตามหนี้ ระยะเวลาเฉลี่ยในการอนุมัติสินเชื่อ และสาเหตุที่พบบ่อยของการชำระเงินล่าช้าหรือข้อโต้แย้ง
จุดสำคัญที่ควรปรับปรุงกระบวนการ
ใช้ข้อมูลเชิงลึกจาก process mining เพื่อเลือกปรับปรุงจุดต่างๆ ในกระบวนการจัดการสินเชื่อและติดตามหนี้บน SAP ECC ได้อย่างตรงจุด
- ปรับขั้นตอนอนุมัติสินเชื่อให้คล่องตัว: ตรวจหาความล่าช้าในการขอและอนุมัติวงเงินสินเชื่อ พร้อมค้นหาสาเหตุ เช่น การตรวจสอบด้วยมือ ข้อมูลไม่ครบ หรือ workflow อนุมัติที่ไม่มีประสิทธิภาพ เพื่อให้เริ่มวงจรการขายได้เร็วขึ้น
- ปรับขั้นตอนติดตามหนี้: วิเคราะห์ผลของระดับการติดตามหนี้และช่องทางสื่อสารแต่ละแบบ ตรวจดูว่าขั้นตอนใดถูกข้ามหรือล่าช้า หรือมีการส่งหนังสือแจ้งเตือนเร็วหรือช้าเกินไปจนเก็บเงินได้ไม่เต็มประสิทธิภาพ แล้วปรับขั้นตอนติดตามหนี้ให้เหมาะสม
- ลดการทำงานด้วยมือและการแก้ไขซ้ำ: ระบุกรณีที่ต้องติดตามใบแจ้งหนี้ซ้ำ ส่งเอกสารอีกครั้ง หรือทำกิจกรรมอื่นที่ไม่เพิ่มมูลค่า ปรับงานประจำให้เป็นระบบและกำหนดขั้นตอนมาตรฐาน เพื่อให้ทีมติดตามหนี้มีเวลาทำงานสำคัญมากขึ้น
- เร่งแก้ไขข้อโต้แย้ง: ทำความเข้าใจวงจรทั้งหมดของใบแจ้งหนี้ที่มีข้อโต้แย้ง ตั้งแต่การบันทึกจนถึงการแก้ไข ระบุประเภทข้อโต้แย้งที่พบบ่อย รวมถึงแผนกหรือขั้นตอนที่ทำให้การแก้ไขล่าช้าที่สุด เพื่อให้จัดการข้อโต้แย้งได้เร็วขึ้น
- ปรับปรุงการสื่อสารและการทำงานร่วมกัน: ค้นหาจุดที่ทีมขาย ทีมสินเชื่อ และทีมติดตามหนี้ประสานงานกันไม่ต่อเนื่อง ซึ่งอาจทำให้ลูกค้าไม่พอใจหรือชำระเงินล่าช้า พร้อมส่งเสริมการทำงานข้ามทีมโดยใช้ข้อมูลประกอบการตัดสินใจ
ผลลัพธ์และประโยชน์ทางธุรกิจที่คาดหวัง
การนำผลจาก process mining ไปปรับปรุงการจัดการสินเชื่อและติดตามหนี้ใน SAP ECC ช่วยให้เกิดประโยชน์ที่วัดผลได้หลายด้าน
- ลดจำนวนวันขายค้างชำระ (DSO): เมื่อพบและขจัดคอขวดในวงจรตั้งแต่ให้สินเชื่อจนถึงรับชำระเงิน คุณจะเร่งการรับชำระและเพิ่มกระแสเงินสดได้
- ลดหนี้เสียและการตัดหนี้สูญ: การจัดการสินเชื่อและกลยุทธ์ติดตามหนี้ที่มีประสิทธิภาพช่วยลดความเสี่ยงที่จะเรียกเก็บเงินไม่ได้
- เพิ่มประสิทธิภาพการติดตามหนี้: ทีมติดตามหนี้จะได้ใช้เวลากับงานที่มีมูลค่าสูง แทนการติดตามยอดค้างชำระผ่านขั้นตอนที่ไม่มีประสิทธิภาพ ช่วยเพิ่มผลิตภาพโดยรวม
- เพิ่มความพึงพอใจของลูกค้า: ขั้นตอนที่รวดเร็วและโปร่งใสขึ้น โดยเฉพาะการอนุมัติสินเชื่อและการแก้ไขข้อโต้แย้ง ช่วยให้ลูกค้าได้รับประสบการณ์ที่ดีขึ้น
- ปรับปรุงการปฏิบัติตามข้อกำหนดและการจัดการความเสี่ยง: ตรวจสอบให้แน่ใจว่ามีการใช้นโยบายสินเชื่ออย่างสม่ำเสมอ และค้นหาช่องว่างด้านการปฏิบัติตามข้อกำหนดในกิจกรรมติดตามหนี้
- ตัดสินใจโดยใช้ข้อมูล: เปลี่ยนจากการคาดเดามาใช้ข้อมูลจริงที่ชัดเจน เพื่อประกอบการตัดสินใจเรื่องการจัดสรรทรัพยากร การปรับนโยบาย และการตั้งค่าระบบ
เริ่มต้นปรับปรุงการจัดการสินเชื่อและติดตามหนี้
พร้อมปรับปรุงการจัดการสินเชื่อและติดตามหนี้ใน SAP ECC แล้วหรือยัง แพลตฟอร์มของเรามีเทมเพลตที่ออกแบบมาสำหรับกระบวนการนี้โดยเฉพาะ ช่วยให้คุณเชื่อมต่อข้อมูล SAP ECC และเริ่มค้นหาข้อมูลเชิงลึกได้อย่างรวดเร็ว โดยไม่จำเป็นต้องมีประสบการณ์ด้าน process mining มาก่อน สำรวจเส้นทางของใบแจ้งหนี้แต่ละรายการอย่างละเอียด เพื่อค้นหาโอกาสในการปรับปรุงกระบวนการที่ช่วยให้รับเงินได้เร็วขึ้นและเสริมความแข็งแกร่งให้ผลประกอบการ เริ่มปรับปรุงกระบวนการโดยใช้ข้อมูลได้ตั้งแต่วันนี้.
แนวทางปรับปรุงการจัดการสินเชื่อและการติดตามหนี้ 6 ขั้นตอน
ดาวน์โหลดเทมเพลต
สิ่งที่ต้องทำ
เปิดใช้เทมเพลต Excel ที่ออกแบบมาสำหรับการจัดการสินเชื่อและติดตามหนี้ใน SAP ECC โดยเฉพาะ เทมเพลตนี้ช่วยจัดโครงสร้างข้อมูลให้ถูกต้องสำหรับการวิเคราะห์.
เหตุผลที่สำคัญ
การจัดโครงสร้างข้อมูลให้ถูกต้องตั้งแต่ต้นเป็นสิ่งสำคัญต่อการวิเคราะห์ที่แม่นยำ ช่วยป้องกันข้อมูลไม่สอดคล้องกันและทำให้ได้ข้อมูลเชิงลึกที่นำไปใช้ได้จริง.
ผลลัพธ์ที่คาดหวัง
เทมเพลต Excel ที่จัดรูปแบบไว้สำหรับข้อมูลการจัดการสินเชื่อใน SAP ECC พร้อมให้กรอกข้อมูล.
ส่งออกข้อมูล
สิ่งที่ต้องทำ
ดึงข้อมูลย้อนหลัง 3-6 เดือนจาก SAP ECC FI-AR Credit Management โดยเน้นตาราง เช่น KNKK, BSID และ UDM_CASE แล้วกรอกข้อมูลลงในเทมเพลตที่ดาวน์โหลดไว้.
เหตุผลที่สำคัญ
ข้อมูลย้อนหลังที่เพียงพอเป็นพื้นฐานที่ดีในการค้นหาแนวโน้ม คอขวด และจุดที่ควรปรับปรุงกระบวนการในวงจรสินเชื่อของคุณ.
ผลลัพธ์ที่คาดหวัง
เทมเพลต Excel ที่กรอกข้อมูลย้อนหลังที่เกี่ยวข้องกับการจัดการสินเชื่อและการติดตามหนี้จากระบบ SAP ECC ของคุณแล้ว.
อัปโหลดชุดข้อมูล
สิ่งที่ต้องทำ
อัปโหลดเทมเพลตข้อมูลที่กรอกเสร็จแล้วไปยังแพลตฟอร์ม ProcessMind อย่างปลอดภัย จากนั้นระบบจะเริ่มประมวลผลและวิเคราะห์ชุดข้อมูลโดยอัตโนมัติ.
เหตุผลที่สำคัญ
การนำเข้าข้อมูลที่สะดวกและปลอดภัยช่วยให้คุณเริ่มใช้การวิเคราะห์ได้อย่างรวดเร็ว และเปลี่ยนจากการเตรียมข้อมูลไปสู่การค้นหาข้อมูลเชิงลึกได้ทันที.
ผลลัพธ์ที่คาดหวัง
ข้อมูลการจัดการสินเชื่อและการติดตามหนี้ของคุณได้รับการประมวลผลอย่างปลอดภัย พร้อมแสดงผลและวิเคราะห์ใน ProcessMind.
วิเคราะห์กระบวนการ
สิ่งที่ต้องทำ
สำรวจแดชบอร์ด แผนผังกระบวนการ และตัวชี้วัดประสิทธิภาพที่สร้างขึ้นโดยอัตโนมัติสำหรับกระบวนการจัดการสินเชื่อและติดตามหนี้ ใช้คำแนะนำจาก AI เพื่อค้นหาจุดที่ไม่มีประสิทธิภาพ.
เหตุผลที่สำคัญ
เห็นความแตกต่างของกระบวนการ ปัญหาการปฏิบัติตามข้อกำหนด และคอขวดสำคัญได้ทันที เพื่อใช้ข้อมูลจริงประกอบการตัดสินใจปรับกลยุทธ์ติดตามหนี้และเรียกเก็บเงิน.
ผลลัพธ์ที่คาดหวัง
เห็นผลการดำเนินงานด้านการจัดการสินเชื่ออย่างชัดเจน ระบุสาเหตุหลักของความล่าช้า และจัดลำดับโอกาสในการปรับปรุงได้.
นำการปรับปรุงไปใช้
สิ่งที่ต้องทำ
ใช้ข้อมูลเชิงลึกเพื่อจัดลำดับความสำคัญและปรับปรุงกระบวนการจัดการสินเชื่อและติดตามหนี้ เช่น ปรับนโยบายสินเชื่อหรือระดับการติดตามหนี้ใน SAP ECC.
เหตุผลที่สำคัญ
การนำข้อมูลเชิงลึกไปลงมือปรับปรุงช่วยให้เกิดประโยชน์ที่วัดผลได้ เช่น ลดจำนวนวันขายค้างชำระ (DSO) เพิ่มกระแสเงินสด และลดอัตราหนี้เสีย.
ผลลัพธ์ที่คาดหวัง
นำการเปลี่ยนแปลงที่ทำได้จริงไปใช้กับ workflow การจัดการสินเชื่อและติดตามหนี้ โดยมุ่งแก้จุดที่ไม่มีประสิทธิภาพและปัญหาที่ระบุไว้.
ติดตามกระบวนการ
สิ่งที่ต้องทำ
อัปโหลดข้อมูลการจัดการสินเชื่อและติดตามหนี้ที่อัปเดตแล้วไปยัง ProcessMind เป็นระยะ เพื่อติดตามผลของการปรับปรุงที่นำไปใช้และตรวจสอบ KPI อย่างต่อเนื่อง.
เหตุผลที่สำคัญ
การติดตามอย่างต่อเนื่องช่วยให้การปรับปรุงเกิดผลในระยะยาว ปรับเปลี่ยนได้คล่องตัว และส่งเสริมวัฒนธรรมการพัฒนากระบวนการและประสิทธิภาพอย่างต่อเนื่อง.
ผลลัพธ์ที่คาดหวัง
ติดตาม KPI ด้านการจัดการสินเชื่ออย่างต่อเนื่อง เพื่อแสดงผลการปรับปรุงที่วัดได้และรักษาประสิทธิภาพของกระบวนการในระยะยาว.
สิ่งที่คุณจะได้รับ
ค้นพบข้อมูลเชิงลึกที่ซ่อนอยู่ในกระบวนการสินเชื่อ
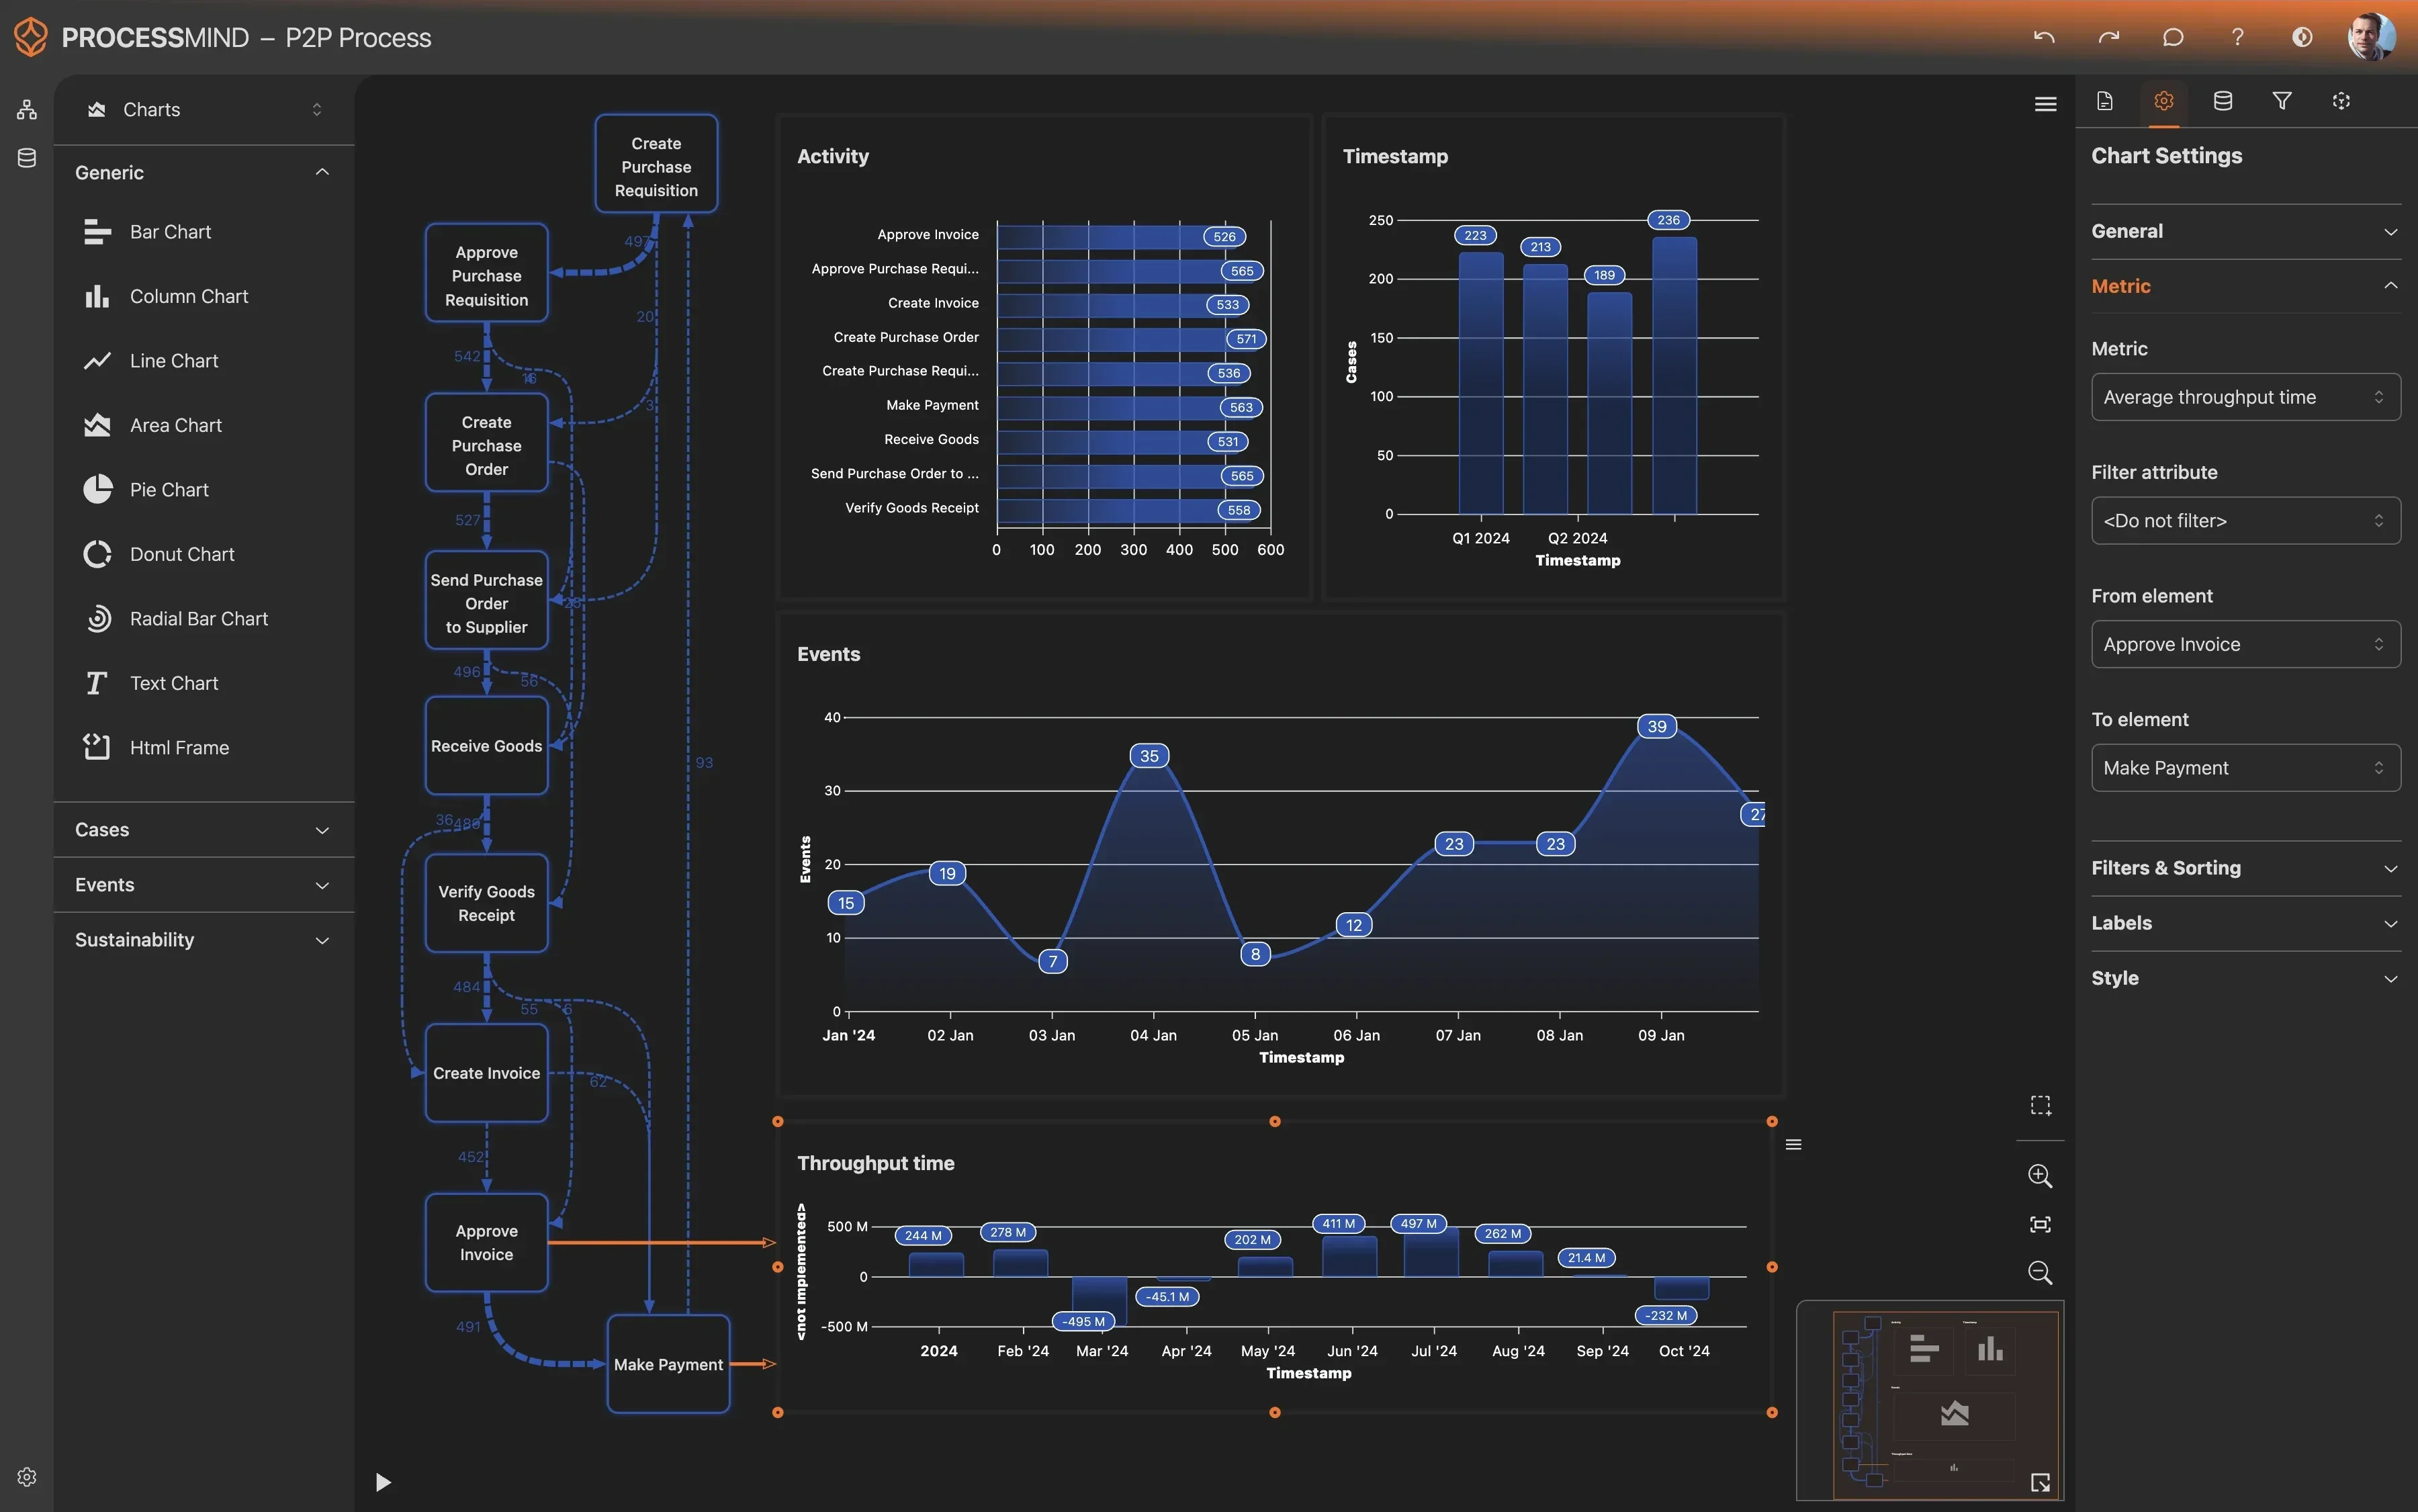
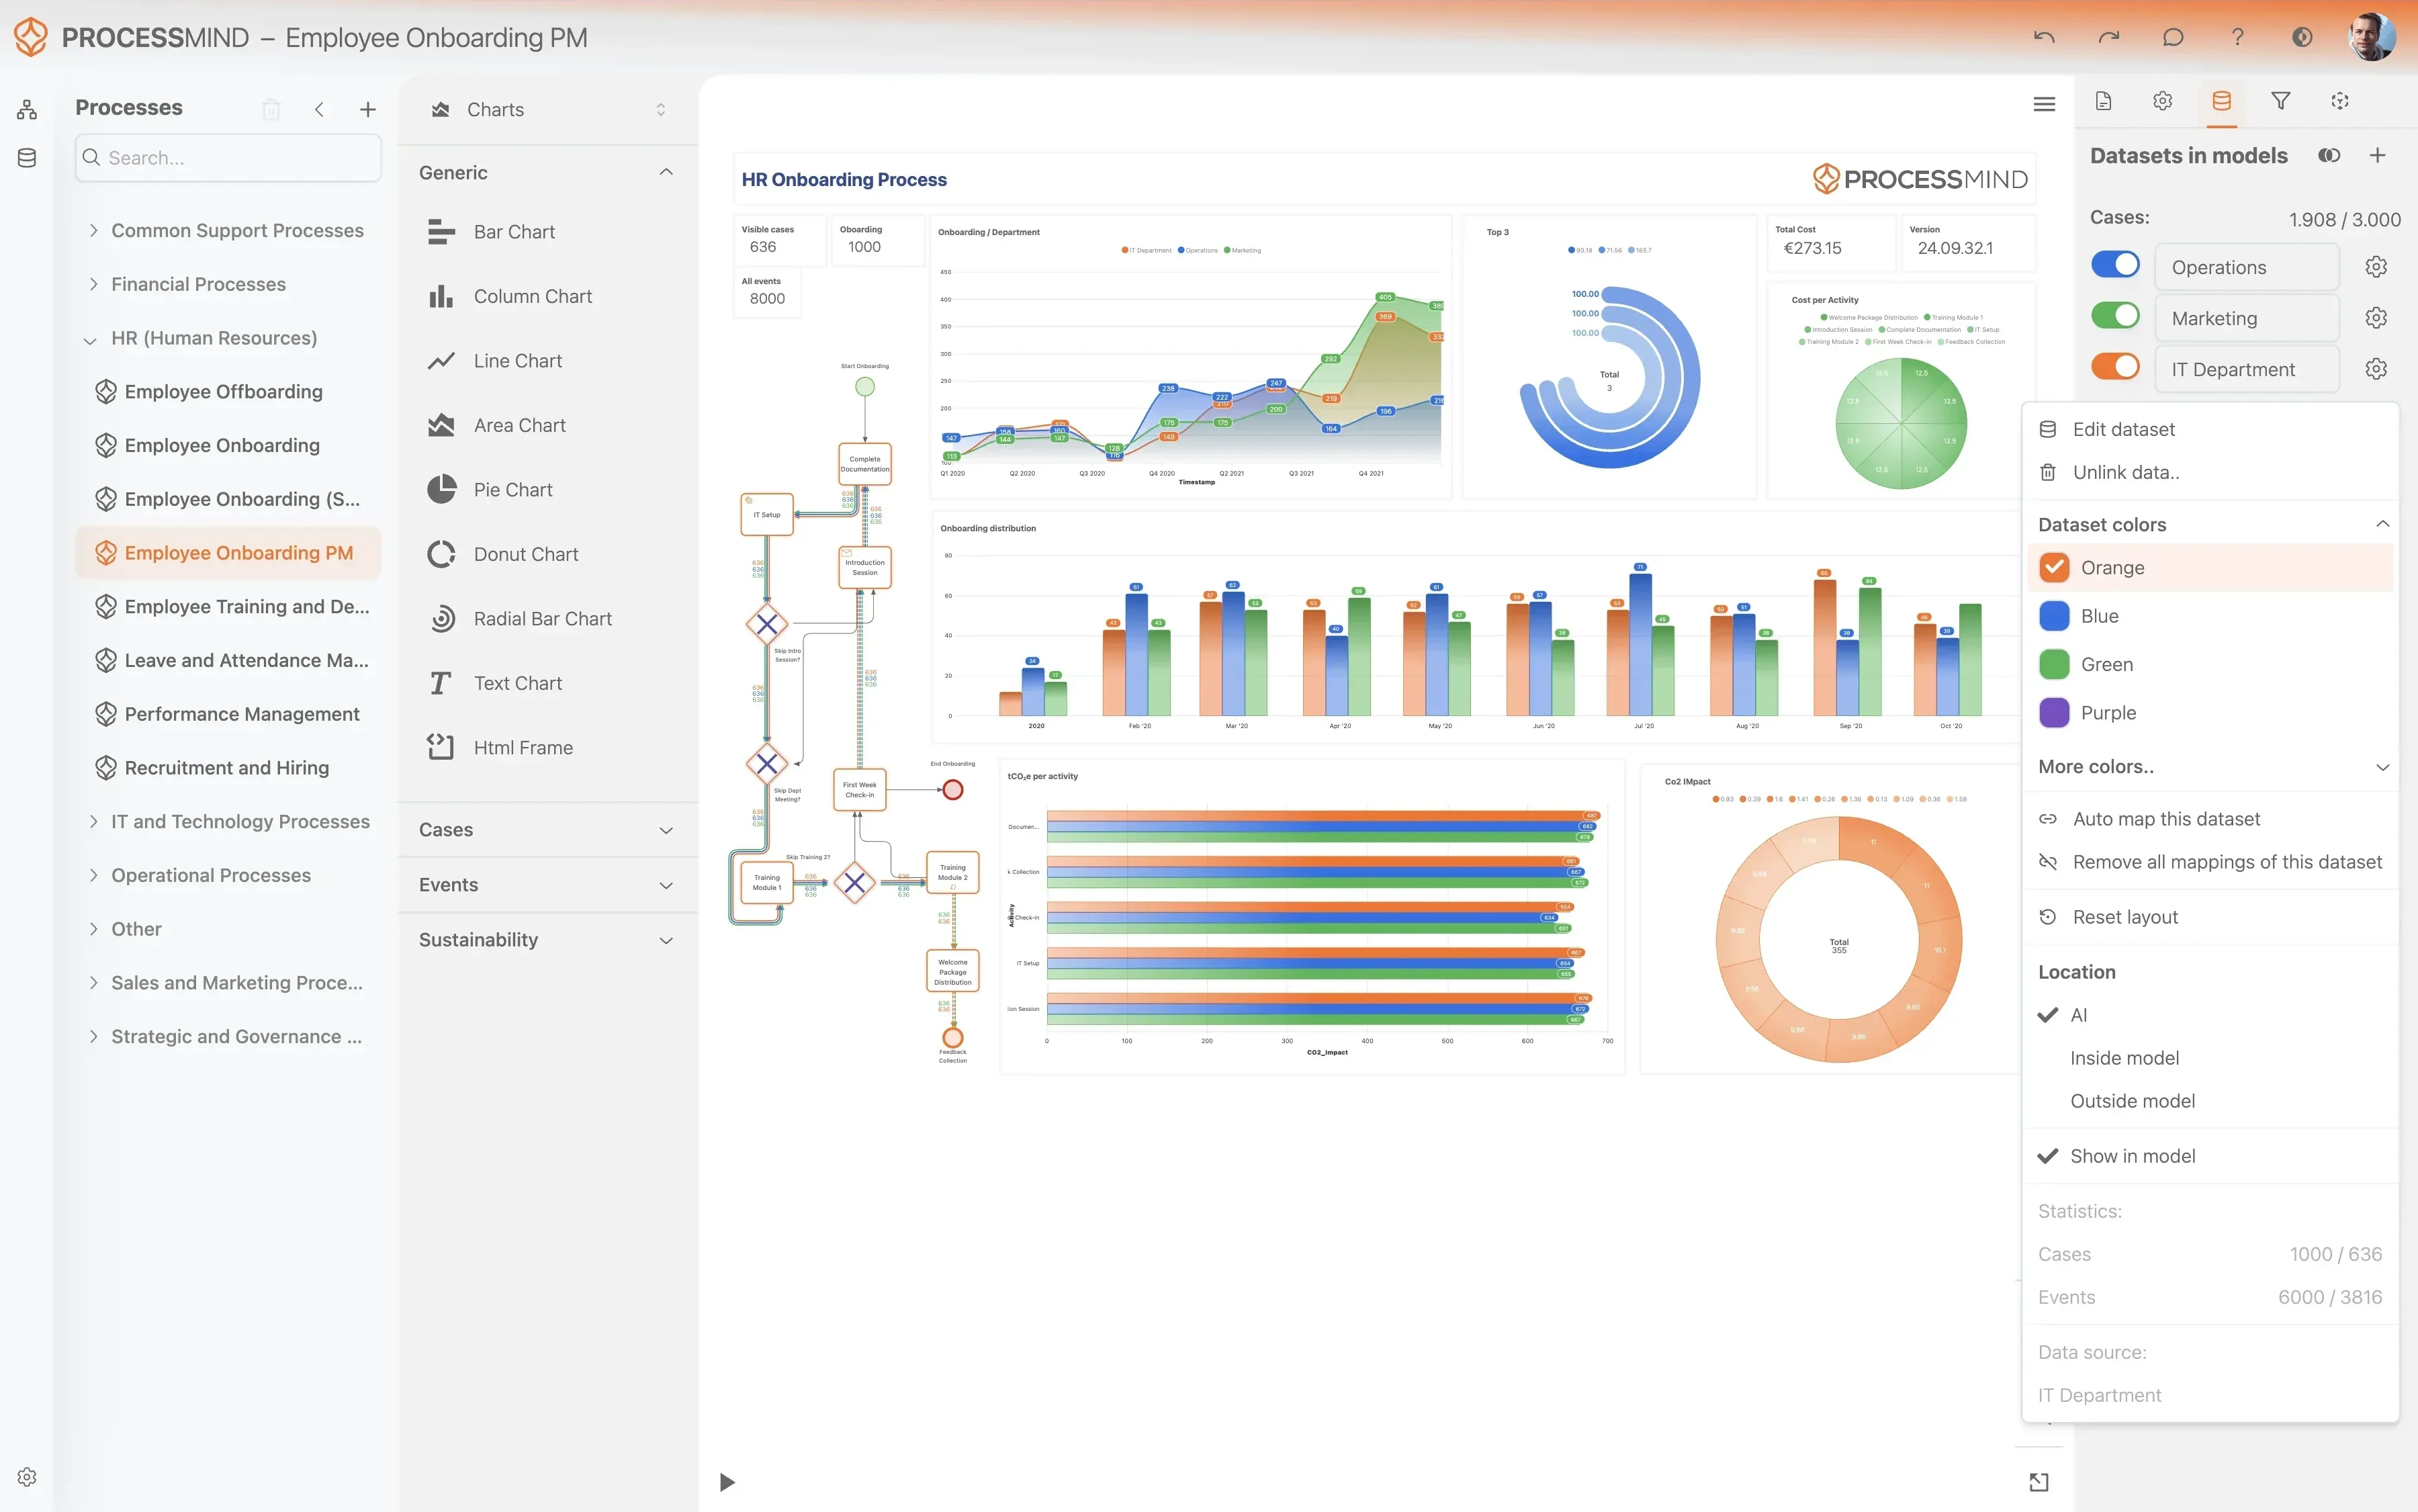
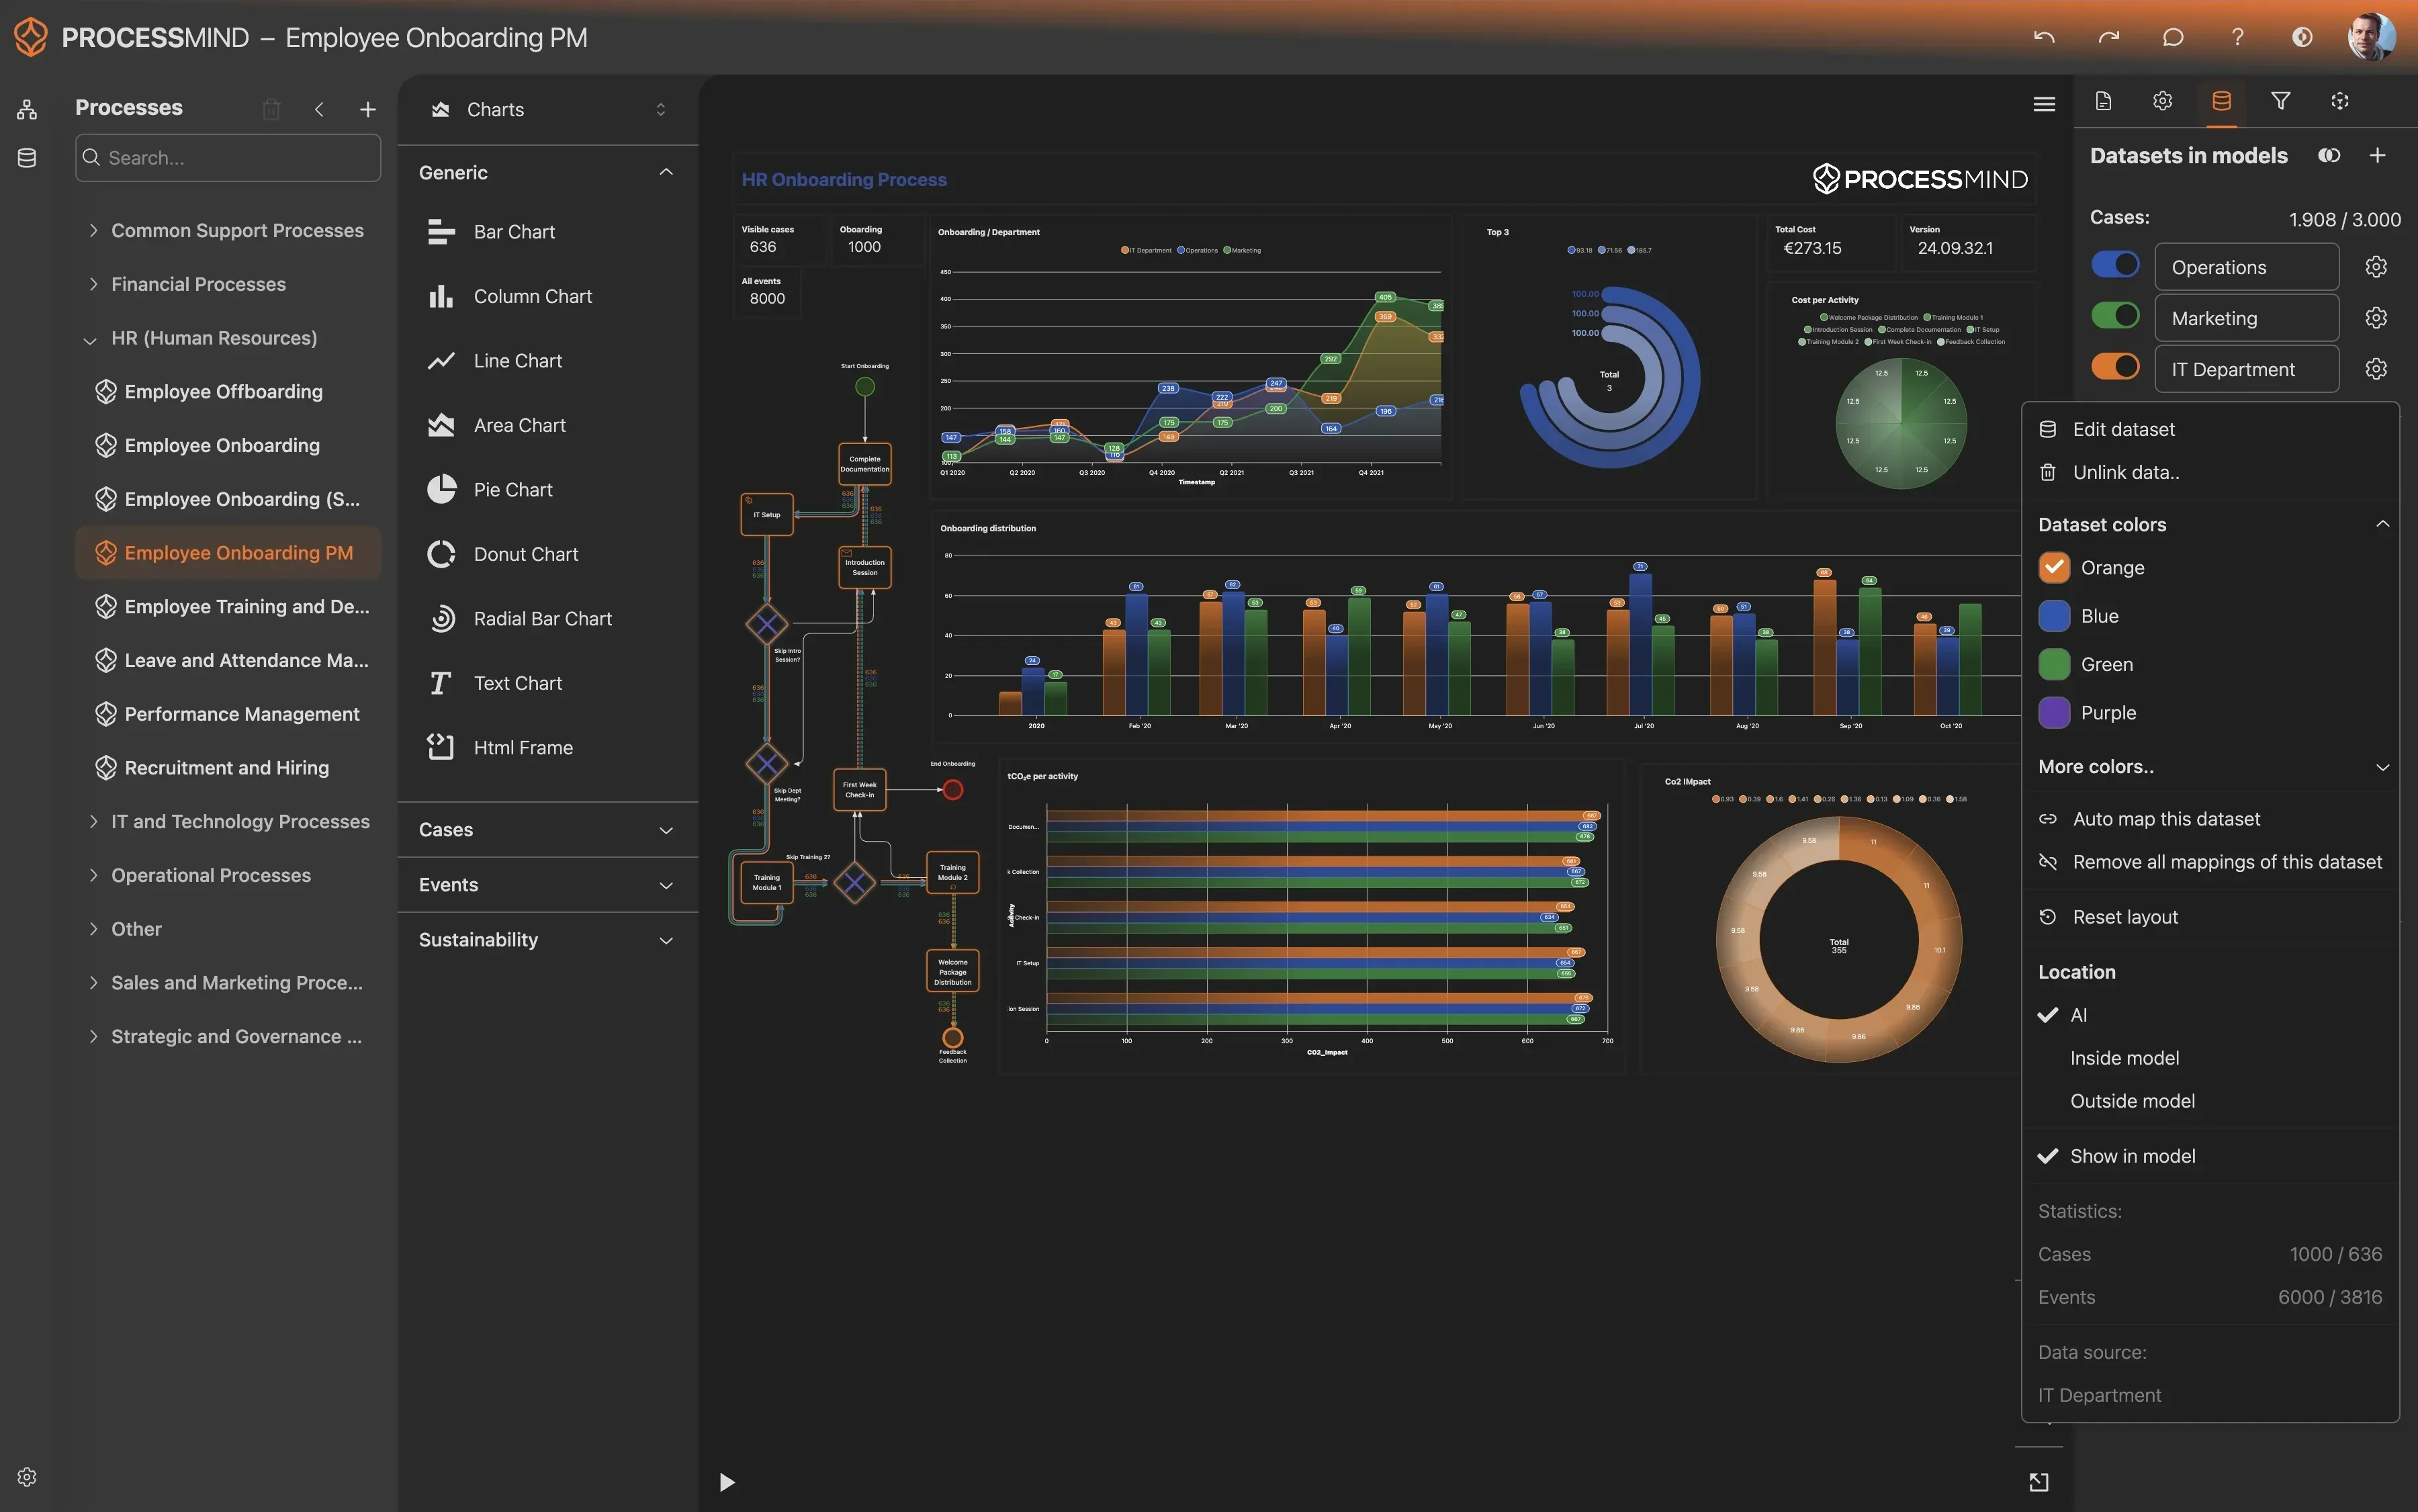
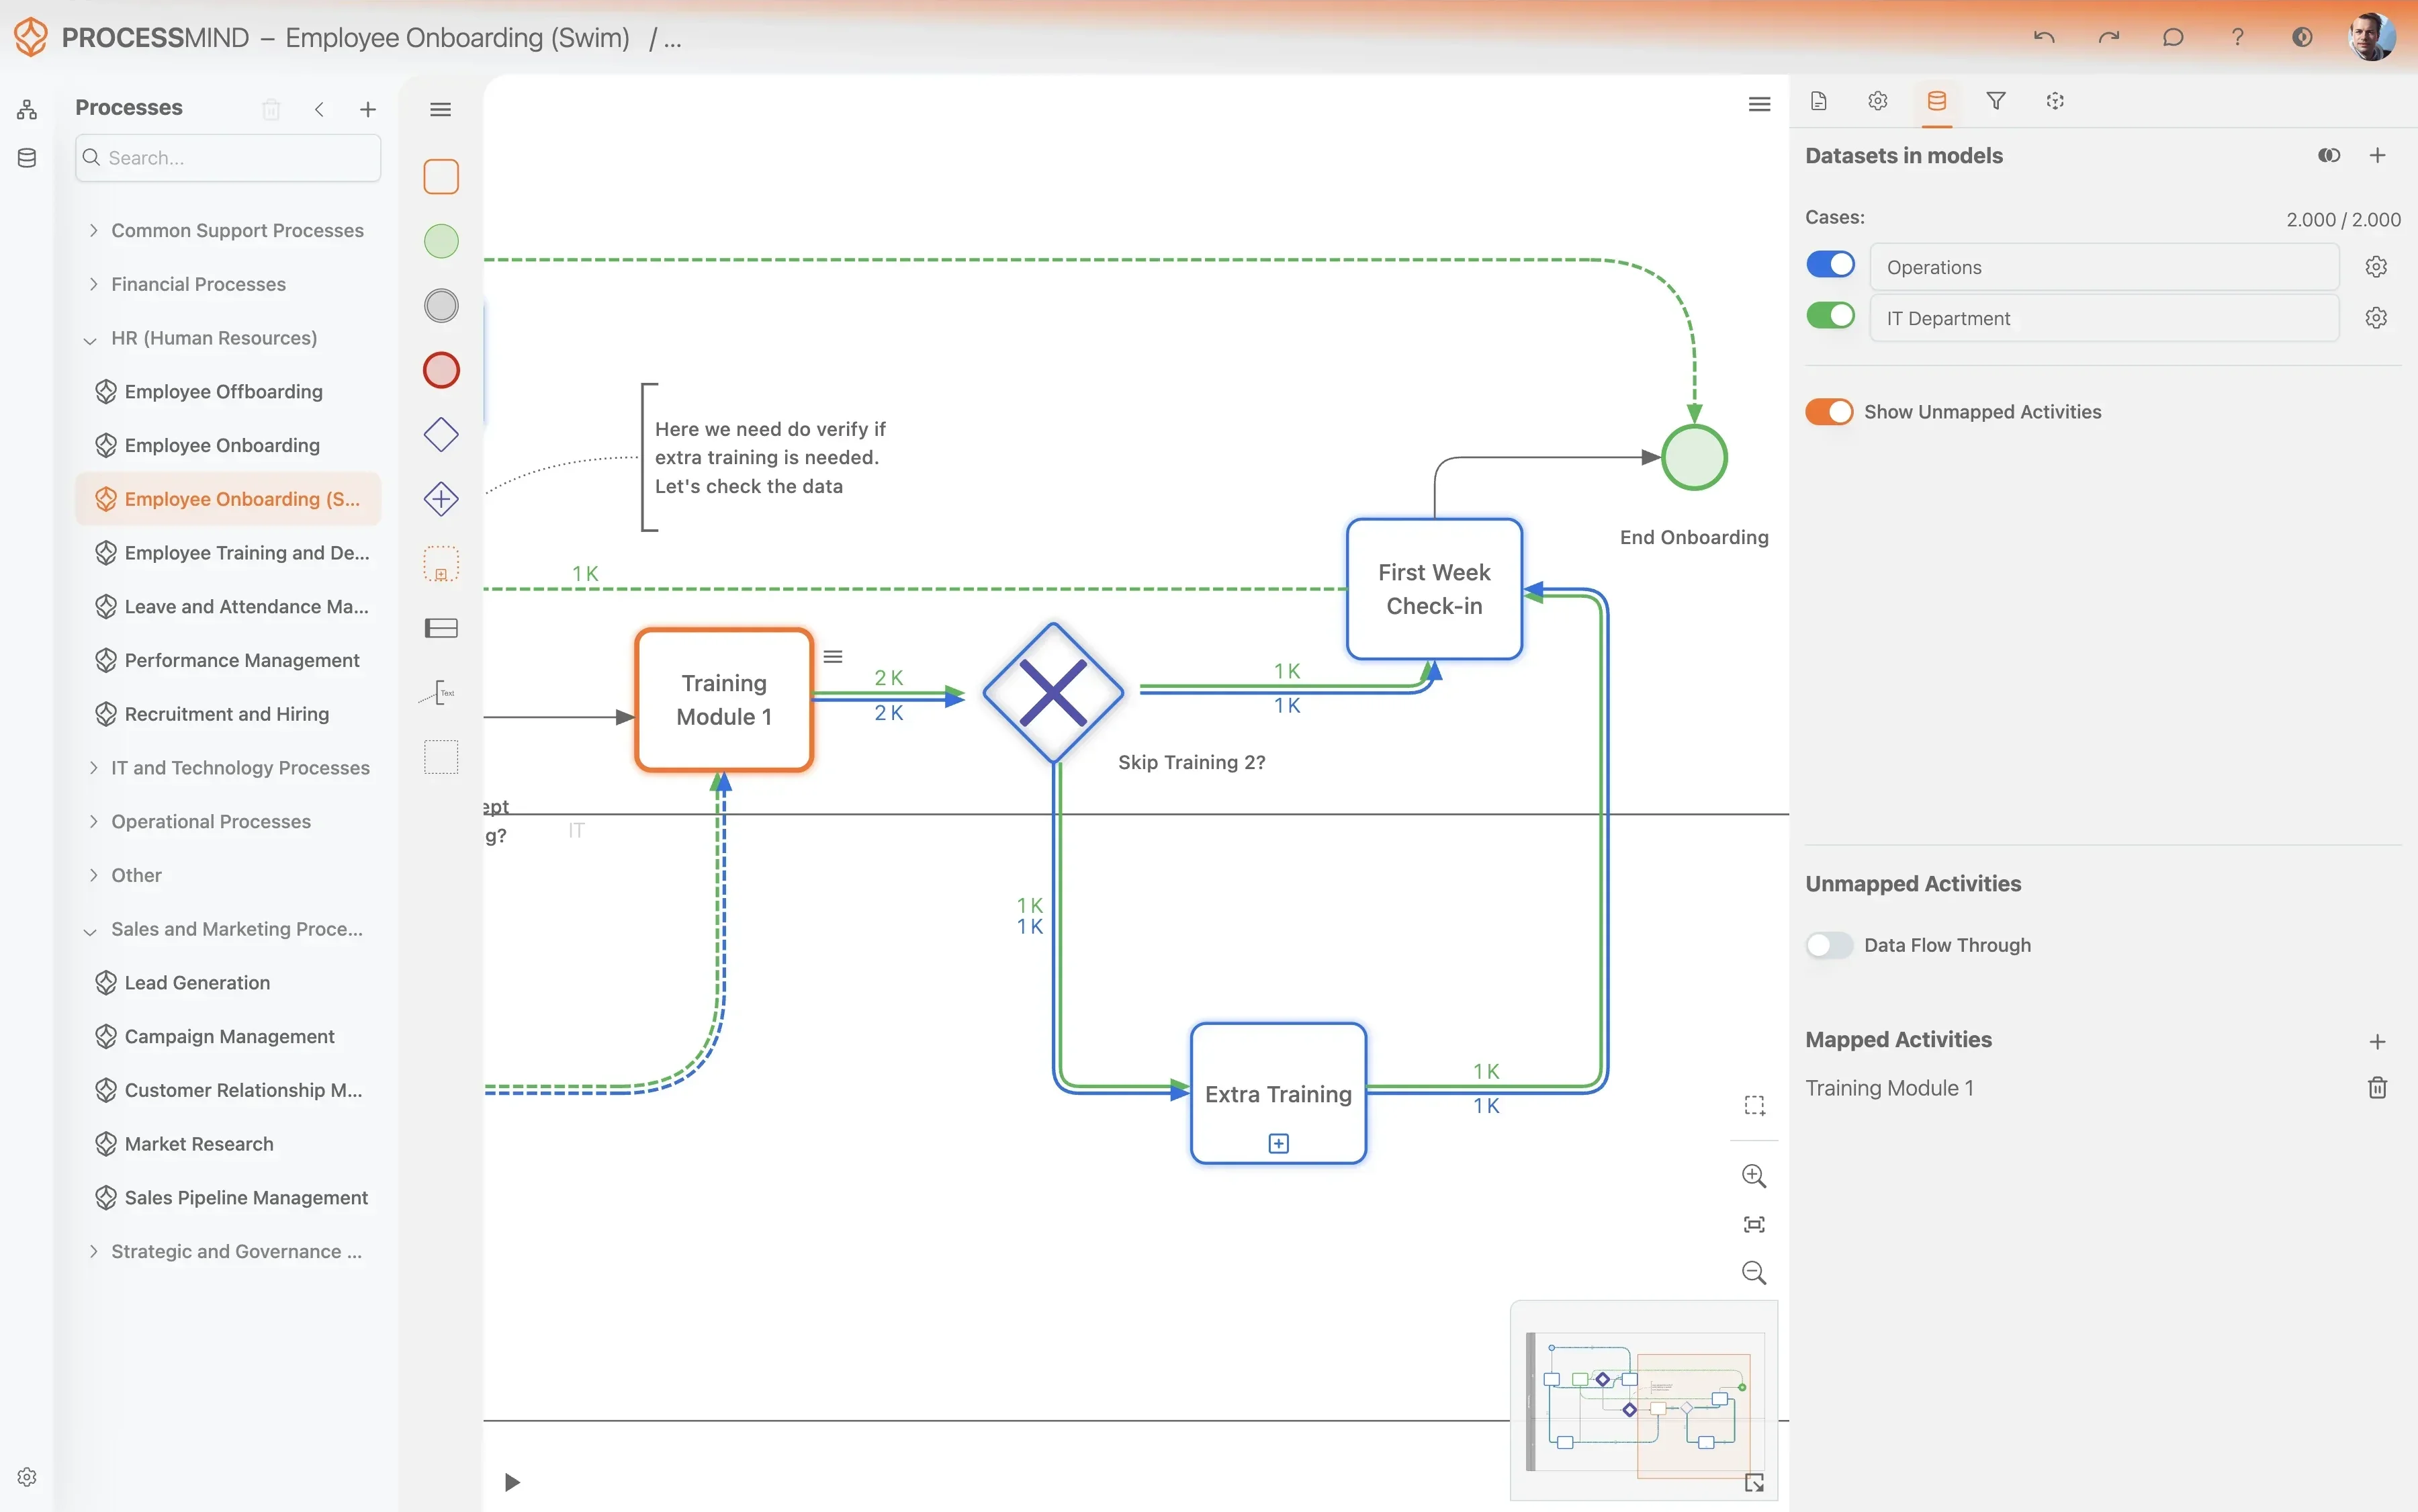
- เห็นภาพกระบวนการตั้งแต่ให้สินเชื่อจนถึงรับชำระเงินใน SAP ECC
- ระบุคอขวดที่ทำให้การชำระเงินล่าช้า
- ค้นหาขั้นตอนติดตามหนี้ที่ไม่เป็นไปตามข้อกำหนด
- ปรับกลยุทธ์เพื่อให้กระแสเงินสดคล่องตัวขึ้น
ผลลัพธ์ที่พบโดยทั่วไป
เพิ่มประสิทธิภาพการบริหารสินเชื่อและการติดตามหนี้
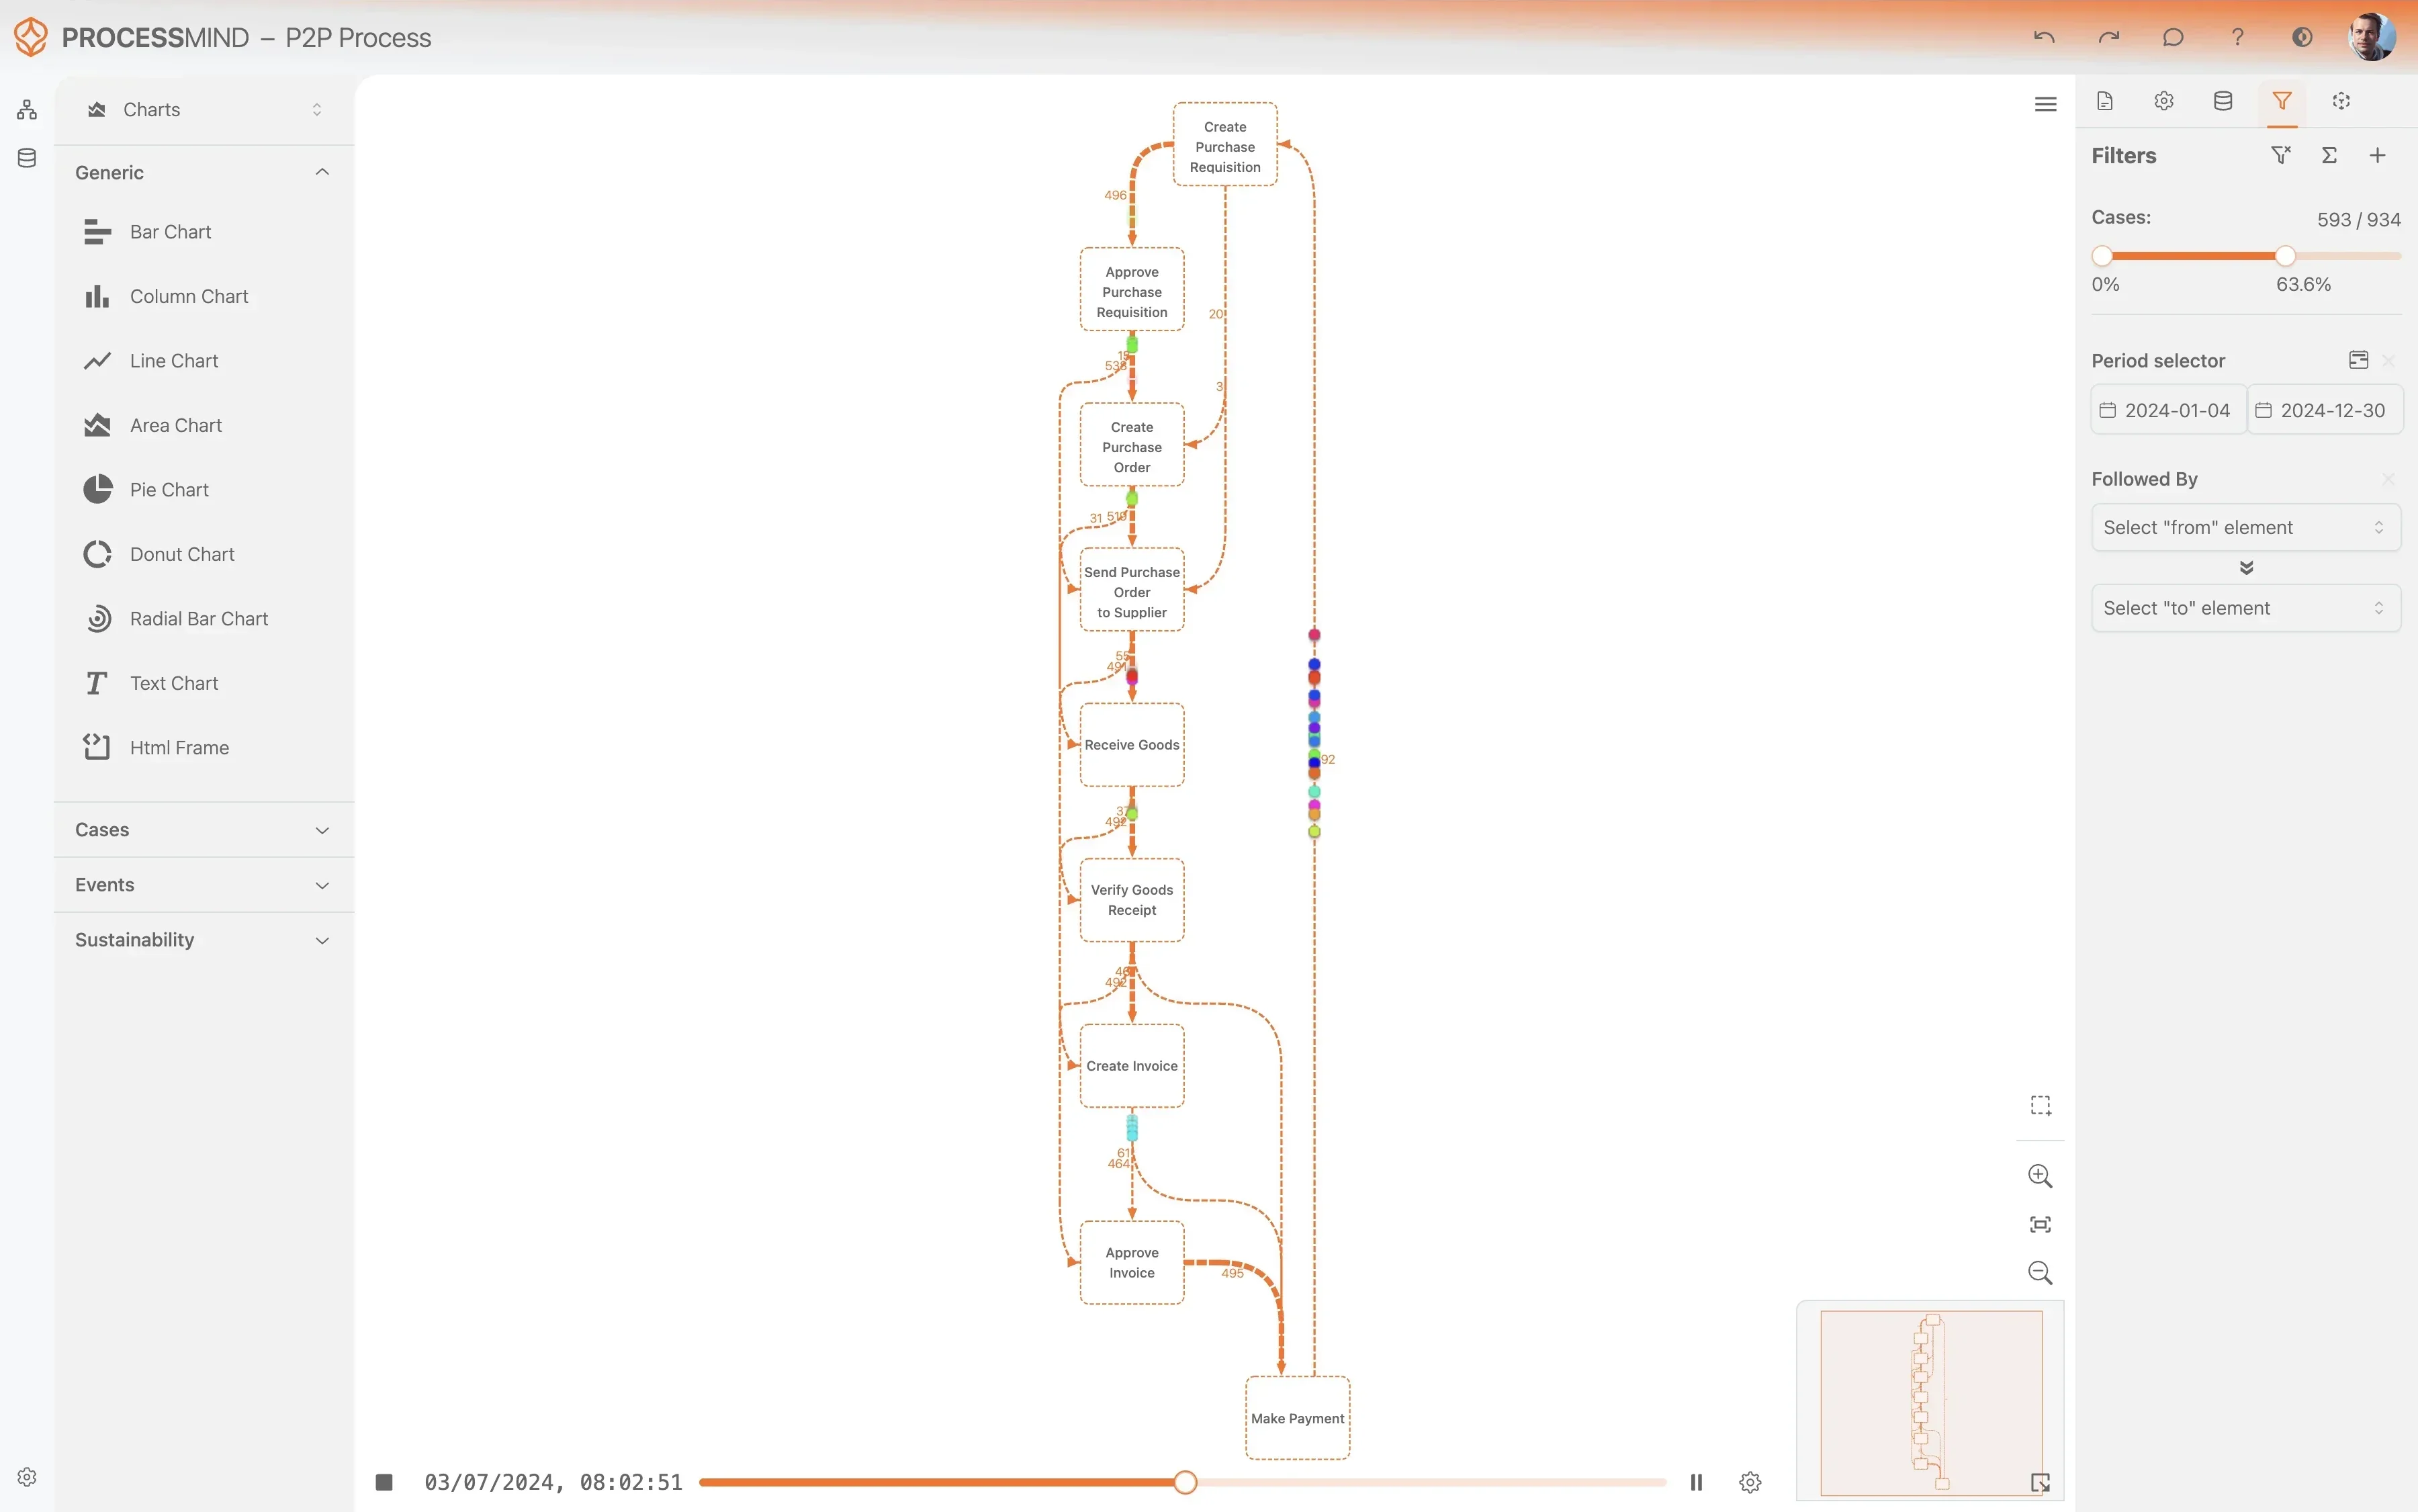
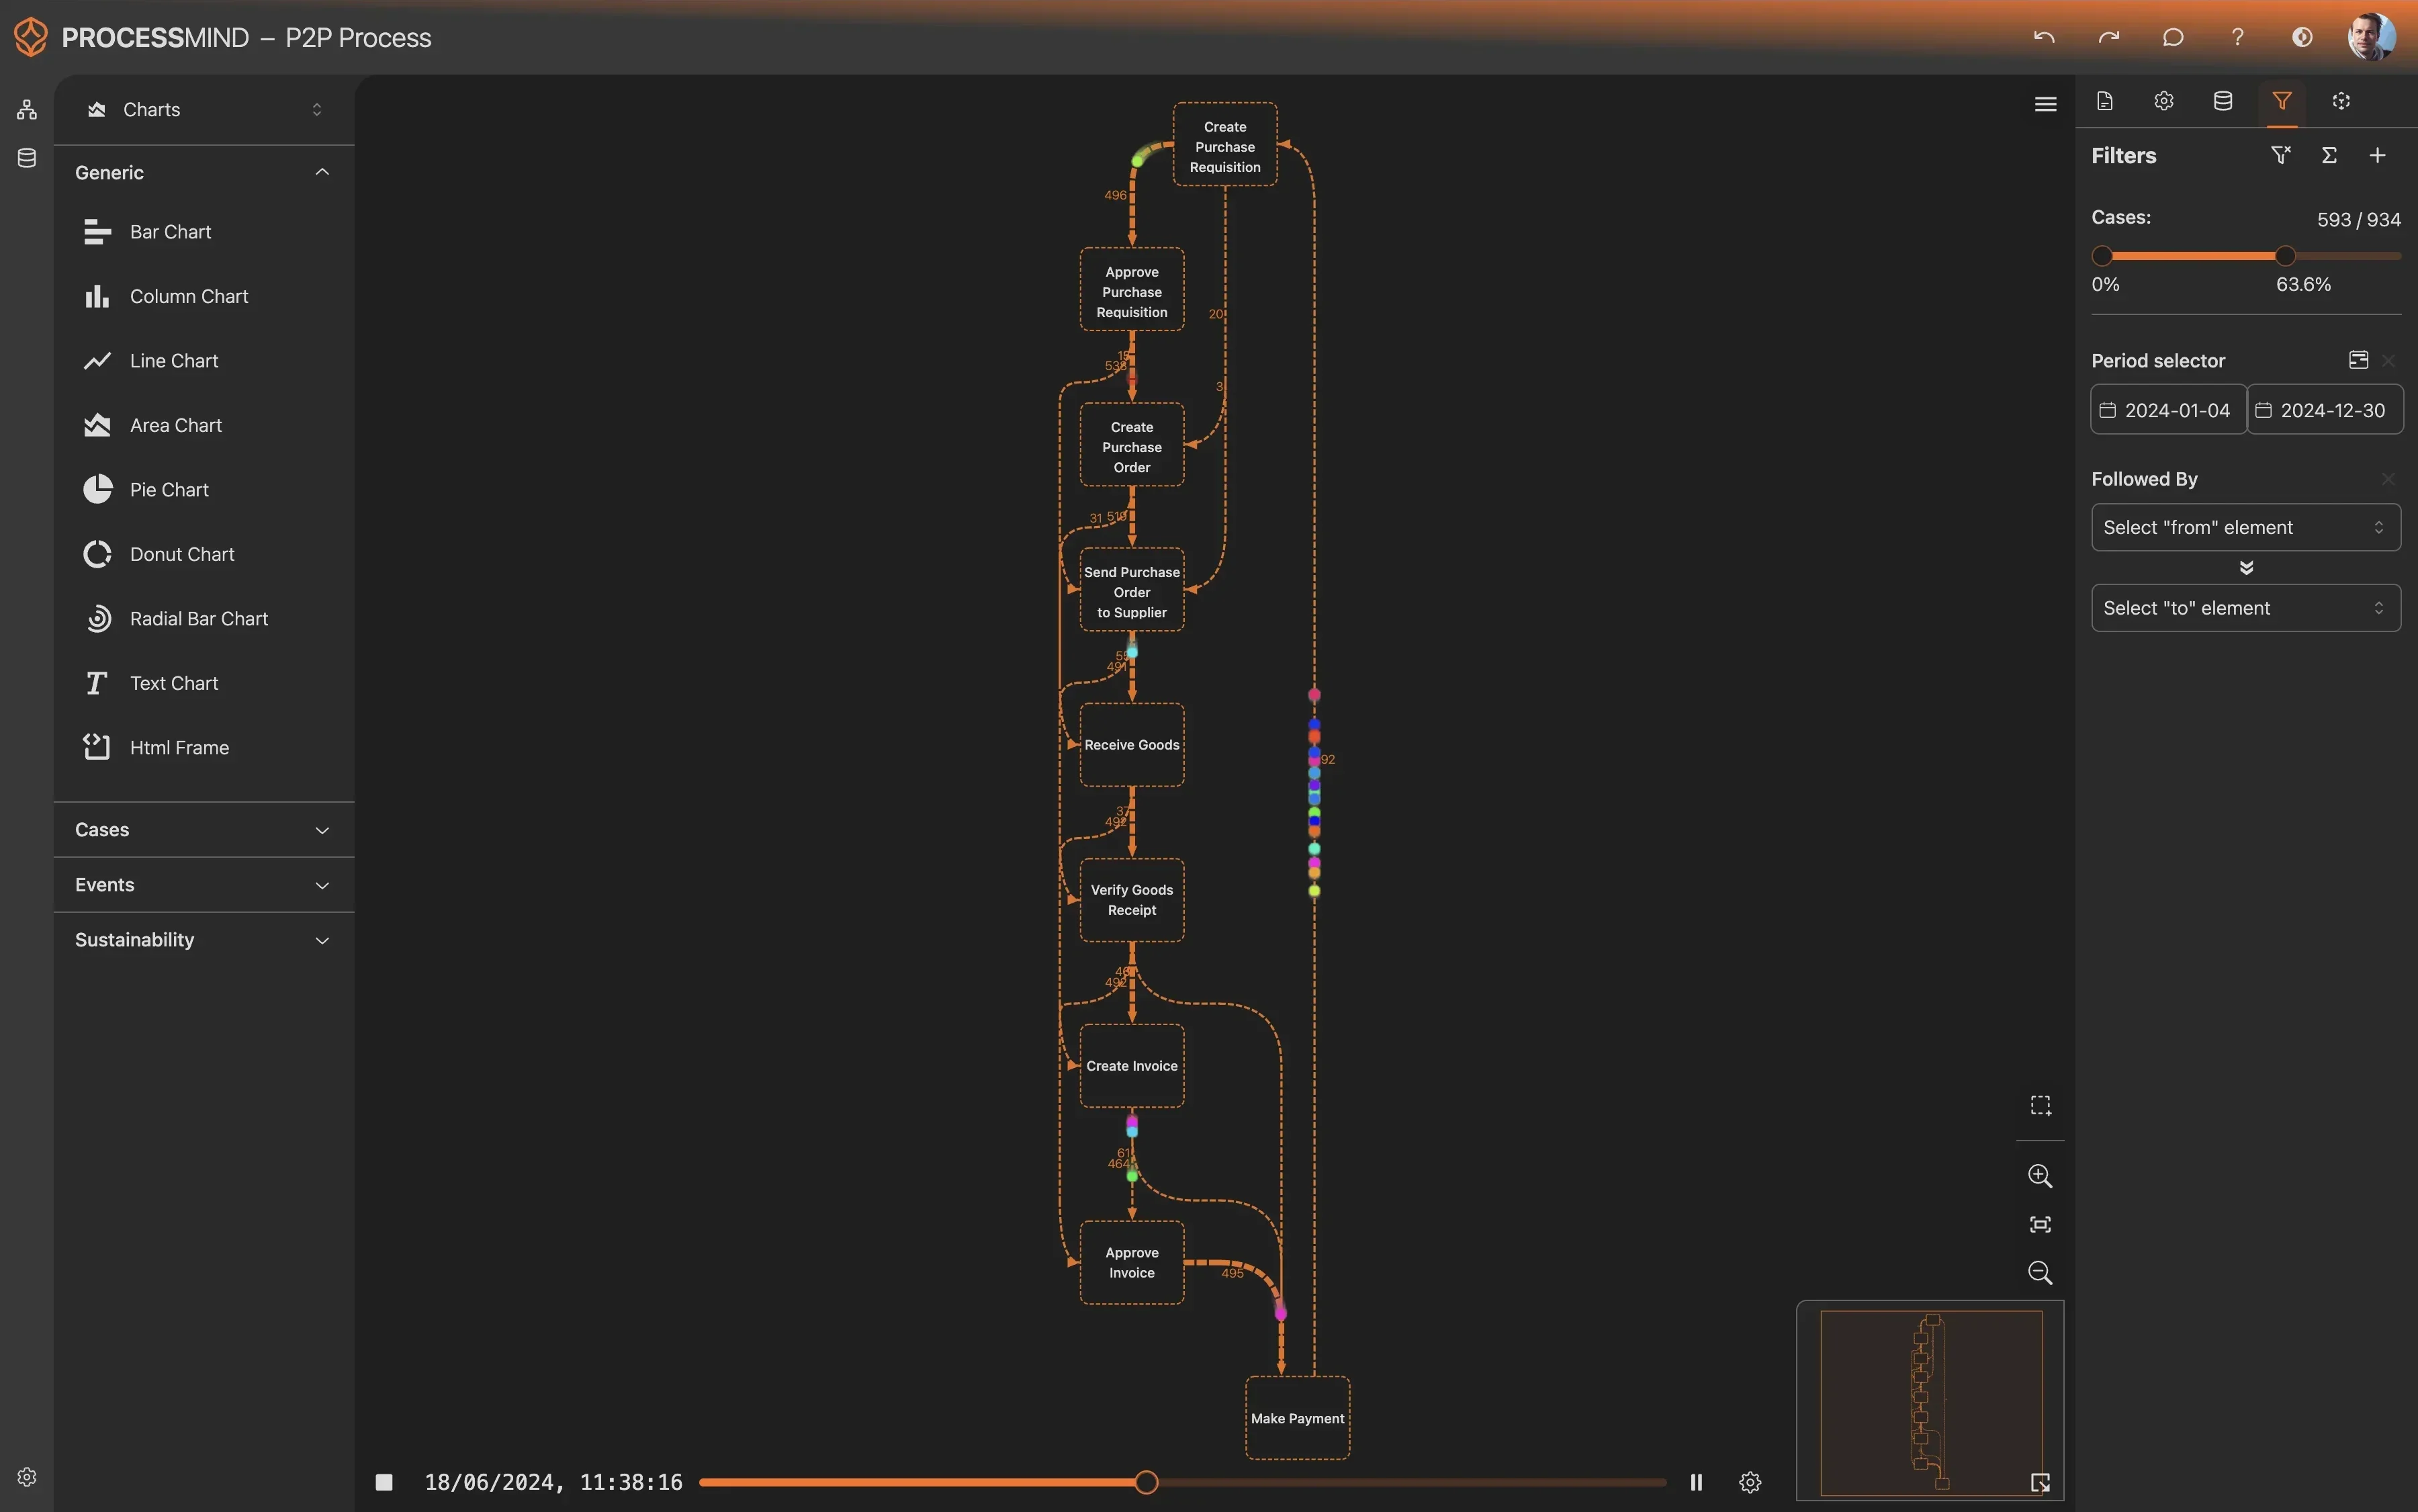
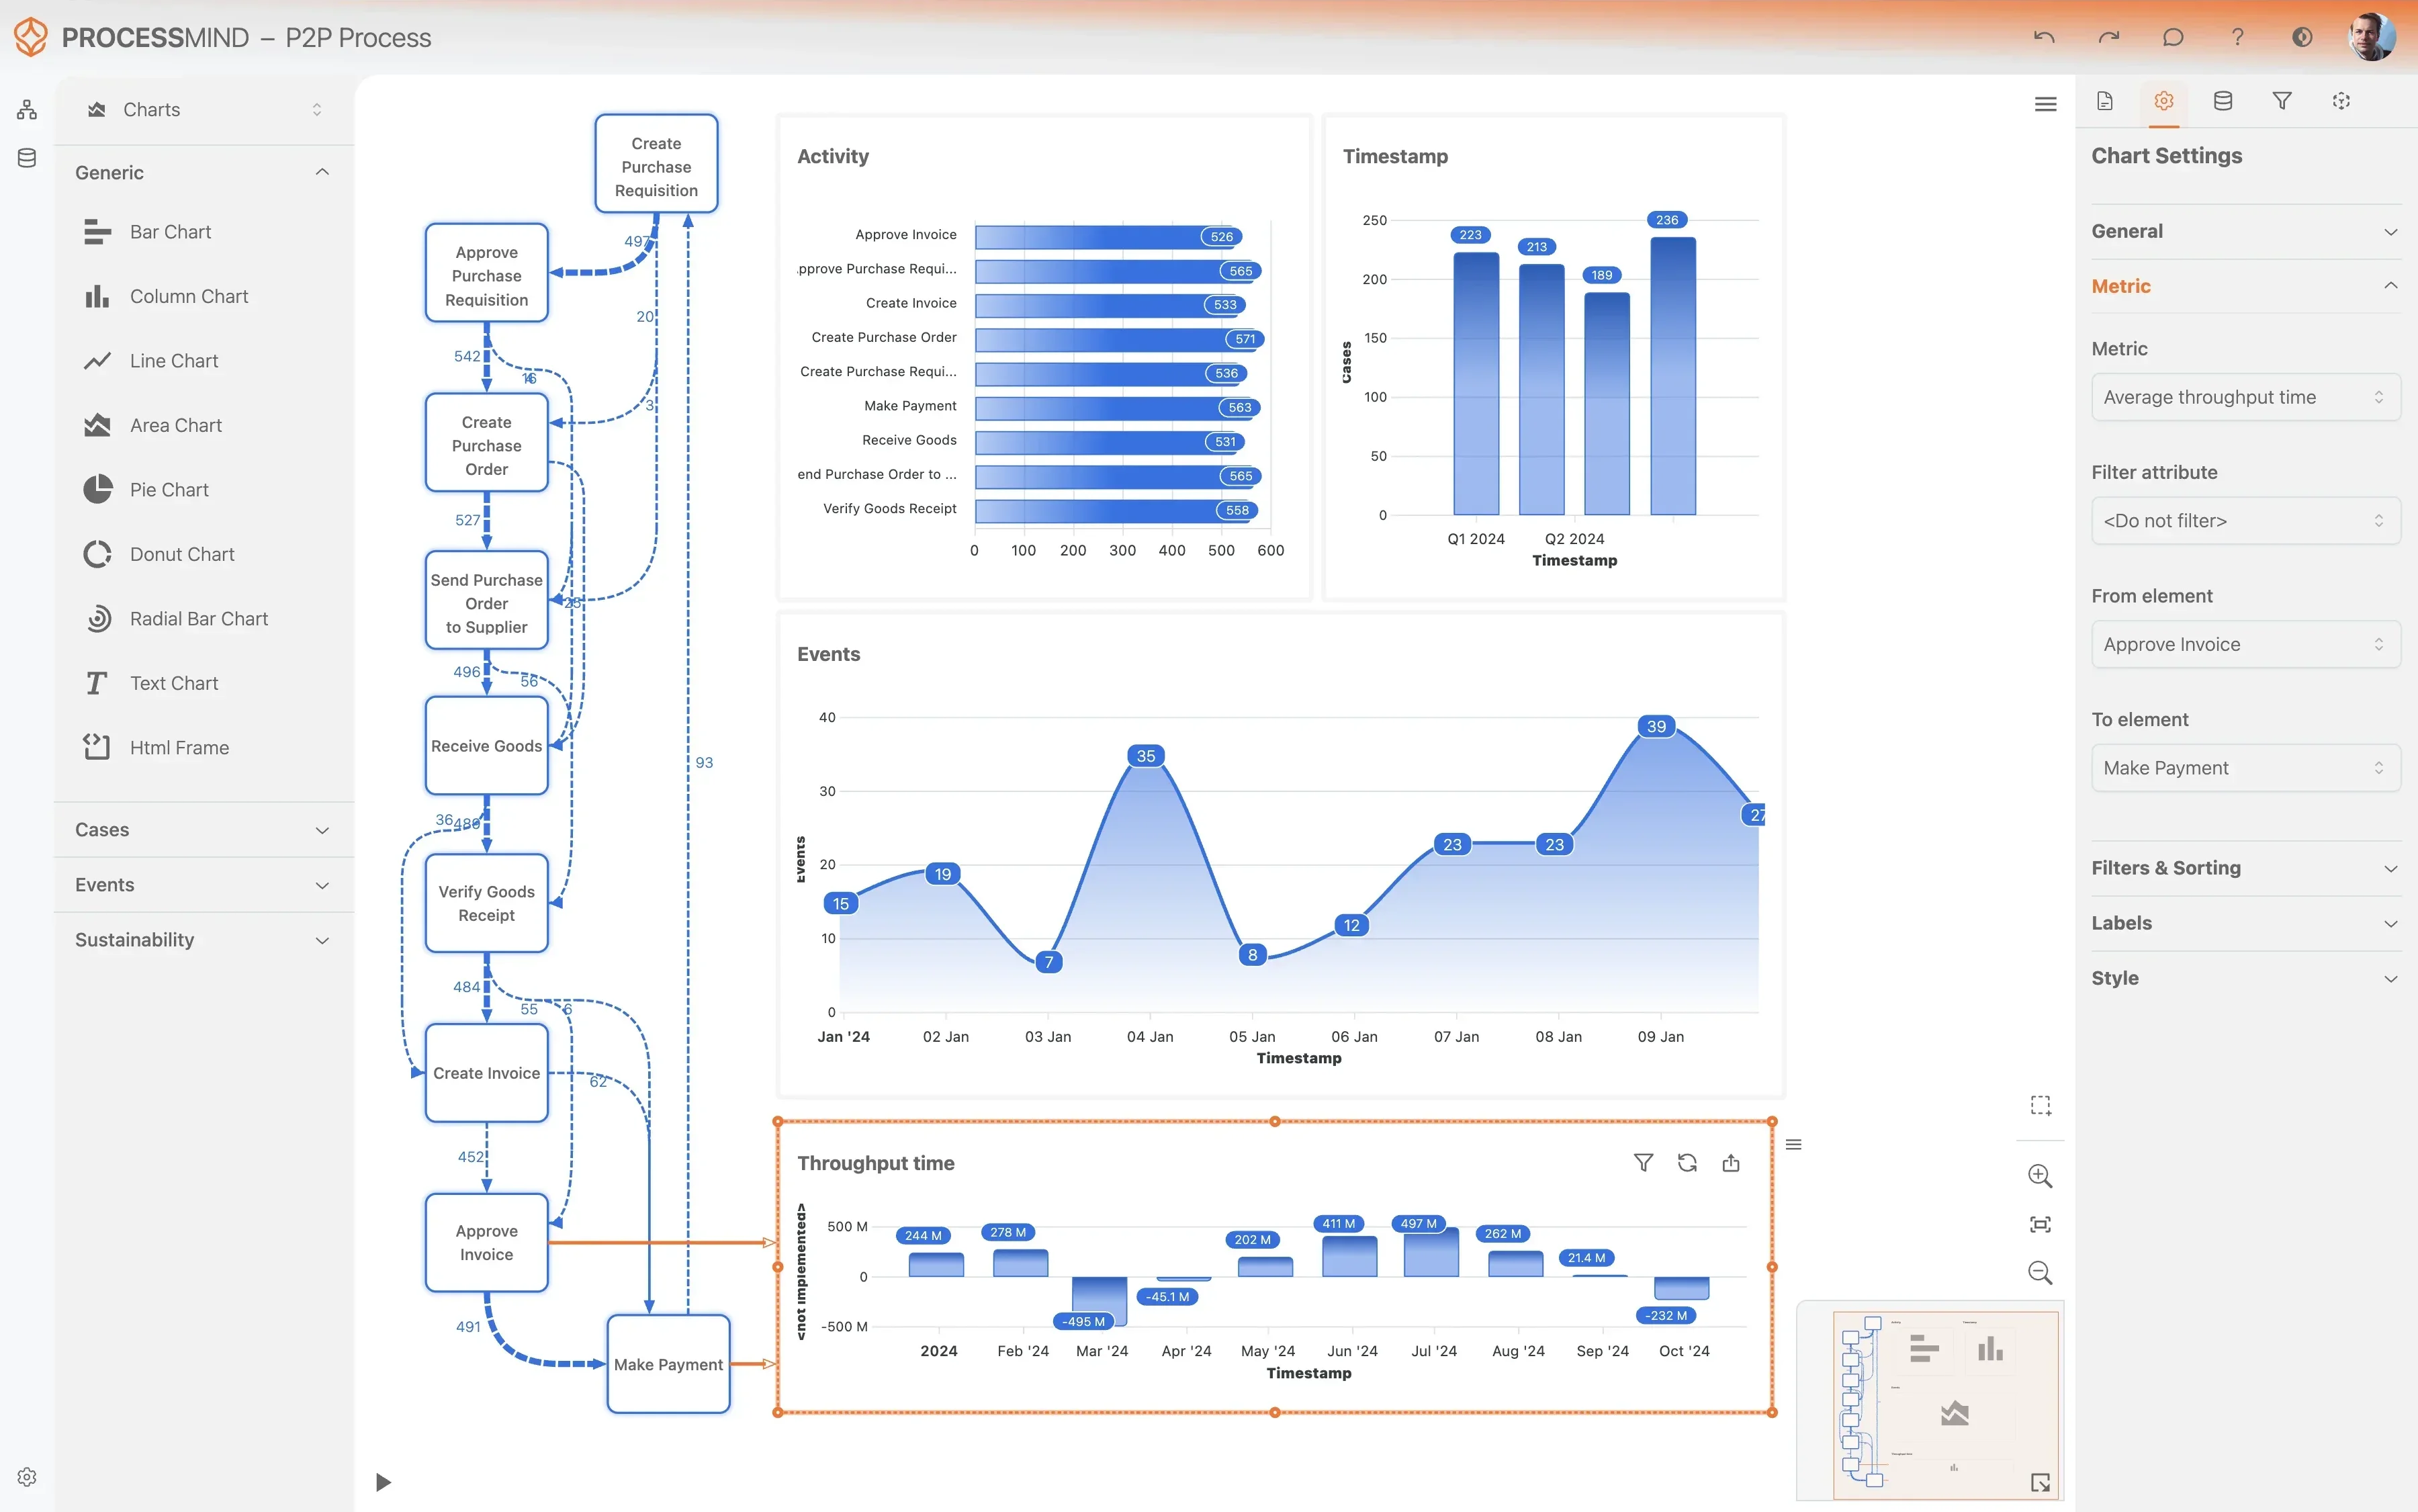
ผลลัพธ์เหล่านี้แสดงให้เห็นว่าองค์กรปรับปรุงกระบวนการบริหารสินเชื่อและติดตามหนี้ได้อย่างไร โดยใช้ process mining กับข้อมูล SAP ECC และวิเคราะห์ข้อมูลระดับใบแจ้งหนี้เพื่อค้นหาและแก้ไขคอขวด.
จำนวนวันขายค้างรับเฉลี่ย
การปรับขั้นตอนติดตามหนี้ให้คล่องตัวและติดตามการชำระเงินได้ดีขึ้น ช่วยลดเวลาที่ใช้เปลี่ยนลูกหนี้เป็นเงินสดได้อย่างมาก และเพิ่มสภาพคล่องให้กับองค์กร.
ลดระยะเวลาการอนุมัติ
การเร่งกระบวนการอนุมัติวงเงินสินเชื่อช่วยให้วงจรการขายเร็วขึ้น เริ่มให้บริการลูกค้าได้ไวขึ้น และลดความล่าช้าที่อาจทำให้เสียโอกาสสร้างรายได้.
การปฏิบัติตามนโยบายติดตามหนี้
Process mining ช่วยระบุความเบี่ยงเบนจากนโยบายติดตามหนี้ที่กำหนดไว้ ทำให้องค์กรดำเนินงานได้สม่ำเสมอ ลดความเสี่ยง และปฏิบัติตามข้อกำหนดด้านกฎระเบียบ.
ลดรายการตัดจำหน่ายหนี้สูญ
เมื่อทราบสาเหตุที่ทำให้เรียกเก็บเงินจากใบแจ้งหนี้ไม่ได้ เช่น การประเมินสินเชื่อที่ไม่รอบคอบหรือการติดตามหนี้ที่ไม่มีประสิทธิภาพ ธุรกิจก็สามารถลดความเสียหายทางการเงินจากหนี้สูญได้ตั้งแต่เนิ่นๆ.
จัดการข้อโต้แย้งได้เร็วขึ้น
การแก้ไขข้อโต้แย้งเกี่ยวกับใบแจ้งหนี้อย่างรวดเร็วช่วยให้การชำระเงินเดินหน้าต่อได้และเพิ่มกระแสเงินสด อีกทั้งยังช่วยรักษาความสัมพันธ์กับลูกค้าด้วยการแก้ปัญหาอย่างรวดเร็วและเป็นที่พอใจ.
อัตราการชำระเงินหลังติดตามหนี้สูงขึ้น
การปรับกลยุทธ์ติดตามหนี้โดยอาศัยข้อมูลเชิงลึกจากกระบวนการ ช่วยให้ลูกค้าชำระเงินตรงเวลามากขึ้น และเพิ่มโอกาสที่การติดตามหนี้จะนำไปสู่การรับเงินจริง.
ผลลัพธ์แตกต่างกันไปตามความซับซ้อนของกระบวนการ ระบบที่ใช้อยู่ และคุณภาพข้อมูล ตัวเลขเหล่านี้แสดงการปรับปรุงที่พบได้โดยทั่วไปจากการนำไปใช้.
ข้อมูลที่แนะนำ
คำถามที่พบบ่อย
คำถามที่พบบ่อย
Process mining แสดงภาพเวิร์กโฟลว์การจัดการสินเชื่อและการติดตามหนี้ที่เกิดขึ้นจริง ช่วยให้เห็นความล่าช้าและการไม่ปฏิบัติตามข้อกำหนดที่ซ่อนอยู่ พร้อมระบุคอขวด เช่น การอนุมัติวงเงินสินเชื่อที่ล่าช้าหรือขั้นตอนติดตามหนี้ที่ไม่ได้ผล ข้อมูลเชิงลึกนี้ช่วยให้ปรับปรุงได้ตรงจุด เพื่อลดจำนวนวันที่ลูกหนี้ค้างชำระ (DSO) และลดหนี้สูญ.
คุณต้องใช้ข้อมูลบันทึกเหตุการณ์ ซึ่งโดยทั่วไปประกอบด้วยการสร้างใบแจ้งหนี้ การเปลี่ยนแปลงวงเงินสินเชื่อ กิจกรรมติดตามหนี้ การรับชำระเงิน และขั้นตอนแก้ไขข้อโต้แย้ง ข้อมูลสำคัญ ได้แก่ หมายเลขใบแจ้งหนี้ เวลาที่เกิดกิจกรรม รหัสผู้ใช้ และรหัสธุรกรรมที่เกี่ยวข้อง ข้อมูลเหล่านี้ช่วยสร้างภาพขั้นตอนการทำงานทั้งหมดขึ้นใหม่ได้.
โดยทั่วไปจะดึงข้อมูลจากตาราง SAP ECC เช่น BKPF, BSEG, VBRK และ KNKK โดยใช้เครื่องมือมาตรฐานของ SAP หรือคอนเน็กเตอร์เฉพาะทาง จากนั้นแปลงข้อมูลธุรกรรมดิบให้อยู่ในรูปแบบบันทึกเหตุการณ์ที่ซอฟต์แวร์ process mining ใช้ได้ ขั้นตอนการดึงข้อมูลออกแบบมาให้ไม่รบกวนระบบ SAP ที่ใช้งานจริงของคุณ.
ผลลัพธ์ที่คาดหวัง ได้แก่ จำนวนวันขายค้างรับ (DSO) ที่ลดลงอย่างมีนัยสำคัญ การเปลี่ยนลูกหนี้เป็นเงินสดได้เร็วขึ้น และการติดตามหนี้ที่มีประสิทธิภาพยิ่งขึ้น นอกจากนี้ยังคาดว่าจะมีหนี้สูญที่ตัดจำหน่ายน้อยลง และปฏิบัติตามนโยบายภายในได้ดีขึ้น การปรับปรุงเหล่านี้เกิดจากการตัดสินใจโดยใช้ข้อมูลเป็นหลัก.
การตั้งค่าเริ่มต้นและดึงข้อมูลอาจใช้เวลาสองสามสัปดาห์ ขึ้นอยู่กับปริมาณและความซับซ้อนของข้อมูล โดยมักเริ่มเห็นข้อมูลเชิงลึกเบื้องต้น เช่น แผนผังกระบวนการและคอขวด ภายใน 4-6 สัปดาห์ หลังจากนั้น การวิเคราะห์อย่างต่อเนื่องจะช่วยสนับสนุนการปรับปรุงและสร้างคุณค่าได้ในระยะยาว.
ได้ process mining ช่วยติดตามเส้นทางของใบแจ้งหนี้และการชำระเงินได้อย่างละเอียด พร้อมเผยให้เห็นความเบี่ยงเบนที่มักทำให้เกิดความล่าช้าหรือข้อโต้แย้ง นอกจากนี้ยังช่วยชี้ปัญหาที่เกิดซ้ำ เช่น เงื่อนไขการชำระเงินที่ไม่เหมาะกับลูกค้าบางกลุ่ม หรือขั้นตอนภายในที่ใช้เวลานานในการแก้ไขข้อโต้แย้ง ทำให้จัดการสาเหตุที่แท้จริงได้โดยตรง.
การดึงและแปลงข้อมูลในช่วงแรกต้องอาศัยความเชี่ยวชาญทางเทคนิคอยู่บ้าง แต่เครื่องมือ process mining สมัยใหม่ออกแบบมาให้ผู้ใช้ในสายธุรกิจใช้งานได้ หลายแพลตฟอร์มมีตัวเชื่อมต่อสำเร็จรูปสำหรับ SAP ECC ซึ่งช่วยให้ตั้งค่าได้ง่ายขึ้น การวิเคราะห์ต่อเนื่องมักอาศัยความร่วมมือระหว่างผู้ใช้สายธุรกิจและสายเทคนิค.
Process mining เป็นประโยชน์ต่อองค์กรทุกขนาดที่จัดการกระบวนการธุรกรรมซับซ้อน รวมถึงการจัดการสินเชื่อและการติดตามหนี้ คุณค่าที่ได้มาจากการค้นหาจุดที่ทำงานได้ไม่เต็มประสิทธิภาพ ไม่ว่าองค์กรจะมีขนาดเท่าใด องค์กรขนาดเล็กอาจเริ่มใช้งานได้เร็วกว่าเพราะมีข้อมูลน้อยกว่า.
แม้กระบวนการจะดูมีประสิทธิภาพ process mining ก็มักช่วยค้นหาจุดที่ไม่มีประสิทธิภาพหรือความเบี่ยงเบนจากข้อกำหนดที่ซ่อนอยู่และไม่มีใครสังเกตเห็นได้ โดยแสดงภาพการทำงานจากข้อมูลอย่างเป็นกลาง และชี้โอกาสปรับปรุงเล็กๆ น้อยๆ ที่รวมกันแล้วสร้างผลลัพธ์ได้มากขึ้น ทั้งยังช่วยปรับปรุงกระแสเงินสดและลดต้นทุน.
เร่งกระแสเงินสดให้คล่องตัว ปรับปรุงการบริหารสินเชื่อและติดตามหนี้ได้แล้ววันนี้
ลดระยะเวลาตั้งแต่ให้สินเชื่อจนถึงรับชำระเงินลง 30% และเพิ่มผลกำไร.
ไม่ต้องใช้บัตรเครดิต ตั้งค่าเสร็จภายในไม่กี่นาที.