Usprawnij proces udzielania pożyczek
6 kroków do optymalizacji procesu obsługi pożyczek w nCino.
Usprawnij proces udzielania pożyczek
Udzielanie kredytów
nCino

Wybierz proces

Wybierz proces, aby kontynuować pracę w połączonym obszarze roboczym.

Usprawnij proces udzielania kredytów w nCino i przyspiesz zatwierdzanie wniosków

Usprawnienie złożonych workflow może być trudne, co prowadzi do opóźnień w obsłudze i potencjalnych problemów ze zgodnością. Nasza platforma pomaga wskazać konkretne wąskie gardła, zrozumieć wyniki decyzji i usprawnić cały workflow operacyjny. Analiza procesów pozwala zwiększyć efektywność, ograniczyć ryzyko i poprawić satysfakcję klientów.

Pobierz gotowy szablon danych i poznaj częste wyzwania, które utrudniają osiągnięcie celów efektywnościowych. Skorzystaj z planu doskonalenia w sześciu krokach oraz przewodnika po szablonie danych, aby usprawnić operacje.

Pokaż szczegółowy opis

Dlaczego warto usprawniać proces udzielania kredytów?

Proces udzielania kredytów ma duży wpływ na przychody instytucji finansowej, relacje z klientami i jej pozycję na rynku. Nawet w zaawansowanym systemie nCino Bank Operating System złożoność procesu i wymagania rynku mogą prowadzić do nieefektywności. Opóźnienia frustrują wnioskodawców, zwiększają koszty operacyjne i mogą oznaczać utratę klientów. Trzeba też na bieżąco spełniać zmieniające się wymogi regulacyjne i dokładnie śledzić sprawę od złożenia wniosku do wypłaty środków. Bez danych pokazujących, jak kredyty faktycznie przechodzą przez system nCino, trudno ustalić źródło problemów. Usprawnienie procesu pomaga chronić kondycję finansową instytucji, budować zaufanie klientów i utrzymać pozycję na zmieniającym się rynku. Wpływa również na reputację marki i wyniki finansowe.

Jak process mining pomaga analizować proces udzielania kredytów w nCino

Process mining pozwala obiektywnie analizować i usprawniać workflow udzielania kredytów w nCino. Zamiast opierać się na założeniach, wykorzystuje rzeczywiste dane z dziennika zdarzeń systemu nCino, aby odtworzyć przebieg każdego wniosku, od „Application Submitted” do „Funds Disbursed”. Taki widok całego procesu pokazuje jego rzeczywisty przebieg, poszczególne czynności, przejścia i odstępstwa. Można znaleźć wąskie gardła, na przykład nieoczekiwane opóźnienia między „Credit Check Completed” a „Underwriting Commenced”, oraz pętle poprawek, w których wnioski wracają do etapu „Supporting Documents Requested”.
Process mining umożliwia:

  • Wizualizację rzeczywistego przebiegu procesu, a nie tylko jego teoretycznego modelu.
  • Wykrywanie problemów wydłużających czas realizacji kredytu.
  • Znajdowanie luk w zgodności, gdy wymagane etapy są pomijane lub realizowane w niewłaściwej kolejności.
  • Analizę przydziału zasobów i identyfikację przeciążonych pracowników lub działów.
    Dzięki danym z nCino process mining dostarcza konkretnych informacji o przebiegu procesu kredytowego w danej organizacji i pomaga bezpośrednio usuwać nieefektywności.

Obszary, w których można usprawnić proces kredytowy

Zastosowanie process mining do procesu udzielania kredytów w nCino pozwala wskazać obszary wymagające konkretnych usprawnień. Można zbadać długi średni czas realizacji, śledząc wnioski o wysokiej wartości i ustalając, na których etapach dochodzi do opóźnień. Analiza „Decision Outcome” w zestawieniu z „Application Channel” może na przykład wykazać, że wnioski z określonego źródła są częściej odrzucane lub wymagają poprawek. Może to wskazywać na potrzebę lepszej weryfikacji danych lub komunikacji na wcześniejszym etapie.
Typowe możliwości usprawnień:

  • Skrócenie czasu realizacji: Wykrycie i ograniczenie nadmiernych opóźnień, na przykład oczekiwania na zatwierdzenie lub dokumenty, aby szybciej podejmować decyzje kredytowe.
  • Usprawnienie workflow: Usunięcie zbędnych etapów i poprawek oraz uporządkowanie kolejności czynności, takich jak „Initial Review Performed” i „Underwriting Commenced”. Często wymaga to ujednolicenia procesu i automatyzacji rutynowych zadań.
  • Poprawa zgodności i zarządzania ryzykiem: Sprawdzenie, czy każdy wniosek spełnia wymogi regulacyjne i czy „Risk Assessment Performed” zawsze poprzedza „Loan Decision Rendered”. Ogranicza to ryzyko i ułatwia audyt.
  • Lepsze wykorzystanie zasobów: Usprawnienie podziału zadań między doradców kredytowych i działy, wyrównanie obciążenia pracą i ograniczenie kolejek.
  • Automatyzacja podejmowania decyzji: Wykrycie powtarzalnych zależności między „Decision Outcome” a określonymi przedziałami „Credit Score”. Mogą one pomóc ocenić, czy część lub całość decyzji dotyczących kredytów niskiego ryzyka można zautomatyzować.

Mierzalne efekty dla instytucji

Wnioski z analizy procesu udzielania kredytów w nCino przekładają się na wymierne korzyści. Usuwając wąskie gardła i usprawniając workflow, można skrócić całkowity czas obsługi kredytu, co bezpośrednio wpływa na zadowolenie i lojalność klientów. Szybsze decyzje oznaczają lepszą obsługę i mocniejszą pozycję na rynku. Ograniczenie poprawek, lepszy przydział zasobów i mniejsza liczba ręcznych interwencji obniżają koszty operacyjne. Większa widoczność procesu ułatwia przestrzeganie polityk wewnętrznych i przepisów zewnętrznych, ogranicza ryzyko audytowe i poprawia nadzór. Process mining dostarcza danych, na których można oprzeć decyzje, i pomaga prowadzić proces udzielania kredytów sprawniej, przejrzyściej i z większą elastycznością. Umożliwia stałe monitorowanie wyników, szybką reakcję na zmiany rynkowe i trwałą poprawę operacji, a także skrócenie czasu realizacji kredytów.

Jak rozpocząć optymalizację procesu udzielania kredytów

Wykorzystanie process mining do usprawnienia procesu udzielania kredytów w nCino to praktyczny krok w stronę lepszych operacji. Analiza istniejących danych z systemu nCino pozwala szybko uzyskać szczegółowy obraz obecnego przebiegu procesu. Nie wymaga to gruntownej przebudowy systemu, lecz pomaga lepiej wykorzystać już wdrożoną platformę. Warto zacząć od określenia KPI, takich jak docelowy czas realizacji lub poziom zgodności, a następnie oprzeć działania usprawniające na danych. Dostępne szablony i instrukcje ułatwiają rozpoczęcie analizy i zapewniają uporządkowany sposób zastosowania process mining do konkretnych wyzwań związanych z udzielaniem kredytów. Dane mogą pomóc usprawnić operacje kredytowe.

Udzielanie kredytów Proces kredytowy Wniosek kredytowy Analiza kredytowa Zarządzanie ryzykiem Zgodność z przepisami Usługi finansowe Obsługa kredytu Decyzja kredytowa Proces kredytu hipotecznego Cykl życia kredytu

Typowe problemy i wyzwania

Wskaż wyzwania, które Państwa dotyczą

Czas obsługi wniosków kredytowych bywa zmienny i trudny do przewidzenia. Frustruje to wnioskodawców i utrudnia realizację celów przychodowych. Wnioski mogą zbyt długo pozostawać na poszczególnych etapach, opóźniając ważne decyzje finansowe i obniżając efektywność działu kredytowego pracującego w nCino.
ProcessMind wizualizuje rzeczywisty przebieg każdej sprawy oznaczonej identyfikatorem Loan Application ID i pokazuje, gdzie występują opóźnienia oraz jak długo trwają. Analiza czynności takich jak Application Submitted, Underwriting Commenced i Funds Disbursed pomaga ustalić źródła nieprzewidywalności i zaplanować konkretne usprawnienia procesu udzielania kredytów.

Jednym z częstych problemów w procesie udzielania kredytów jest gromadzenie się wniosków na etapie analizy kredytowej, co powoduje znaczne opóźnienia. To wąskie gardło w workflow nCino może przeciążać zasoby, zwiększać koszty operacyjne i tworzyć zaległości w obsłudze wniosków. Obniża też zadowolenie klientów i wydajność doradców kredytowych.
ProcessMind wskazuje, gdzie i dlaczego wnioski zatrzymują się na etapie analizy kredytowej. Analizuje czynności Underwriting Commenced i Underwriting Completed dla każdej sprawy oznaczonej identyfikatorem Loan Application ID. Pokazuje ścieżki procesu prowadzące do opóźnień, problemy z przydziałem zasobów i konkretne uwarunkowania, co ułatwia zaplanowanie usprawnień w środowisku nCino.

W procesie udzielania kredytów często pojawiają się pętle poprawek i ponowne prośby o informacje. Wydłuża to czas realizacji i zwiększa koszty operacyjne. W workflow nCino problem może wynikać z niekompletnych wniosków, błędów przy wprowadzaniu danych lub niejasnej komunikacji. Powoduje to frustrujące opóźnienia zarówno dla wnioskodawców, jak i pracowników.
ProcessMind wykrywa pętle poprawek, mapując rzeczywiste ścieżki spraw oznaczonych identyfikatorem Loan Application ID. Wskazuje powtarzające się czynności, takie jak Supporting Documents Requested lub Application Received and Validated. Pokazuje, na których etapach wnioski wracają do wcześniejszych czynności, mierzy wpływ poprawek i pomaga wskazać miejsca, w których warto wprowadzić zmiany, aby usprawnić proces udzielania kredytów w nCino.

Dotrzymywanie uzgodnionych poziomów obsługi (SLA) ma duże znaczenie w procesie udzielania kredytów, ale wiele organizacji nie osiąga tych celów regularnie, zwłaszcza w złożonych środowiskach nCino. Niedotrzymanie SLA dotyczących analizy lub zatwierdzania wniosków może prowadzić do kar, szkód wizerunkowych i złych doświadczeń osób oczekujących na ważną decyzję finansową.
ProcessMind porównuje rzeczywisty czas obsługi z wartościami atrybutu Underwriting SLA Target dla każdej sprawy oznaczonej identyfikatorem Loan Application ID. Wizualizuje odchylenia od oczekiwanych terminów dla czynności takich jak Initial Review Perform i Loan Decision Rendered. Dzięki temu można ustalić, gdzie i dlaczego SLA nie są dotrzymywane, oraz odpowiednio dostosować proces w nCino.

Zasoby, w tym doradcy kredytowi i analitycy kredytowi, nie zawsze są optymalnie wykorzystywane w procesie udzielania kredytów. Niektóre zespoły lub osoby mogą być przeciążone, podczas gdy inne mają niewiele pracy. Prowadzi to do nierównomiernego obciążenia, wypalenia zawodowego i niższej efektywności systemu nCino, a także wpływa na przepustowość i koszty operacyjne.
ProcessMind analizuje czas trwania czynności i informacje o osobach przypisanych do sprawy, powiązane z atrybutami Assigned Loan Officer i Branch Location dla każdego Loan Application ID. Wskazuje przeciążone etapy i role, pokazując, gdzie gromadzi się praca lub gdzie konkretne zasoby poświęcają na nią zbyt dużo czasu. Ułatwia to równomierny podział zadań i poprawę efektywności procesu udzielania kredytów w nCino.

Wiele organizacji nie ma pełnego i aktualnego obrazu procesu udzielania kredytów, od złożenia wniosku po wypłatę środków. Brak takiej widoczności, nawet przy korzystaniu z systemów takich jak nCino, utrudnia wykrywanie ukrytych nieefektywności, poznanie rzeczywistego przebiegu procesu i podejmowanie świadomych decyzji o jego usprawnieniu. W efekcie trudniej realizować strategiczne cele optymalizacyjne.
ProcessMind automatycznie odkrywa i wizualizuje rzeczywistą mapę procesu dla każdego identyfikatora wniosku kredytowego (Loan Application ID). Pokazuje wszystkie faktyczne ścieżki i warianty, a nie tylko te zaprojektowane. Śledząc zdarzenia Application Submitted, Loan Decision Rendered i Funds Disbursed, zapewnia pełny i przejrzysty obraz procesu udzielania kredytów w nCino oraz ujawnia odstępstwa i wąskie gardła.

Znaczna część wniosków kredytowych zostaje odrzucona dopiero po poświęceniu dużej ilości czasu na ich obsługę. To marnuje zasoby i zniechęca wnioskodawców. Często przyczyną są problemy na wczesnym etapie procesu w nCino, na przykład niewystarczająca wstępna weryfikacja lub niejasne kryteria. Skutkiem jest niski współczynnik konwersji i wyższe koszty operacyjne.
ProcessMind analizuje atrybuty Decision Outcome i Reason for Decision dla identyfikatorów wniosków kredytowych (Loan Application ID) i łączy je z wcześniejszymi działaniami, takimi jak Credit Check Initiated czy Risk Assessment Performed. Wskazuje typowe ścieżki prowadzące do odrzucenia wniosku. Dzięki temu można znaleźć miejsca, w których wcześniejsza interwencja lub zmiana kryteriów pozwoliłaby uniknąć niepotrzebnej obsługi wniosków niespełniających wymagań w nCino.

Zapewnienie zgodności z przepisami na każdym etapie udzielania kredytu jest stałym wyzwaniem, zwłaszcza gdy w nCino obsługiwane są różne produkty kredytowe i grupy wnioskodawców. Niewykryte odstępstwa od wymaganych ścieżek mogą narazić organizację na poważne ryzyko prawne i finansowe oraz osłabić zaufanie i pozycję wobec organów nadzoru.
ProcessMind automatycznie porównuje rzeczywiste ścieżki realizacji wniosków (Loan Application ID) z określonymi modelami zgodności. Wskazuje każde odstępstwo od oczekiwanej kolejności działań, takich jak Initial Review Performed czy Risk Assessment Performed, oraz pokazuje konkretne miejsca i częstotliwość naruszeń w procesie nCino.

Luki w komunikacji i nieefektywne przekazywanie spraw między zespołami lub etapami procesu udzielania kredytu mogą powodować znaczne opóźnienia i błędy. W nCino takie problemy sprawiają, że wnioski utkną w miejscu, praca jest powielana, a informacje giną. Wnioskodawcy mają przez to niespójne doświadczenia, a czas obsługi się wydłuża.
ProcessMind wizualizuje przepływ wniosków (Loan Application ID) między działaniami i osobami odpowiedzialnymi. Wykrywa długie przerwy między kolejnymi działaniami różnych zespołów, na przykład między Credit Check Completed a Underwriting Commenced. Pozwala to wskazać problematyczne przekazania spraw i luki w komunikacji, a następnie usprawnić koordynację w nCino.

Wnioski kredytowe składane różnymi kanałami, na przykład przez portal internetowy lub w oddziale, często różnią się pod względem sprawności obsługi i jej jakości. Takie różnice w procesie udzielania kredytów w nCino mogą prowadzić do nierównych doświadczeń klientów i utrudniać wskazanie najskuteczniejszych kanałów.
ProcessMind dzieli wnioski (Loan Application ID) według atrybutu Application Channel i porównuje czas obsługi od początku do końca oraz odsetek ponownej pracy. Pokazuje, które kanały działają sprawnie, a które powodują opóźnienia lub wymagają większego nakładu pracy. Dostarcza danych, które pomagają ujednolicić i usprawnić obsługę we wszystkich kanałach przyjmowania wniosków w nCino.

Typowe cele

Określ, jak wygląda sukces

Skrócenie czasu od złożenia wniosku do ostatecznej decyzji kredytowej ma duże znaczenie dla zadowolenia klientów i konkurencyjności. Krótszy czas obsługi oznacza szybszy dostęp do środków dla wnioskodawców i możliwość rozpatrzenia większej liczby wniosków przez instytucję. Wpływa to bezpośrednio na przychody i pozycję rynkową w procesie udzielania kredytów w nCino. ProcessMind wskazuje działania i wąskie gardła, które wydłużają workflow w nCino. Analiza może ujawnić możliwości skrócenia czasu obsługi o 15-30%. Dane pokazują odstępstwa od optymalnych ścieżek, co pozwala wdrożyć ukierunkowane usprawnienia i śledzić ich wpływ na czas obsługi każdego wniosku (Loan Application ID).

Ocena kredytowa często staje się wąskim gardłem procesu udzielania kredytu i powoduje znaczne opóźnienia. Aby usprawnić przepływ wniosków przez nCino i zapobiec zaległościom, trzeba zidentyfikować i usunąć konkretne przyczyny, takie jak ograniczone zasoby, złożone decyzje czy nieefektywna kolejność działań. ProcessMind wykrywa ukryte opóźnienia i ponowną pracę na etapie oceny kredytowej w procesie nCino. Wskazuje działania i przekazania spraw, które powodują przestoje. Dzięki temu można lepiej przydzielić zasoby lub uprościć workflow, potencjalnie skracając czas oceny kredytowej o 20-40% i zwiększając ogólną przepustowość procesu.

Ponowna praca, ponowne składanie wniosków i powtarzanie działań pochłaniają czas i zasoby, zwiększają koszty operacyjne oraz frustrują wnioskodawców. Ograniczenie tych nieefektywności pozwala obsługiwać wnioski poprawnie za pierwszym razem, szybciej je rozpatrywać, zmniejszyć liczbę błędów i poprawić jakość procesu udzielania kredytów w nCino. ProcessMind wizualizuje odstępstwa, pętle i działania wykonywane ponownie w całej ścieżce wniosku. Pokazuje, gdzie i dlaczego wnioski wracają do wcześniejszych etapów. Po ustaleniu przyczyn, takich jak brakujące dokumenty lub błędne dane, można wdrożyć działania zapobiegawcze i ograniczyć ponowną pracę przy wnioskach (Loan Application ID) o 10-25%.

Dotrzymywanie umów SLA pomaga utrzymać zaufanie klientów, uniknąć kar i zapewnić sprawne działanie procesu udzielania kredytów. Powtarzające się niedotrzymywanie uzgodnionych terminów wskazuje na nieefektywności, które trzeba usunąć, aby utrzymać jakość usług i konkurencyjność. ProcessMind śledzi cały cykl obsługi każdego wniosku (Loan Application ID) i porównuje go z określonymi celami SLA. Wskazuje etapy lub całe procesy, które przekraczają dopuszczalny czas. Pozwala też zejść o poziom niżej i sprawdzić, dlaczego cele SLA nie zostały osiągnięte. Dzięki temu można podjąć działania naprawcze i zwiększyć odsetek realizacji SLA o 15-30% w systemie nCino.

Nieefektywny przydział pracowników obsługujących kredyty i pozostałego personelu może prowadzić do przeciążenia zespołów, wypalenia i nierównego tempa pracy. Lepsze wykorzystanie zasobów pozwala równoważyć obciążenie, skuteczniej korzystać z wiedzy pracowników i zwiększać produktywność procesu udzielania kredytów w nCino. ProcessMind analizuje przydział działań poszczególnym osobom i wskazuje okresy niewykorzystania zasobów lub ich przeciążenia. Pokazuje rozkład obciążenia oraz wąskie gardła wynikające z ograniczeń kadrowych. Pozwala to lepiej przydzielać zasoby i zwiększyć ogólną sprawność obsługi o 10-20%, mierzoną przepustowością wniosków (Loan Application ID).

Brak pełnego obrazu procesu udzielania kredytu, od złożenia wniosku po wypłatę środków, może ukrywać nieefektywności, ryzyko niezgodności i ważne punkty decyzyjne. Przejrzystość pozwala lepiej zrozumieć całą ścieżkę kredytową i skuteczniej nią zarządzać. ProcessMind automatycznie odkrywa i wizualizuje rzeczywisty przebieg procesu każdego wniosku (Loan Application ID) w nCino. Pokazuje wszystkie faktyczne ścieżki, odstępstwa i pętle ponownej pracy. Taka mapa procesu daje szczegółowy obraz jego realizacji, ułatwia wspólne zrozumienie przebiegu pracy i podejmowanie decyzji na podstawie danych.

Wysoki lub nieoczekiwany odsetek odrzuconych wniosków może wskazywać na problemy niezwiązane ze zdolnością kredytową, takie jak nieefektywny proces, niejasne kryteria lub niespójne decyzje. Ograniczenie nieuzasadnionych odrzuceń poprawia konwersję i pozwala wykorzystać potencjalne przychody bez obniżania standardów zarządzania ryzykiem. ProcessMind analizuje ścieżki odrzuconych wniosków (Loan Application ID) i wskazuje powtarzające się wzorce, punkty decyzyjne oraz możliwe uprzedzenia lub niespójności prowadzące do odmowy. Pomaga ustalić, czy przyczyną odrzuceń są nieefektywności procesu, a nie brak uprawnień wnioskodawcy. Dzięki temu można wprowadzić ukierunkowane zmiany i ograniczyć nieuzasadnione odrzucenia o 5-15%, zachowując dotychczasowy profil ryzyka.

Przestrzeganie wymogów regulacyjnych w procesie udzielania kredytów jest obowiązkowe. Niespójne stosowanie przepisów może prowadzić do wysokich kar, utraty reputacji i problemów prawnych. Każdy etap procesu musi być zgodny z wymaganiami, aby skutecznie zarządzać ryzykiem i zachować rzetelność operacyjną. ProcessMind automatycznie porównuje rzeczywisty przebieg każdego wniosku (Loan Application ID) z określonymi modelami i regułami zgodności. Wskazuje wszystkie odstępstwa od wymaganych ścieżek, dzięki czemu można wcześniej wykryć działania niezgodne z przepisami w nCino, szybko podjąć działania naprawcze i zwiększyć zgodność o 10-20%.

Problemy z komunikacją i nieefektywne przekazywanie spraw między działami, takimi jak sprzedaż, ocena kredytowa i obsługa prawna, często powodują znaczne opóźnienia i błędy w procesie udzielania kredytów. Sprawne przekazywanie spraw pozwala utrzymać tempo pracy i ograniczyć przestoje. ProcessMind pokazuje miejsca przekazywania spraw między zespołami i systemami w workflow udzielania kredytów w nCino. Mierzy czas oczekiwania w tych punktach i wskazuje luki w komunikacji oraz nieefektywne przekazania. Dzięki temu można podjąć konkretne działania i skrócić opóźnienia przy przekazywaniu wniosków (Loan Application ID) o 15-30%.

Wnioski kredytowe mogą trafiać do organizacji różnymi kanałami, które różnią się sprawnością i współczynnikiem konwersji. Zrozumienie i poprawa wyników każdego z nich, niezależnie od tego, czy jest to internet, oddział czy pośrednik, pomaga usprawnić przyjmowanie wniosków i poprawić doświadczenia klientów. ProcessMind analizuje i porównuje wyniki obsługi wniosków (Loan Application ID) od początku do końca, uwzględniając kanał, z którego wpłynęły. Wskazuje, które kanały zapewniają szybszą obsługę, wyższy odsetek akceptacji lub mniej ponownej pracy w nCino. Dane te pomagają dostosować strategię kanałów i zwiększyć ogólną przepustowość o 5-15%.

Każde opóźnienie, ponowna praca i ręczna interwencja w procesie udzielania kredytu zwiększają koszty operacyjne. Ograniczenie tych nieefektywności pozwala obniżyć koszty i zwiększyć rentowność każdego rozpatrzonego wniosku. ProcessMind analizuje wykorzystanie zasobów i pętle ponownej pracy dla każdego wniosku (Loan Application ID), aby określić wpływ różnic w przebiegu procesu i nieefektywności na koszty operacyjne. Wskazuje działania i odstępstwa w nCino, które generują niepotrzebne wydatki. Dzięki ukierunkowanym usprawnieniom można obniżyć całkowite koszty obsługi o 8-18%.

Sześć kroków do usprawnienia procesu udzielania kredytów

1

Pobierz szablon

Co zrobić

Pobierz gotowy szablon ProcessMind do ekstrakcji danych o udzielaniu kredytów z nCino. Szablon Excel zawiera strukturę odpowiednią dla dziennika zdarzeń.

Dlaczego to ważne

Prawidłowy format danych jest niezbędny do rzetelnej analizy. Dzięki niemu można uwzględnić wszystkie istotne zdarzenia dotyczące wniosków kredytowych w nCino i mapować proces.

Oczekiwany rezultat

Gotowy szablon Excel z prawidłowymi nagłówkami kolumn dla danych kredytowych z nCino.

NAJWAŻNIEJSZE WNIOSKI

Poznaj proces obsługi pożyczek w nCino

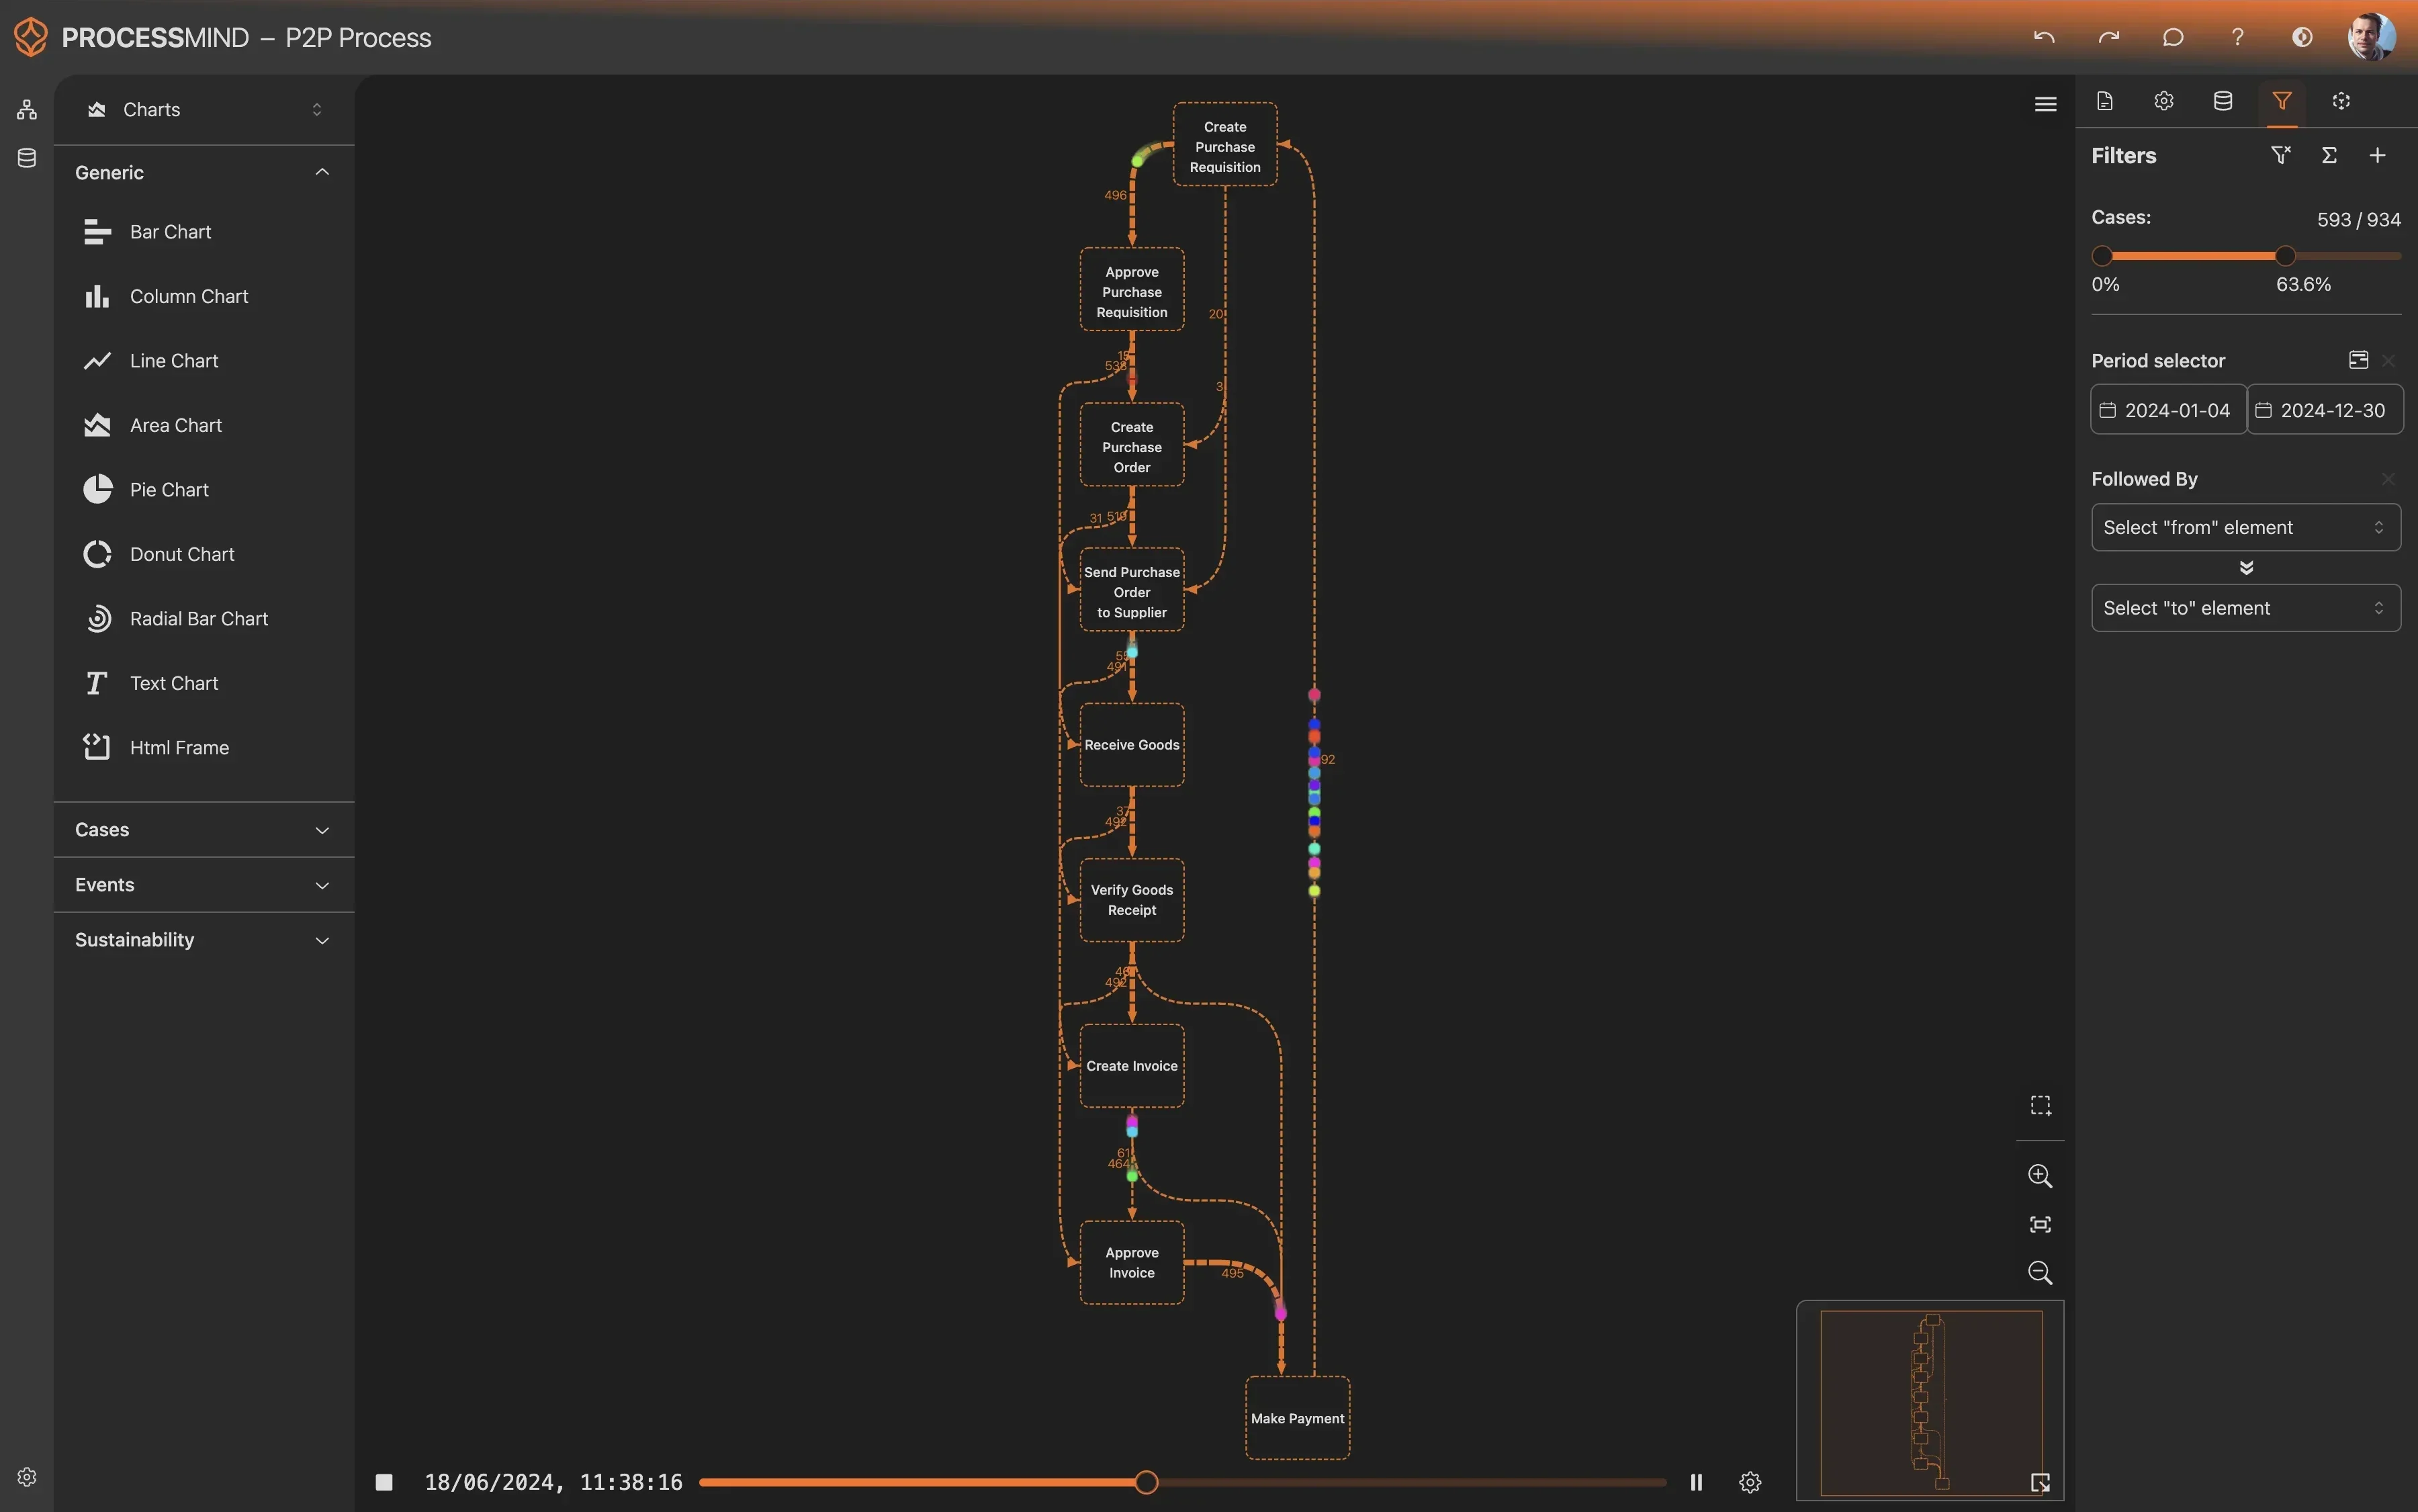
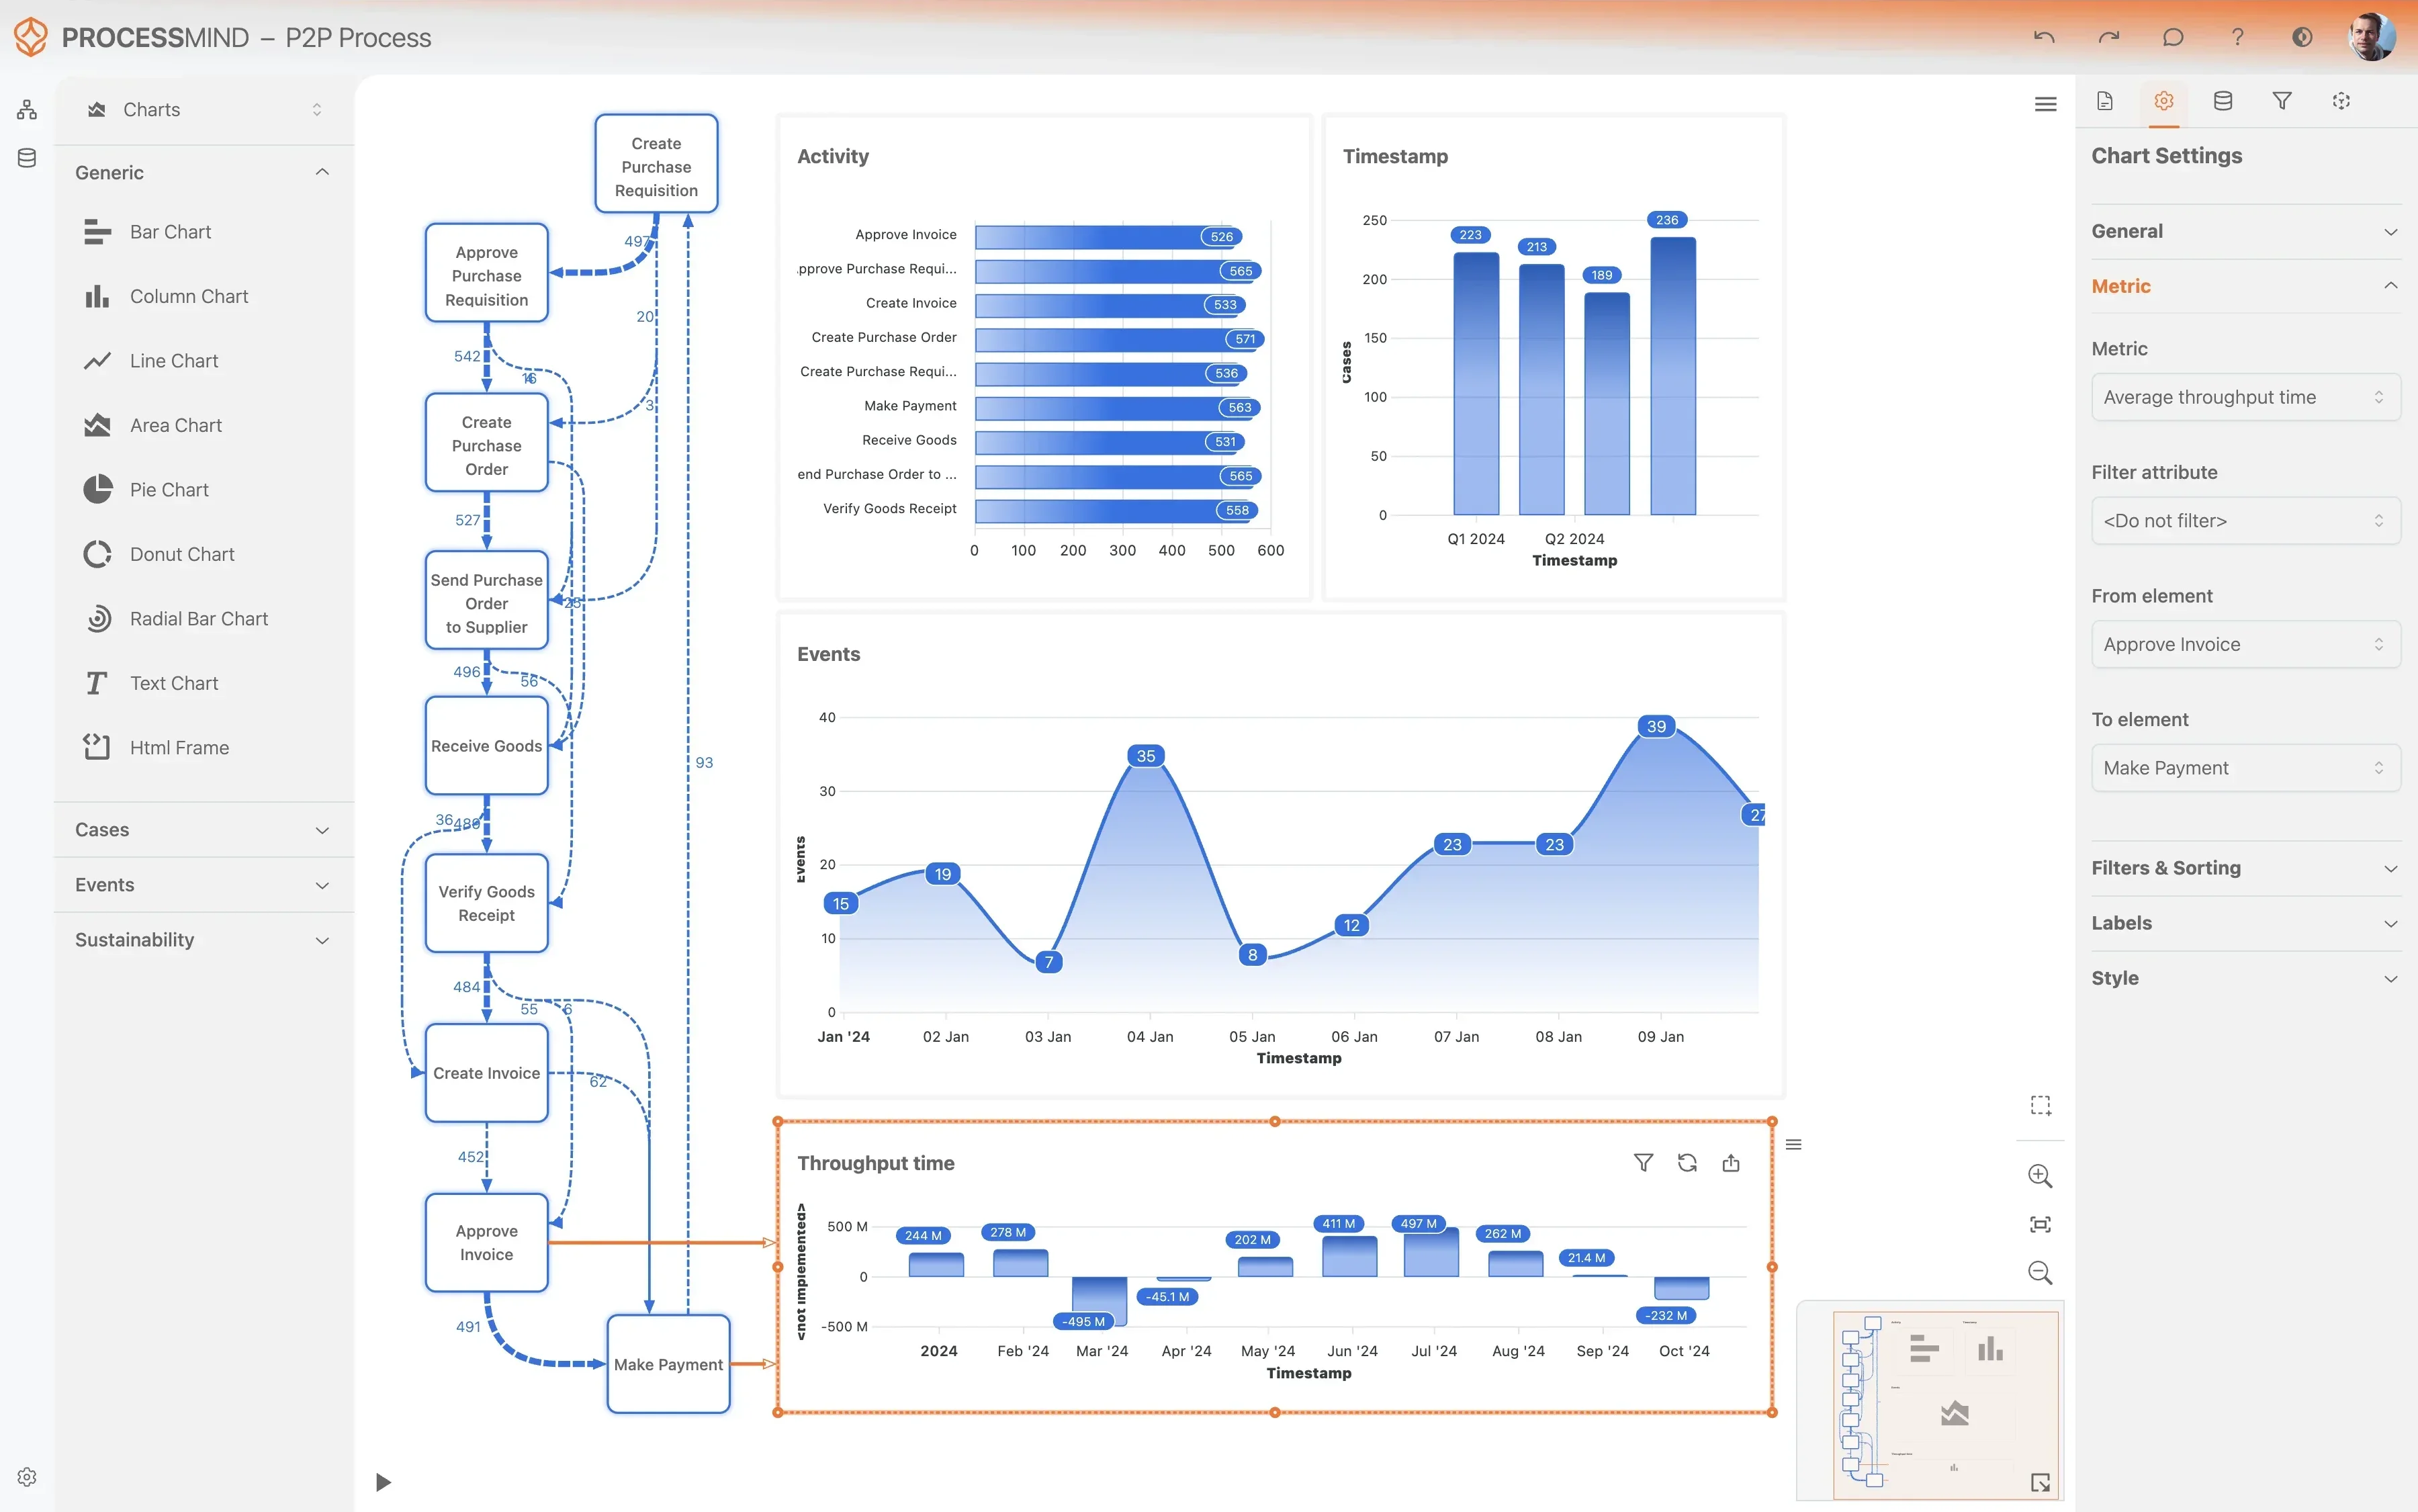
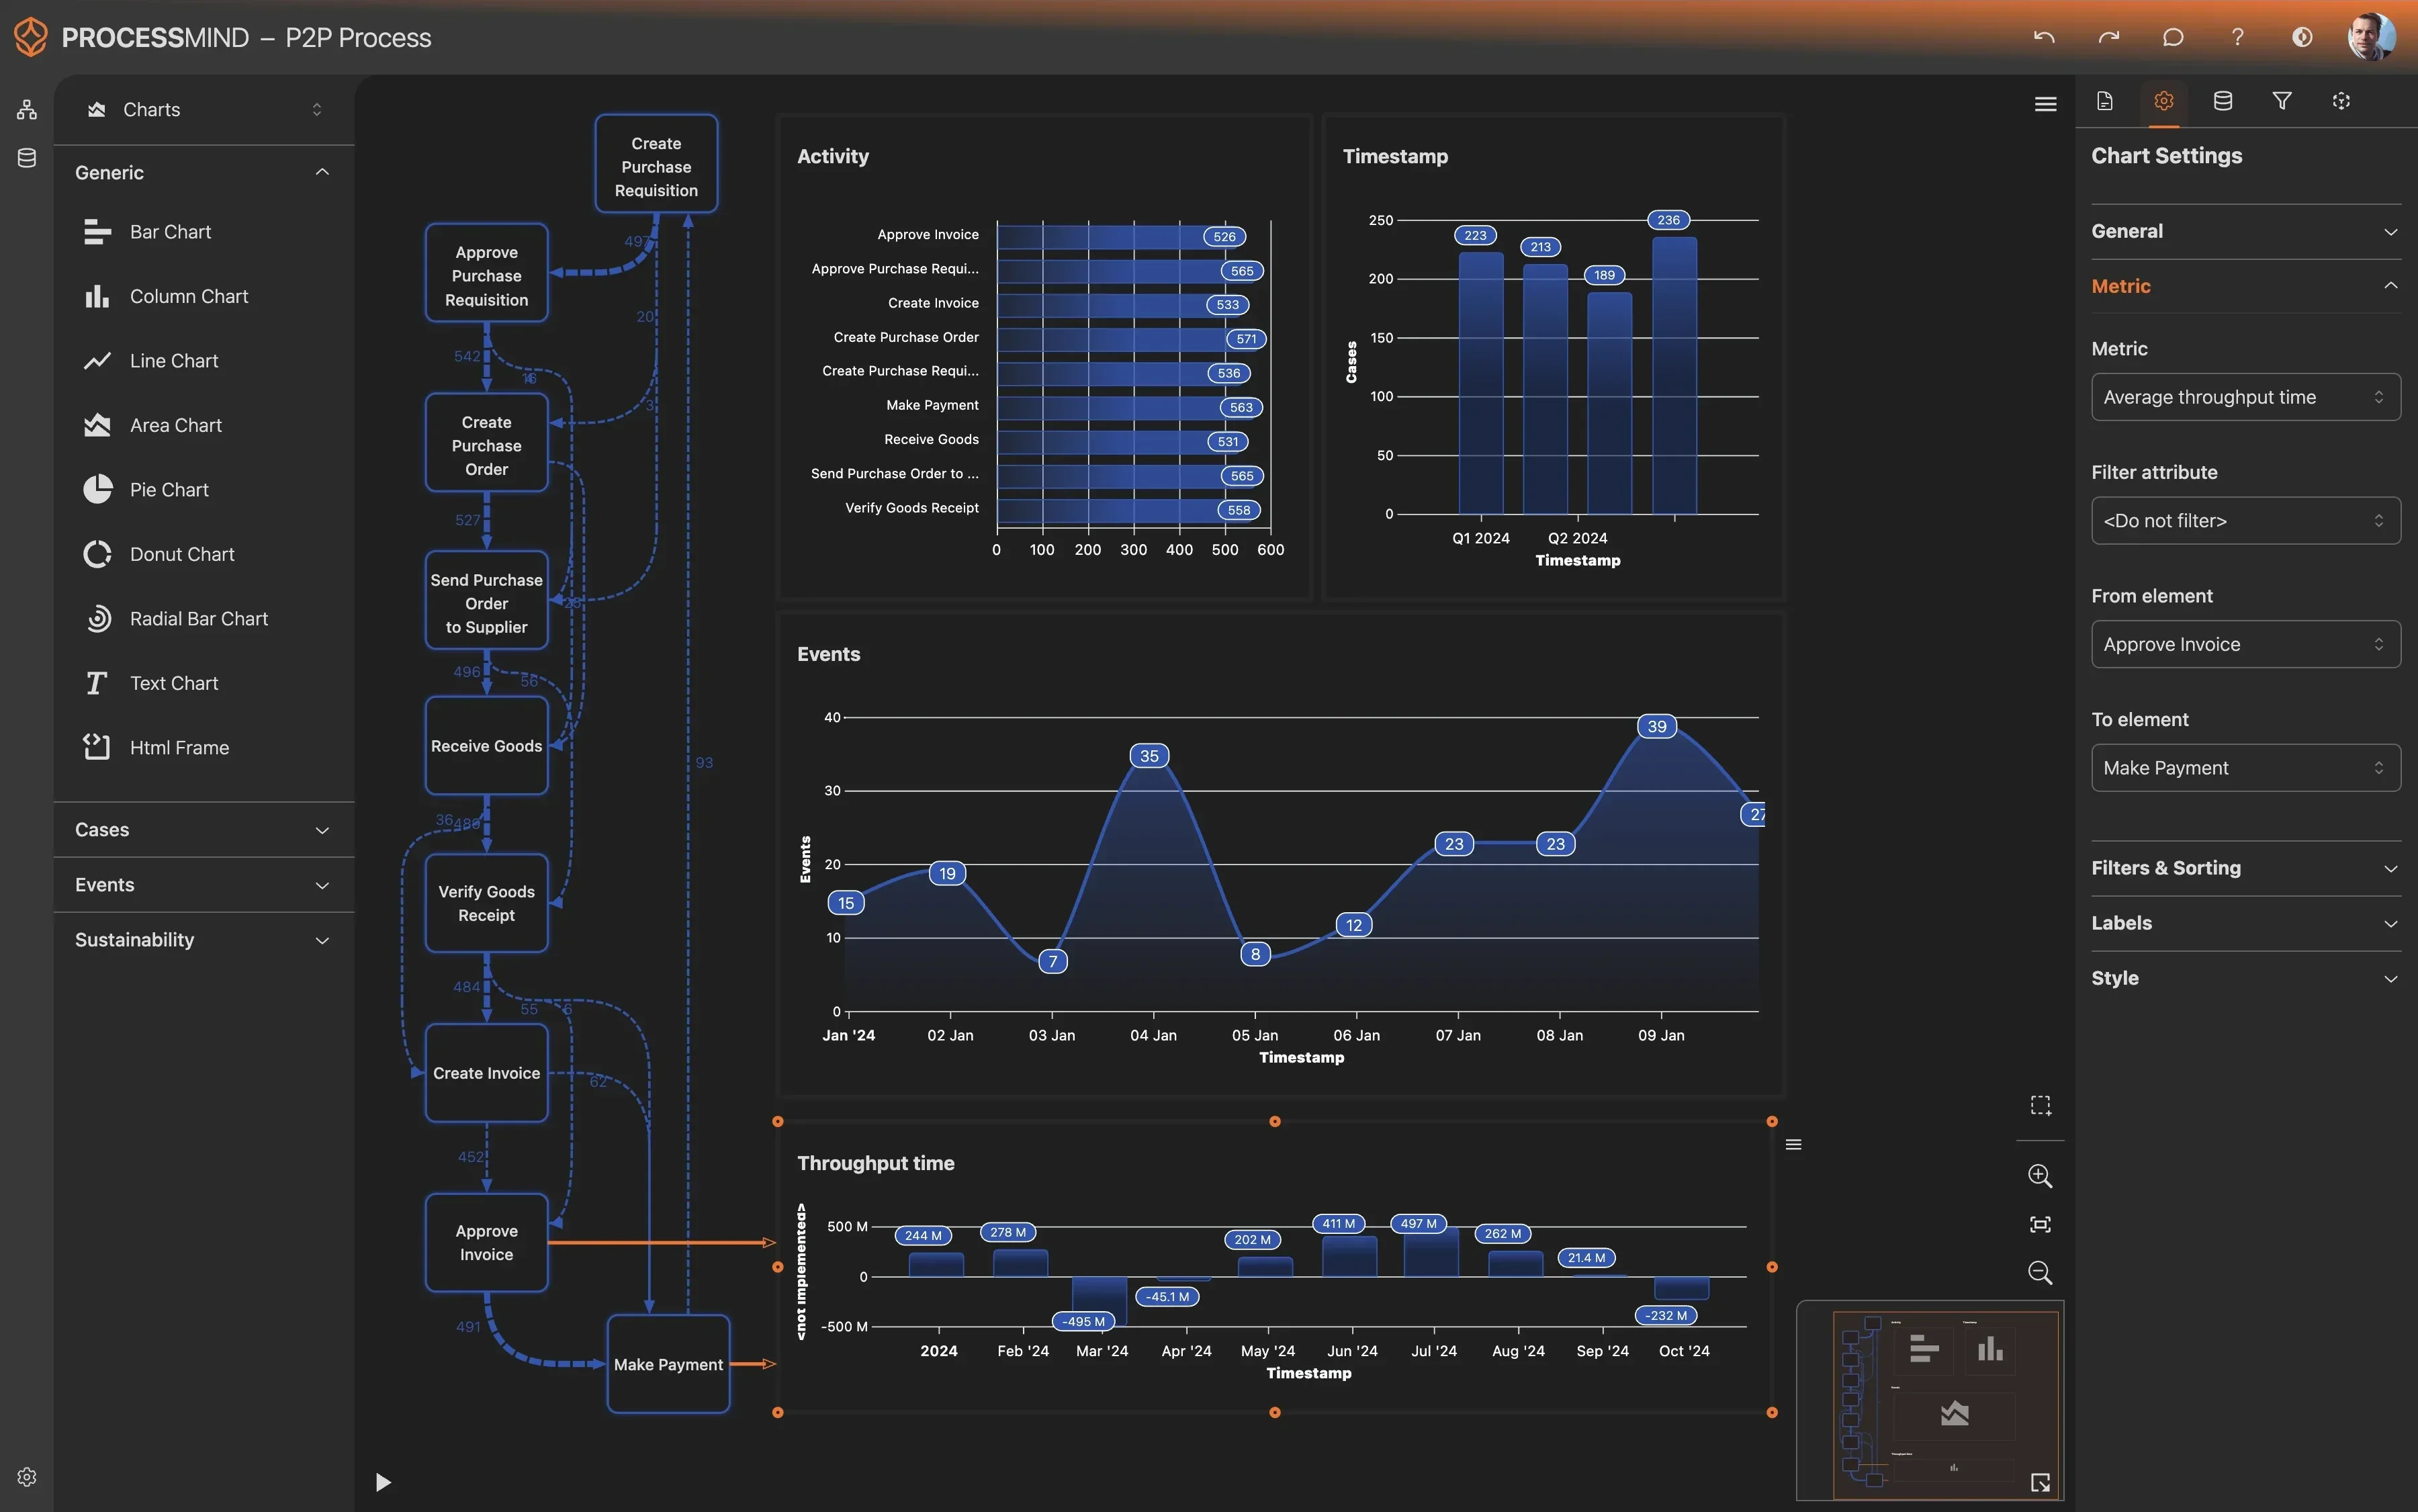
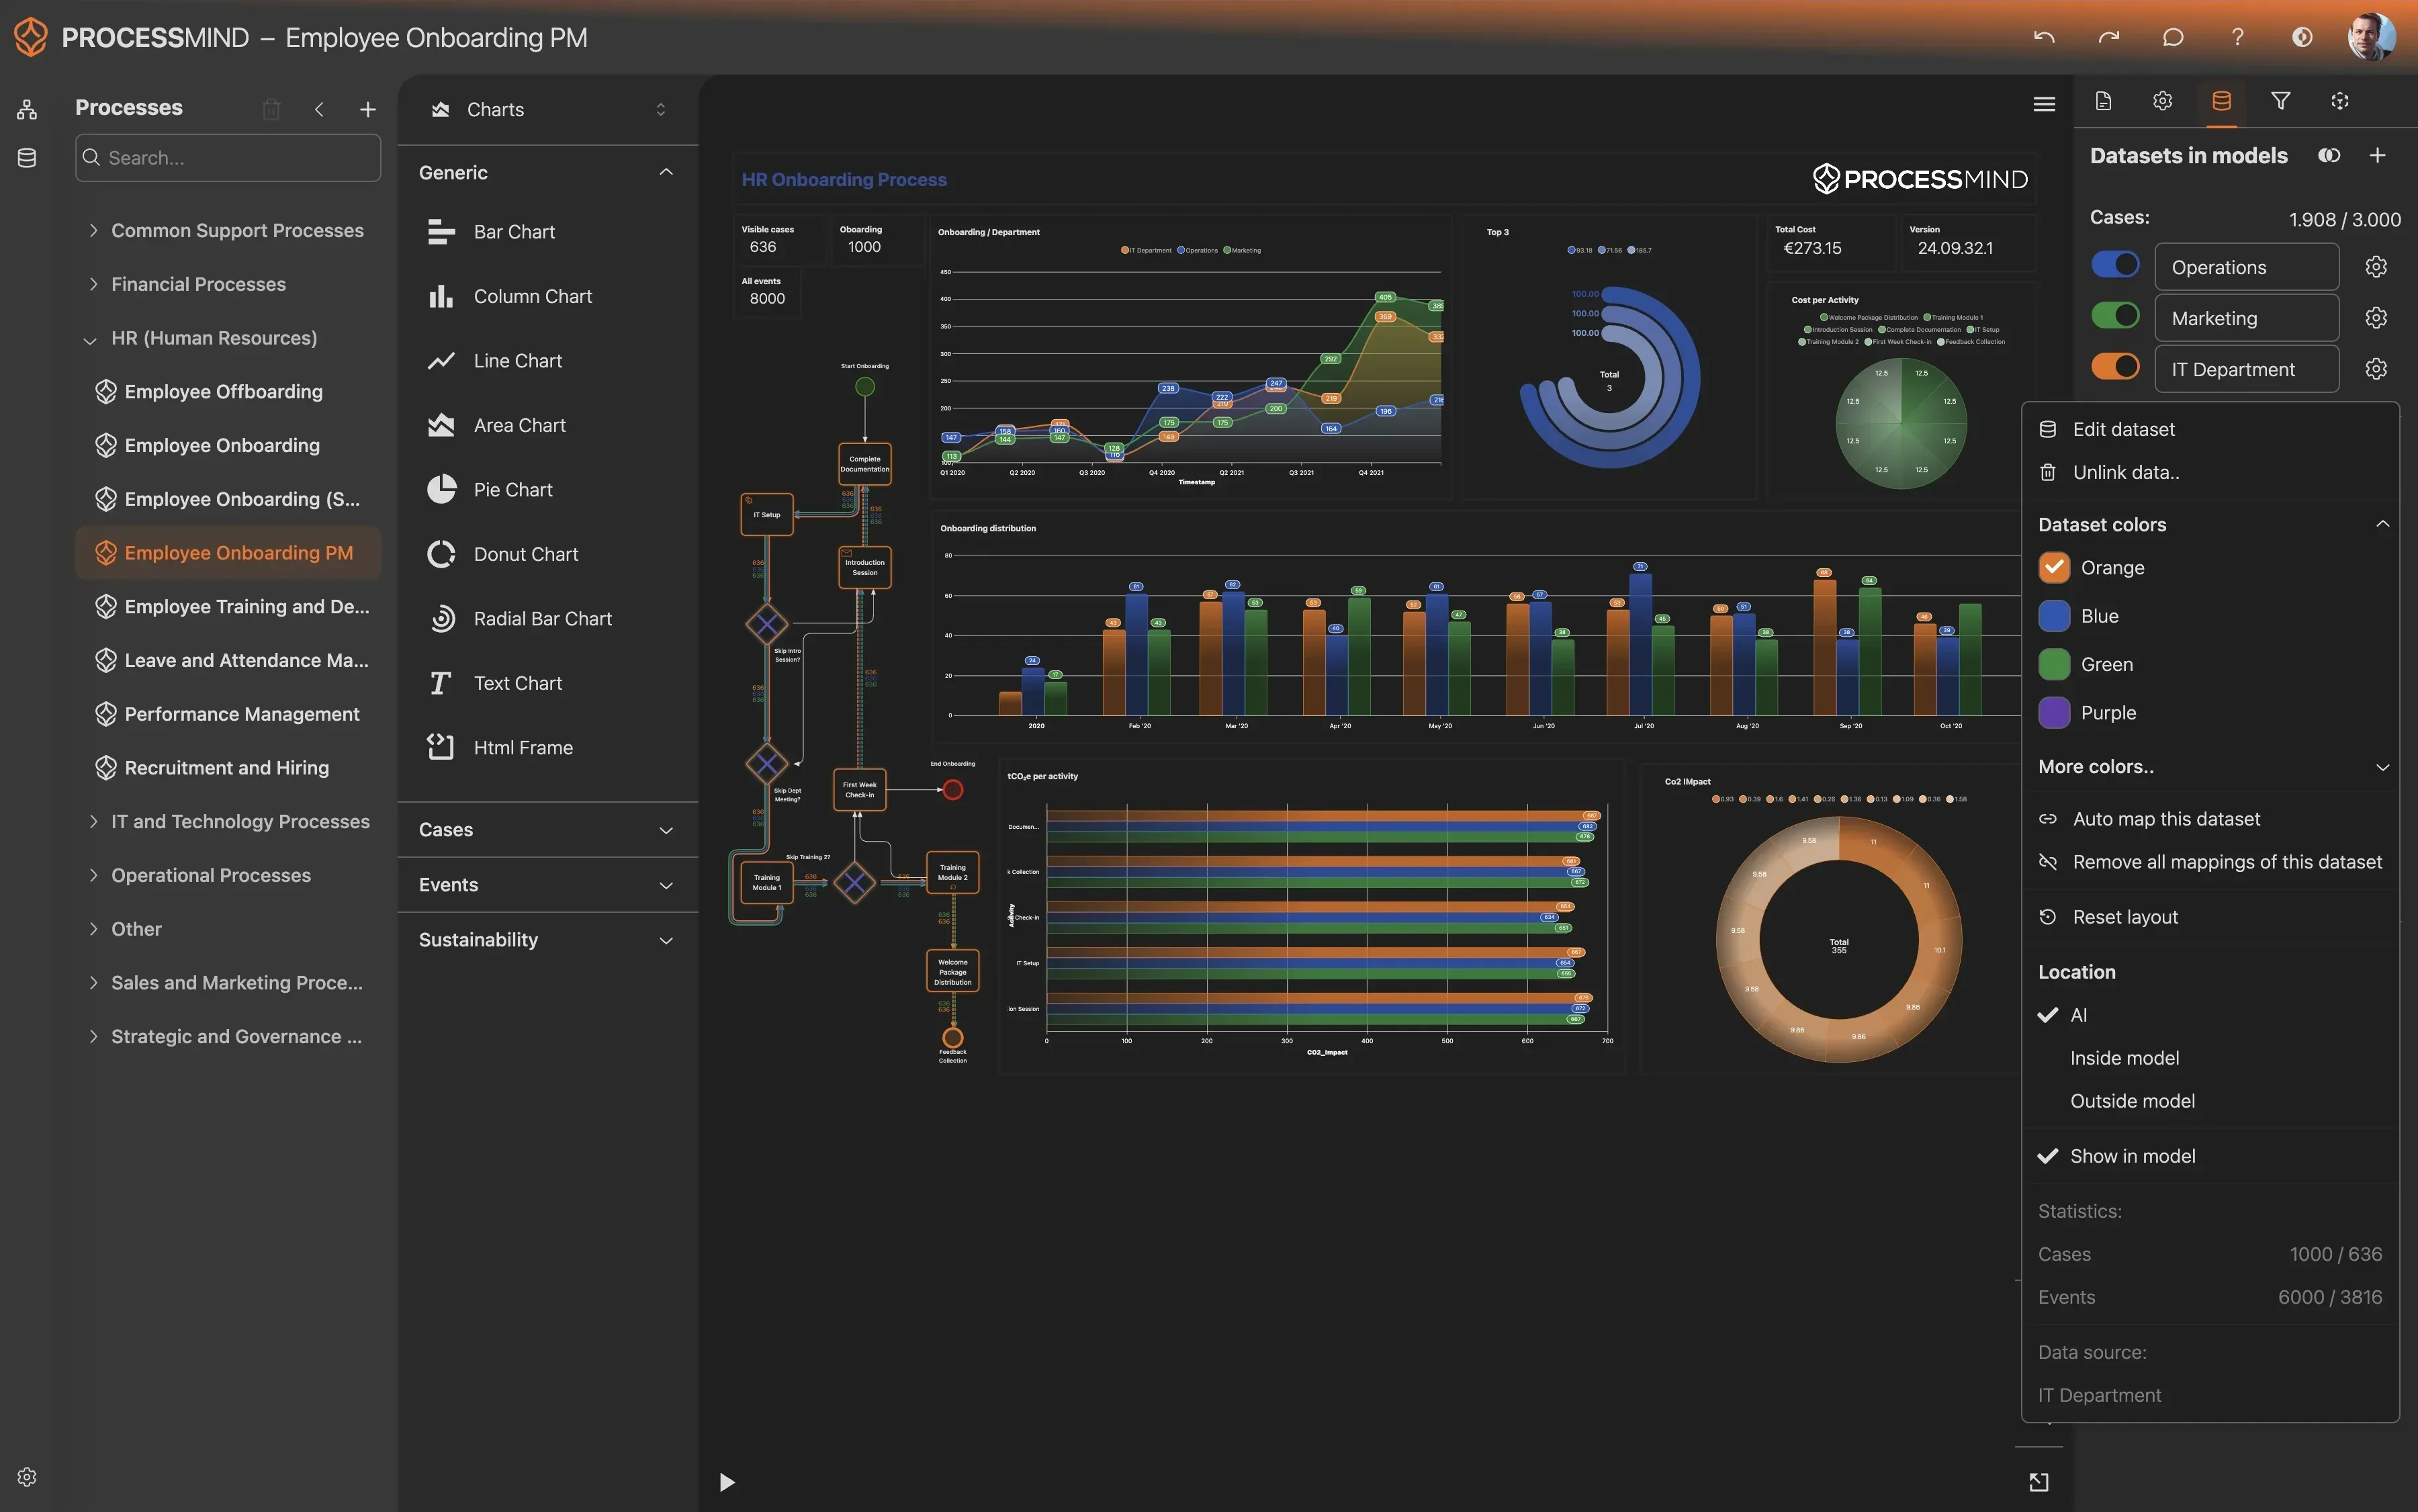
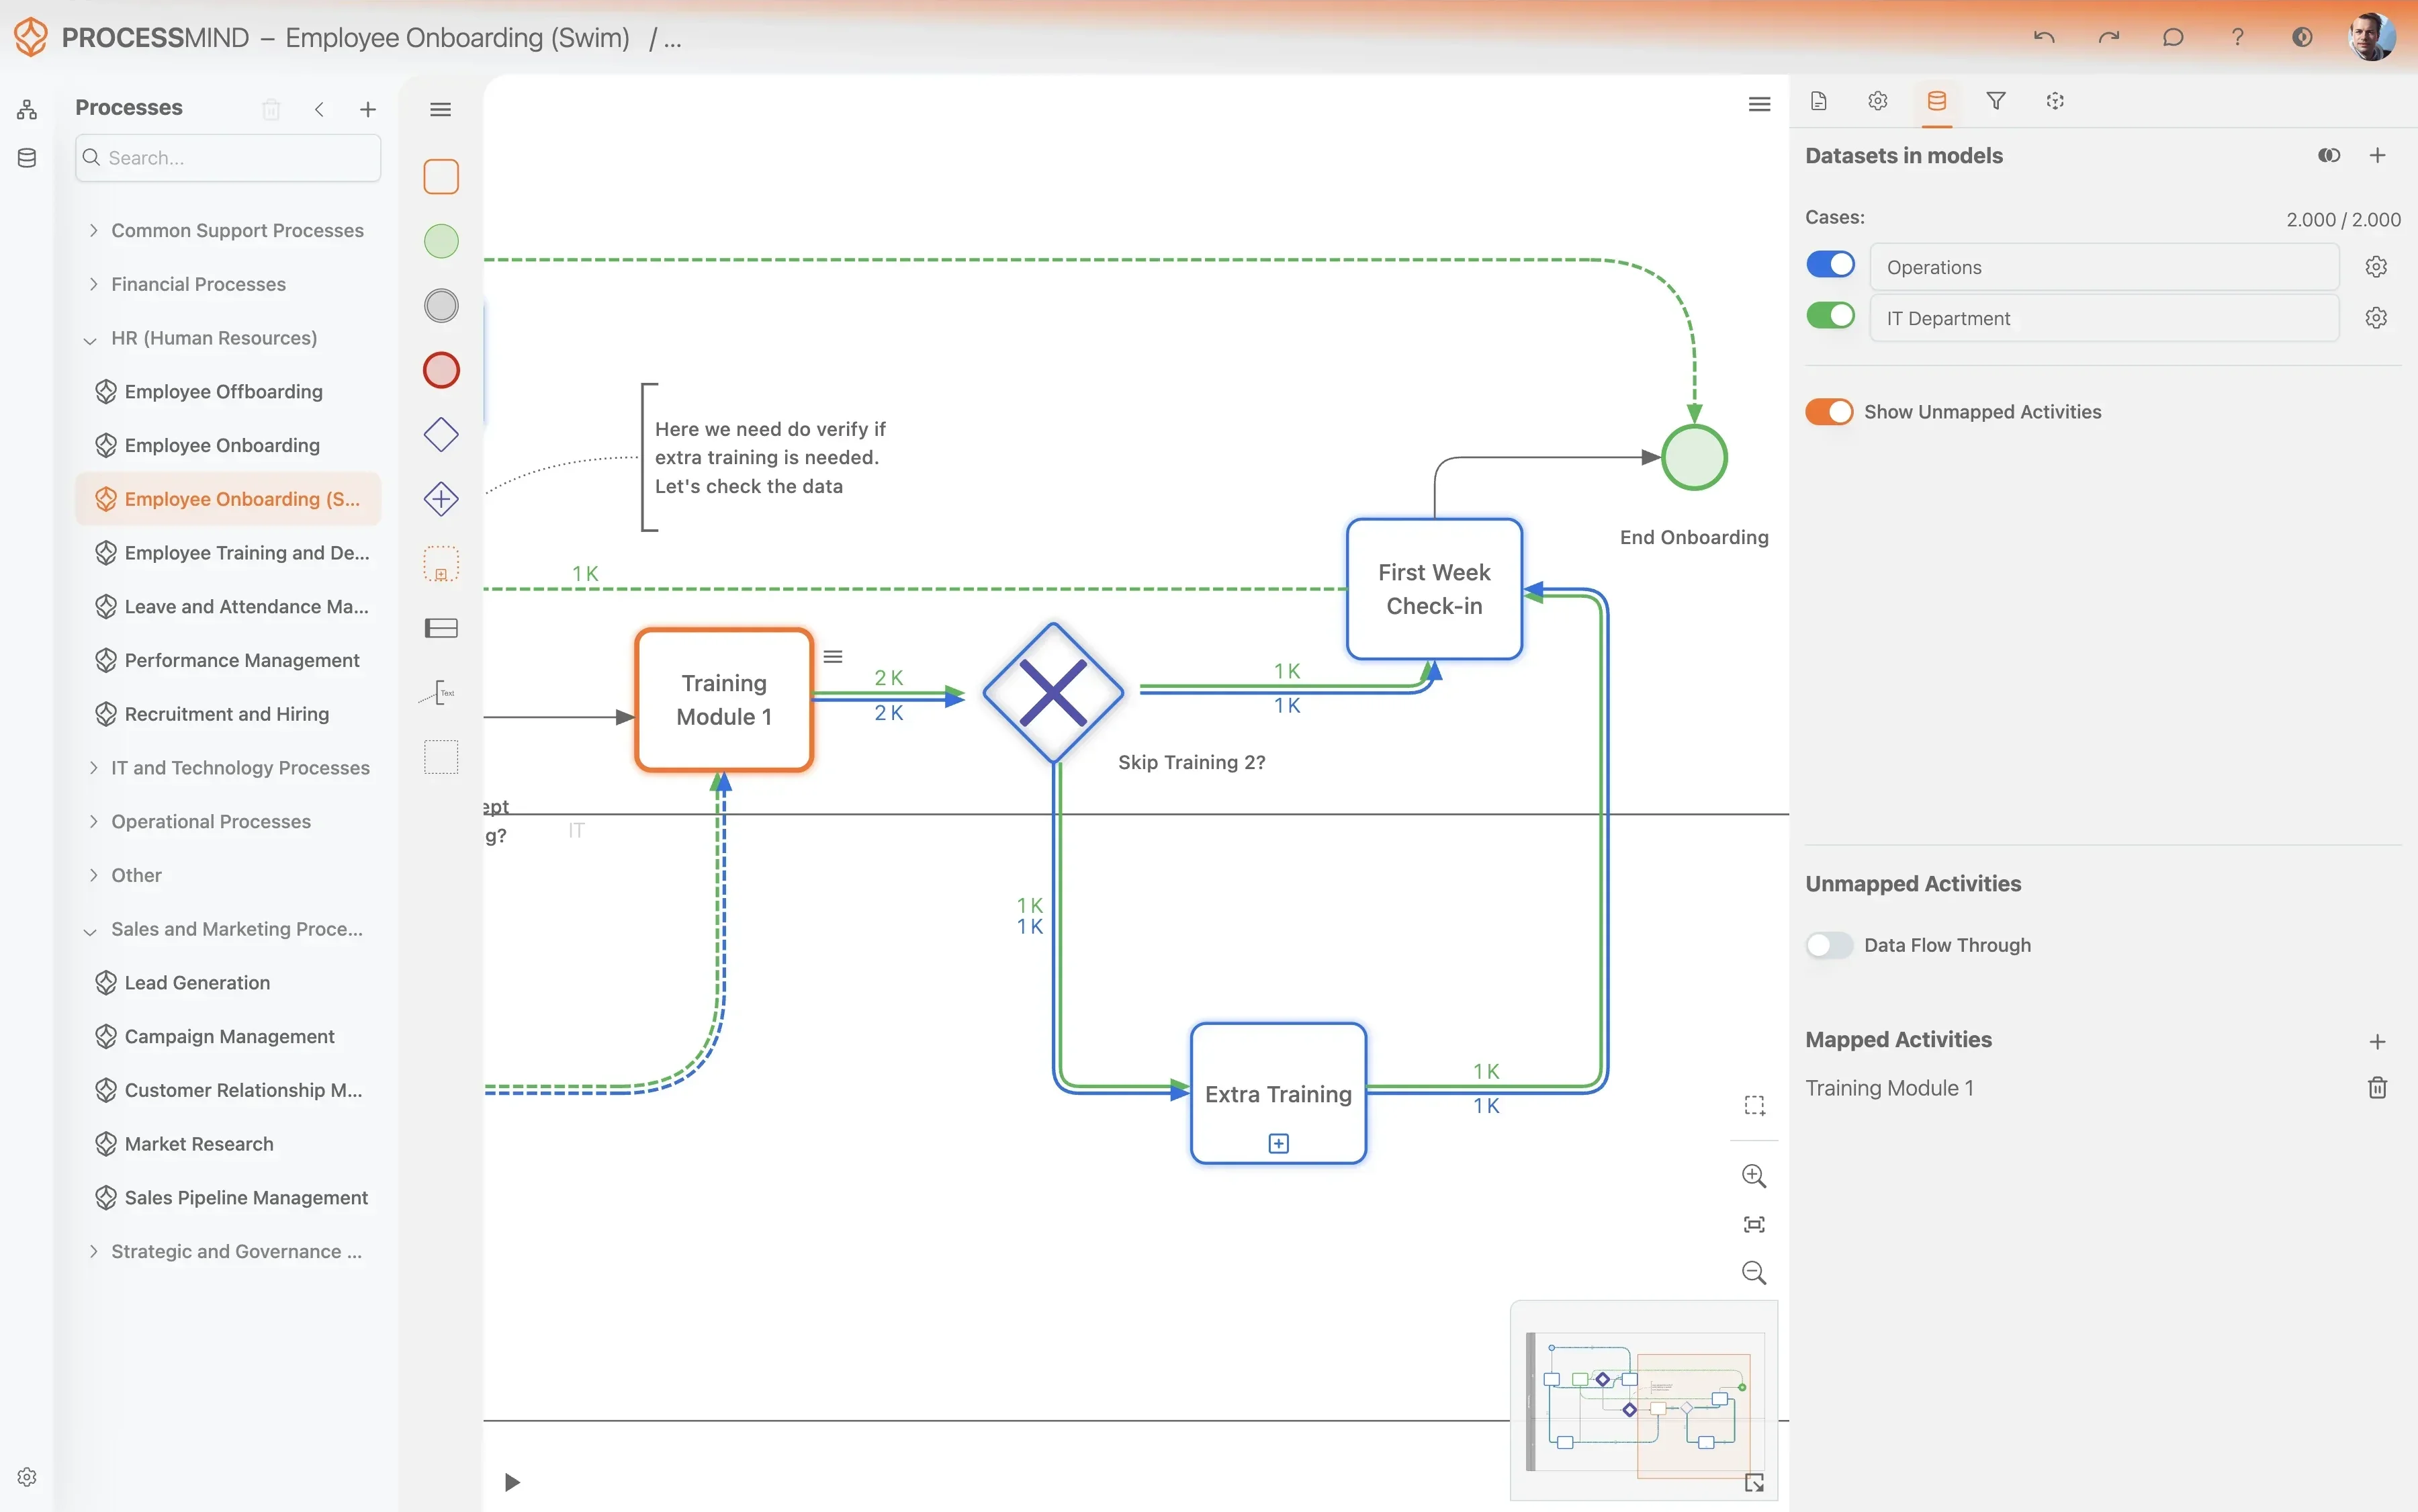
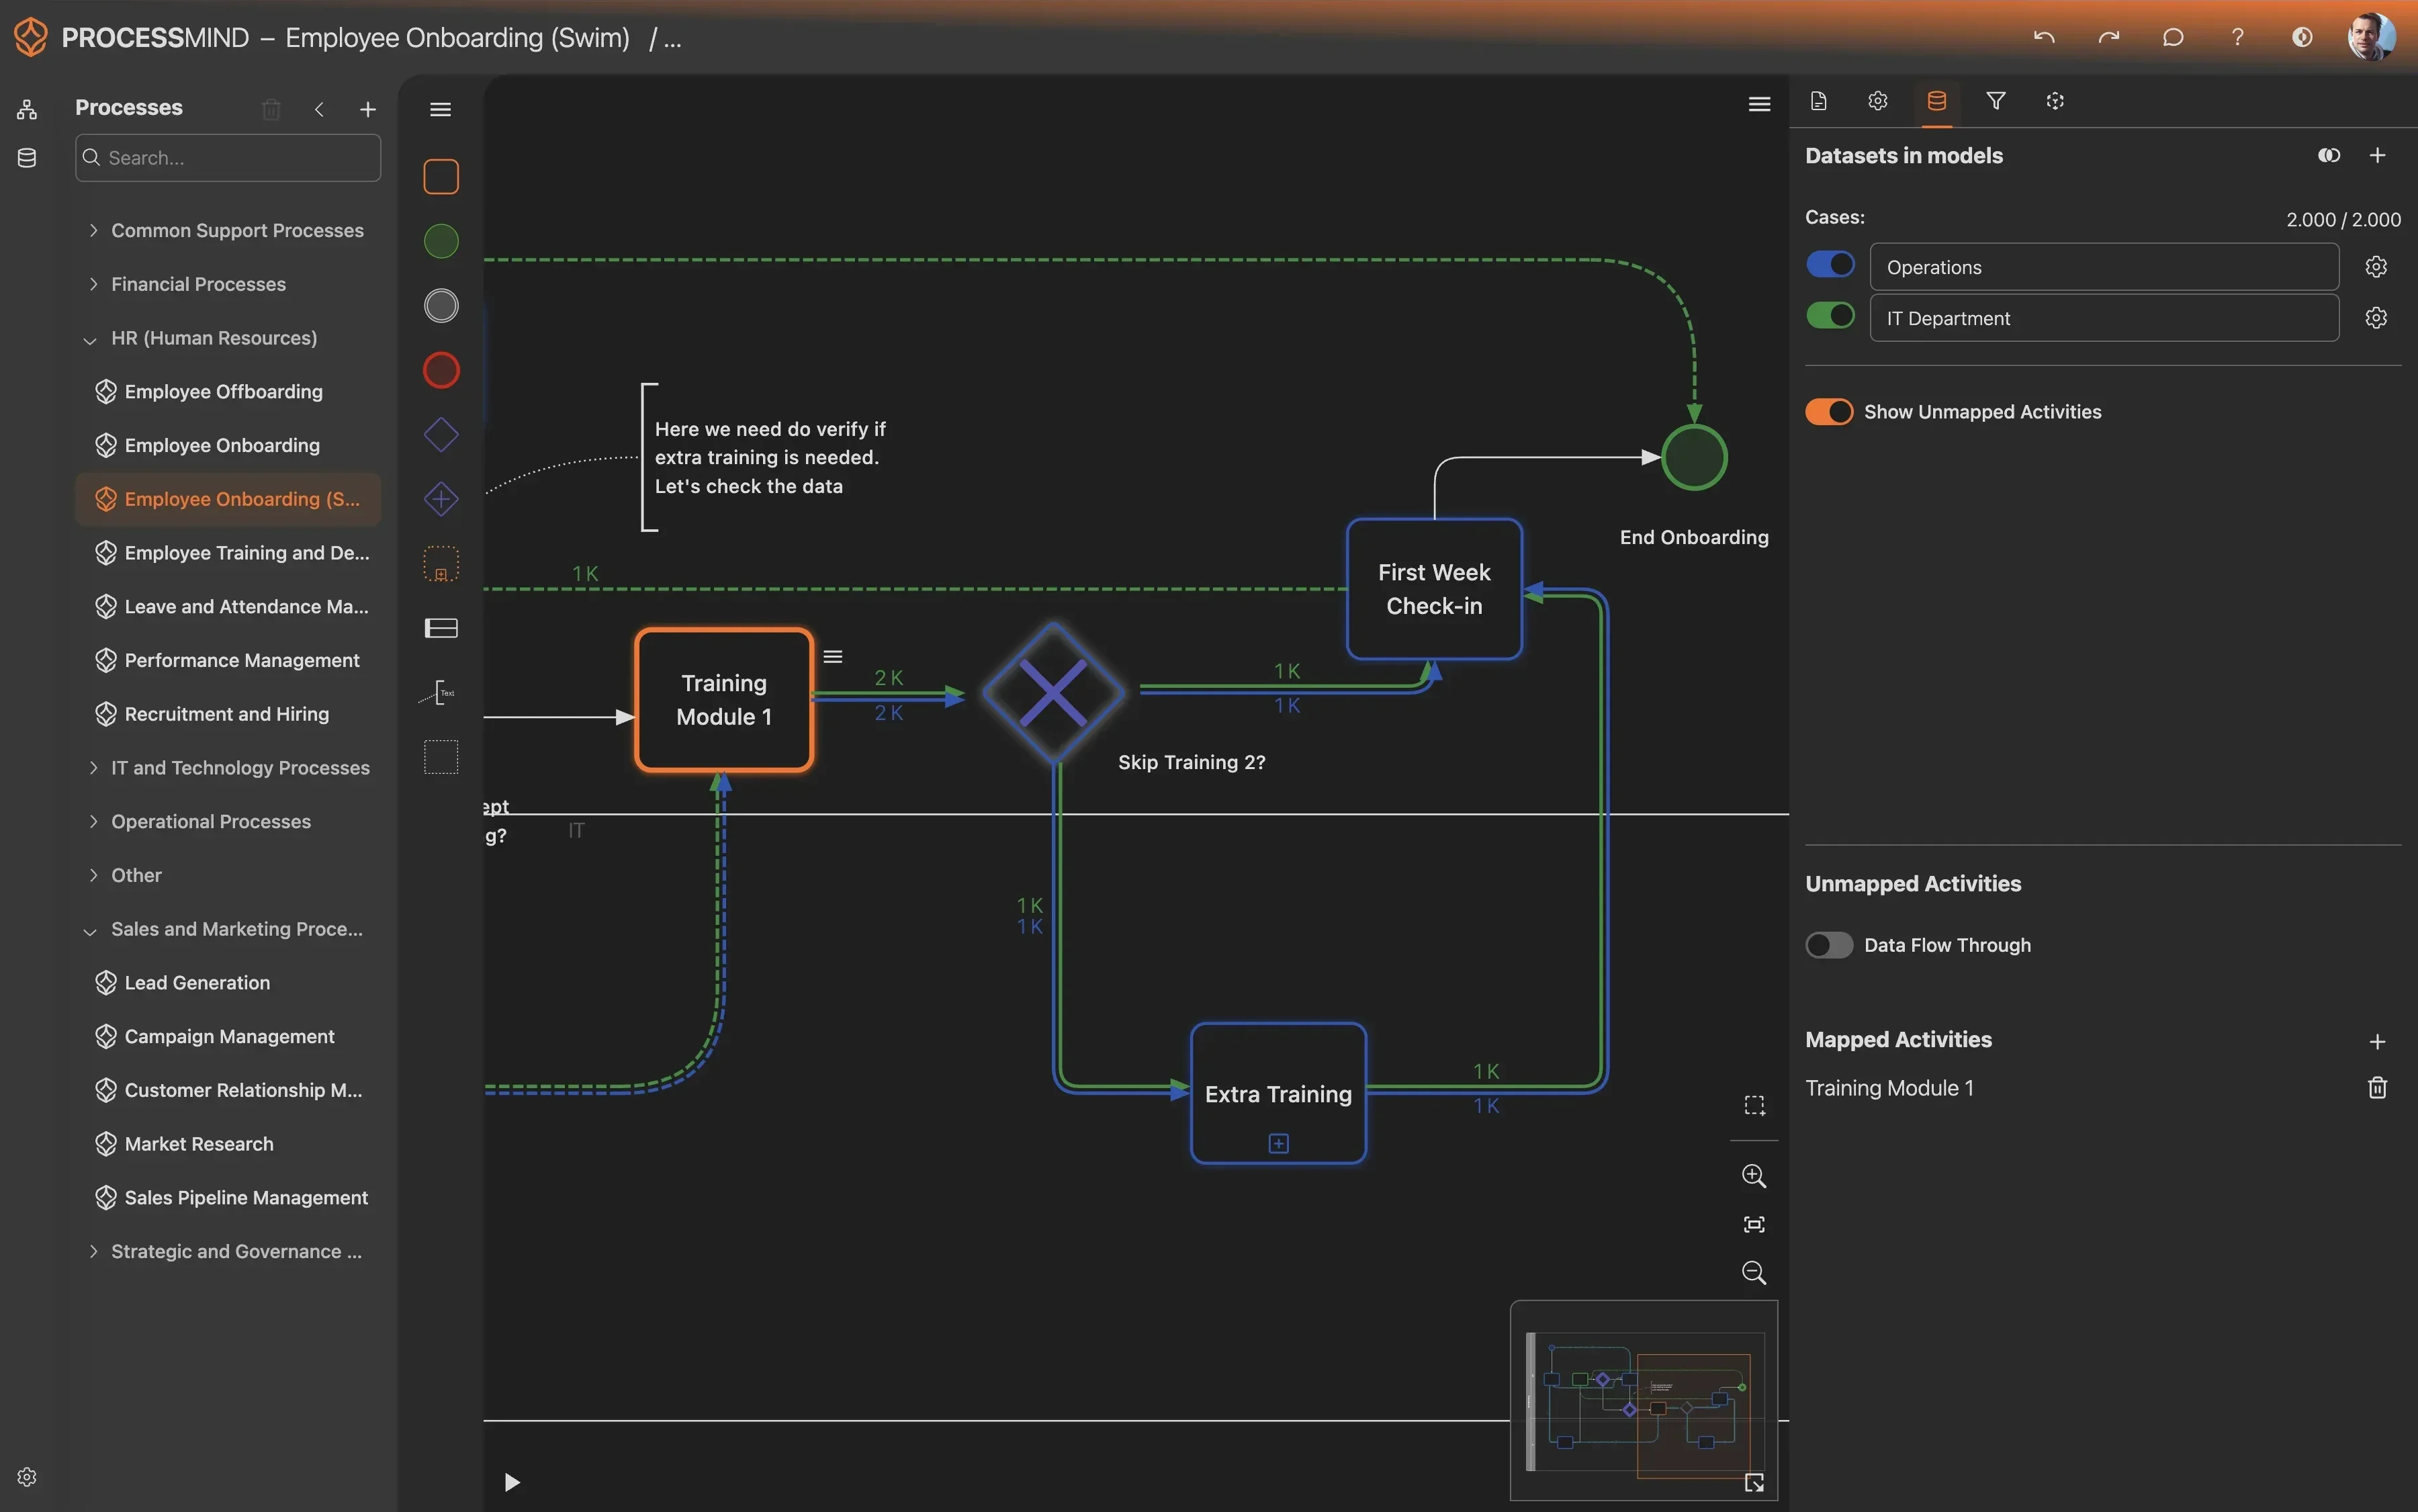
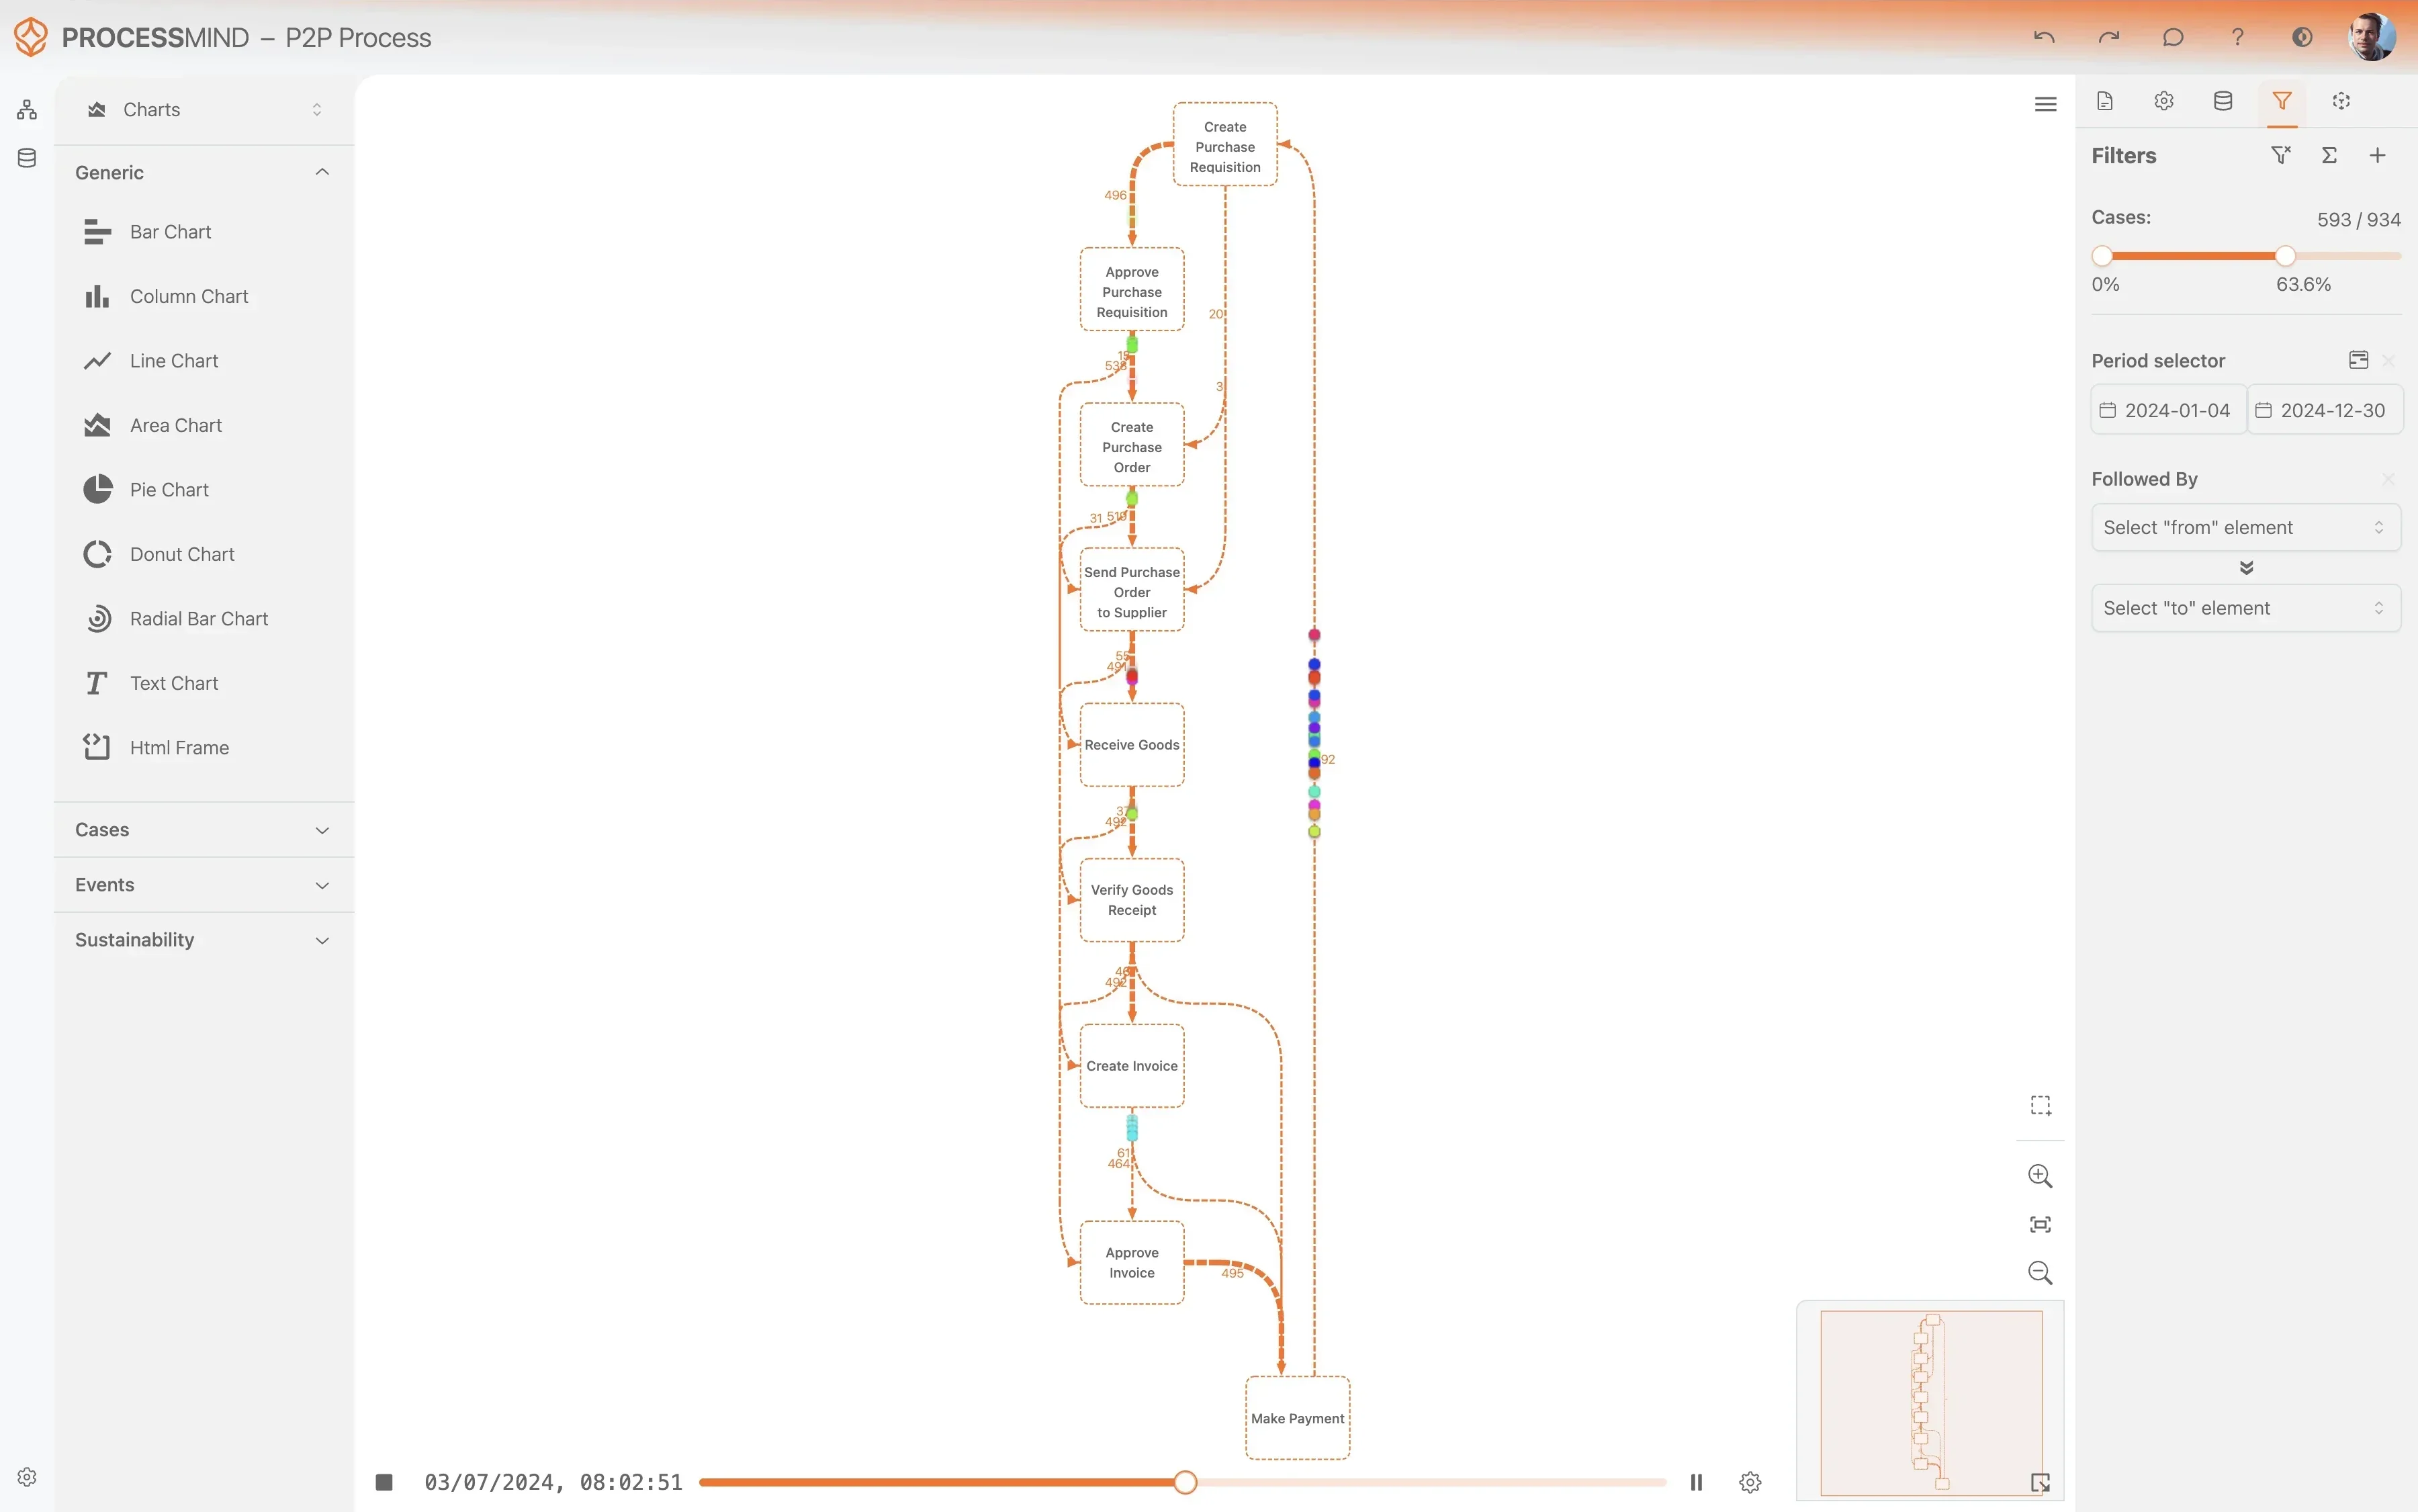
ProcessMind pokazuje rzeczywisty przebieg wniosków o pożyczkę w nCino i wizualizuje miejsca, w których pojawiają się nieefektywności. Sprawdź, gdzie proces odbiega od założonego przebiegu i co można zrobić, aby przyspieszyć decyzje.
  • Wizualizacja całego przebiegu wniosku o pożyczkę
  • Wskazanie konkretnych wąskich gardeł w nCino
  • Analiza ścieżek i wyników decyzji
  • Usprawnienie procesu udzielania pożyczek i przyspieszenie decyzji
Discover your actual process flow
Identify bottlenecks and delays
Analyze process variants
Design your optimized process

TYPOWE REZULTATY

Rzeczywiste usprawnienia procesu udzielania kredytów

Poniższe wyniki pokazują wymierne korzyści, jakie organizacje osiągają, usprawniając proces udzielania kredytów oparty na nCino. Wnioski z process mining pomagają wykrywać i usuwać wąskie gardła, co przekłada się na szybsze i sprawniejsze operacje.

0 %
Szybsze decyzje kredytowe

Krótszy średni czas obsługi od początku do końca

Wykrycie i usunięcie opóźnień w procesie pozwala znacznie przyspieszyć obsługę wniosków i szybciej wypłacać środki klientom.

0 %
Mniej ponownej pracy

Niższy odsetek wniosków wymagających ponownego złożenia

Process mining pomaga ustalić przyczyny wielokrotnych próśb o dokumenty. Dzięki temu można usprawnić proces, ograniczyć ponowną pracę i poprawić jakość wniosków.

0 %
Lepsza realizacja SLA

Większa zgodność z celami dotyczącymi czasu obsługi

Można dokładnie ustalić, gdzie i dlaczego nie są dotrzymywane umowy SLA, a następnie podjąć ukierunkowane działania, aby więcej wniosków było obsługiwanych w uzgodnionym terminie.

0 %
Lepsze zarządzanie odsetkiem odrzuceń

Wykrywanie przyczyn odrzucania wniosków

Analiza ścieżek odrzuconych wniosków pomaga zrozumieć powtarzające się problemy i wprowadzić zmiany, które ograniczą nieuzasadnione odmowy i poprawią konwersję.

0 %
Szybsza ocena kredytowa

Krótszy czas obsługi na etapie oceny kredytowej

Wizualizacja procesu oceny kredytowej pomaga wykryć i usunąć wąskie gardła, znacznie skracając czas potrzebny na zakończenie tego ważnego etapu.

0 %
Niższe koszty obsługi

Mniej działań przypadających na jeden kredyt

Wykrycie zbędnych lub powielanych działań w procesie udzielania kredytów pozwala usprawnić workflow i obniżyć całkowity koszt obsługi jednego kredytu.

Wyniki zależą od rodzaju produktów kredytowych, złożoności procesu i jakości danych. Podane wartości ilustrują typowe usprawnienia obserwowane w różnych wdrożeniach procesu udzielania kredytów.

Zalecane dane

Warto zacząć od najważniejszych atrybutów i działań, a następnie w razie potrzeby rozszerzyć zakres.
Pierwszy raz spotykają się Państwo z dziennikiem zdarzeń? Dowiedz się jak utworzyć dziennik zdarzeń na potrzeby process mining.

Atrybuty

Najważniejsze dane do zebrania na potrzeby analizy

Unikalny identyfikator przypisany do każdego wniosku kredytowego. Służy jako klucz główny do śledzenia całego procesu udzielania kredytu.

Dlaczego to ważne

To podstawowy Case ID, który łączy wszystkie etapy procesu i umożliwia analizę całej ścieżki każdego wniosku kredytowego.

Nazwa konkretnego kroku biznesowego lub zdarzenia, które wystąpiło w procesie udzielania kredytu.

Dlaczego to ważne

Ten atrybut określa etapy procesu i umożliwia wizualizację oraz analizę jego przebiegu, czyli podstawę process mining.

Znacznik czasu wskazujący, kiedy rozpoczęła się dana czynność lub zdarzenie.

Dlaczego to ważne

Znacznik czasu określa chronologiczną kolejność zdarzeń, niezbędną do obliczania wskaźników, takich jak czas realizacji i czas trwania.

Znacznik czasu wskazujący, kiedy zakończyła się czynność lub zdarzenie.

Dlaczego to ważne

Umożliwia dokładne obliczenie czasu realizacji czynności i odróżnienie aktywnej pracy od oczekiwania.

Użytkownik, na przykład pracownik obsługi kredytowej lub analityk kredytowy, odpowiedzialny za wykonanie czynności.

Dlaczego to ważne

Umożliwia analizę rozkładu obciążenia pracą, wyników zespołów i przydziału zasobów oraz pomaga wykrywać wąskie gardła związane z konkretnymi użytkownikami lub zespołami.

Dział lub zespół odpowiedzialny za wniosek kredytowy na danym etapie.

Dlaczego to ważne

Pozwala analizować przekazywanie pracy między działami, mierzyć wyniki zespołów i wykrywać wąskie gardła na styku różnych funkcji.

Ostateczna decyzja w sprawie wniosku kredytowego, na przykład zatwierdzenie, odrzucenie lub wycofanie.

Dlaczego to ważne

Pozwala filtrować i porównywać procesy według ostatecznego wyniku biznesowego, co pomaga ustalić, jakie wzorce przebiegu prowadzą do sukcesu lub niepowodzenia.

Rodzaj produktu kredytowego, o który wnioskuje klient, na przykład kredyt hipoteczny, samochodowy lub gotówkowy.

Dlaczego to ważne

Pozwala analizować proces w podziale na kontekst biznesowy i sprawdzać, jak różne produkty wpływają na sprawność, czas trwania i przebieg procesu.

Kwota kredytu, o którą wnioskuje klient.

Dlaczego to ważne

Zapewnia kontekst finansowy i pozwala sprawdzić, czy kwota kredytu wiąże się ze złożonością procesu, czasem jego trwania lub wynikiem.

Kanał, za pośrednictwem którego złożono wniosek kredytowy, na przykład online, w oddziale lub przez pośrednika.

Dlaczego to ważne

Ułatwia porównanie sprawności, szybkości i jakości poszczególnych kanałów składania wniosków oraz planowanie usprawnień i inwestycji.

Działania

Kroki procesu do monitorowania i optymalizacji

To działanie oznacza utworzenie nowego rekordu wniosku kredytowego w systemie nCino. Jest oficjalnym początkiem procesu udzielania kredytu i zwykle jest rejestrowane przy pierwszym zapisaniu nowego rekordu Loan przez użytkownika.

Dlaczego to ważne

To główne zdarzenie rozpoczynające proces. Pomiar czasu od tego działania do kolejnych etapów jest podstawą do określenia całkowitego czasu obsługi i wykrycia początkowych opóźnień.

Oznacza oficjalne rozpoczęcie oceny kredytowej, podczas której analityk aktywnie weryfikuje wniosek. Zdarzenie jest niemal zawsze rejestrowane jako zmiana głównego pola etapu lub statusu kredytu na 'Underwriting'.

Dlaczego to ważne

To ważny etap, który rozpoczyna jedną z najbardziej zasobochłonnych faz procesu. Jest punktem początkowym pomiaru czasu oceny kredytowej i realizacji SLA.

To zdarzenie oznacza, że analityk kredytowy zakończył ocenę wniosku i wydał rekomendację. Jest rejestrowane, gdy etap wniosku zmienia się z „Underwriting” na kolejny, na przykład „Approved”, „Declined” lub „Pending Decision”.

Dlaczego to ważne

Ten kamień milowy oznacza koniec etapu oceny kredytowej. Czas od zdarzenia „Underwriting Commenced” do tego momentu jest ważnym KPI, który pozwala mierzyć sprawność oceny i identyfikować wąskie gardła.

Oznacza ostateczną, oficjalną decyzję w sprawie wniosku kredytowego, na przykład „Approved” lub „Declined”. Zdarzenie jest rejestrowane, gdy status wniosku zostaje formalnie ustawiony zgodnie z ostatecznym wynikiem.

Dlaczego to ważne

To ważny kamień milowy, który oddziela etap oceny od etapu finalizacji. Analiza czasu od zakończenia oceny kredytowej do wydania decyzji pozwala wykryć opóźnienia związane z pracą komitetu lub uzyskaniem ostatecznych akceptacji.

To zdarzenie oznacza pomyślne zakończenie procesu udzielenia kredytu i przekazanie środków wnioskodawcy. Zwykle jest rejestrowane, gdy etap kredytu zmienia się na „Booked” lub „Complete”.

Dlaczego to ważne

To główne zdarzenie kończące proces sukcesem. Pomiar całkowitego czasu do tego momentu pokazuje pełny czas realizacji, ważny KPI ogólnej sprawności procesu.

To zdarzenie oznacza niepowodzenie procesu: wniosek kredytowy zostaje oficjalnie odrzucony. Jest rejestrowane, gdy etap lub status kredytu zostaje ustawiony na „Declined”.

Dlaczego to ważne

To zdarzenie kończy proces niepowodzeniem. Analiza ścieżek prowadzących do takiego wyniku pomaga ustalić przyczyny odrzucenia oraz wskazać możliwości poprawy jakości wniosków lub kryteriów udzielania kredytów.

FAQ

Często zadawane pytania

Process mining zapewnia obiektywny obraz procesu udzielania kredytów w nCino, oparty na danych. Pomaga wykrywać nieefektywności, wąskie gardła i odstępstwa od standardowych ścieżek, takie jak nierówny czas obsługi lub nadmierna ponowna praca. Dzięki tym informacjom można wskazać konkretne obszary do poprawy, na przykład skrócić czas podejmowania decyzji kredytowych i zapewnić zgodność z przepisami.

Do rozpoczęcia process mining potrzebne są przede wszystkim dane z dziennika zdarzeń w nCino. Powinny zawierać unikalny identyfikator case, na przykład Loan Application ID, nazwę działania wykonanego na każdym etapie oraz timestamp jego wykonania. Analizę można wzbogacić o dodatkowe atrybuty, takie jak informacje o zasobach lub rodzaj kredytu.

Pierwsze wnioski dotyczące procesu udzielania kredytów można zwykle uzyskać w ciągu kilku tygodni od zakończenia ekstrakcji i przygotowania danych. Szczegółowa analiza, ustalanie przyczyn problemów i wdrażanie usprawnień zajmują kolejne miesiące. Czas zależy od złożoności danych i zakresu analizy.

Process mining może automatycznie wykrywać odstępstwa od określonych procedur operacyjnych i wymogów regulacyjnych. Wskazuje przypadki, w których proces nie przebiega zgodnie z oczekiwaną ścieżką, co pozwala zbadać i skorygować działania niezgodne z wymaganiami. Pomaga to zapewnić spójne przestrzeganie przepisów i ograniczyć ryzyko.

Umiejętności z zakresu inżynierii danych mogą się przydać przy początkowej ekstrakcji i transformacji danych z nCino, ale współczesne narzędzia process mining są projektowane z myślą o łatwej obsłudze. Analitycy biznesowi i właściciele procesów mogą szybko nauczyć się interpretować mapy procesów i uzyskiwane wnioski. Dostępne są też szkolenia, które pomagają zespołom sprawnie rozpocząć pracę.

Tak. Process mining pomaga wskazać konkretne wąskie gardła i ich przyczyny na etapach takich jak ocena kredytowa. Wizualizuje rzeczywisty przebieg procesu i pokazuje, gdzie wnioski czekają zbyt długo. Ujawnia też czynniki, takie jak dostępność zasobów czy zależności między kolejnymi działaniami. Dzięki temu można podjąć ukierunkowane działania, usunąć wąskie gardła w ocenie kredytowej i przyspieszyć cały proces.

Process mining pomaga wykrywać i eliminować niepotrzebne opóźnienia, pętle ponownej pracy i nieefektywne przekazywanie spraw. Usprawnienie procesu od początku do końca może przyspieszyć obsługę i skrócić czas podejmowania decyzji kredytowych. Efekt zależy od wyników analizy i wprowadzonych zmian.

Ochrona prywatności i bezpieczeństwo są szczególnie ważne przy pracy z wrażliwymi danymi kredytowymi. Platformy process mining mogą oferować funkcje anonimizacji i pseudonimizacji danych, które chronią informacje pozwalające zidentyfikować osoby. Kontrola dostępu i bezpieczne przechowywanie danych sprawiają, że tylko upoważnione osoby mogą przeglądać i analizować dane o procesie, co pomaga zachować zgodność z przepisami o ochronie danych.

Tak. Process mining pokazuje, jak pracownicy obsługujący kredyty i inne zasoby są wykorzystywani na poszczególnych etapach procesu. Może ujawnić nierównomierne obciążenie, wskazać nadmiernie obciążone zasoby powodujące opóźnienia lub wykryć zasoby, które nie są w pełni wykorzystywane. Te informacje pomagają lepiej przydzielać zasoby i usprawnić pracę całego zespołu.

Przyspiesz decyzje dotyczące pożyczek

Usprawnij proces obsługi pożyczek w nCino i skróć czas podejmowania decyzji o 50%.

Rozpocznij okres próbny

Karta kredytowa nie jest wymagana. Konfiguracja zajmuje kilka minut.