转型/角色
优化财务与共享服务流程
年份
NaN
地点
全球
公司规模
不限规模
免责声明
本资料库中的应用场景指南基于常见的流程改进项目,提供实践参考。所列数据和结果仅为通常预期,并非特定客户经核实的成果,也不构成对未来结果的承诺。
财务与共享服务流程改进
共享服务团队要处理大量交易和请求,涵盖应付账款、应收账款、报告及其他财务运营。流程挖掘呈现当前工作流,流程映射与模拟则帮助您评估潜在调整。结合这些信息,您可以在关注服务水平目标的同时,以数据为依据降低单笔交易成本。
为什么共享服务的改进成效难以证明?
集中处理工作有助于了解交易量,但平均值可能掩盖时间和精力的实际去向。业务单元与服务团队之间的返工、重复审批、长期积压和工作量不均,都可能影响周期时间和单笔交易成本。
您还需要证明拟议变更值得投入。仅凭假设开展的商业论证,可能难以通过财务审核。以实测基线为依据,并清楚说明方案假设,能为决策和费用分摊讨论提供更可靠的基础。
流程挖掘如何帮助共享服务?
流程挖掘利用系统中的事件数据,展示案例在流程中的实际流转情况。您可以分析流程路径、周期时间、交接、返工以及偏离预期路径的情况。
要在共享服务中应用流程挖掘,先选择一项服务,并确保能够识别每个案例、相关活动和时间戳。按业务单元、请求类型或其他相关维度比较结果,找出绩效差异。这样,您可以针对具体原因开展流程改进,而不是只依赖单一平均值。
三步法包括哪些内容?
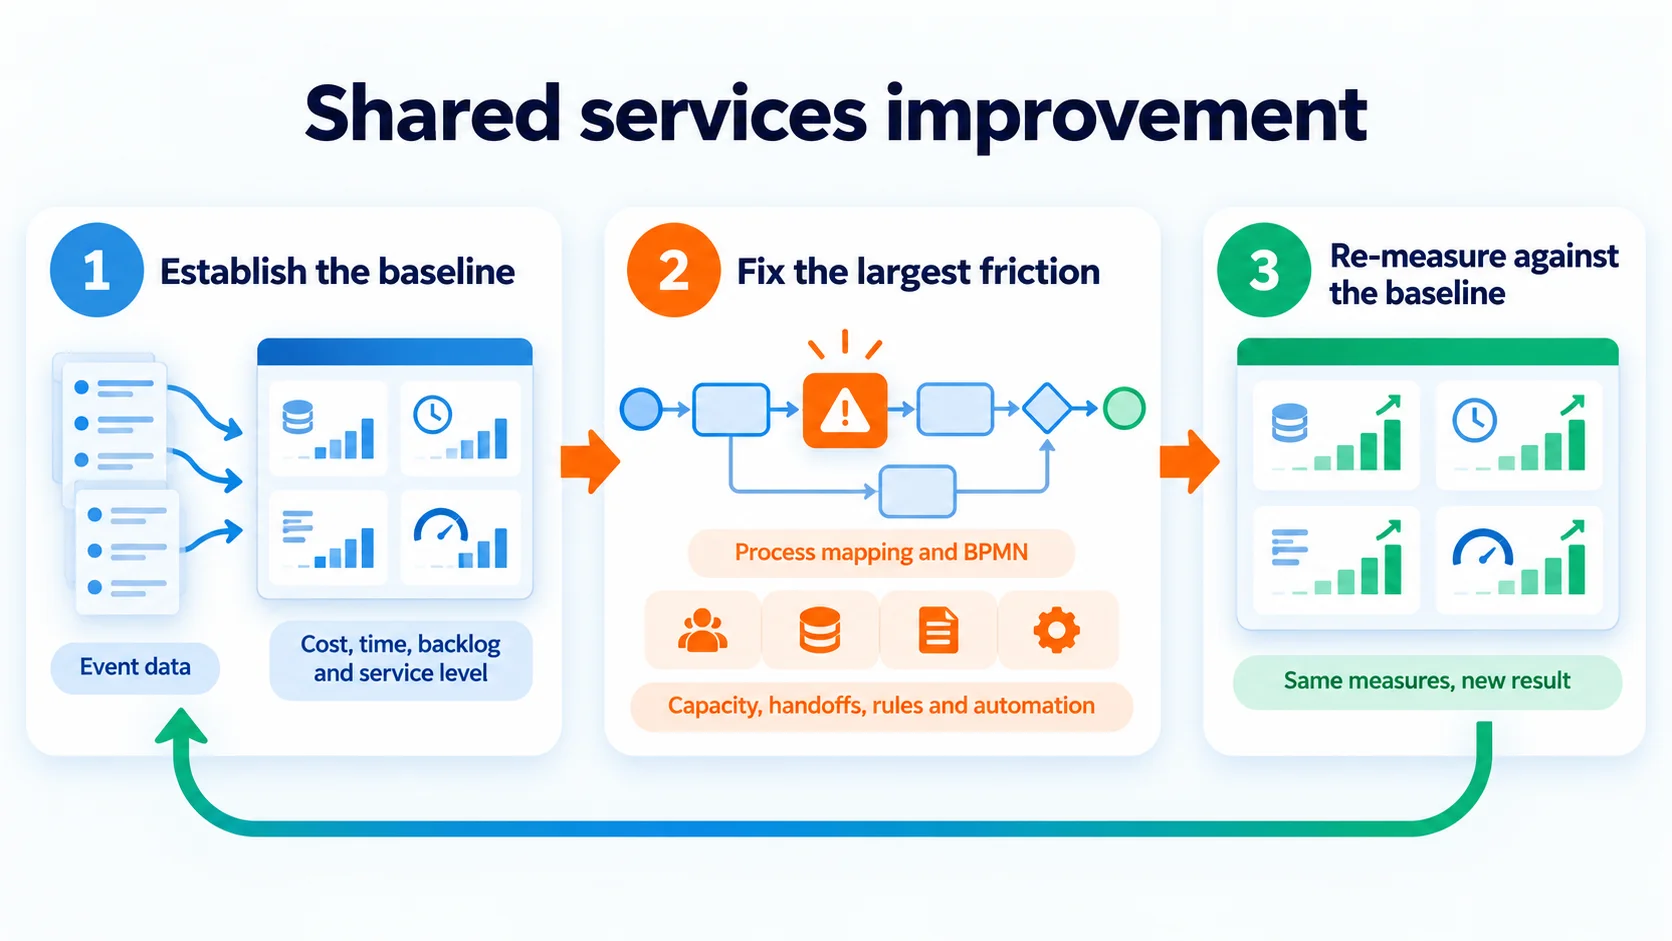
按以下三步,从证据推进到决策:
- **挖掘当前流程。**分析ERP、财务管理或运营数据,建立基线。跟踪单笔交易成本、周期时间、积压量和服务水平等指标。
- **梳理改进方案。**使用流程映射和BPMN记录当前流程及拟议变更。与财务、运营、合规和IT团队确认变更内容及各步骤负责人。
- **模拟不同方案。**比较增加产能、减少交接、调整审批规则或自动化等方案。决策前,评估各方案对周期时间、资源需求和合规的预期影响。
如何让数据经得起财务审核?
从一份您能清楚说明的基线开始。注明分析的流程和时间段、案例的定义方式,以及纳入了哪些成本和服务指标。将实测结果与拟议变更的估算值分开列出。
开展费用分摊或商业论证时,请记录每个方案的假设,例如预期业务量、人员配置和流程变更。使用同一基线比较各方案,并展示其对单笔交易成本和服务水平的影响。这样,您可以更清楚地讨论取舍,而不会把模型预测的结果说成必然实现的成效。
[CtaStartTrial custom_title=“为一项服务建立基线” custom_content=“使用现有ERP或工单系统导出数据,分析一项明确的流程并衡量当前状况。”]
流程挖掘能发现共享服务中的哪些阻碍?
不要只看总量和平均周期时间。共享服务的周期时间可能因业务单元、请求类型或异常路径而异。流程分析有助于您调查以下情况:
- **服务团队与业务单元之间的返工:**请求信息不完整,退回修改后重新进入队列。
- **重复审批:**工作转交给中央团队后,原有的本地审批规则可能仍在执行。
- **长期积压:**队列规模稳定,也可能有案例等待时间过长。
- **按人员空闲情况分配工作:**案例可能被分配给当前有空的人,而非具备合适技能或负责相应地区的人。
- **未纳入服务水平报告的异常:**异常路径可能未采用与标准案例相同的指标进行统计。
这些模式只是调查的起点,并不能证明问题成因。请与负责流程的人员核实数据所反映的情况。
您可以期待哪些成效?
成效取决于数据、流程复杂度和实际实施的变更。团队通常会通过这种方法:
- 减少不必要的等待和返工,将交易周期时间缩短20%至40%。
- 改进产能规划并减少人工投入,从而降低运营成本。
- 发现流程偏差和控制缺口。
- 明确责任并解决瓶颈,缩短报告周期。
- 根据基线KPI和方案对比开展商业论证。
以上是常见成效,并非保证结果。仪表板和KPI有助于您持续跟踪改进效果。
如何开始?
选择一项业务影响明确、交易量较大的服务,例如发票处理、付款处理、月末结账或服务请求。确定分析所需的案例ID、活动名称、时间戳和业务维度。
将相关数据连接到ProcessMind,建立基线,并与流程负责人一起查看流程路径。然后选择一两个改进方案进行建模和模拟。聚焦分析有助于您决定下一步测试什么,无需一开始就启动大型转型项目。
为一项服务建立基线
从一项您需要说明、改进或纳入费用分摊讨论的服务入手。先衡量当前绩效,再决定推进哪些变更。
为一项服务建立基线
从现有ERP或工单导出数据开始,为一个重点流程建立当前状态指标。
相关应用场景
优化流程,构建互联架构,掌控全局。
无需信用卡,也无需等待,即刻开始。将组织的实际工作方式转化为清晰、互联的流程设计。
构建流程架构,明确职责归属与管控措施,并在各层级统一角色分工。
开始免费试用,为流程治理、管理和持续改进建立可靠的统一基础。